
Añadir otros conceptos tributarios a una factura
Los otros conceptos son importes de la factura que no son base ni cuota de IVA y forman parte del total. Se registran en el bloque Cuadre de la ficha.
Antes de empezar
- Factura leída, con base imponible e IVA, y permiso de edición sobre ella.
- Tipo, descripción e importe del concepto tal como figuran en la factura.
- Los importes negativos solo se admiten en facturas rectificativas o abonos.
- Los suplidos tienen su propio diálogo y su propia guía.
Paso 1. Abrir el cuadre de la factura
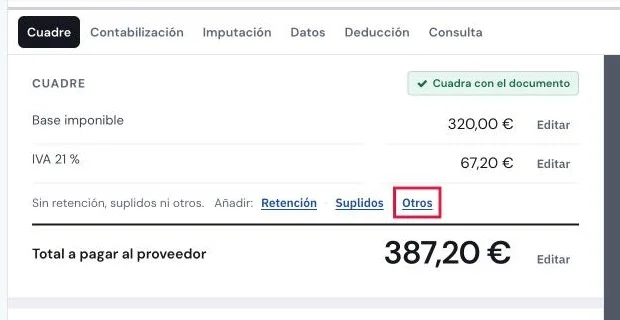
En Principal > Facturas, abrir la fila y pulsar Abrir la ficha. En el bloque Cuadre, el sello (1) indica si el desglose cuadra con el documento.
- Sin otros conceptos, pulsar Otros (2) en la línea Añadir:.
- Con otros conceptos ya registrados, pulsar Editar en la línea Otros conceptos.
Paso 2. Añadir el concepto
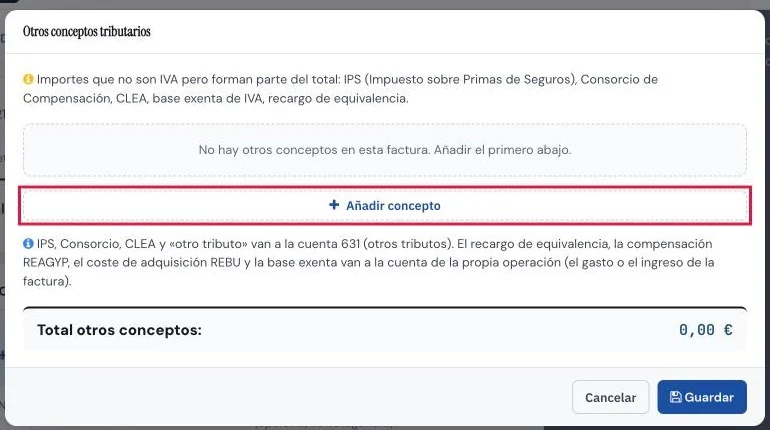
Se abre el diálogo Otros conceptos tributarios. Pulsar Añadir concepto (1) para abrir una línea; el tipo inicial es Otro tributo.
Paso 3. Elegir el tipo y el importe
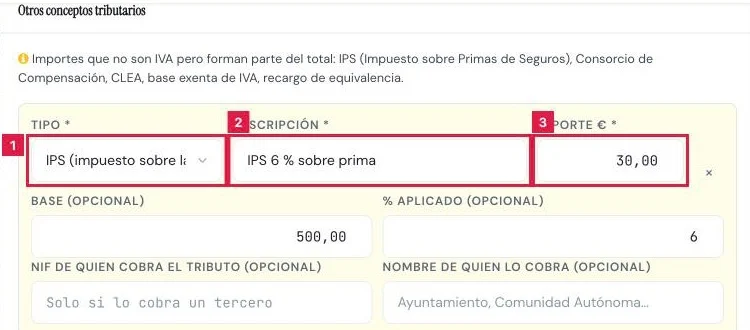
- Tipo (1): obligatorio. Elegir el que corresponda al concepto de la factura.
- Descripción (2): obligatoria, de 2 a 255 caracteres. Texto literal del concepto en la factura.
- Importe (3): obligatorio y distinto de cero. Se suma al total de la factura.
Paso 4. Completar los datos opcionales
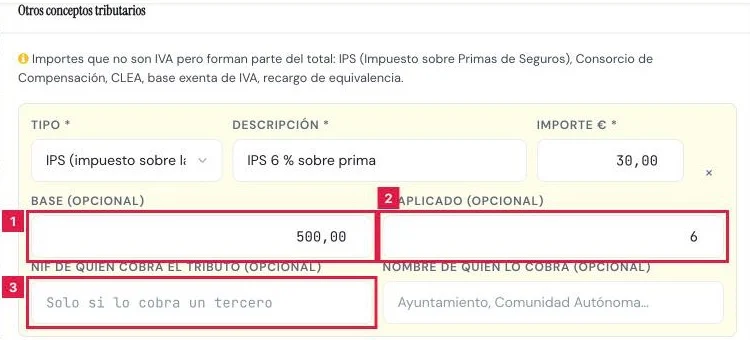
- Base (opcional) (1) y % aplicado (opcional) (2): base y porcentaje sobre los que se calculó el importe.
- NIF de quien cobra el tributo (opcional) y Nombre de quien lo cobra (opcional) (3): solo si lo cobra un tercero, como un ayuntamiento.
Paso 5. Guardar y comprobar el cuadre
Revisar Total otros conceptos al pie del diálogo y pulsar Guardar. La ficha se recarga y Cuadre muestra la línea Otros conceptos y el total recalculado.
Paso 6. Modificar o quitar un concepto
Pulsar Editar en la línea Otros conceptos. Cambiar los valores de la línea, o pulsar la cruz (Eliminar concepto) para retirarla, y pulsar Guardar.
Paso 7. Decidir el tratamiento del IVA con recargo de equivalencia
En una factura recibida con Recargo de equivalencia, el desplegable IVA soportado de esta factura fija el tratamiento: Mayor coste de la compra, Deducible (cuenta 472) o el de la actividad.
Resultado
La factura guarda sus otros conceptos fuera de la base y del IVA, el cuadre muestra la línea Otros conceptos y el total queda recalculado con su asiento rehecho.
Tipos de concepto
| Tipo | Qué recoge | Cuenta de destino | Observación |
|---|---|---|---|
| IPS (impuesto sobre las primas de seguros) | Impuesto repercutido en la prima de la póliza. | 631, otros tributos | Habitual en facturas de seguros. |
| Consorcio de Compensación de Seguros | Recargo del Consorcio incluido en la prima. | 631, otros tributos | Aparece en el desglose de la prima. |
| CLEA | Recargo CLEA incluido en la prima. | 631, otros tributos | Aparece en el desglose de la prima. |
| Base exenta de IVA | Importe de la factura exento de IVA. | La de la propia operación | Forma parte del total, no de la base sujeta. |
| Recargo de equivalencia | Recargo repercutido por el proveedor. | La de la propia operación | En compras, ver el desplegable IVA soportado de esta factura. |
| Compensación REAGYP | Compensación del régimen especial agrario. | La de la propia operación | La contabiliza el asiento de la factura. |
| Coste de adquisición (REBU) | Coste del bien usado en el régimen de bienes usados. | La de la propia operación | Forma parte del ingreso de la venta, no de la base sujeta a IVA. |
| Otro tributo | Tasa o tributo no incluido en los tipos anteriores. | 631, otros tributos | Identificar a quien lo cobra si es un tercero. |
Problemas frecuentes
- «El importe del concepto no puede ser 0.»
- Hay una línea con importe vacío o 0. Indicar un importe distinto de cero o eliminar la línea.
- «El importe del concepto no puede ser negativo en facturas que no son rectificativas/abonos.»
- Introducir el importe en positivo. Los negativos solo se admiten en rectificativas y abonos.
- «Cada concepto necesita una descripción.»
- Rellenar Descripción en cada línea, con al menos dos caracteres.
- «El importe del concepto está fuera del rango permitido.»
- El importe supera 999.999,99 en valor absoluto. Revisar la cifra.
- «No se permiten más de 50 conceptos por factura.»
- Agrupar en una sola línea los conceptos de la misma naturaleza.
- El cuadre sigue mostrando Descuadre de … tras guardar.
- Comparar el desglose con el total del documento: suplidos, retención y cuotas de IVA intervienen igual que los otros conceptos.
Prueba CopilotGestoria gratis
30 días gratis. Sube tu primera factura en 2 minutos.
Crear cuenta gratis