
Configurar el IVA, los regímenes especiales y las cuentas por defecto
Los regímenes especiales y las cuentas por defecto de la ficha de empresa deciden cómo se calculan el IVA y los asientos del cliente. Todos son opcionales.
Antes de empezar
- Cliente dado de alta. Los datos societarios y el resto de la ficha se explican en la guía de configuración de datos fiscales.
- Marcar solo los regímenes que apliquen. Hasta confirmar el bloque, el sistema no da por hecho que el cliente tributa en régimen general.
- Cuentas por defecto vacías: rige la cuenta del despacho, la subcuenta por tipo o la estándar del Plan General.
- La cuenta de IVA de todo el despacho solo la cambia el titular o un administrador del equipo.
Paso 1. Abrir el bloque de regímenes especiales
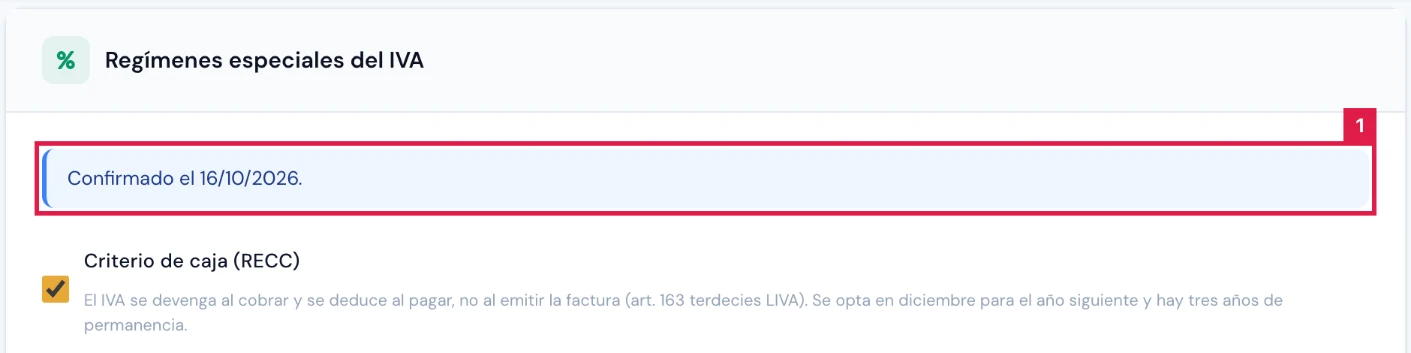
En Principal > Clientes, abrir la ficha del cliente, pulsar Configuración de empresa y bajar a Regímenes especiales del IVA.
Paso 2. Indicar criterio de caja y prorrata
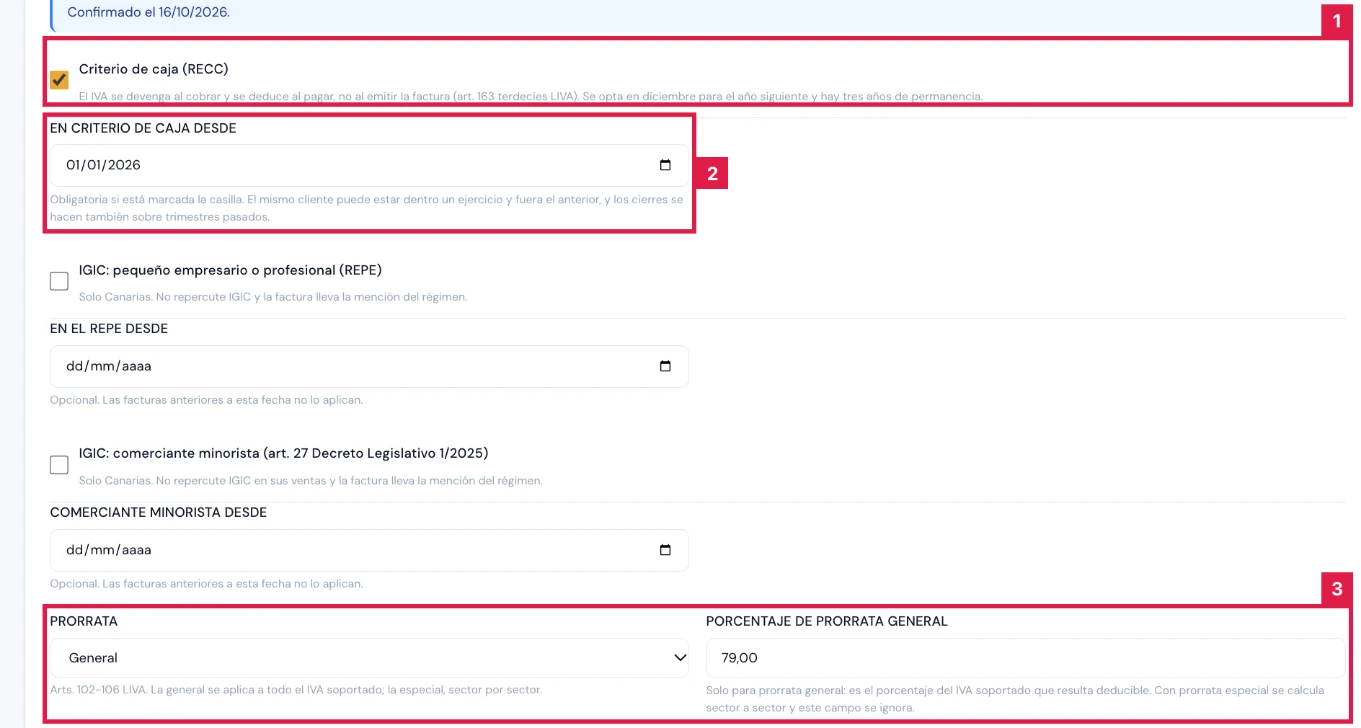
En el bloque Regímenes especiales del IVA:
- Criterio de caja (RECC) (1): el IVA se devenga al cobrar y se deduce al pagar.
- En criterio de caja desde (2): obligatoria con el régimen marcado.
- Prorrata (3): No aplica, General o Especial. Con General, indicar el Porcentaje de prorrata general.
Paso 3. Indicar los regímenes del IGIC en Canarias
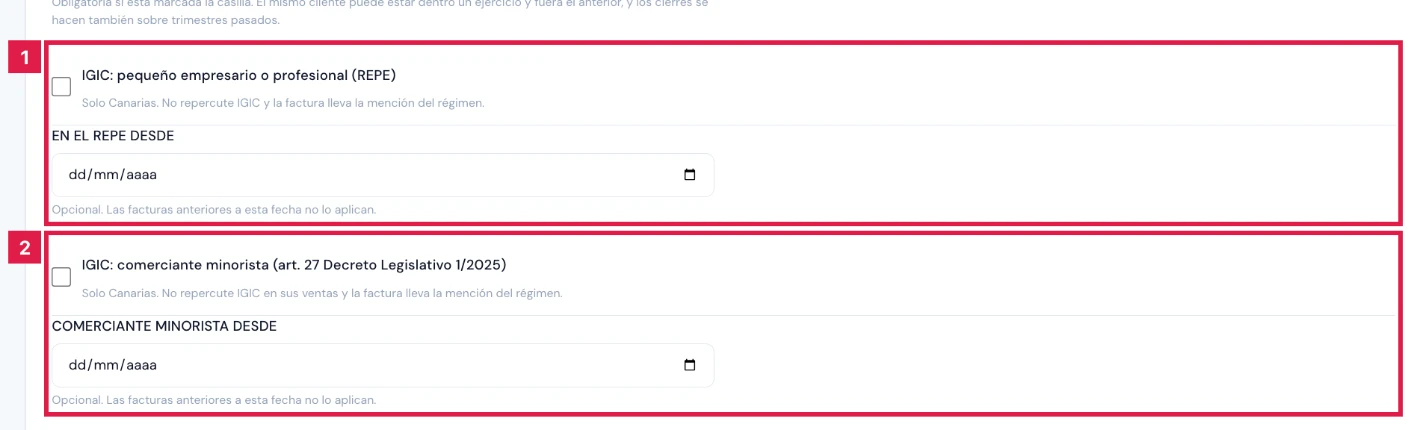
Solo para clientes de Canarias:
- IGIC: pequeño empresario o profesional (REPE) (1) y En el REPE desde: no repercute IGIC; la factura lleva la mención del régimen.
- IGIC: comerciante minorista (art. 27 Decreto Legislativo 1/2025) (2) y Comerciante minorista desde: mismo efecto en sus ventas.
- La fecha «desde» es opcional: las facturas anteriores a ella no aplican el régimen.
Paso 4. Indicar territorio foral, REDEME y grupo de entidades
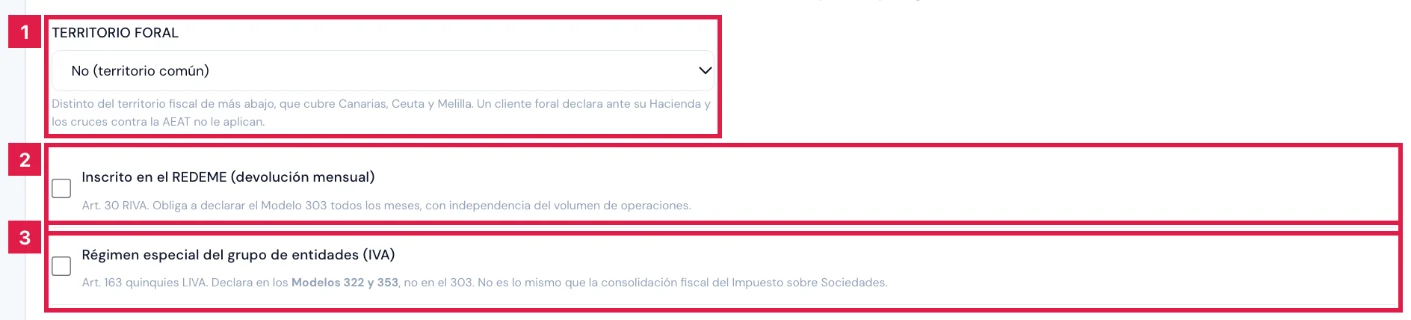
En el mismo bloque:
- Territorio foral (1): Bizkaia, Gipuzkoa, Araba/Álava o Navarra. Un cliente foral declara ante su Hacienda.
- Inscrito en el REDEME (devolución mensual) (2): obliga a presentar el Modelo 303 todos los meses.
- Régimen especial del grupo de entidades (IVA) (3): declara en los Modelos 322 y 353, no en el 303.
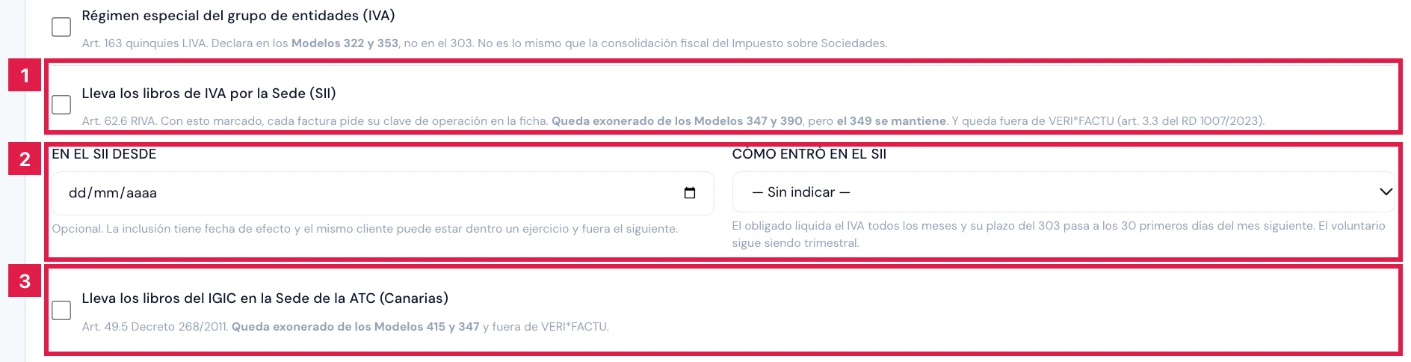
Paso 5. Indicar el SII y los libros del IGIC
En el mismo bloque:
- Lleva los libros de IVA por la Sede (SII) (1): cada factura pide su clave de operación. Exonera de los Modelos 347 y 390.
- En el SII desde y Cómo entró en el SII (2): Obligado (art. 62.6 RIVA) o Voluntario (art. 68 bis).
- Lleva los libros del IGIC en la Sede de la ATC (Canarias) (3): exonera de los Modelos 415 y 347.
Paso 6. Fijar las cuentas de IVA del cliente
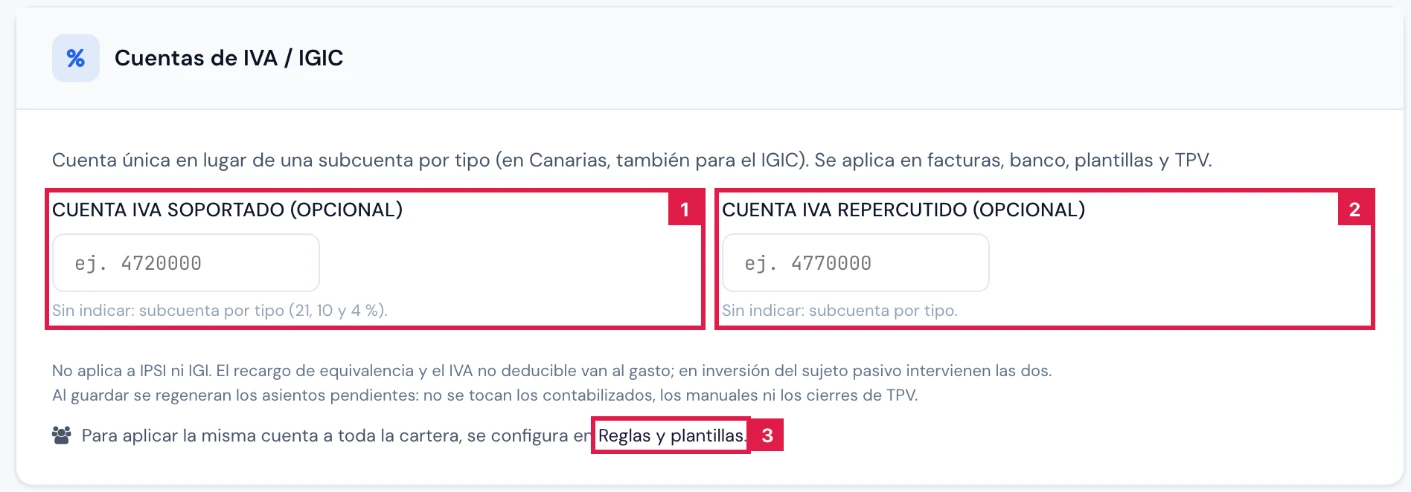
En el bloque Cuentas de IVA / IGIC, una cuenta única sustituye a la subcuenta por tipo:
- Cuenta IVA soportado (opcional) (1), por ejemplo 4720000.
- Cuenta IVA repercutido (opcional) (2), por ejemplo 4770000.
- Si la pantalla propone cuentas del plan importado del cliente, Usar estas cuentas rellena los campos.
- Para la misma cuenta en toda la cartera, el enlace Reglas y plantillas (3) lleva a la cuenta del despacho.
Paso 7. Fijar las cuentas de retenciones, suplidos y otros tributos
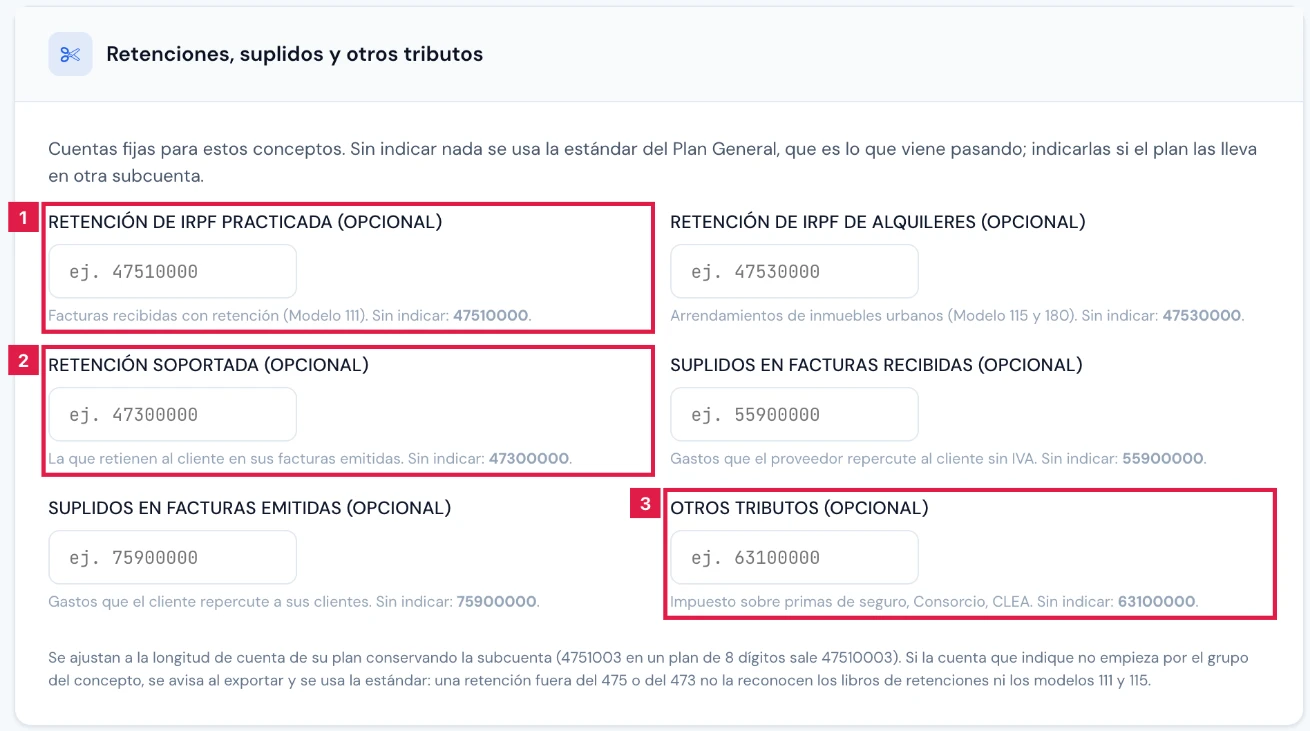
En el bloque Retenciones, suplidos y otros tributos, cada campo es opcional y se ajusta a la longitud del plan del cliente:
- Retención de IRPF practicada (opcional) (1): estándar 4751. Retención de IRPF de alquileres (opcional): 4753.
- Retención soportada (opcional) (2): 473.
- Suplidos en facturas recibidas (opcional): 559. Suplidos en facturas emitidas (opcional): 759. Otros tributos (opcional) (3): 631.
Paso 8. Fijar las cuentas de caja y de remesa
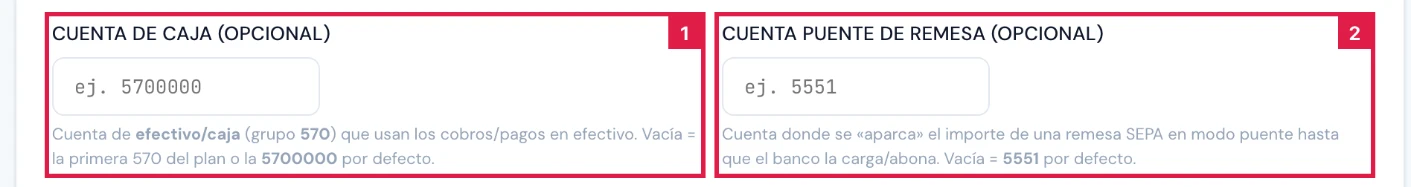
En el bloque Régimen Fiscal:
- Cuenta de caja (opcional) (1): efectivo del grupo 570 para cobros y pagos en efectivo. Vacía, la primera 570 del plan o 5700000.
- Cuenta puente de remesa (opcional) (2): donde se aparca una remesa SEPA en modo puente. Vacía, 5551.
Paso 9. Guardar la configuración
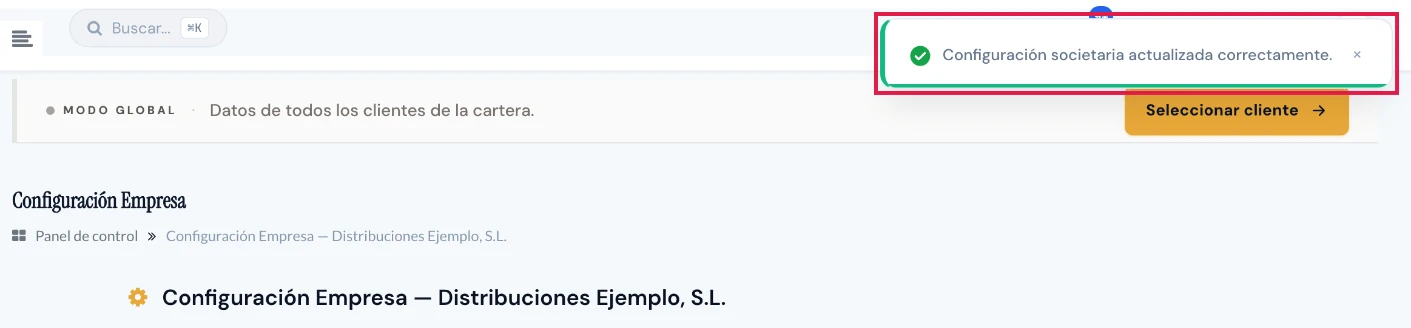
Pulsar Guardar configuración. La pantalla confirma «Configuración societaria actualizada correctamente.»
Paso 10. Fijar la cuenta de IVA de todo el despacho
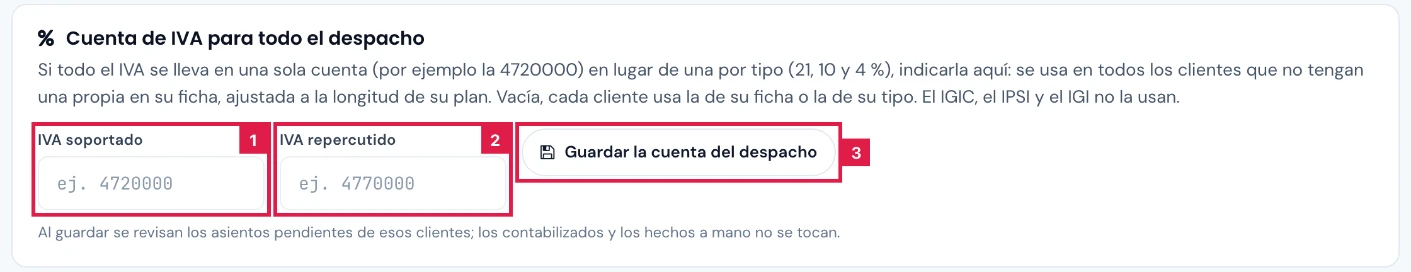
En Operaciones > Contabilidad > Reglas y plantillas, bloque Cuenta de IVA para todo el despacho:
- IVA soportado (1) e IVA repercutido (2): una cuenta única para todos los clientes sin cuenta propia en su ficha.
- Pulsar Guardar la cuenta del despacho (3) y confirmar con Sí, guardar.
Resultado
El bloque de regímenes queda Confirmado el con la fecha del guardado y las cuentas por defecto se aplican a las facturas, el banco, las plantillas y el TPV. Los asientos pendientes se regeneran con las cuentas nuevas.
Campos de la ficha de empresa tratados en esta guía
| Campo | Qué admite | Obligatorio | Efecto |
|---|---|---|---|
| Criterio de caja (RECC) | Casilla | No | IVA devengado al cobrar y deducido al pagar. |
| En criterio de caja desde | Fecha, desde el 1 de enero de 2014 | Sí, con el RECC marcado | Fecha de alta del régimen. |
| Prorrata | No aplica · General · Especial | No (No aplica) | Deducibilidad del IVA soportado. |
| Porcentaje de prorrata general | De 0 a 100, con dos decimales | No | Solo con prorrata general; en otro caso se borra. |
| Territorio foral | No (territorio común) · Bizkaia · Gipuzkoa · Araba/Álava · Navarra | No (No (territorio común)) | Declaración ante su Hacienda foral. |
| Cómo entró en el SII | Obligado (art. 62.6 RIVA) · Voluntario (art. 68 bis) | No | El obligado liquida el IVA cada mes. |
| Cuenta IVA soportado / repercutido | De 5 a 20 dígitos | No | Cuenta única para el IVA del cliente. |
| Cuentas de retenciones, suplidos y otros tributos | De 3 a 20 dígitos | No | Cuenta fija de cada concepto; vacía, la estándar del Plan General. |
| Cuenta de caja / Cuenta puente de remesa | De 3 a 20 dígitos | No | Cuentas de efectivo y de remesa SEPA en modo puente. |
Problemas frecuentes
- «Indicar desde cuándo tributa en criterio de caja. …»
- Rellenar En criterio de caja desde con el RECC marcado.
- «El criterio de caja no existe antes del 1 de enero de 2014, …»
- Corregir el año de En criterio de caja desde.
- «El porcentaje de prorrata está entre 0 y 100.»
- Corregir Porcentaje de prorrata general.
- Error bajo el REPE con Desmarcar REPE y Cambiar forma jurídica
- El REPE solo vale para personas físicas. Desmarcarlo o corregir el Tipo de Sociedad.
- «Un cliente de territorio foral no puede estar a la vez en Canarias, Ceuta, Melilla o Andorra: …»
- Revisar Territorio foral y Territorio fiscal: los territorios forales son peninsulares.
- «Este cliente está OBLIGADO al SII pero su periodicidad de IVA figura como trimestral. …»
- Cambiar Periodo de liquidación del IVA a Mensual en el bloque Actividad.
- «La cuenta de IVA soportado del despacho tiene que ser un número de 5 a 20 dígitos.»
- Escribir solo dígitos en IVA soportado o IVA repercutido del despacho.
- Aviso de clientes con la misma cuenta en IVA soportado y repercutido
- En una adquisición intracomunitaria las dos patas se compensan y el IVA devengado desaparece. Revisar la ficha de esos clientes.
Prueba CopilotGestoria gratis
30 días gratis. Sube tu primera factura en 2 minutos.
Crear cuenta gratis