Fusionar una gestoría con otra se hace de una de dos maneras, según la forma jurídica de cada despacho: si ambos son sociedades mercantiles inscritas, mediante una fusión del Real Decreto-ley 5/2023, que solo surte efecto con su inscripción en el Registro Mercantil; si alguno es autónomo, no existe «fusión» como tal y se aportan o venden el negocio y la cartera a una sociedad común. En los dos casos la plantilla pasa al nuevo titular con sus derechos (art. 44 del Estatuto de los Trabajadores), los datos de los clientes pueden comunicarse con presunción de licitud (art. 21 de la LOPDGDD), la operación puede tributar con neutralidad si se comunica a la AEAT (art. 89 de la Ley 27/2014) y el trabajo que más se subestima es la integración de los dos programas y de los poderes ante las administraciones.
Redactado por el equipo de CopilotGestoria. Los textos legales citados se consultaron en el BOE el 17 de octubre de 2026. Este artículo orienta, no sustituye al notario, al registrador ni al abogado mercantil que debe intervenir en la operación.
Cada vez más titulares se plantean la pregunta. Según el Barómetro del sector de los despachos profesionales 2024, recogido por SuperContable el 21 de mayo de 2026, el tejido de asesorías se redujo un 7 % en el último trienio, con más de once mil despachos que cesaron su actividad, y detrás de muchos de esos cierres no hay fracaso empresarial sino ausencia de relevo. La misma publicación cita estudios del mercado de operaciones según los cuales el 65 % de los participantes espera un aumento de las transacciones, y un 20 % un aumento significativo. Y la presión no es solo de sucesión: según el Barómetro de la Asesoría de Wolters Kluwer (página de julio de 2026), la mayoría de los despachos admite dificultades para captar talento, y las medidas más citadas para atraerlo son la flexibilidad (83,1 %) y la conciliación (80,2 %), dos cosas que a un despacho de cuatro personas le cuesta más ofrecer que a uno de doce.
Unir dos despachos resuelve parte de esas presiones —relevo, volumen, cobertura de vacaciones y bajas, especialización—, pero abre un frente de decisiones que casi nadie ha ordenado por escrito: quién es el titular de qué cliente, qué ocurre con la hoja de encargo firmada con el despacho original, cuántos programas contables conviven el primer día y quién tiene el certificado de qué cliente. Esta guía las ordena en el orden en que se presentan.
Lista de verificación de protección de datos para el despacho
Antes de compartir una sola ficha de cliente con la otra parte, repasa los 30 puntos de protección de datos que un despacho debe tener resueltos. Sirve igual para el despacho que absorbe que para el que se integra.
Descargar la lista de verificación¿Qué significa fusionar dos gestorías? Cuatro fórmulas con consecuencias distintas
Fusionar significa, en sentido jurídico estricto, que dos o más sociedades se integran en una sola; todo lo demás (comprar una cartera, aportar un negocio, asociarse) son operaciones diferentes con otros trámites y otra tributación. El artículo 33 del Real Decreto-ley 5/2023 lo define así: «En virtud de la fusión, dos o más sociedades mercantiles inscritas se integran en una única sociedad mediante la transmisión en bloque de sus patrimonios y la atribución a los socios de las sociedades que se extinguen de acciones, participaciones o cuotas de la sociedad resultante, que puede ser de nueva creación o una de las sociedades que se fusionan.»
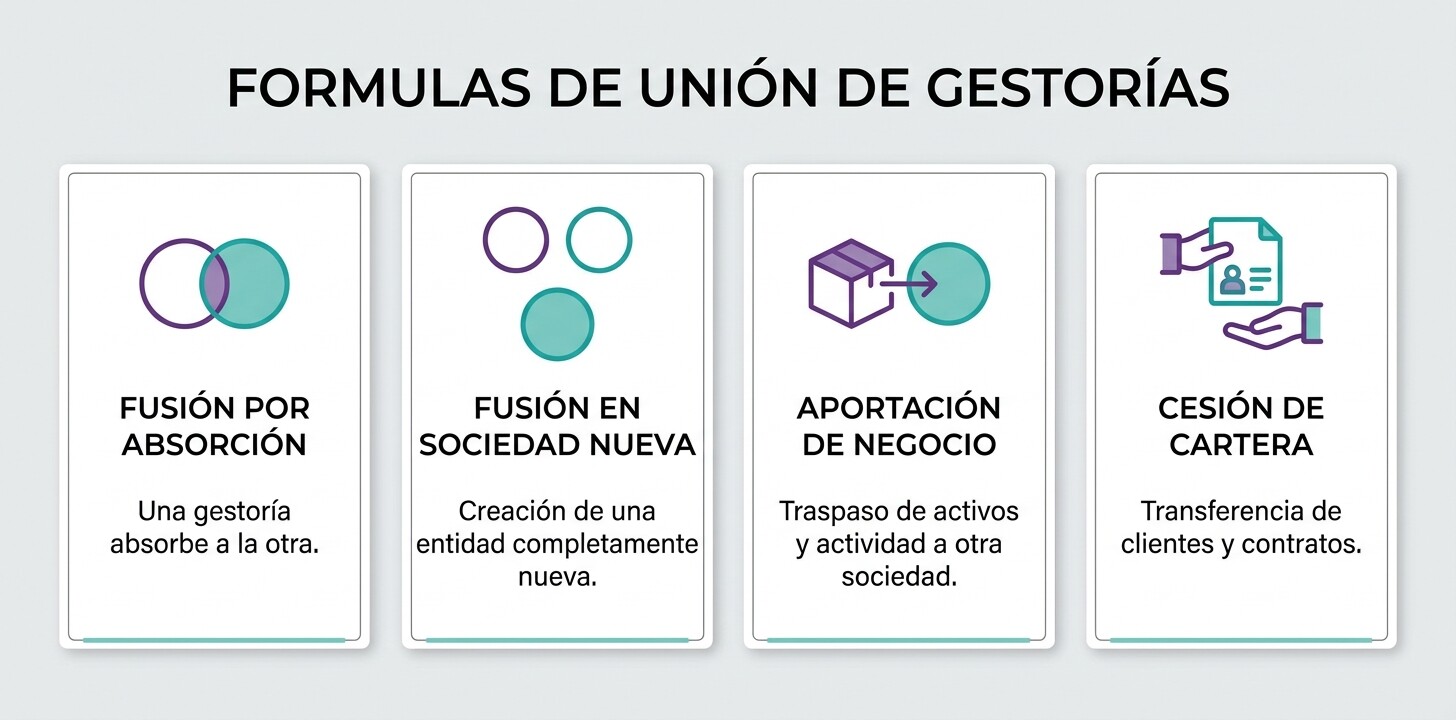
Esa definición deja fuera a quien ejerce como persona física. Un gestor autónomo no tiene patrimonio social que transmitir en bloque: lo que puede hacer es aportar su negocio a una sociedad (nueva o existente) a cambio de participaciones, vender su cartera, o seguir como colaborador. La elección condiciona el resto de decisiones, así que conviene ver las cuatro fórmulas lado a lado.
| Fórmula | Cuándo encaja | Qué se transmite | Plantilla | Trámite principal |
|---|---|---|---|---|
| Fusión por absorción | Dos sociedades; una sigue y la otra desaparece | Todo el patrimonio, por sucesión universal (art. 34.2 RDL 5/2023) | Subrogación (art. 44 ET) | Proyecto, juntas, escritura e inscripción |
| Fusión en sociedad nueva | Dos sociedades que quieren una marca y unos estatutos nuevos | Los dos patrimonios a la nueva sociedad (art. 34.1) | Subrogación | Igual que la anterior, más constitución de la nueva |
| Aportación de negocio | Uno o los dos titulares son autónomos | La unidad económica (clientes, medios, personal) a cambio de participaciones | Subrogación si hay unidad económica | Escritura de aportación y constitución o ampliación |
| Cesión de cartera | Un titular se retira y otro continúa | Los derechos sobre los encargos; sin estructura, puede ser solo cesión de derechos | Depende de si pasan personas y medios | Contrato de cesión y comunicación a cada cliente |
Hay una quinta vía que no es una fusión y que muchos despachos prueban primero: la colaboración estable sin integración —compartir sede, sustituciones en vacaciones, reparto de especialidades— con facturación separada. Es la más reversible, y si funciona un año suele aclarar si merece la pena el paso siguiente. Lo que no resuelve es el relevo del titular que se jubila.
Para una persona física que quiere vender y no integrarse, el análisis es otro y está en el artículo sobre cuánto vale una cartera de clientes de gestoría; para quien quiere seguir independiente frente a los grupos compradores, en el de cómo competir sin vender el despacho.
¿Cómo es el procedimiento de una fusión entre dos sociedades limitadas?
El procedimiento tiene seis hitos que se encadenan: proyecto común de fusión, publicidad previa, junta general de cada sociedad, publicación del acuerdo, plazo de protección de los acreedores y escritura con inscripción. Los artículos citados son los del Real Decreto-ley 5/2023, de 28 de junio, que reguló de nuevo las modificaciones estructurales de las sociedades mercantiles.
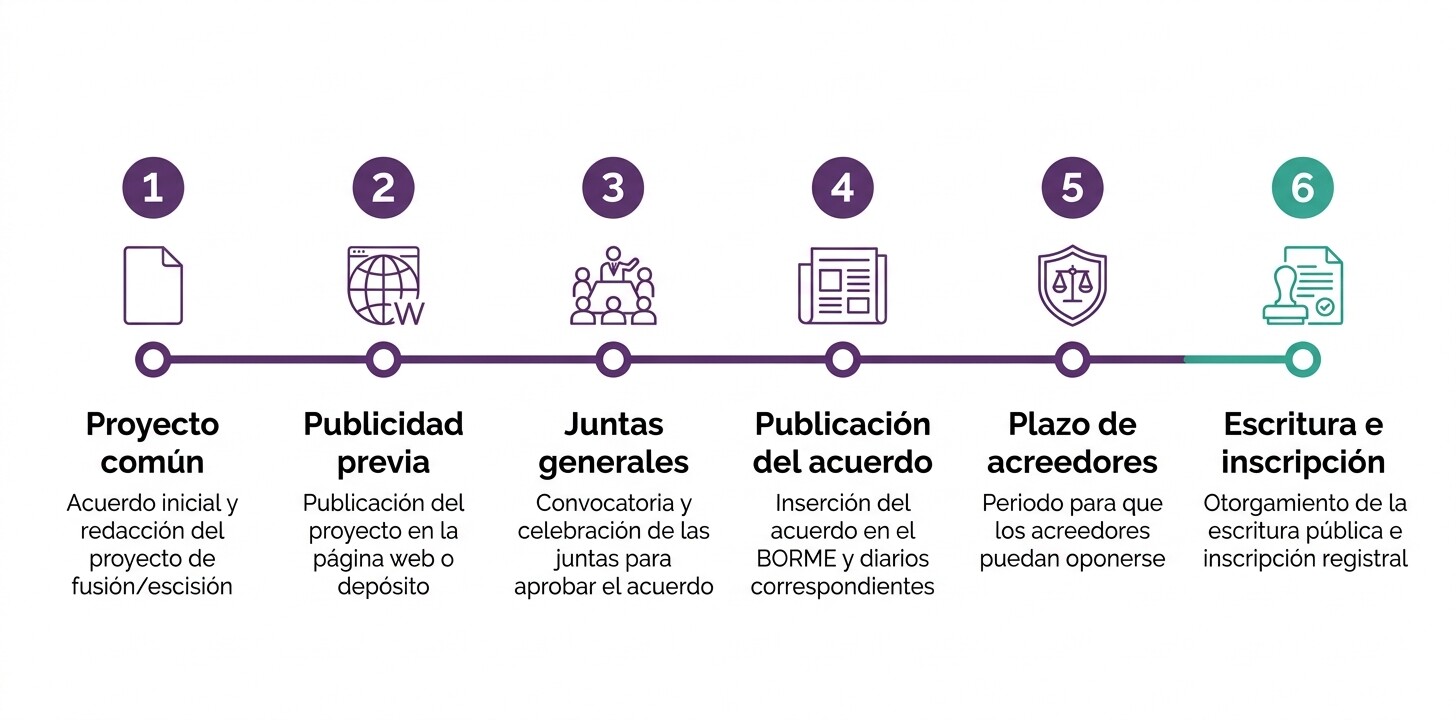
El proyecto común de fusión lo redactan los administradores de las sociedades participantes (arts. 39 y 40) y va acompañado de los informes y del balance de fusión que corresponda (arts. 41 a 45). La publicidad previa es la parte que más suele sorprender por su plazo. El artículo 7 obliga a insertar en la página web de cada sociedad, «al menos un mes antes de la fecha de la junta general», el proyecto, un anuncio dirigido a socios, acreedores y representantes de los trabajadores para que presenten observaciones —a más tardar cinco días laborables antes de la junta— y el informe de experto independiente cuando proceda. El hecho de esa inserción se publica de forma gratuita en el Boletín Oficial del Registro Mercantil. Si la sociedad carece de página web, los documentos se depositan en el Registro Mercantil de su domicilio.
Además de esos documentos, el artículo 46 exige poner a disposición de socios y representantes de los trabajadores, entre otros, «las cuentas anuales y los informes de gestión de los tres últimos ejercicios» de cada sociedad, los estatutos vigentes y la identidad de los administradores. Es una buena razón para que el depósito de cuentas de las dos sociedades esté al día antes de empezar.
La aprobación corresponde a la junta general de cada sociedad. En las sociedades de responsabilidad limitada, el artículo 8.5 exige «el voto favorable de, al menos, dos tercios de los votos correspondientes a las participaciones en que se divida el capital social», salvo que los estatutos eleven la mayoría. Si todos los socios de todas las sociedades están de acuerdo y se reúnen en junta universal, el artículo 9 permite adoptar el acuerdo sin publicar ni depositar los documentos previos, aunque deben incorporarse a la escritura. Ese atajo no recorta los derechos de información de los trabajadores: el propio artículo 9.2 dice que no podrán restringirse por el hecho de que la operación se apruebe en junta universal.
Tras el acuerdo, el artículo 10 exige publicarlo en el Boletín Oficial del Registro Mercantil y en la página web, salvo que se comunique individualmente por escrito a todos los socios y acreedores. Para los acreedores, el artículo 13 fija el plazo de protección: los titulares de créditos nacidos antes de la publicación del proyecto que no estén conformes con las garantías ofrecidas pueden reclamar en el plazo de un mes para las operaciones internas. Terminado todo ello, se otorga la escritura (art. 50) y, conforme al artículo 51, «la eficacia de la fusión se producirá con la inscripción de la nueva sociedad o, en su caso, con la inscripción de la absorción en el Registro Mercantil competente».
Un despacho que se integra necesita ver el estado real de la otra cartera
Plazos de modelos, requerimientos abiertos y clientes con la contabilidad atrasada determinan el valor de lo que se absorbe. El módulo de cumplimiento de CopilotGestoria reúne por cliente los vencimientos, los avisos y los requerimientos de la AEAT en una sola pantalla.
Ver el módulo de cumplimiento¿Qué pasa con los trabajadores de los dos despachos?
Pasan al nuevo titular con su antigüedad, su categoría y sus condiciones: la fusión no extingue los contratos. El artículo 44.1 del Estatuto de los Trabajadores lo dice así: «El cambio de titularidad de una empresa, de un centro de trabajo o de una unidad productiva autónoma no extinguirá por sí mismo la relación laboral, quedando el nuevo empresario subrogado en los derechos y obligaciones laborales y de Seguridad Social del anterior».
El apartado 3 añade una responsabilidad que conviene pactar: cedente y cesionario «responderán solidariamente durante tres años de las obligaciones laborales nacidas con anterioridad a la transmisión y que no hubieran sido satisfechas». En cotizaciones, el artículo 142.1 de la Ley General de la Seguridad Social va más allá: la responsabilidad por sucesión en la titularidad del negocio «se extiende a la totalidad de las deudas generadas con anterioridad al hecho de la sucesión». Ninguna de las dos reglas se evita con un pacto privado entre los socios; lo que sí se puede es repartir el riesgo entre ellos con una cláusula de indemnidad y una revisión previa de la situación con la Seguridad Social de cada sociedad.
Obligaciones de información y consulta
Según el artículo 44.6, cedente y cesionario deben informar a los representantes legales de sus trabajadores sobre la fecha prevista, los motivos, las consecuencias jurídicas, económicas y sociales y las medidas previstas; si no hay representantes, la información va a los propios trabajadores (art. 44.7). El plazo en una fusión está fijado expresamente: el artículo 44.8 obliga a proporcionarla «en todo caso, al tiempo de publicarse la convocatoria de las juntas generales». Y si se prevén medidas laborales con motivo de la transmisión —cambios de centro, de horario, reorganización de puestos— el apartado 9 exige abrir un periodo de consultas con los representantes antes de aplicarlas.
El convenio colectivo y las condiciones de cada equipo
Dos despachos rara vez tienen las mismas condiciones: distinto convenio, distintos complementos, distinta jornada. El artículo 44.4 establece que, salvo pacto en contrario entre el cesionario y los representantes, las relaciones de los afectados «seguirán rigiéndose por el convenio colectivo que en el momento de la transmisión fuere de aplicación», hasta su expiración o hasta la entrada en vigor de otro convenio aplicable. En la práctica, durante un tiempo conviven en una misma oficina dos regímenes retributivos, y la armonización es una negociación que conviene empezar antes de la firma, no después. Sobre el riesgo de que un empleado se lleve clientes al salir, véase el protocolo de salida y el pacto de no competencia.
Una lista mínima de datos de plantilla que cada parte debe entregar a la otra antes de firmar: contrato y fecha de antigüedad real de cada trabajador, categoría, convenio aplicado, jornada, complementos fuera de convenio, bajas y excedencias en curso, vacaciones pendientes, procedimientos disciplinarios abiertos y la situación de cotización. Los datos personales de la plantilla también se comunican con las cautelas de protección de datos que siguen.
¿Se pueden pasar los datos de los clientes a la otra gestoría sin su consentimiento?
Sí, dentro de un margen estrecho: el artículo 21 de la LOPDGDD presume lícito el tratamiento necesario para el buen fin de una modificación estructural o de la transmisión de un negocio, pero esa presunción no dispensa de informar a los clientes ni de aplicar las demás reglas de protección de datos. El texto del artículo 21.1 de la Ley Orgánica 3/2018 dice: «Salvo prueba en contrario, se presumirán lícitos los tratamientos de datos, incluida su comunicación con carácter previo, que pudieran derivarse del desarrollo de cualquier operación de modificación estructural de sociedades o la aportación o transmisión de negocio o de rama de actividad empresarial, siempre que los tratamientos fueran necesarios para el buen fin de la operación y garanticen, cuando proceda, la continuidad en la prestación de los servicios.»
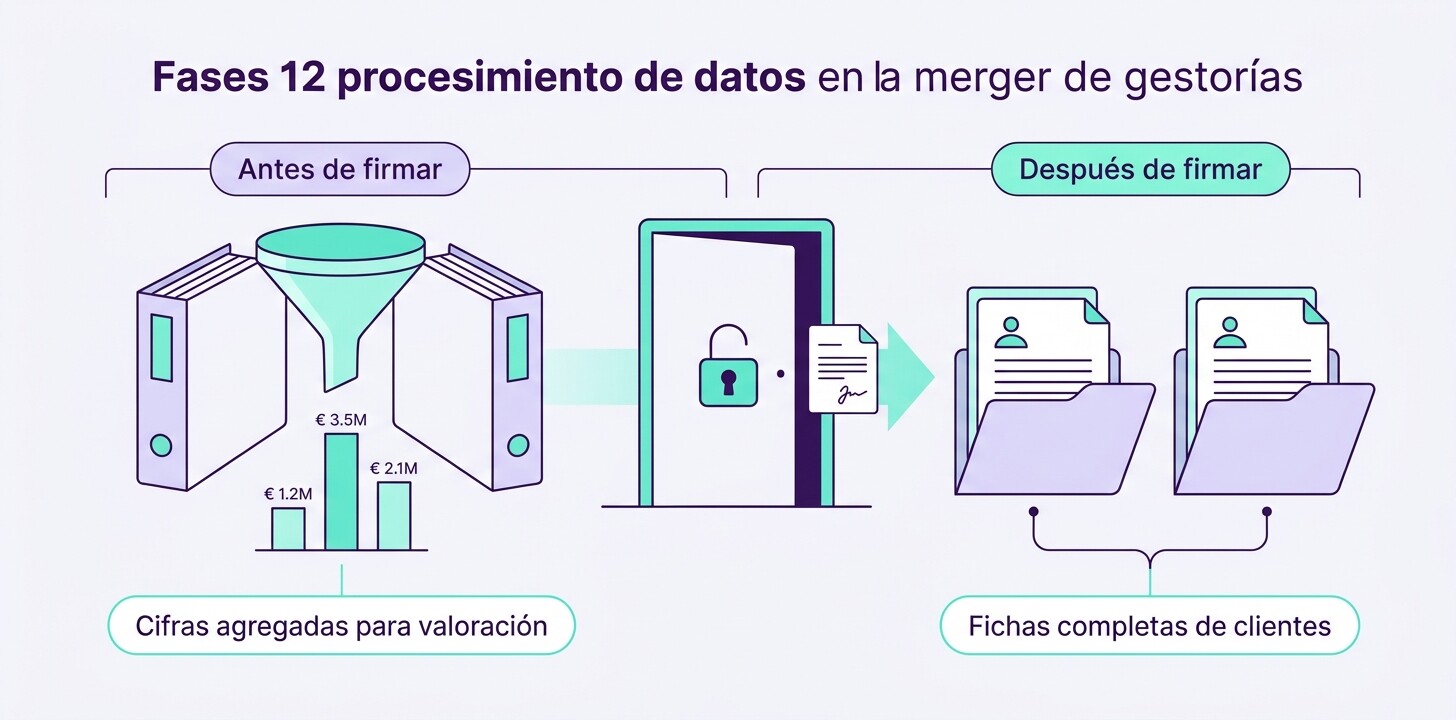
Tres consecuencias prácticas se deducen del texto. Primera: la presunción es «salvo prueba en contrario», así que un cliente que acredite que su caso no era necesario para la operación puede discutirla. Segunda: la comunicación «con carácter previo» está amparada, lo que permite la revisión previa de la otra cartera, pero solo en la medida de lo necesario: para valorar basta con datos agregados o seudonimizados (volumen de facturación por cliente, tipo de servicio, antigüedad), no con las fichas completas. Tercera: el artículo 21.2 prevé el caso de que la operación fracase: «la entidad cesionaria deberá proceder con carácter inmediato a la supresión de los datos, sin que sea de aplicación la obligación de bloqueo». Por eso conviene firmar un acuerdo de confidencialidad que lo recoja y que fije quién custodia qué información durante la negociación.
El encargo con cada cliente: lo que cambia y cómo comunicarlo
El cliente contrató a un despacho concreto. Con la fusión por absorción, el despacho que subsiste adquiere por sucesión universal los derechos y obligaciones del extinguido, de modo que continúa la relación; con una cesión de cartera, hace falta que el cliente conozca el cambio y pueda decidir. En cualquiera de los dos casos, la comunicación individual a cada cliente debería contener, como mínimo: quién será su interlocutor, desde qué fecha, qué datos fiscales de facturación cambian (razón social, NIF del prestador, cuenta de cobro de honorarios), si cambian las condiciones de la hoja de encargo y cómo puede ejercer sus derechos. Un cliente no está obligado a continuar: el mejor momento para saberlo es antes de firmar, porque una cartera que pierde una parte relevante de los clientes tras el aviso no vale lo que se valoró.
La relación de encargado del tratamiento (art. 28 del RGPD) también cambia de titular. Los contratos con los subencargados —programa contable, almacenamiento, firma electrónica— deben revisarse y unificarse. Sobre los pormenores del traspaso de datos al comprador véase el artículo sobre el artículo 21 de la LOPDGDD en la venta de una gestoría.
Poderes, certificados y notificaciones electrónicas
Es el capítulo que se olvida hasta que falla. Los apoderamientos y las autorizaciones que cada cliente dio al despacho original ante la AEAT, la Seguridad Social o las notificaciones electrónicas deben revisarse uno a uno y, cuando se extinga una de las sociedades, volver a otorgarse a favor de la que continúa. Los certificados digitales de cada cliente no se «traspasan» guardando un archivo: las vías válidas para trabajar con ellos y el protocolo de gestión de notificaciones en la Dirección Electrónica Habilitada única son el punto de partida. Durante la transición, conviene que alguien tenga asignada la vigilancia de las notificaciones de los clientes de ambos despachos: los plazos de acceso a una notificación electrónica son cortos y no esperan a que termine la integración.
La integración también se mide en vencimientos
Cuando dos carteras se juntan, el riesgo no es la fecha de la fusión sino el primer trimestre en que nadie sabe qué cliente de quién tiene el 303 pendiente. Un calendario único con plazos, responsables y estado por cliente evita ese hueco.
Ver funcionalidades¿Cómo tributa la fusión de dos despachos?
Si la operación cumple los requisitos del capítulo VII del título VII de la Ley 27/2014, del Impuesto sobre Sociedades, las rentas de la transmisión no se integran en la base imponible; el régimen se aplica salvo renuncia expresa, pero su comunicación a la AEAT es obligatoria y su falta de presentación está sancionada.
El artículo 76.1 define la fusión a efectos fiscales como la operación por la cual una o varias entidades transmiten en bloque su patrimonio a otra, «como consecuencia y en el momento de su disolución sin liquidación», mediante la atribución a los socios de valores de la entidad adquirente y, en su caso, de una compensación en dinero que no exceda del 10 % del valor nominal. El artículo 77.1 establece que no se integran en la base imponible las rentas que se pongan de manifiesto en esas transmisiones, con las condiciones que fija. Según el artículo 78.1, los bienes y derechos adquiridos «se valorarán, a efectos fiscales, por los mismos valores fiscales que tenían en la entidad transmitente antes de realizarse la operación», con la misma fecha de adquisición. La consecuencia práctica es que no se tributa en ese momento por la plusvalía latente del fondo de comercio del despacho absorbido: queda diferida.
Dos requisitos del artículo 89 conviene tener presentes. El primero, la comunicación: «La realización de las operaciones a que se refieren los artículos 76 y 87 de esta Ley deberá ser objeto de comunicación a la Administración tributaria, por la entidad adquirente de las operaciones», y «la falta de presentación en plazo de esta comunicación constituye infracción tributaria grave. La sanción consistirá en multa pecuniaria fija de 10.000 euros por cada operación». El segundo, el motivo: el artículo 89.2 excluye el régimen cuando la operación no se efectúe «por motivos económicos válidos, tales como la reestructuración o la racionalización de las actividades de las entidades que participan en la operación, sino con la mera finalidad de conseguir una ventaja fiscal». En una fusión de despachos los motivos válidos son fáciles de documentar —escala, relevo, especialización, cobertura— y conviene dejarlos escritos en el proyecto y en el acta, no en una conversación.
IVA y transmisiones patrimoniales
En el IVA, el artículo 7.1.º de la Ley 37/1992 declara no sujeta «la transmisión de un conjunto de elementos corporales y, en su caso, incorporales que, formando parte del patrimonio empresarial o profesional del sujeto pasivo, constituyan o sean susceptibles de constituir una unidad económica autónoma en el transmitente, capaz de desarrollar una actividad empresarial o profesional por sus propios medios». Y deja fuera de esa no sujeción, entre otras, «la mera cesión de bienes o de derechos». La lectura prudente es que una aportación o venta que incluya clientes, equipo, medios y contratos puede ser una unidad económica autónoma, mientras que ceder únicamente una lista de clientes se parece más a una cesión de derechos con repercusión de IVA. Es una de las cuestiones en que merece la pena una consulta a la Dirección General de Tributos antes de firmar, porque el 21 % sobre el precio de una cartera cambia el cálculo.
En el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, la modalidad de operaciones societarias establece en su artículo 19.2.1.º que «no estarán sujetas» las operaciones de reestructuración, de modo que una fusión por absorción entre dos sociedades no devenga este impuesto. Los honorarios de notaría y registro sí se pagan en todo caso.
Los trámites censales (baja en el censo de la sociedad extinguida, modificación de la que continúa, epígrafes del Impuesto sobre Actividades Económicas) y los efectos sobre los pagos fraccionados y la declaración del ejercicio en curso se trabajan caso a caso con el asesor fiscal de cada sociedad. Es una de esas ocasiones en que al gestor le toca ser su propio cliente: conviene hacerlo con la misma disciplina de plazos que se aplica a la cartera.
¿Cómo se reparte el capital entre dos despachos de distinto tamaño?
Se reparte según el valor relativo de cada despacho, que se fija con la relación de canje del proyecto de fusión; el error habitual es valorar por número de clientes en lugar de por ingresos recurrentes y por la calidad de esa recurrencia. El artículo 36 del Real Decreto-ley 5/2023 regula el tipo de canje y el artículo 49 la protección de los socios en esa relación, de modo que quien considere que no se le ha valorado bien tiene vías formales de reclamación.
Antes de hablar de números, cada parte debería poner sobre la mesa la misma información. Esta lista de revisión previa sirve de partida:
| Área | Qué pedir a la otra parte | Por qué cambia el valor |
|---|---|---|
| Ingresos | Facturación por cliente y por servicio de los tres últimos ejercicios | Distingue recurrencia (iguala) de trabajo puntual |
| Concentración | Peso de los diez primeros clientes sobre el total | Un cliente con un peso muy alto en el ingreso es un riesgo, no un activo |
| Encargos | Hojas de encargo firmadas y alcance real del servicio | Un alcance ilimitado sin cobrar es trabajo gratis que se hereda |
| Contingencias | Reclamaciones, sanciones a clientes por errores del despacho, seguro de responsabilidad civil | La sociedad que continúa hereda lo anterior |
| Equipo | Plantilla, convenio, antigüedad, bajas, cotización | Art. 44 ET y art. 142 LGSS: se hereda también la deuda |
| Cuentas | Cuentas anuales y balance de los tres últimos ejercicios (art. 46 RDL 5/2023) | Base del balance de fusión |
| Datos | Registro de tratamientos, encargos y subencargados, brechas previas | La protección de datos del conjunto es la del eslabón más débil |
| Software | Programas, licencias, vencimiento y permanencia de cada contrato | Una licencia con permanencia es un coste fijo de la integración |
Dos reglas ayudan a no equivocar el reparto. La primera: valorar cada cartera con el mismo método, y no con el que favorece a quien lo propone. En el artículo sobre el valor de una cartera de clientes se explican los criterios habituales y su límite: gran parte de los múltiplos que circulan proceden de intermediarios con interés en cerrar operaciones. La segunda: separar lo que se valora de lo que se paga. Una parte del precio o de la participación puede quedar condicionada a que los clientes se mantengan durante los dos o tres primeros años, y los socios que salen del día a día pueden permanecer vinculados un periodo de transición. Son pactos habituales en el sector que deben constar por escrito y que la fusión en sí no resuelve.
¿Qué se hace con los dos programas contables?
Lo prudente es no apagar ninguno el primer día: se fija un programa de destino, se migra por oleadas de clientes empezando por los de menor complejidad y se conserva el programa de origen en solo consulta hasta cerrar el ejercicio. Los despachos suelen subestimar este frente porque se piensa en términos de licencias, cuando el trabajo está en el histórico contable, en las plantillas de asientos, en los modelos ya generados y en el hábito de cada empleado.
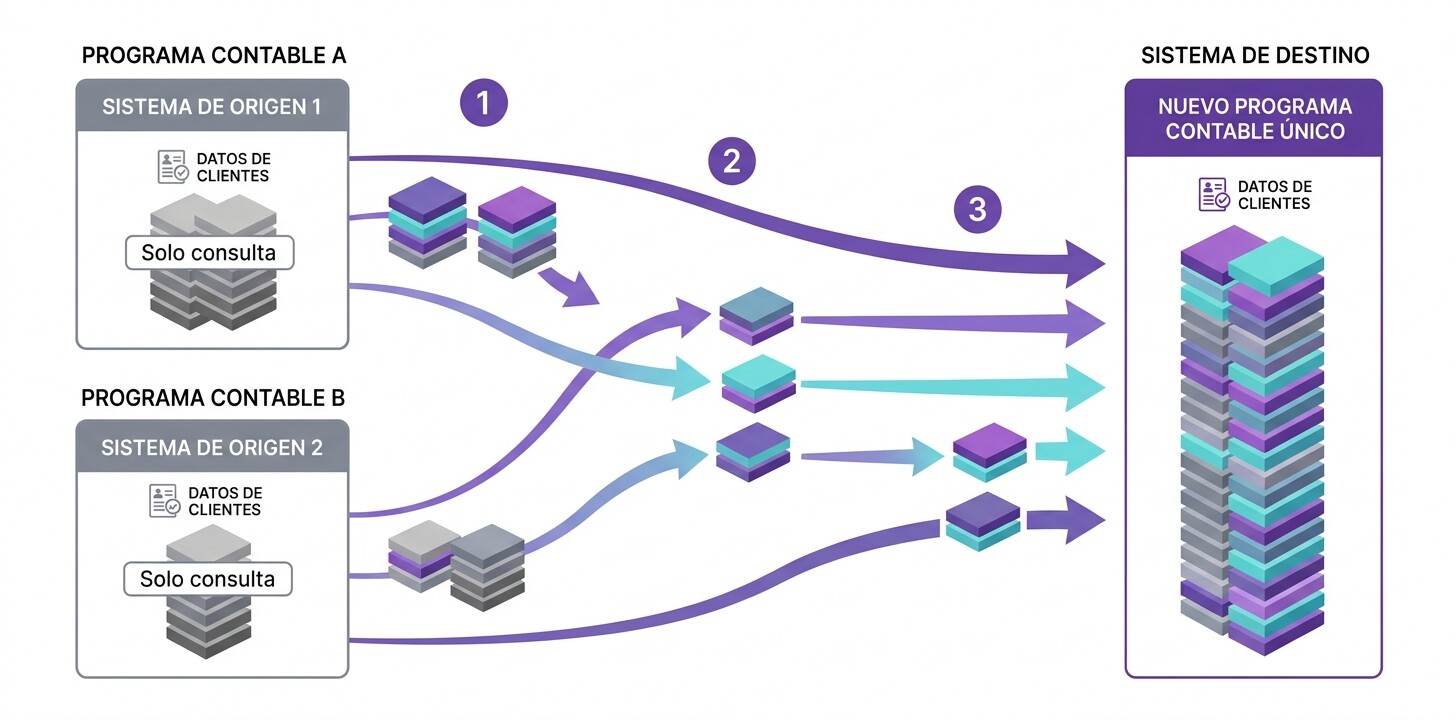
Los criterios para decidir cuál de los dos programas sobrevive son más técnicos que de marca:
- Quién tiene la cartera más compleja. El programa que ya lleva sociedades con nóminas, inmovilizado y varias actividades difícilmente se sustituye por el que lleva autónomos en estimación directa simplificada.
- Vencimiento y permanencia de las licencias. Si una de las dos acaba en seis meses y la otra en tres años, la decisión económica ya está tomada.
- Exportación del histórico. Conviene pedir al fabricante, antes de decidir, qué formatos de salida ofrece y en qué plazo. A partir del Reglamento (UE) 2023/2854, de datos, los contratos de servicios en la nube deben permitir el cambio de proveedor con un preaviso máximo de dos meses; el detalle está en el artículo sobre el Reglamento de Datos y el cambio de software de gestoría.
- Permisos y reparto de clientes. En un despacho unido, el equipo de cada antiguo despacho debe ver sus clientes y no los del otro hasta que se decida lo contrario. Los criterios están en el artículo sobre usuarios y permisos por rol.
Para el traspaso de contabilidad entre programas, el método y los formatos están descritos en el artículo sobre migrar de A3 o Sage sin perder el histórico contable. Y si lo que se unifica son los flujos de facturas hacia el programa contable, hay guías por programa: a3ASESOR y Conta3 (Cegid).
Lo que aporta CopilotGestoria en una integración
CopilotGestoria no obliga a ninguno de los dos despachos a cambiar de programa contable: trabaja por encima, leyendo las facturas, calculando los modelos y generando los asientos para el programa que cada cliente ya utiliza. En una integración eso permite mantener los dos programas contables mientras se unifica el flujo de entrada, el calendario de modelos y el portal del cliente. Trabaja con los principales programas contables, entre ellos a3, Conta3, Glasof, ContaSol y Sage Despachos. Y permite dar a cada persona del equipo acceso solo a los clientes que lleva, algo útil para repartir la cartera de dos antiguos despachos sin mezclarla.
Asientos contables desde las facturas, para el programa que ya usas
La guía explica cómo se generan los asientos desde las facturas leídas y cómo se exportan a Sage, a3, ContaSol y Glasof, que es lo que permite mantener dos programas contables durante la transición.
Descargar la guía¿Cuánto tarda y en qué orden se hace? Una hoja de ruta orientativa
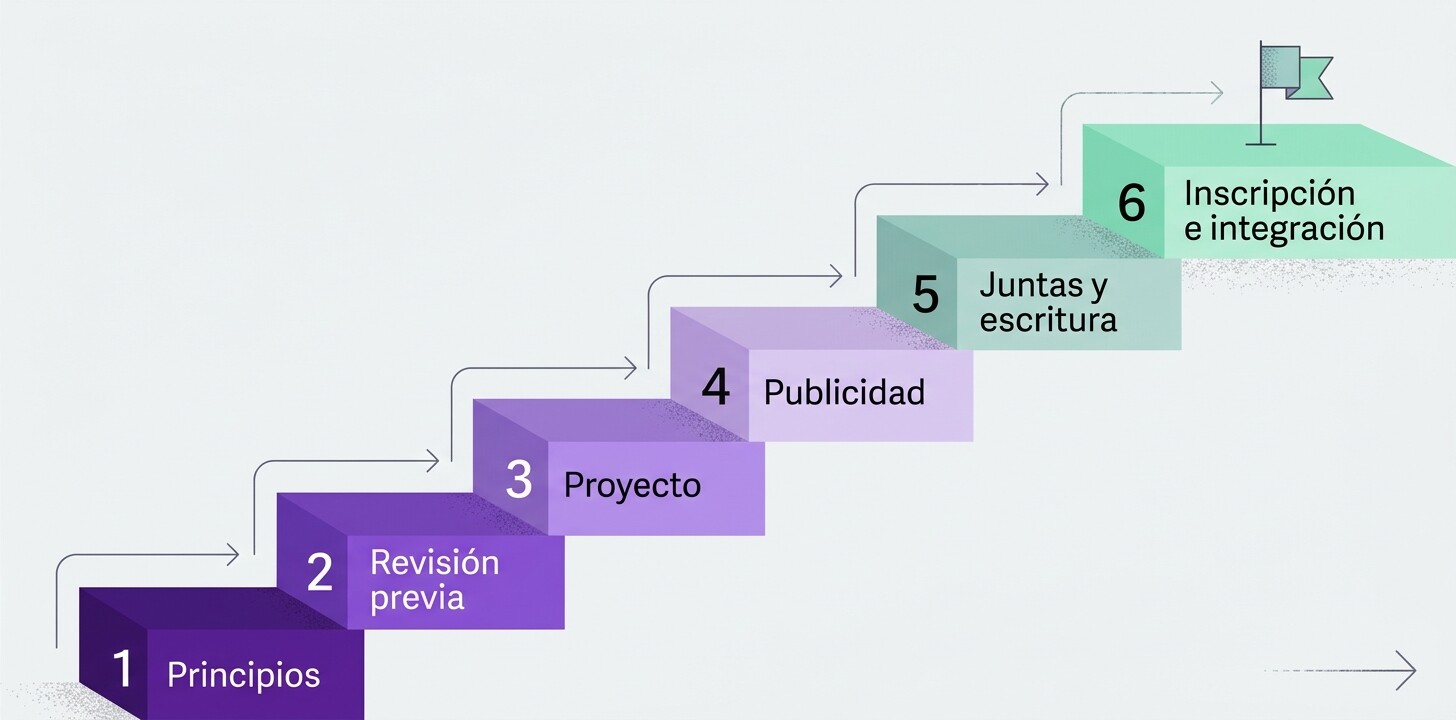
Una fusión entre dos sociedades pequeñas que lo tienen todo preparado cabe en unos cuatro o cinco meses; la mayor parte del tiempo no la consume el Registro sino la revisión previa, el acuerdo sobre la plantilla y la integración de los programas. Es una estimación propia y no un plazo legal: el artículo 7 del Real Decreto-ley 5/2023 solo fija que la documentación esté publicada un mes antes de la junta, y el plazo del Registro depende de cada registrador.
| Fase | Contenido | Orden de magnitud |
|---|---|---|
| 1. Principios | Acuerdo de confidencialidad, carta de intenciones, reparto de papeles | 2 a 4 semanas |
| 2. Revisión previa | Intercambio de información agregada, contingencias, valoración y relación de canje | 3 a 6 semanas |
| 3. Proyecto y documentación | Proyecto común, informes, balances y estatutos de la sociedad resultante | 3 a 5 semanas |
| 4. Publicidad y comunicación | Inserción del proyecto, información a la plantilla, aviso a los clientes | Al menos 1 mes antes de la junta |
| 5. Juntas y escritura | Aprobación, publicación del acuerdo, plazo de acreedores, escritura | 1 a 2 meses |
| 6. Inscripción e integración | Registro Mercantil, trámites censales, apoderamientos, migración de programas por oleadas | El registro, semanas; la integración, 3 a 12 meses |
Lo que más se repite en las integraciones que salen mal se resume en cinco descuidos:
- Prometer a los clientes que «no cambia nada». Cambian el NIF del prestador, la factura de honorarios y, a menudo, el interlocutor. Mejor decirlo con antelación y con fecha.
- Dejar el calendario fiscal para después. Los plazos de los modelos no se suspenden por una fusión.
- No atar la permanencia de los socios que se retiran. El valor de una cartera cuyo titular se marcha depende de que el cliente siga confiando en alguien conocido durante la transición.
- Mezclar la información demasiado pronto. Cada ficha compartida antes de la firma es un tratamiento que habrá que justificar si la operación no sale.
- No decidir quién manda cuando los dos programas discrepan. Si un modelo sale distinto en uno y en otro, tiene que haber una persona responsable de decidir y un criterio escrito.
El orden más seguro es siempre el mismo: primero personas y obligaciones legales, después clientes y datos, y por último herramientas. Los programas se pueden cambiar en un fin de semana de enero; la confianza de la plantilla y de los clientes, no.
Hablar de la integración antes de elegir programa
Si estás valorando unir dos despachos con programas distintos, podemos revisar contigo qué formatos de entrada y salida intervienen y qué parte del flujo se puede unificar sin tocar la contabilidad de ninguno.
Hablar con el equipoPreguntas frecuentes sobre la fusión de gestorías
Conclusión: una fusión se gana antes de firmar
Fusionar dos gestorías no es un trámite sino una secuencia de decisiones: la forma jurídica determina el procedimiento; la plantilla se subroga con sus derechos y con las deudas anteriores (arts. 44 ET y 142 LGSS); los datos de los clientes pueden circular con la cautela del artículo 21 de la LOPDGDD; la tributación puede ser neutral, pero solo si se comunica y se justifica (art. 89 LIS); y el programa contable es la última pieza, no la primera. Las dos cifras que más pesan al decidir son también las menos tangibles: la proporción de clientes que se quedan tras el aviso y la proporción de la plantilla que sigue en doce meses.
El contexto del sector empuja en esa dirección: despachos que cesan por falta de relevo, dificultad general para captar talento y una oleada de operaciones de compra e integración que, según las fuentes citadas, seguirá creciendo. La alternativa a fusionarse no es quedarse igual, sino decidir con tiempo en lugar de por urgencia, y eso cambia el precio, el reparto y las condiciones que se pueden pedir.
Una síntesis práctica para empezar esta semana:
- Elegir la fórmula (fusión de sociedades, aportación, cesión o colaboración) con el notario y el abogado mercantil.
- Firmar un acuerdo de confidencialidad que prevea la supresión de los datos si la operación no se concluye (art. 21.2 LOPDGDD).
- Pedir a la otra parte el mismo paquete de información que se entrega: facturación por cliente, plantilla, contingencias y cuentas de tres ejercicios.
- Fijar por escrito el motivo económico de la operación (art. 89.2 LIS) y preparar la comunicación a la AEAT (art. 89.1).
- Programar la información a la plantilla para el momento de la convocatoria de las juntas (art. 44.8 ET).
- Inventariar poderes, certificados, notificaciones y programas contables antes de decidir cuál sobrevive.
Para consultar los textos citados: Real Decreto-ley 5/2023 (BOE), Ley Orgánica 3/2018 (BOE) y Ley 27/2014 del Impuesto sobre Sociedades (BOE). Sobre la presentación de los modelos desde el despacho una vez integrado el equipo, véase el artículo sobre presentar los modelos en la AEAT sin subir el fichero a mano.
Prueba CopilotGestoria con clientes de los dos despachos
Carga facturas de clientes de ambos despachos, comprueba cómo se reparten los permisos del equipo y revisa el calendario de modelos unificado, sin tocar el programa contable de ninguno.