Depende de qué datos sean y de qué operación se trate. Los datos que el despacho trata como responsable (contacto y facturación de sus propios clientes) pueden comunicarse al comprador sin consentimiento individual cuando la venta es una modificación estructural de sociedades o la transmisión de un negocio o de una rama de actividad empresarial: el artículo 21 de la LOPDGDD presume lícito ese tratamiento «salvo prueba en contrario», incluso antes de cerrar, si es necesario para el buen fin de la operación y garantiza la continuidad del servicio. Los datos que el despacho trata como encargado (nóminas, contabilidad, datos de trabajadores de sus clientes) no son del vendedor y requieren a cada cliente, y el gestor administrativo colegiado debe además cumplir un Código Deontológico que exige consentimiento expreso para ceder datos a terceros.
Redactado por el equipo de CopilotGestoria. Las normas y resoluciones citadas se enlazan a su fuente oficial; las inferencias propias se indican como tales.
Quien vende, compra o traspasa por jubilación un despacho se encuentra con una pregunta anterior a la valoración y al precio: qué puede enseñar y entregar al comprador, y en qué momento. El despacho guarda NIF, domicilios, datos bancarios, contratos y, según los servicios, nóminas y datos laborales de los trabajadores de sus clientes. No todo ese material tiene el mismo dueño ni la misma base legal.
La pregunta no es marginal. Según el Directorio Central de Empresas (DIRCE) del INE (tabla 73019), a 1 de enero de 2025 había 62.234 empresas en el grupo CNAE-2009 692 (actividades de contabilidad, teneduría de libros, auditoría y asesoría fiscal), frente a 62.884 en 2024 y 63.084 en 2023. Ese grupo no equivale a «gestorías», pero sirve de orden de magnitud: dentro de él, las personas físicas pasaron de 30.201 en 2023 a 28.820 en 2025. Según el resumen del Barómetro de la Asesoría 2026 de Wolters Kluwer publicado por AECEM el 3 de julio de 2026, el 22,9 % de los despachos ha realizado o prevé una operación corporativa; el 9,1 % cita la compra de carteras y el 5,7 % la venta del negocio. Como motivos, el 35,5 % señala la jubilación de socios y el 20,7 % la falta de sucesión.
El entorno de reclamación es exigente. La Agencia Española de Protección de Datos (AEPD) recibió 30.931 reclamaciones en 2025, un 64 % más que el año anterior, e impuso 48.108.765 euros en sanciones, según su nota de prensa del 6 de mayo de 2026. Esas cifras no miden ventas de despachos; indican que un cliente que descubre que sus datos han cambiado de manos sin explicación tiene un cauce abierto y utilizado para reclamar.
Los riesgos de equivocarse son de tres tipos: una reclamación individual de un cliente, la pérdida de clientes que se enteran por el comprador y no por el vendedor, y, para el gestor colegiado, una cuestión de secreto profesional. El artículo se ordena así: qué dice el artículo 21, qué operaciones cubre, qué datos no son del vendedor, qué revisar antes de firmar, qué firmar y cuándo, y qué ocurre con los apoderamientos de la AEAT. Quedan fuera el IVA de la compraventa y la subrogación de la plantilla del propio despacho (artículo 44 del Estatuto de los Trabajadores), que deben consultarse aparte.
Ordenar el expediente antes de abrir la conversación con un comprador
CopilotGestoria permite al gestor descargar cuando quiera sus datos y los de todos sus clientes en un único archivo, con formatos que abre cualquier programa. Está disponible en todos los planes, incluido el Gratuito (5 clientes, sin tarjeta).
¿Qué dice exactamente el artículo 21 de la LOPDGDD?
El artículo 21.1 de la Ley Orgánica 3/2018 (LOPDGDD) presume lícitos los tratamientos de datos, incluida su comunicación previa, que se deriven de una modificación estructural de sociedades o de la transmisión de un negocio o rama de actividad, si son necesarios para el buen fin de la operación y garantizan la continuidad del servicio. Es una presunción que admite prueba en contrario, no una autorización general.
El texto de la norma
Según el artículo 21.1 de la Ley Orgánica 3/2018:
«Salvo prueba en contrario, se presumirán lícitos los tratamientos de datos, incluida su comunicación con carácter previo, que pudieran derivarse del desarrollo de cualquier operación de modificación estructural de sociedades o la aportación o transmisión de negocio o de rama de actividad empresarial, siempre que los tratamientos fueran necesarios para el buen fin de la operación y garanticen, cuando proceda, la continuidad en la prestación de los servicios.»
Qué presume y qué no hace
- Presunción, no autorización. «Salvo prueba en contrario» significa que un interesado puede discutir la licitud del tratamiento concreto.
- Comunicación previa incluida. El texto alcanza a lo que se comunica antes de cerrar la operación, pero solo en la medida en que sea necesario para su buen fin.
- Continuidad del servicio. El tratamiento debe garantizar, cuando proceda, que los clientes sigan atendidos.
- No elimina el deber de informar. Los artículos 13 y 14 del Reglamento (UE) 2016/679 (RGPD) siguen aplicándose.
- No menciona la «cartera de clientes». Habla de modificación estructural y de transmisión de negocio o de rama de actividad. Leer en él una autorización general para vender carteras es una interpretación, no su texto.
No debe confundirse con el artículo 21 del RGPD, que regula el derecho de oposición del interesado y nada tiene que ver con las operaciones mercantiles.
Qué ocurre si la operación no se cierra
El artículo 21.2 prevé el caso de que la venta fracase: «En el caso de que la operación no llegara a concluirse, la entidad cesionaria deberá proceder con carácter inmediato a la supresión de los datos, sin que sea de aplicación la obligación de bloqueo prevista en esta ley orgánica.» La obligación recae en el comprador (la entidad cesionaria), es inmediata y no deja datos bloqueados. De ahí que cualquier contrato previo deba recoger esa supresión y un modo de acreditarla.
¿Qué operaciones cubre el artículo 21 y cuáles no?
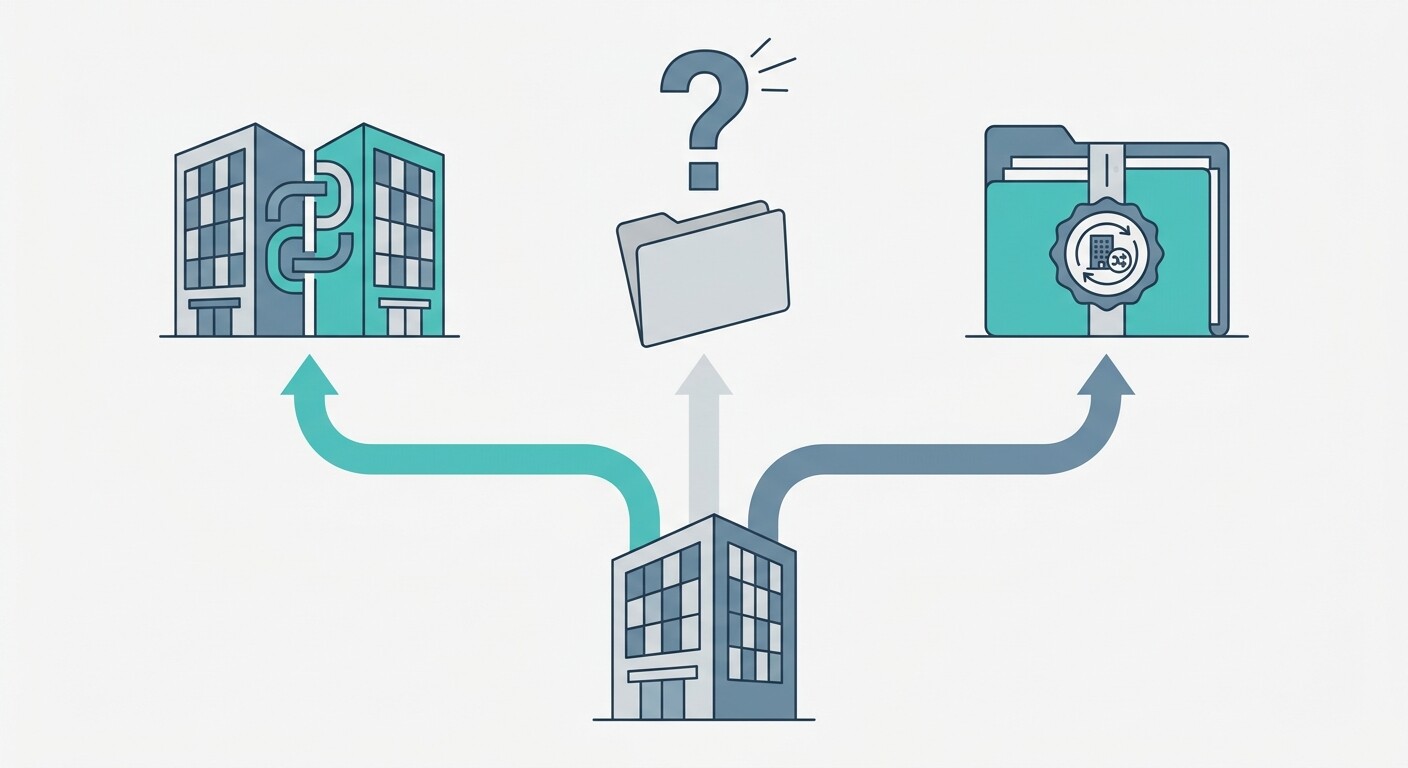
El artículo 21 cubre las modificaciones estructurales de sociedades y la transmisión de un negocio o de una rama de actividad empresarial; no menciona la venta de una cartera suelta de clientes ni la compra de participaciones. La tabla resume cómo encajan los supuestos habituales en un despacho.
| Operación | ¿Encaja en el artículo 21? | Qué conviene tener en cuenta |
|---|---|---|
| Fusión o escisión de la sociedad titular del despacho | Sí: «modificación estructural de sociedades» | Presunción de licitud, con el deber de informar a los clientes. |
| Aportación o transmisión del despacho como negocio o rama de actividad (clientes, equipo, medios y contratos) | Sí: «transmisión de negocio o de rama de actividad empresarial» | Presunción de licitud «salvo prueba en contrario»; hay que poder explicar que se transmite una unidad organizada y no solo un listado. |
| Venta de una cartera de clientes sin el resto del negocio | No lo dice el texto. La AEPD no se ha pronunciado sobre carteras de gestorías | El encaje es interpretativo. Un abogado debe valorar si hay una base propia del artículo 6.1 del RGPD o si se trata de una rama de actividad. |
| Compra de las participaciones de la sociedad titular | No es una comunicación de datos a otro responsable | Inferencia nuestra: la sociedad sigue siendo la responsable. Confirmarlo con un abogado, porque los pactos pueden cambiar la situación. |
| Operación que no llega a cerrarse | Artículo 21.2 | El comprador suprime los datos de inmediato, sin bloqueo. |
La cartera suelta y lo que dijo la AEPD sobre el anteproyecto
Antes de aprobarse la ley, el Informe 194/2017 del Gabinete Jurídico de la AEPD analizó el anteproyecto (entonces el artículo 18, con el mismo texto). Afirmó: «nos encontramos realmente ante una comunicación de datos de carácter personal y por ende ante un tratamiento que habrá de fundarse en alguna de las causas de legitimación previstas en el artículo 6.1 del Reglamento General de protección de datos.» Es un informe sobre un anteproyecto: no avala la venta de carteras, pero recuerda que entregar datos al comprador es una comunicación que necesita fundamento. Para operaciones que no sean las enumeradas por el artículo 21, ese fundamento debe buscarse fuera de él.
La compra de participaciones de la sociedad
Si el comprador adquiere las participaciones de la sociedad y esta sigue siendo la titular del despacho, no hay un nuevo responsable que reciba datos: cambia quién controla la sociedad, no quién decide sobre los datos. Es una inferencia razonable, no un criterio publicado. Conviene confirmarla con un abogado, sobre todo si el comprador va a integrar los ficheros en otra entidad después de la compra.
Registro de actividades de tratamiento por cliente
CopilotGestoria permite llevar el registro de actividades de tratamiento (artículo 30 del RGPD) por cliente y exportarlo en PDF. Ayuda a documentar qué datos trata el despacho y para quién.
¿Son del vendedor los datos que el despacho trata por encargo de sus clientes?
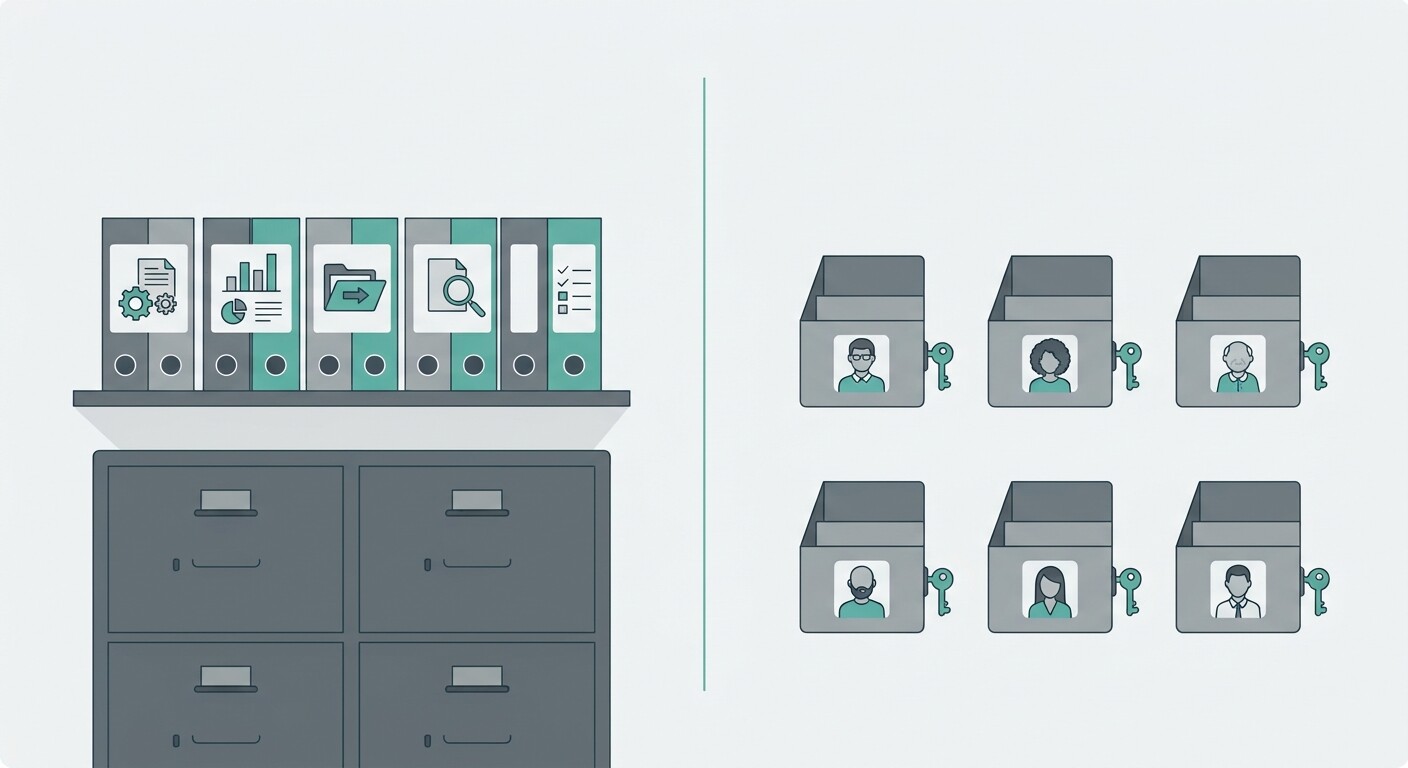
No: los datos que el despacho trata por encargo de un cliente (nóminas, contabilidad, datos de los trabajadores de ese cliente) pertenecen a la esfera del cliente, que es quien decide qué ocurre con ellos. El vendedor no puede transmitirlos como si fueran propios, y el artículo 21 de la LOPDGDD no los convierte en tales.
Qué dicen el RGPD y la LOPDGDD
- Según el artículo 28.2 del RGPD: «El encargado del tratamiento no recurrirá a otro encargado sin la autorización previa por escrito, específica o general, del responsable.»
- El artículo 28.3.g del RGPD dispone que el encargado, «a elección del responsable, suprimirá o devolverá todos los datos personales una vez finalice la prestación de los servicios de tratamiento, y suprimirá las copias existentes a menos que se requiera la conservación de los datos personales en virtud del Derecho de la Unión o de los Estados miembros».
- El artículo 33.2 de la LOPDGDD añade: «Tendrá asimismo la consideración de responsable del tratamiento quien figurando como encargado utilizase los datos para sus propias finalidades.»
- Y el 33.3: «El responsable del tratamiento determinará si, cuando finalice la prestación de los servicios del encargado, los datos personales deben ser destruidos, devueltos al responsable o entregados, en su caso, a un nuevo encargado.»
La consecuencia práctica es que la elección entre destruir, devolver o entregar a un nuevo encargado es del cliente, no de la gestoría. Si el vendedor entregara al comprador la contabilidad de un cliente por decisión propia, estaría usando esos datos con una finalidad que no ordenó el responsable, con el riesgo que describe el artículo 33.2.
El papel del despacho no es siempre el mismo
Las Directrices 07/2020 del Comité Europeo de Protección de Datos (versión 2.1, 7 de julio de 2021) incluyen el ejemplo de los contables: su calificación como responsable o encargado depende del caso, y con instrucciones muy detalladas del cliente sería encargado. Por eso no puede afirmarse que la gestoría sea siempre encargada. Hay que analizar servicio por servicio.
| Aspecto | Datos propios del despacho (responsable) | Datos tratados por encargo del cliente (encargado) |
|---|---|---|
| Ejemplos | Contacto y facturación de sus clientes; datos de sus proveedores y de su propio personal | Nóminas, contabilidad y datos de los trabajadores o clientes del cliente |
| Quién decide sobre ellos | El despacho | Cada cliente (artículos 28.2, 28.3.g del RGPD y 33.3 de la LOPDGDD) |
| Comunicación al comprador | Presunción de licitud del artículo 21 si la operación encaja, con deber de informar | No es del vendedor: hace falta la decisión del cliente |
| Al terminar la relación | Rigen los plazos de conservación del propio despacho | Suprimir, devolver o entregar a un nuevo encargado, a elección del cliente |
| Terceros que acceden | Se informa de los destinatarios (arts. 13 y 14 del RGPD) | Autorización previa por escrito del cliente (art. 28.2 del RGPD) |
El contrato de encargo no pasa solo al comprador
El artículo 1205 del Código Civil dispone que «La novación, que consiste en sustituirse un nuevo deudor en lugar del primitivo, puede hacerse sin el conocimiento de éste, pero no sin el consentimiento del acreedor.» Aplicarlo al contrato de encargo es razonamiento nuestro, no un criterio publicado por la AEPD: si el cliente contrató a un despacho concreto, que otro despacho ocupe su lugar exige, como mínimo, el consentimiento del cliente y un nuevo contrato de encargo entre el comprador y cada cliente que decida continuar. Un abogado debe confirmar cómo se aplica a cada tipo de contrato.
¿Qué datos de clientes puede ver el comprador antes de firmar?
Lo prudente es que, en la fase previa, el comprador vea datos agregados o anonimizados y que los datos identificados se entreguen solo cuando la operación esté acordada y sean necesarios. El artículo 21.1 alcanza a la comunicación previa, pero condicionada a que sea necesaria para el buen fin de la operación.
Qué se puede enseñar en la revisión previa
La revisión previa a la compra necesita números para valorar el despacho, no personas. Como criterio prudencial nuestro, en la primera fase bastan:
- número de clientes por tipo (autónomos, sociedades, comunidades);
- facturación del despacho por servicio, por tramos y sin identificar al cliente;
- antigüedad media de la relación y tasa de bajas, en cifras agregadas;
- volumen de nóminas, declaraciones y asientos, sin nombres.
Los datos seudonimizados no quedan fuera de la norma: según el considerando 26 del RGPD, si la persona puede identificarse con información adicional, siguen siendo datos personales. Sustituir el nombre por un código mientras el vendedor conserva la tabla de equivalencias no equivale a anonimizar. En cambio, cifras que ya no permiten identificar a nadie sí salen del ámbito del RGPD.
Qué se debe exigir antes de abrir la documentación
Un acuerdo de confidencialidad firmado por el comprador y por quienes vayan a ver la documentación; una finalidad limitada a valorar la operación; la prohibición de usar los datos para contactar con clientes antes del cierre; y la obligación de supresión si no se cierra, en línea con el artículo 21.2. No hemos localizado una guía de la AEPD específica sobre esta fase, por lo que estos puntos son práctica contractual prudente y no una exigencia publicada. Por la misma razón, conviene dejar constancia de quién accedió a qué y cuándo.
Permisos por rol y registro de quién hizo qué
CopilotGestoria permite crear usuarios del equipo con permisos por rol y consultar el registro de actividad (quién hizo qué). Sirve para limitar el acceso dentro del despacho.
¿Qué obligaciones añade ser gestor administrativo colegiado?
El gestor administrativo colegiado queda sujeto al secreto profesional y al Código Deontológico del Consejo General, que exige consentimiento expreso del cliente para ceder sus datos a terceros: una exigencia más estricta que la presunción del artículo 21 de la LOPDGDD. Son dos planos distintos y se aplican a la vez.
Lo que dicen el Estatuto y el Código
El Estatuto Orgánico de los Gestores Administrativos (Decreto 424/1963) obliga, en su artículo 24.13 (añadido por el Real Decreto 2532/1998), a «Guardar el secreto profesional de lo que conozca por razón de su actividad.» El artículo 24.2 exige conservar constancia de los asuntos «durante un período de cinco años».
El Código Deontológico del Consejo General de Gestores Administrativos (25 de septiembre de 2020), en su capítulo VI, establece: «El Gestor Administrativo cuidará expresamente de no divulgar, facilitar, publicar, comunicar o ceder cualquier dato de sus clientes, ni de sus operaciones, a terceros sin consentimiento expreso de los mismos». Su epígrafe D añade que el secreto permanece «incluso después de haber terminado la prestación de servicios al cliente, e incluso después de haber cerrado por cualquier motivo el despacho profesional».
Qué implica para la venta
Según la Memoria 2025 del Consejo General de Gestores Administrativos, había 7.466 colegiados a 31 de diciembre de 2025, de los que 5.869 eran ejercientes y 1.597 no ejercientes. Para ellos, aunque el artículo 21 presuma lícita la comunicación desde el punto de vista de la protección de datos, la vía más segura frente al Código es recabar el consentimiento expreso de cada cliente antes de ceder sus datos o su expediente. El orden recomendable es información al cliente y consentimiento primero, cesión después, y no al revés. Que el despacho cierre no extingue el deber de secreto sobre lo que conserve.
El Código solo vincula a los colegiados. No cabe extenderlo automáticamente a otros profesionales, como asesores fiscales que no pertenezcan a un colegio de gestores; su situación dependerá de sus propias normas y de los contratos con sus clientes.
¿Qué hay que firmar y cuándo en la venta de un despacho?
Hay que firmar, por este orden: un acuerdo de confidencialidad antes de la revisión previa, un contrato de compraventa con cláusulas de protección de datos, un nuevo contrato de encargo entre el comprador y cada cliente que continúe, y la comunicación a los clientes. La tabla sitúa cada documento en el calendario de la operación.
| Qué firmar o hacer | Cuándo | Con quién | Base |
|---|---|---|---|
| Acuerdo de confidencialidad con finalidad limitada | Antes de abrir la revisión previa | Comprador y su equipo | Práctica contractual prudente |
| Datos agregados o anonimizados en la primera fase | Antes del acuerdo de principio | Comprador | Considerando 26 del RGPD; art. 21.1 LOPDGDD (necesidad) |
| Cláusulas de datos en la compraventa: finalidad, datos incluidos, continuidad del servicio y supresión si no se cierra | En la firma del contrato | Comprador | Art. 21 LOPDGDD |
| Consentimiento expreso del cliente (gestor colegiado) | Antes de ceder datos o expediente | Cada cliente | Código Deontológico, cap. VI |
| Comunicación de la operación a los clientes | Al cerrar, antes de que el comprador se dirija a ellos; el comprador, como máximo en el mes siguiente | Cada cliente | Arts. 13 y 14 del RGPD |
| Nuevo contrato de encargo con el comprador, o decisión sobre devolver, suprimir o entregar los datos | Antes de que el comprador acceda a datos tratados por encargo | Cada cliente | Arts. 28.2 y 28.3.g del RGPD; art. 33.3 LOPDGDD |
| Nuevos apoderamientos ante la AEAT | Antes de actuar en nombre del cliente | Cada cliente | Resolución de 18 de mayo de 2010 |
| Acuerdo escrito sobre quién conserva la documentación | En la firma | Comprador | Ley 10/2010, art. 25.1; Estatuto, art. 24.2 |
La información a los clientes
El comprador recibe los datos del vendedor y no del interesado, de modo que le corresponde informar conforme al artículo 14 del RGPD: «dentro de un plazo razonable, una vez obtenidos los datos personales, y a más tardar dentro de un mes», o, si los datos se usan para comunicarse con el interesado, a más tardar en la primera comunicación. En la práctica, es mejor que el aviso salga del vendedor, con quien el cliente tiene la relación, antes de que llegue el comprador. En el procedimiento E/12088/2019, que se explica más abajo, el cedente avisó a los clientes por correo electrónico.
Contrato de encargo del tratamiento con cada cliente
CopilotGestoria genera el contrato de encargo del tratamiento entre la gestoría y cada cliente (artículo 28 del RGPD) en PDF, con descarga y la opción de subir un contrato propio.
¿Qué pasa con los apoderamientos de la AEAT y con la conservación de documentos?
Los apoderamientos ante la AEAT los otorga cada cliente a un apoderado concreto, de modo que, si cambia el titular del despacho, hay que dar de alta apoderamientos nuevos. No existe una fórmula legal que diga que sean «intransmisibles»; es consecuencia de que el poder se otorga a una persona determinada.
Registro de apoderamientos y colaboración social
Según la Resolución de la AEAT de 18 de mayo de 2010, los apoderamientos «surtirán efecto desde la fecha de su incorporación al Registro de apoderamientos», y el apoderado que renuncie debe comunicarlo «de manera fehaciente al representado». La sede electrónica de la AEAT fija una vigencia máxima de cinco años: los apoderamientos anteriores al 2 de abril de 2021 que no se prorrogaron perdieron efectividad el 2 de abril de 2026. Al revisar la cartera de un despacho que se traspasa, conviene comprobar cuáles siguen vigentes.
Si el despacho actúa en colaboración social, el artículo 79.2 y 3 del Real Decreto 1065/2007 prevé la adhesión mediante un «documento individualizado de adhesión» del colegiado o asociado. Es individual, y cómo opera al cambiar el titular debe consultarse con el colegio o asociación correspondiente.
Conservación de documentación tras la venta
La Ley 10/2010 de prevención del blanqueo de capitales incluye entre los sujetos obligados, en su artículo 2.1.m, a los «asesores fiscales» y contables externos, y su artículo 25.1 exige conservar la documentación «durante un período de diez años». El Estatuto de los Gestores fija cinco años para la constancia de los asuntos. Si el vendedor entrega los expedientes al comprador, conviene pactar por escrito quién conserva qué y durante cuánto tiempo. Cómo se reparte esa obligación entre ambos es una cuestión que debe resolver un abogado.
Una relación de comprobaciones útil antes del traspaso: apoderamientos vigentes por cliente y fecha de incorporación al Registro; clientes con adhesión de colaboración social; expedientes sujetos a conservación de diez años; y documentos que el cliente prefiera recuperar en lugar de que se entreguen al comprador.
¿Qué ha sancionado la AEPD y qué no?
No hemos encontrado ninguna sanción de la AEPD por la venta de un despacho amparada en el artículo 21; el caso más cercano es una multa de 4.000 euros a una asesoría por ceder datos de una clienta a otra gestoría sin su consentimiento, y no era una compraventa. Conviene leer ambos precedentes con sus límites.
PS/00116/2021: una asesoría sancionada, sin venta de por medio
En el procedimiento sancionador PS/00116/2021, la AEPD impuso 4.000 euros a una asesoría por infringir el artículo 6 del RGPD: había transmitido los datos de una clienta (nombre, apellidos y domicilio) «a la gestoría [...] sin su consentimiento». La clienta lo descubrió por una factura de la otra gestoría, del 31 de marzo de 2020, y reclamó el 4 de junio de 2020; la asesoría no contestó a la AEPD. No era una venta de despacho y no se invocó el artículo 21. Sirve como advertencia sobre lo que ocurre cuando la comunicación no tiene respaldo y, además, no se atiende a la autoridad. El máximo legal del artículo 83.5 del RGPD (20 millones de euros o el 4 % de la facturación) no es lo que se aplicó aquí.
E/12088/2019: una venta de patrimonio archivada
En la actuación E/12088/2019, archivada, una empresa de alarmas vendió parte de su patrimonio y los contratos pasaron al adquirente (12 de enero de 2018). La AEPD señaló: «La cesión de datos de carácter personal amparada por dicha operación no requiere el consentimiento del afectado, tal y como recoge el art. 21 de la LOPDGDD.» Añadió que «la licitud de dicho tratamiento de datos personales en estas operaciones mercantiles se basa en el interés legítimo perseguido por el responsable del tratamiento o por un tercero.» El cedente avisó a los clientes por correo electrónico el 5 de junio de 2018. No era una gestoría, de modo que no resuelve lo que ocurre con las nóminas o la contabilidad que un despacho trata por encargo de sus clientes.
Entre ambos precedentes queda una zona sin resolver: la venta de carteras de despachos. Mientras la AEPD no se pronuncie, la prudencia recomienda actuar como si la presunción pudiera discutirse y documentar la necesidad de cada dato entregado.
Conclusión: qué hacer antes de abrir la conversación con un comprador
La respuesta a la pregunta del título tiene tres partes que conviene no mezclar:
- Datos propios del despacho: el artículo 21 de la LOPDGDD presume lícita su comunicación al comprador si la operación es una modificación estructural o una transmisión de negocio o rama de actividad, y si es necesaria y garantiza la continuidad del servicio. Es una presunción, no exime de informar y no menciona la cartera suelta.
- Datos tratados como encargado: no son del vendedor. Decide cada cliente, y el comprador necesita su propio contrato de encargo.
- Gestor colegiado: el Código Deontológico exige consentimiento expreso para ceder datos de clientes. Es más estricto que la ley.
A esto se suman los apoderamientos ante la AEAT, que hay que dar de alta de nuevo si cambia el titular, y los plazos de conservación del Estatuto y de la Ley 10/2010. Los gestores que preparan una venta por jubilación o por falta de sucesión suelen empezar por lo mismo: saber qué tienen, de quién es y qué contratos lo respaldan. Una buena parte del trabajo es de orden interno y se puede hacer antes de hablar con ningún comprador.
Quien quiera profundizar en el aspecto económico de la operación puede leer cuánto vale la cartera de clientes de una gestoría, y quien se plantee seguir independiente, cómo competir con los fondos que compran gestorías sin vender el despacho. Para las fuentes oficiales, la AEPD y el BOE son el punto de partida.
Los datos de población empresarial proceden de la tabla 73019 del INE; los del Barómetro de la Asesoría 2026 de Wolters Kluwer, del resumen publicado por AECEM. Recuerda: este texto no es asesoramiento jurídico y cada operación debe revisarla un abogado.
Documentar la protección de datos del despacho, cliente a cliente
CopilotGestoria incluye contratos de encargo del tratamiento, registro de actividades de tratamiento por cliente y gestión de solicitudes de derechos de los interesados (acceso, supresión, portabilidad) con paquete descargable. El plan Gratuito admite 5 clientes y no pide tarjeta; los planes de pago son Starter (15 €/mes), Professional (49 €/mes) y Enterprise (99 €/mes).