Actualizado: 2 de septiembre de 2026 · Redactado por el equipo de CopilotGestoria. Las citas normativas están transcritas del texto oficial en castellano del Reglamento (UE) 2023/2854 publicado en el Diario Oficial de la Unión Europea (DOUE).
No, no te pueden cobrar por sacar tus datos al cambiar de software de gestoría a partir del 12 de enero de 2027, siempre que ese software esté en la nube. Lo dice el artículo 29.1 del Reglamento (UE) 2023/2854, el Reglamento Europeo de Datos: «A partir del 12 de enero de 2027, los proveedores de servicios de tratamiento de datos no impondrán al cliente ningún coste por cambio por el proceso de cambio». Hasta esa fecha sí pueden cobrarte, pero solo los costes que tengan «una relación directa con el proceso de cambio» (art. 29.3), nunca un precio comercial. Y hay una condición previa que lo decide todo: el reglamento alcanza únicamente al software prestado como servicio en la nube (art. 2.8); si tu programa está instalado en el servidor del despacho, no te da nada y manda el contrato que firmaste.
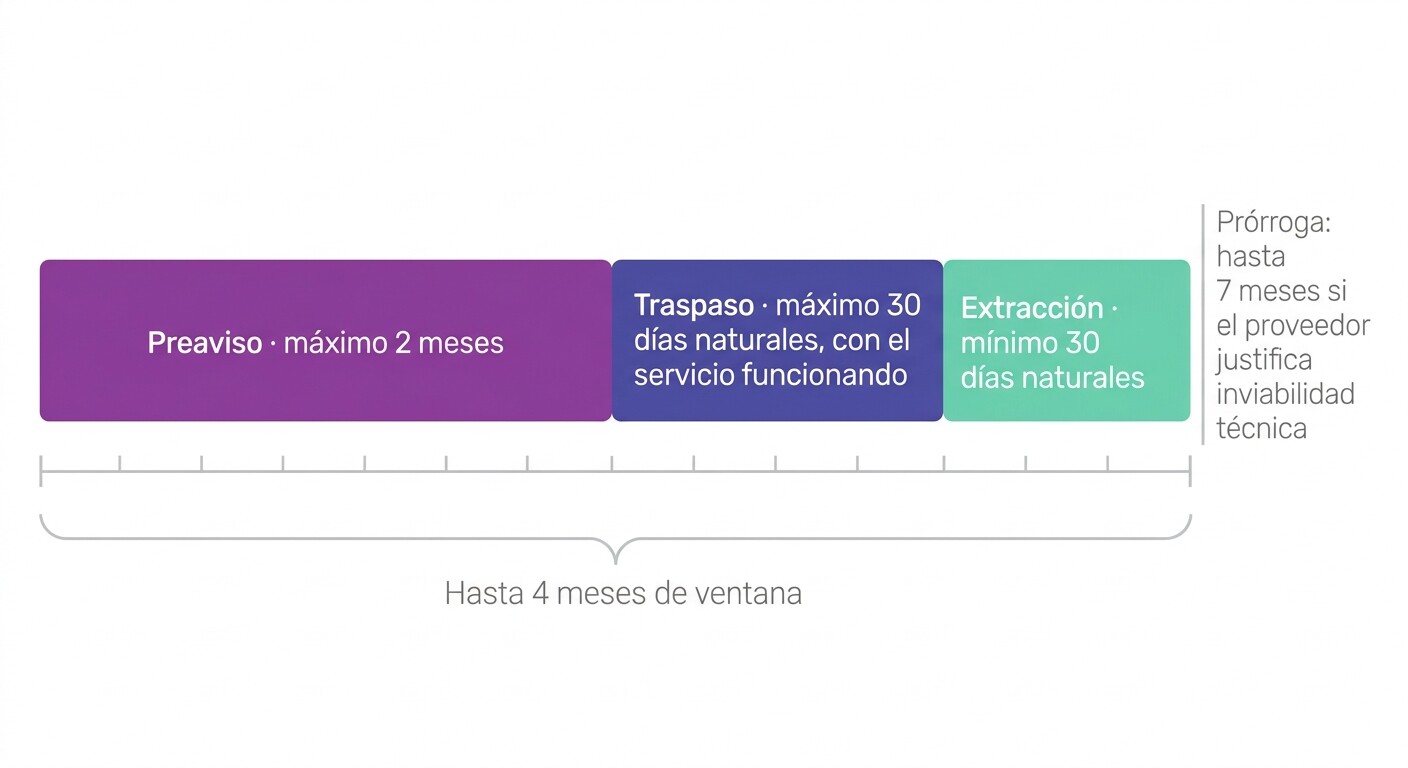
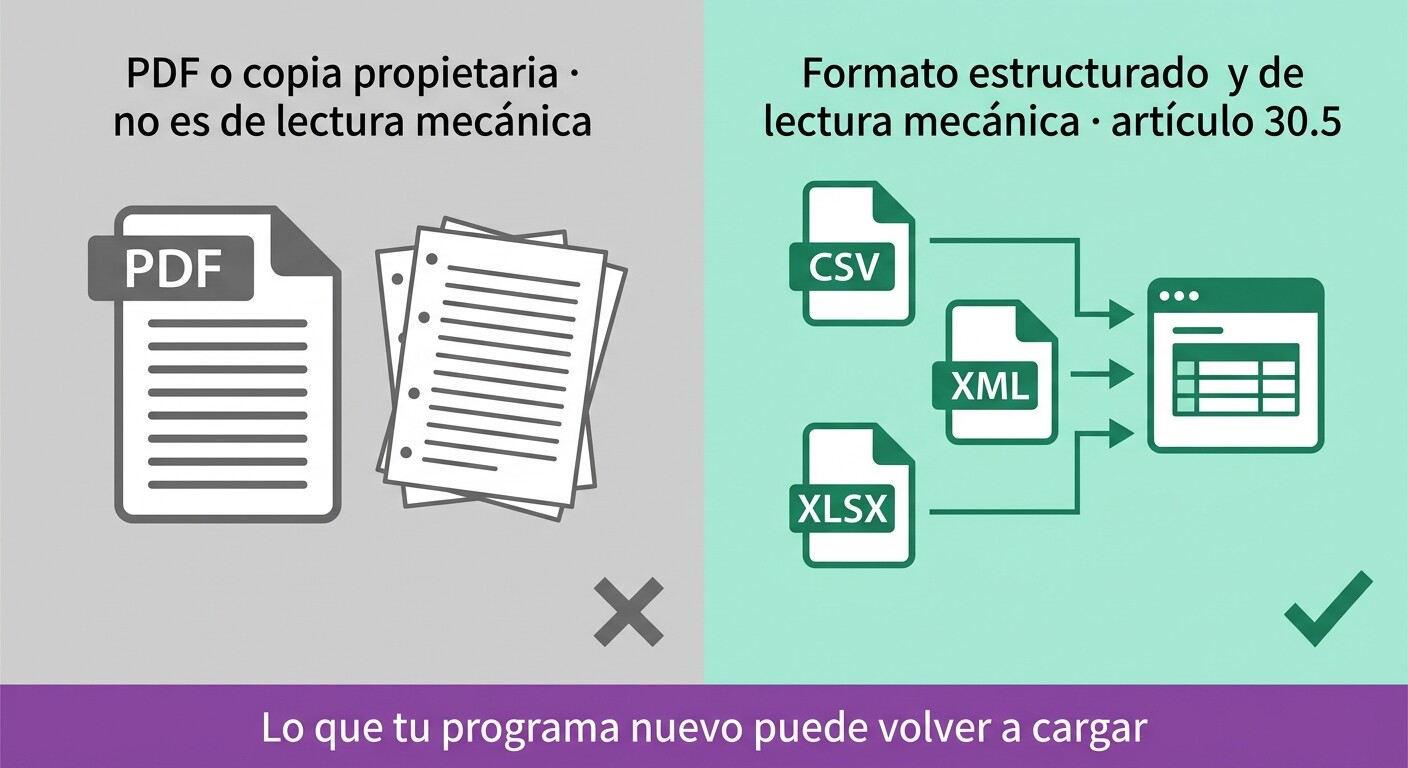
Esa es la respuesta corta. La larga es más útil, porque el derecho que de verdad se usa en 2026 no es el de enero de 2027: es el que ya está vigente desde el 12 de septiembre de 2025. Un preaviso que no puede pasar de dos meses, un traspaso que no puede durar más de treinta días naturales con el servicio funcionando, treinta días más para terminar de extraer lo que falte, y la obligación de entregarte los datos «en un formato estructurado, de utilización habitual y de lectura mecánica». Traducido: un PDF de los libros no cumple.
Conviene decir también lo que este reglamento no hace. No prohíbe las permanencias. No prohíbe las penalizaciones por resolución anticipada. No te devuelve la cuota mientras el contrato siga vigente. No obliga a que el programa nuevo funcione igual que el viejo. Y en España no existe todavía autoridad competente designada ni régimen sancionador nacional: quien te diga que esto se denuncia y acarrea una multa de veinte millones está mezclando capítulos del reglamento.
A quién le importa: según el Barómetro de la Asesoría 2026 de Wolters Kluwer, en España hay unas 60.000 asesorías y el 77 % tiene menos de diez empleados, es decir, no tienen departamento jurídico para leerse un reglamento europeo de 71 páginas. El mismo barómetro señala que el 53 % ya trabaja con modelos híbridos apoyados en la nube y que el 74 % apuesta por un modelo colaborativo con sus clientes gracias a la nube: a más de la mitad del sector le aplica ya el capítulo VI sin saberlo.
Lo que viene a continuación: un test de treinta segundos para saber si tienes derechos, el calendario completo, la lista de lo que te tienen que entregar y en qué formato, una guía de comprobación de ocho cláusulas para auditar tu contrato antes de que se renueve solo, y qué hacer si tu proveedor se niega.
1. «Me quiero cambiar de programa y me dicen que sacar mis datos cuesta X»
La escena se repite en cualquier despacho. Llega la renovación, sube el precio o el comercial anuncia que tu versión deja de tener soporte. Alguien pregunta cuánto costaría irse y la respuesta no llega en euros, sino en forma de fricción: «te podemos dar una copia de seguridad del programa», «los listados te los sacamos en PDF», «el traspaso lo lleva nuestro departamento de migraciones, te pasamos presupuesto».
Que esa fricción existe está documentado. En el foro oficial de Sage en español, un usuario relataba en 2021 que «un comercial de Sage me llamó y me dijo que el programa que teníamos (Plus licencia perpetua) dejara de funciona dentro de los 5 días», y que después «la migración no ha llevado todas las subcuentas de gasto y ingreso». En otro hilo, la condición para traspasar los datos de ContaPlus a Sage 50 era «tener como mínimo instalada una versión de contaplus 2013 Release 41»: para sacar tus datos, primero tienes que estar al día de licencia. Y en el foro de plangeneralcontable la respuesta estándar cuando dos programas no se entienden lleva más de una década siendo la misma —el hilo es de noviembre de 2013—: «Si vuestros programas de contabilidad no coinciden, teneis derecho a solicitar toa la documentación en papel».
Papel. En 2013 era lo razonable. En 2026, entregar en papel o en PDF la contabilidad de doscientas empresas equivale a no entregarla, porque no puedes seguir trabajando con ella.
La respuesta que te da hoy internet (y por qué no te sirve)
Si buscas «obligación legal de exportar mis datos», la respuesta dominante es el artículo 20 del RGPD, el derecho a la portabilidad. Es correcta para tu vida privada y equivocada para tu despacho: el artículo 20 del Reglamento (UE) 2016/679 protege al interesado, que por definición del artículo 4.1 es siempre una persona física, y solo sobre sus datos personales. No protege a una sociedad limitada sobre su base de datos contable, ni a una gestoría sobre el libro diario de sus clientes.
Lo que sí responde es el capítulo VI del Reglamento (UE) 2023/2854, artículos 23 a 31. Ahí el titular del derecho es el «cliente», definido en el artículo 2.30 como «una persona física o jurídica que ha establecido una relación contractual con un proveedor de servicios de tratamiento de datos». Tu despacho, con nombre y NIF.
| Pregunta | Artículo 20 RGPD (portabilidad) | Reglamento de Datos, capítulo VI (arts. 23-31) |
|---|---|---|
| ¿Quién tiene el derecho? | El interesado: siempre persona física (art. 4.1 RGPD) | El cliente: persona física o jurídica (art. 2.30) |
| ¿Sobre qué datos? | Solo datos personales que él haya facilitado | Todos los «datos exportables»: entrada, salida y metadatos, es decir, datos sobre los datos como la fecha o el autor (art. 2.38) |
| ¿Cubre la contabilidad de una SL cliente? | No | Sí |
| ¿Cubre configuración y aplicaciones? | No | Sí, como «activos digitales» (art. 2.32) |
| Plazo | 1 mes, prorrogable 2 más (art. 12.3 RGPD) | 2 meses de preaviso + 30 días de traspaso + 30 de extracción (art. 25.2) |
| Coste | Gratuito | Reducido hasta el 11-1-2027; cero desde el 12-1-2027 (art. 29) |
| Autoridad en España | Agencia Española de Protección de Datos (AEPD), operativa y con potestad sancionadora | Ninguna designada todavía (art. 37) |
La normativa de consumo tampoco te ampara. La Ley 10/2025, de 26 de diciembre, de servicios de atención a la clientela (BOE-A-2025-26698) obliga a avisar con quince días de antelación de la renovación automática de una suscripción digital, pero su ámbito son las relaciones con consumidores y usuarios. Una gestoría que contrata software para su actividad profesional no es consumidora. Ese hueco —empresa pequeña frente a proveedor grande, sin normativa de consumo detrás— es el que viene a llenar el Reglamento Europeo de Datos.
Antes de seguir: comprueba que puedes salir de donde estés
El mejor momento para saber si tu programa te deja marcharte no es cuando ya te quieres ir. CopilotGestoria exporta e importa el libro diario en xdiario (Sage/ContaPlus), a3 SUENLACE y ContaSol, y lo exporta además en CSV y XLSX: entra y sale por la misma puerta, y convive con el programa que ya usas.
Ver formatos de entrada y salida2. Test de 30 segundos: ¿tu programa está en la nube o instalado en tu servidor?
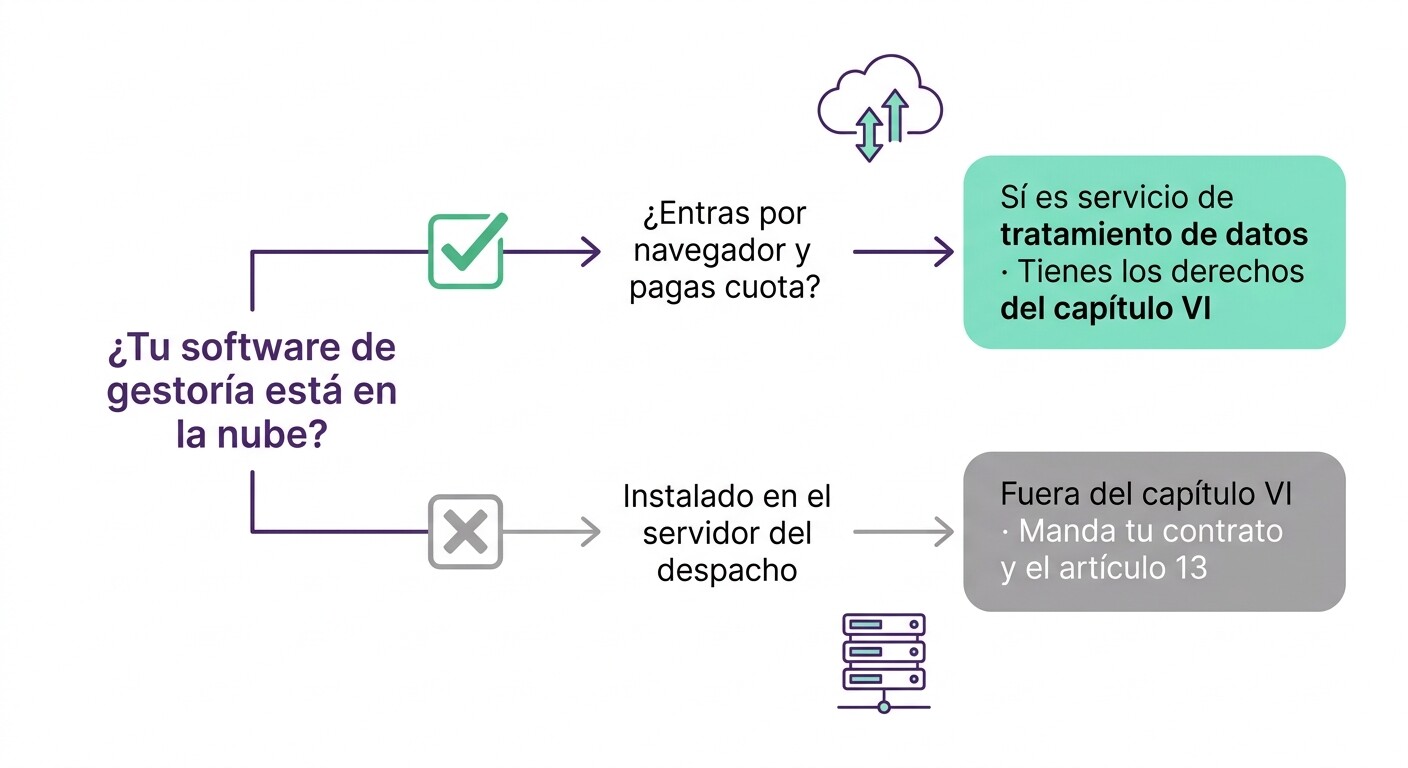
Esta es la pregunta previa y casi nadie la plantea. Todo el capítulo VI cuelga de una definición, la del artículo 2.8: «servicio digital que se presta a un cliente y que permite un acceso de red ubicuo y bajo demanda a un conjunto compartido de recursos informáticos configurables, modulables y elásticos […] que puede movilizarse y liberarse rápidamente con un mínimo esfuerzo de gestión o interacción con el proveedor de servicios».
En castellano de despacho: si entras a tu programa con un navegador o con un programa instalado que se conecta a los ordenadores del fabricante y pagas una cuota periódica, es un servicio de tratamiento de datos y tienes los derechos del capítulo VI. Si lo tienes instalado en un servidor de tu oficina y solo pagas mantenimiento, no lo es: ahí manda tu contrato y, como veremos, el artículo 13.
| Cómo tienes el software | ¿Es «servicio de tratamiento de datos»? | ¿Preaviso máximo de 2 meses? | ¿Coste cero en 2027? | Base |
|---|---|---|---|---|
| En la nube, por cuota (fiscal-contable, laboral o facturación) | Sí | Sí | Sí | art. 2.8 + cap. VI |
| Instalado en el servidor del despacho | No | No | No | art. 2.8 (queda fuera) |
| Alojado en los ordenadores de tu distribuidor y facturado como servicio | Normalmente sí | Sí | Sí | art. 2.8 |
| Desarrollo a medida no ofrecido en catálogo comercial | Sí, pero con excepciones | Sí | No (excluido del art. 29) | art. 31.1 |
| Versión de prueba, que no se usa para trabajar, y por tiempo limitado | Excluida del capítulo entero | No | No | art. 31.2 |
El detalle del artículo 31 que conviene mirar antes de discutir
El artículo 31.1 deja fuera del artículo 29 a los servicios «una mayor parte de cuyas características principales se hayan desarrollado a medida para satisfacer las necesidades específicas de un cliente concreto» y que «no se ofrezcan a gran escala comercial a través del catálogo de servicios del proveedor». Un desarrollo hecho a medida por la empresa informática que te lo instaló puede encajar ahí; un a3, un Sage Despachos, un Cegid o un Holded de catálogo, no. Además, el artículo 31.3 obliga al proveedor a informarte antes de firmar de qué obligaciones no le son aplicables: si tu contrato no dice nada, mal podrá invocarlo después.
3. Qué es el Reglamento Europeo de Datos y desde cuándo puedes usarlo
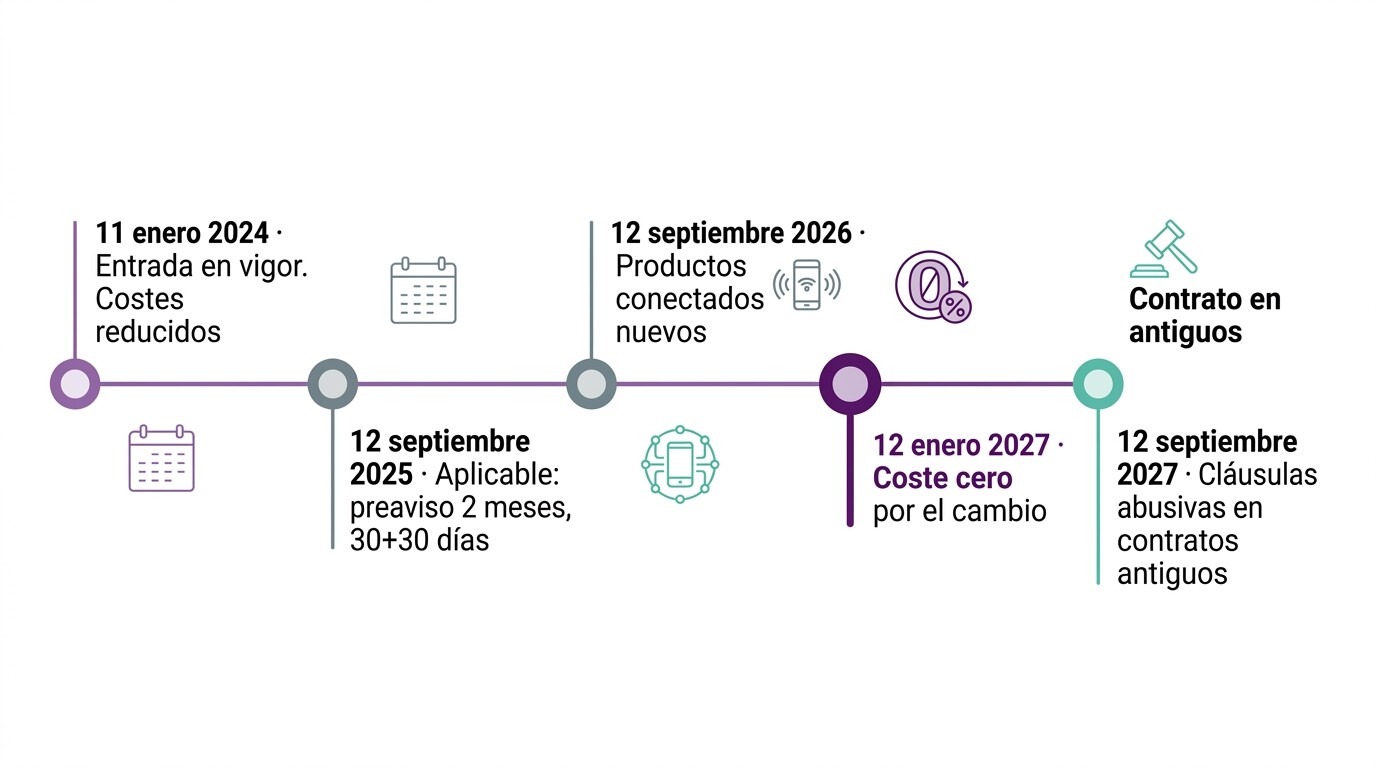
El Reglamento (UE) 2023/2854, conocido como Data Act o Reglamento de Datos, se aprobó el 13 de diciembre de 2023, se publicó en el Diario Oficial el 22 de diciembre y entró en vigor veinte días después, el 11 de enero de 2024. Pero su artículo 50 dice con toda claridad: «Será aplicable a partir del 12 de septiembre de 2025». Esa es la fecha desde la que puedes exigir lo que viene a continuación, no la de 2027. El 12 de enero de 2027 solo cambia una cosa, importante pero una sola: el precio del cambio pasa de «reducido» a «cero».
| Fecha | Qué ocurre | Base legal |
|---|---|---|
| 22-12-2023 | Publicación en el Diario Oficial de la Unión Europea | DOUE L de 22.12.2023 |
| 11-01-2024 | Entrada en vigor. Empieza el periodo de costes por cambio reducidos | art. 50, párr. 1 y art. 29.2 |
| 12-09-2025 | Aplicable con carácter general. Preaviso de 2 meses, 30 días de traspaso, 30 de extracción y formato de lectura mecánica ya son exigibles | art. 50, párr. 2 |
| 12-09-2025 | Fecha límite para que los Estados comunicaran su régimen sancionador. España no lo ha hecho | art. 40.2 |
| 12-09-2026 | Aparatos con conexión a internet fabricados a partir de esa fecha (no afecta al programa de gestoría) | art. 50, párr. 3 |
| 12-01-2027 | Coste cero por el proceso de cambio | art. 29.1 |
| 12-09-2027 | El capítulo IV (cláusulas abusivas entre empresas) alcanza a los contratos anteriores al 12-9-2025 que sean indefinidos o expiren diez años o más después del 11-1-2024 | art. 50, párr. 6 |
Se aplica también al contrato que ya tienes firmado
Este es el matiz que casi nadie publica y que puede ahorrarte una discusión. El artículo 50 establece un calendario diferido solo para el capítulo IV, el de las cláusulas abusivas. El capítulo VI, el del cambio de proveedor (artículos 23 a 31), no tiene régimen transitorio: es aplicable desde el 12 de septiembre de 2025 a todos los contratos, incluidos los que firmaste hace cinco años. Si tu contrato de 2021 dice que el preaviso para no renovar es de seis meses, esa cláusula ya está en contradicción con el artículo 25.2 d), que fija un tope de dos meses. No hay que esperar a 2027 ni a la renovación.
4. Los seis derechos que ya tienes hoy, aunque falten meses para 2027
El artículo 23 abre el capítulo obligando a los proveedores a eliminar «obstáculos precomerciales, comerciales, técnicos, contractuales y organizativos» que disuadan al cliente de resolver el contrato, de contratar con otro proveedor o de «transferir los datos exportables del cliente y sus activos digitales a un proveedor diferente de servicios de tratamiento de datos o a una infraestructura de TIC local». Cinco tipos de obstáculo, no solo el económico: exigir la versión 2013 (actualización 41) para poder llevarte los datos es un obstáculo técnico; un preaviso de seis meses es un obstáculo contractual.
4.1. Preaviso máximo de dos meses (art. 25.2 d)
El texto oficial es de una brevedad poco habitual: «un plazo máximo de preaviso para el inicio del proceso de cambio, que no excederá de dos meses». Si tu contrato exige tres, seis o doce meses de preaviso para no renovar, esa cláusula excede el tope legal.
4.2. Traspaso en treinta días naturales, con el servicio funcionando (art. 25.2 a)
El periodo transitorio empieza cuando termina el preaviso y no puede superar «el período transitorio obligatorio máximo de treinta días naturales». Durante esos treinta días el contrato sigue vigente y el proveedor está obligado a cuatro cosas: prestar «una asistencia razonable», actuar «con la diligencia debida para mantener la continuidad de las actividades», informar «sobre los riesgos conocidos para la continuidad» y garantizar «un alto nivel de seguridad a lo largo de todo el proceso de cambio». No es «te doy un fichero y me desentiendo».
4.3. Treinta días más para extraer, y borrado después (art. 25.2 g y h)
El contrato debe prever «un período mínimo para la extracción de datos de al menos treinta días naturales después de la expiración del período transitorio» y, terminado ese plazo, una cláusula que garantice «la supresión total de todos los datos exportables y activos digitales». Tienes margen posterior para volver a por lo que falte, y después el proveedor tiene que borrar, no archivar indefinidamente la contabilidad de tus clientes.
4.4. Prórroga de hasta siete meses, pero justificada por él (art. 25.4)
Si los treinta días son técnicamente inviables, el proveedor no puede limitarse a decirlo: tiene que notificar la inviabilidad «dentro de un plazo de catorce días hábiles desde que se haya presentado la solicitud de cambio», justificarla debidamente e indicar un periodo alternativo «que no excederá de siete meses», garantizando la continuidad del servicio durante todo ese tiempo.
4.5. Una ampliación que decides tú (art. 25.5)
El contrato debe otorgarte «el derecho a prorrogar el período transitorio una vez por un período que el cliente considere más adecuado para sus propios fines». Una vez, y la duración la fijas tú. Para un despacho que cambia de programa en plena campaña de renta o en cierre de ejercicio, es probablemente la cláusula más valiosa del capítulo.
4.6. Que te apoyen la salida y te digan cómo se sale (arts. 25.2 b y 26)
El artículo 25.2 b) impone «la obligación del proveedor […] de apoyar la estrategia de salida del cliente pertinente para los servicios contratados, también proporcionando toda la información pertinente». Y el artículo 26 va más lejos: debe facilitarte información sobre procedimientos, métodos y formatos de traspaso disponibles, y «una referencia a un registro en línea actualizado […] con detalles de todas las estructuras y formatos de datos».
| Fase | Duración | Quién la controla | Artículo |
|---|---|---|---|
| Preaviso para iniciar el cambio | Máximo 2 meses | Tope legal, no ampliable | 25.2 d |
| Periodo transitorio (traspaso con servicio activo) | Máximo 30 días naturales | Tope legal | 25.2 a |
| Periodo de extracción posterior | Mínimo 30 días naturales | Suelo legal, puede ser mayor | 25.2 g |
| Periodo transitorio alternativo por inviabilidad técnica | Máximo 7 meses | Lo pide el proveedor y lo justifica en 14 días hábiles | 25.4 |
| Prórroga del periodo transitorio | Una vez, la duración la fijas tú | El cliente | 25.5 |
Sumando lo ordinario: dos meses de preaviso, treinta días de traspaso y treinta de extracción son hasta cuatro meses de plazo, ampliables. Conviene contrastarlo con la realidad de la implantación: según Cleverals, en su informe de precios de software para asesorías 2026, el 65,63 % de los despachos de 20 a 49 empleados tarda entre uno y seis meses en implantar un programa nuevo. Los treinta días del artículo 25.2 a) son el plazo legal de entrega de tus datos, no tu plan de proyecto.
Tener derecho a salir sirve de poco si no tienes a dónde entrar
La otra mitad del problema es el destino: que el programa nuevo sepa leer lo que te entregan. CopilotGestoria importa el libro diario en xdiario, a3 SUENLACE, ContaPlus, ContaSol, CONTA3, Cegid y Glasof, y exporta en esos mismos formatos más CSV y XLSX. No sustituye a tu Sage ni a tu a3: se integra con ellos.
Ver cómo funciona5. Qué te tienen que entregar exactamente (y por qué un PDF no vale)
El concepto clave es «datos exportables», definido en el artículo 2.38 como «los datos de entrada y salida, incluidos los metadatos, directa o indirectamente generados o cogenerados por el uso por parte del cliente del servicio de tratamiento de datos, excluidos cualesquiera activos o datos protegidos por derechos de propiedad intelectual, o que constituyan secretos comerciales, de proveedores de servicios de tratamiento de datos o de terceros». Marca la frontera exacta: todo lo que has metido tú y todo lo que el programa ha producido con eso es tuyo; lo que es del fabricante —su código, su motor de cálculo— no.
El formato: el artículo que mata al PDF
El artículo 30.5 es la frase más accionable del reglamento para un despacho: «el proveedor de servicios de tratamiento de datos exportará, a petición del cliente, todos los datos exportables en un formato estructurado, de utilización habitual y de lectura mecánica».
«De lectura mecánica» significa que una máquina pueda leerlo y volver a cargarlo. Un CSV (un listado en columnas que se abre con Excel) lo es; un XML (un fichero con etiquetas, como el de la factura electrónica) lo es; un fichero de texto de posiciones fijas documentado (como el que se importa en la Sede de la AEAT) lo es; un XLSX (una hoja de Excel) lo es. Un PDF del libro diario no lo es, y una copia de seguridad en el formato cerrado del programa tampoco cumple la finalidad, porque solo se abre con el software del que te quieres ir. Este apartado se aplica mientras no se publiquen especificaciones comunes (un formato oficial de la UE para pasar datos de un programa a otro), y para programas fiscales y contables no hay hoy ninguna publicada: la regla operativa es exactamente esa.
Equivalencia funcional: por qué a tu programa en la nube no se la puedes exigir
Circula la idea de que el reglamento obliga a que el programa nuevo funcione igual que el viejo. No es así. La «equivalencia funcional» del artículo 30.1 solo se impone a los proveedores cuyos servicios se limitan a «elementos de infraestructura, como los servidores, las redes y los recursos virtuales necesarios para explotar la infraestructura, pero que no proporcionan acceso a los servicios operativos, aplicaciones y software». Es decir, a quien te alquila máquinas, no a quien te presta una aplicación.
| Tipo de proveedor | Ejemplo | ¿Debe garantizar equivalencia funcional? | Qué sí debe hacer | Artículo |
|---|---|---|---|---|
| Solo infraestructura (servidores, redes, recursos virtuales) | Alquiler de ordenadores en internet donde instalas tu propio programa | Sí, con todas las medidas razonables a su alcance | Aportar capacidades, documentación, apoyo técnico y herramientas | 30.1 |
| Aplicación en la nube (software fiscal, contable, laboral, facturación) | Tu programa de gestoría por cuota mensual | No | Conexiones abiertas y gratuitas para que otro programa lea tus datos (30.2) y exportación en formato de lectura mecánica (30.5) | 30.2 y 30.5 |
Y no es mala noticia: lo que necesita un despacho para mudarse no es que el programa nuevo se parezca al viejo, sino que le entreguen los datos en un formato que el programa nuevo pueda leer.
| Elemento | ¿Es «dato exportable»? | Formato mínimo exigible |
|---|---|---|
| Libro diario y libro mayor | Sí | Estructurado y de lectura mecánica (CSV, XML, texto posicional documentado) |
| Plan de cuentas y subcuentas de cada cliente | Sí | Igual que arriba |
| Registro de facturas emitidas y recibidas | Sí | Igual que arriba |
| Ficheros de nóminas y datos de trabajadores | Sí | Igual que arriba |
| Modelos fiscales presentados y sus datos | Sí | Igual que arriba, además del justificante |
| Documentos adjuntos y PDF que subiste tú | Sí (los aportaste tú) | Los ficheros originales, no una impresión |
| Configuración, parámetros y plantillas que creaste | Sí, como «activos digitales» (art. 2.32) | Exportables en la medida en que sean tuyos |
| El propio programa y su código | No | — |
| Motores de cálculo y documentación interna del fabricante | No (art. 30.6) | — |
El artículo 30.6 lo cierra: los proveedores «no estarán obligados a desarrollar nuevas tecnologías o servicios, ni a revelar o transferir activos digitales protegidos por derechos de propiedad intelectual o que constituyan un secreto comercial». Y el 25.2 f) permite excluir categorías de datos propias del funcionamiento interno del servicio, pero con una condición expresa: «siempre que dichas exenciones no impidan ni retrasen el proceso de cambio previsto en el artículo 23». La excepción del secreto comercial no puede convertirse en la excusa para no entregarte tu contabilidad.
Recurso gratuito relacionado
Cambiar de proveedor de software también mueve el contrato de encargado del tratamiento: quién trata los datos de tus clientes, con qué garantías y qué pasa con las copias tras el traspaso. Esta guía recorre 30 puntos de cumplimiento normativo en protección de datos para un despacho.
6. El reloj del dinero: reducido hasta el 11 de enero de 2027, cero desde el 12
El artículo 2.36 define «costes por cambio» como «los costes, excluidos los costes de servicio estándar o la sanciones [sic] por resolución anticipada, impuestas por un proveedor de servicios de tratamiento de datos a un cliente por las acciones que le exige el presente Reglamento para cambiar al sistema de un proveedor diferente o a una infraestructura de TIC local, incluidos los costes de salida de datos». La propia definición dice ya lo que no desaparece: la tarifa normal del servicio y la penalización por resolución anticipada. Conviene no confundir el 2.36 con el 2.35, que son los «costes de salida de datos» —una subcategoría, la del tránsito— y que varias fuentes en inglés numeran mal.
El considerando 88 explica el porqué: «Los costes de salida de datos innecesariamente elevados y otros costes injustificados que no estén relacionados con los costes reales del cambio disuaden a los clientes de cambiar, restringen la libre circulación de datos y pueden limitar la competencia y provocar efectos de bloqueo para los clientes […] Por lo tanto, deben suprimirse los costes por cambio tres años después de la fecha de entrada en vigor del presente Reglamento».
| Concepto | ¿Lo prohíbe el Reglamento? | Base |
|---|---|---|
| Cobrarte por exportar tus datos al cambiar de proveedor | Sí, desde el 12-1-2027. Antes, solo el coste directo | arts. 29.1 y 29.3 |
| La cuota del servicio mientras el contrato siga vigente | No. Sigue siendo exigible | considerando 89 |
| Penalización proporcionada por resolución anticipada de un contrato de duración determinada | No | art. 2.36 y considerando 89 |
| Servicio de traspaso adicional que tú pides y cuyo precio aceptas por adelantado | No | considerando 89 |
| Repercutirte la subcontrata que él necesita para cumplir sus propias obligaciones | Sí, se consideran costes injustificados | considerando 89 |
| Cobrar costes de salida cuando usas dos servicios en paralelo, sin cambiar | No, pero solo a coste, sin margen | art. 34.2 |
| Obligarte a un preaviso de más de dos meses | Sí | art. 25.2 d |
| Entregarte los datos solo en PDF o en una copia cerrada que solo abre ese programa | Sí, incumple el formato exigido | art. 30.5 |
El presupuesto de traspaso de tu distribuidor: ¿está prohibido?
Depende de quién lo pida. El considerando 89 lo resuelve con precisión: «El presente Reglamento permite al cliente solicitar la prestación de servicios adicionales que vayan más allá de las obligaciones que el presente Reglamento impone al proveedor en razón de un cambio. Esos servicios adicionales pueden ser prestados y facturados por el proveedor cuando se presten a petición del cliente y este acepte por adelantado el precio de dichos servicios». Es decir: si tú pides que adapten tus datos, formación o informes a medida, eso se puede facturar; la entrega de tus datos exportables en formato de lectura mecánica, no, porque es obligación suya. Conviene dejar esa frontera escrita en el correo antes de aceptar ningún presupuesto.
¿Espero a enero de 2027 o me muevo ya?
Hay un argumento fuerte para moverse ya: incluso hoy, lo que te pueden cobrar «no excederá de los costes soportados por el proveedor […] que tengan una relación directa con el proceso de cambio» (art. 29.3), y el artículo 29.6 obliga a poner esa información «a disposición pública para los clientes a través de una sección específica de su sitio web o de cualquier otra forma fácilmente accesible». Si entras hoy en la web de tu proveedor y no encuentras esa sección, tienes un incumplimiento documentable sin esperar a 2027.
Que la norma funciona lo demostró el mercado antes de que fuera exigible: Google Cloud eliminó sus tarifas de salida de datos en enero de 2024, Amazon en marzo de 2024 y Microsoft ese mismo mes, citando expresamente el Data Act europeo, según recogieron entonces CIO Dive y Virtualization Review. Si los tres mayores proveedores de nube del mundo lo quitaron con casi tres años de antelación, un fabricante de programa sectorial tiene poca defensa para mantenerlo.
Antes de decidir, pon números a la mudanza
El coste de salir tiende a cero por ley, pero el de implantar no. Según Cleverals, en despachos de 4 a 19 empleados el 21,05 % paga entre 1.000 y 3.000 € de implantación y el 14,04 % supera los 3.000 €. Esta plantilla de cálculo te ayuda a estimar horas, coste y retorno antes de firmar nada.
7. Audita tu contrato en ocho cláusulas antes de que se renueve solo
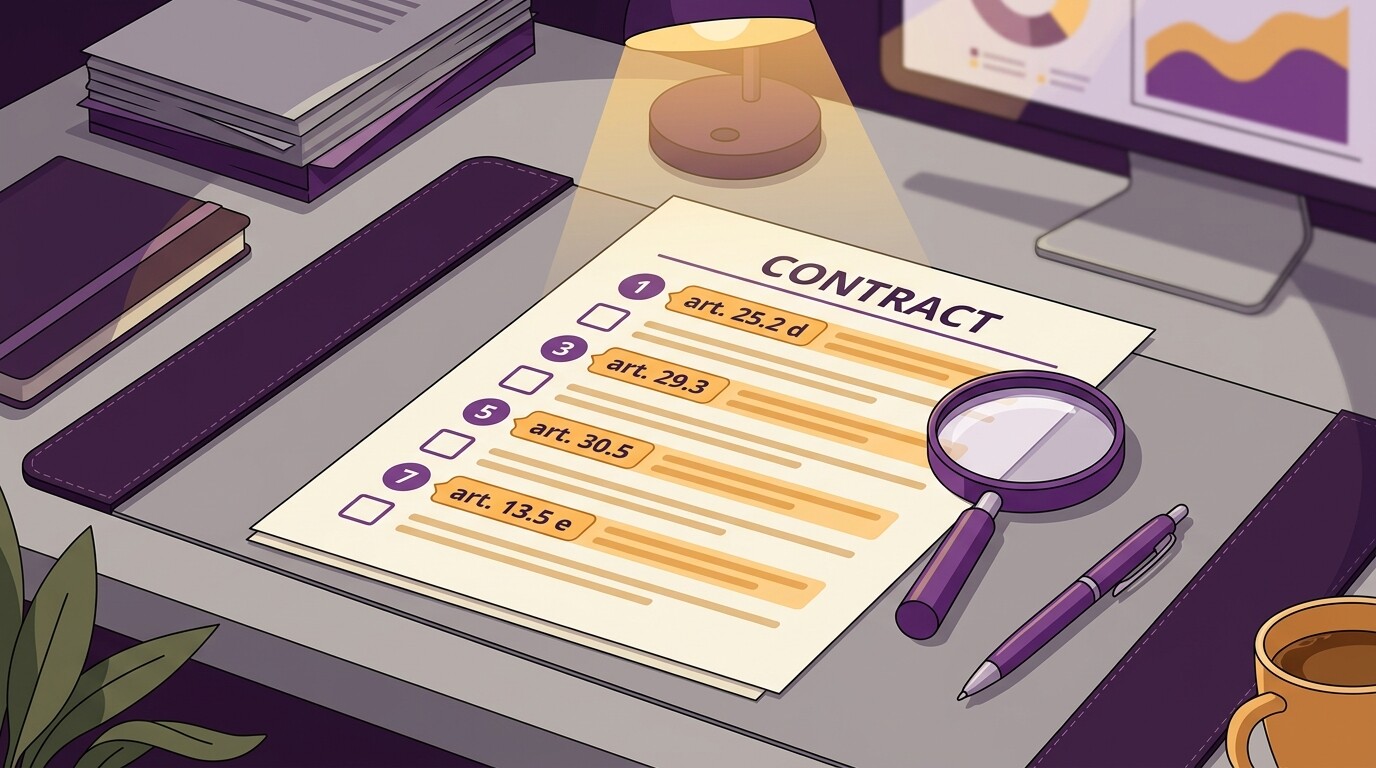
Todo lo anterior se vuelve práctico al cruzarlo con el contrato que ya tienes firmado. Ocho puntos, cada uno con el artículo que lo respalda. Si tu software está en la nube, todos son exigibles hoy.
| # | Señal de alerta en tu contrato | Qué exige el Reglamento | Artículo |
|---|---|---|---|
| 1 | Preaviso de tres, seis o doce meses, o renovación automática con muy poco margen para avisar | El preaviso para iniciar el cambio no puede exceder de dos meses | 25.2 d |
| 2 | «La exportación de datos se presupuestará aparte» | Solo coste directo hasta el 11-1-2027; cero desde el 12-1-2027 | 29.1 y 29.3 |
| 3 | «Los datos residen en nuestro entorno» o silencio absoluto sobre la salida | Especificación exhaustiva de las categorías de datos y activos digitales exportables | 25.2 e |
| 4 | La entrega se hace «en copia de seguridad del programa» o en PDF | Formato estructurado, de utilización habitual y de lectura mecánica | 30.5 |
| 5 | No hay plazo posterior para recuperar lo que falte | Al menos 30 días naturales de extracción tras el periodo transitorio | 25.2 g |
| 6 | Nada dice sobre qué pasa con tus datos después | Cláusula de supresión total de datos exportables y activos digitales | 25.2 h |
| 7 | El proveedor puede subir el precio unilateralmente y tú no puedes salir | Se presume abusiva la modificación sustancial del precio sin razón válida ni derecho de salida | 13.5 g |
| 8 | No hay ninguna sección pública en su web con los costes de cambio | La información debe estar a disposición pública en una sección específica del sitio web | 29.6 |
El artículo 13: la palanca que puedes usar hoy, incluso con el software instalado
Hay una herramienta que mucha gente pasa por alto porque está en otro capítulo. El artículo 13.1 establece que «las cláusulas contractuales sobre el acceso a los datos y su utilización […] que hayan sido impuestas unilateralmente por una empresa a otra empresa no serán vinculantes en caso de ser abusivas». No hay que impugnarlas ante nadie para que dejen de obligar: no vinculan. Y el artículo 13.5 e) presume abusiva la cláusula que tenga por efecto «impedir a la parte a la que se haya impuesto unilateralmente la cláusula obtener una copia de los datos que haya proporcionado o generado durante el período de vigencia del contrato o dentro de un plazo razonable tras su resolución unilateral». El 13.6 coloca además la carga de la prueba donde corresponde: «Corresponderá a la parte contratante que haya aportado la cláusula contractual demostrar que no ha sido impuesta unilateralmente».
Dos matices. El capítulo IV tiene calendario propio: se aplica a los contratos celebrados después del 12 de septiembre de 2025 y, a los anteriores, solo desde el 12 de septiembre de 2027 cuando sean indefinidos o expiren al menos diez años después del 11 de enero de 2024. Y el artículo 13 no distingue nube de instalado: habla de cláusulas sobre acceso y utilización de datos entre empresas, así que también sirve cuando el capítulo VI no te alcanza.
Qué escribir en el correo o el burofax
Un requerimiento eficaz no necesita ser largo, pero sí concreto: identificar el contrato y su fecha; comunicar formalmente el preaviso invocando el artículo 25.2 d); solicitar la exportación de todos los datos exportables citando los artículos 25.2 e) y 30.5, con mención expresa al formato estructurado y de lectura mecánica; recordar el plazo de extracción del 25.2 g); pedir la información del artículo 26 sobre formatos y procedimientos; y solicitar el desglose de cualquier coste que se pretenda cobrar, con la referencia del artículo 29.3. Y guardar copia de todo, con fecha, desde el primer mensaje.
¿Y si el problema no es el contrato, sino la carga de trabajo?
Muchos despachos no cambian de programa porque no tienen manos para el proyecto. CopilotGestoria se adapta a tu forma de trabajar: procesa las facturas, calcula los modelos y deja todo exportable, sin pedirte que abandones tu programa contable actual. Treinta días de prueba, sin permanencia.
Probar gratis 30 días8. Si tu proveedor se niega: en España todavía no hay ventanilla
Aquí toca ser exacto, porque se publica mucha imprecisión. El artículo 37.1 obliga a cada Estado miembro a designar «una o varias autoridades nacionales competentes para garantizar la aplicación y ejecución del presente Reglamento», y el 37.4 b) precisa que la responsable de los artículos 23 a 31 «tendrá experiencia en el ámbito de los datos y los servicios de comunicaciones electrónicas», lo que apunta a la Comisión Nacional de los Mercados y la Competencia (CNMC) más que a la AEPD. El artículo 40.2 daba de plazo hasta el 12 de septiembre de 2025 para comunicar el régimen sancionador nacional.
A 2 de septiembre de 2026, España no ha designado formalmente esa autoridad ni ha aprobado un régimen sancionador propio. Lo advertía ya Miguel Recio, presidente de la Asociación Profesional Española de Privacidad (APEP), en declaraciones a Computerworld el 12 de septiembre de 2025: «como aún no existe la necesaria ley nacional, si una empresa lo incumple, puede que no se le sancione».
Lo que sí ha publicado ya el BOE
El BOE del 1 de septiembre de 2026 publicó, mediante Resolución de 26 de agosto de 2026 de la Subsecretaría (BOE-A-2026-18409, BOE núm. 215, págs. 118107-118113), el Convenio de cooperación entre la CNMC y la AEPD, suscrito el 9 de junio de 2026. Su cláusula segunda, apartado IV, dice literalmente:
«CNMC y AEPD también cooperarán, como autoridades competentes en el ámbito de las comunicaciones electrónicas y de la protección de datos respectivamente, en la supervisión y aplicación del Reglamento (UE) 2023/2854 sobre normas armonizadas para un acceso justo a los datos y su utilización […] conforme a lo previsto en su artículo 37, considerando especialmente las previsiones del reglamento relativas al cambio de proveedor de servicios de tratamiento de datos y a la interoperabilidad de los datos».
Lo que significa: ese convenio no designa autoridad competente ni crea un régimen sancionador. Solo articula la cooperación entre dos organismos que ya son competentes en sus respectivos ámbitos. Es la primera señal oficial española de por dónde irá la designación —y menciona expresamente el cambio de proveedor—, pero todavía no es la ventanilla donde reclamar.
Lo que no es verdad: las multas de veinte millones
Se lee a menudo que incumplir el Data Act se sanciona con hasta 20 millones de euros o el 4 % del volumen de negocio mundial. Esa cifra sale del artículo 40.4, que remite al artículo 83.5 del RGPD, y su texto acota el supuesto: «En caso de infracción de las obligaciones establecidas en los capítulos II, III y V del presente Reglamento». El cambio de proveedor está en el capítulo VI y no está cubierto por esas multas.
Conclusión: tu calendario inverso y lo que no puedes perder
Si quieres estrenar programa el 1 de enero, la cuenta atrás no empieza en diciembre. Con el preaviso máximo de dos meses del artículo 25.2 d) y los treinta días de traspaso del 25.2 a), el aviso formal tendría que salir como tarde a primeros de octubre; y si además quieres margen para el plazo de extracción del 25.2 g) y para probar el programa nuevo con datos reales antes del cierre, conviene adelantarlo a septiembre. El contexto no invita a improvisar: según la Fotografía de la Pequeña Asesoría en España 2026 de Cegid, el 71 % de las asesorías se declara saturado por la carga normativa, porcentaje que sube al 90 % en despachos de 10 a 15 empleados.
Y están las obligaciones españolas de conservación, que es donde un derecho europeo abstracto se convierte en un problema concreto. El artículo 30.1 del Código de Comercio dice: «Los empresarios conservarán los libros, correspondencia, documentación y justificantes concernientes a su negocio, debidamente ordenados, durante seis años, a partir del último asiento realizado en los libros, salvo lo que se establezca por disposiciones generales o especiales». A eso se suman el artículo 66 de la Ley 58/2003, General Tributaria, con la prescripción de cuatro años, y el artículo 66 bis, que amplía a diez años el plazo de comprobación de bases imponibles negativas y determinadas deducciones. La AEAT recoge estas obligaciones en su apartado de conservación de libros de la Sede Electrónica.
| Qué | Cuánto tiempo | Norma | Formato que necesitas al cambiar de programa |
|---|---|---|---|
| Libros, correspondencia, documentación y justificantes | 6 años desde el último asiento | art. 30.1 Código de Comercio | Legible sin el software de origen |
| Justificación de la deuda tributaria | 4 años (prescripción) | art. 66 Ley 58/2003 | Igual que arriba |
| Bases imponibles negativas y deducciones pendientes | 10 años de comprobación | art. 66 bis Ley 58/2003 | Igual que arriba |
| Libro diario y mayor operativos, para seguir trabajando | Mientras el cliente siga contigo | Necesidad operativa | Estructurado y de lectura mecánica (art. 30.5) |
Ahí está el nudo del asunto: los treinta días del artículo 25.2 a) son el margen principal para sacar lo que el Código de Comercio te obliga a conservar seis años y lo que la Ley General Tributaria puede hacerte justificar hasta diez. Un PDF cumple el deber de conservación pero no te deja seguir trabajando; una copia en formato cerrado no cumple ni una cosa ni la otra, porque dentro de tres años no tendrás con qué abrirla.
La tarea concreta para las próximas semanas es pequeña y se hace en una tarde: sacar el contrato del software, pasarle los ocho puntos de la sección 7, entrar en la web del proveedor a comprobar si publica la información de costes de cambio que exige el artículo 29.6, y mirar la fecha de renovación automática antes de que se cumpla el preaviso. Si el resultado te gusta, has ganado tranquilidad; si no, tienes cuatro meses de plazo legal y una norma europea detrás. El «cómo» técnico está contado en nuestra guía sobre pasar de a3 o Sage a otro programa sin perder el histórico contable; para comparar opciones están la guía comparativa de software para gestorías 2026 y el repaso de alternativas a Sage; y si lo que te preocupa es el archivo, conviene releer lo relativo a la legalización de libros contables y al cierre contable antes de mover nada a mitad de ejercicio.
Guía rápida de automatización para el despacho
Si estás revisando contratos y proveedores, probablemente también estés revisando procesos. Esta guía resume qué tareas repetitivas de un despacho se pueden automatizar hoy y cuáles no, sin promesas de sustituir a nadie.
Comprueba que tu próximo programa tampoco te encierra
El criterio que deja este reglamento es sencillo y sirve para elegir: un software que entra y sale por la misma puerta. CopilotGestoria exporta e importa el libro diario en xdiario (Sage/ContaPlus), a3 SUENLACE, ContaSol, CONTA3, Cegid y Glasof, lo exporta además en CSV y XLSX y convive con el programa contable que ya usas. No te pedimos que dejes tu a3 ni tu Sage: te pedimos que compruebes que puedes salir de donde estés cuando quieras.
Preguntas frecuentes
Fuentes normativas citadas: Reglamento (UE) 2023/2854 del Parlamento Europeo y del Consejo, de 13 de diciembre de 2023 (arts. 2, 13, 23, 25, 26, 29, 30, 31, 34, 37, 40 y 50, y considerandos 88 y 89) · texto oficial en castellano publicado en el DOUE · Real Decreto de 22 de agosto de 1885 por el que se publica el Código de Comercio, art. 30 · Ley 58/2003, de 17 de diciembre, General Tributaria, arts. 66 y 66 bis · Ley 10/2025, de 26 de diciembre, de servicios de atención a la clientela · BOE-A-2026-18409, Resolución de 26 de agosto de 2026 de la Subsecretaría (BOE núm. 215, de 1 de septiembre de 2026).