Actualizado: 26 de septiembre de 2026
Redactado por el equipo de CopilotGestoria.
No, un despacho pequeño no tiene que vender ni fusionarse para seguir compitiendo cuando un fondo de capital privado compra gestorías o consultoras de su entorno: la respuesta que sostiene este artículo con datos verificados es especializarse en un nicho que la plataforma consolidada no puede replicar sin perder escala, mantener la cercanía y la rapidez de decisión que un cliente valora más de lo que parece, y absorber con automatización la misma carga normativa (VeriFactu, factura electrónica) que el fondo absorbe repartiendo el coste entre decenas de despachos integrados. En España, Waterland tiene ya el 49 % de Auren, New Mountain Capital lidera la plataforma en la que se integró Grant Thornton España, BlackRock financió con 110 millones de euros la expansión de Afianza y la CNMC hizo pública el 11 de septiembre de 2026 su autorización a la compra de Minsait Consulting por Waterland: el fenómeno es real, tiene nombres y fechas concretas, y no exige que quien se queda fuera de esas operaciones cierre la persiana.
Si diriges una gestoría o asesoría de una a quince personas y llevas meses leyendo en la prensa económica que "los fondos compran despachos de servicios profesionales", es normal que te preguntes qué significa eso para ti en concreto. La cobertura de estas operaciones está escrita casi siempre desde el lado del comprador: cuánto dinero mueve, cuántas empresas integra, qué objetivo de facturación persigue. Prácticamente nadie explica qué debe hacer el despacho que no entra en esa consolidación y que, sin embargo, sigue teniendo que presentar el mismo Modelo 303 cada trimestre con la misma plantilla de siempre.
Este artículo reúne las operaciones ya cerradas o aprobadas en España con nombre, fecha y fuente comprobable; explica por qué el sector de asesorías es un objetivo tan atractivo para el capital privado; describe qué hace un fondo en los primeros meses tras comprar y qué implica eso para su competencia; detalla las dos normas (VeriFactu y la factura electrónica B2B) que aprietan de forma desigual al pequeño y al grande; y desarrolla las tres ventajas del despacho independiente que ningún fondo puede comprar. Si lo que te estás planteando es justamente lo contrario —vender tu cartera en vez de competir con quien la compra—, tienes los múltiplos reales en cuánto vale una cartera de clientes de gestoría en 2026.
Qué está pasando de verdad: las operaciones ya cerradas en España
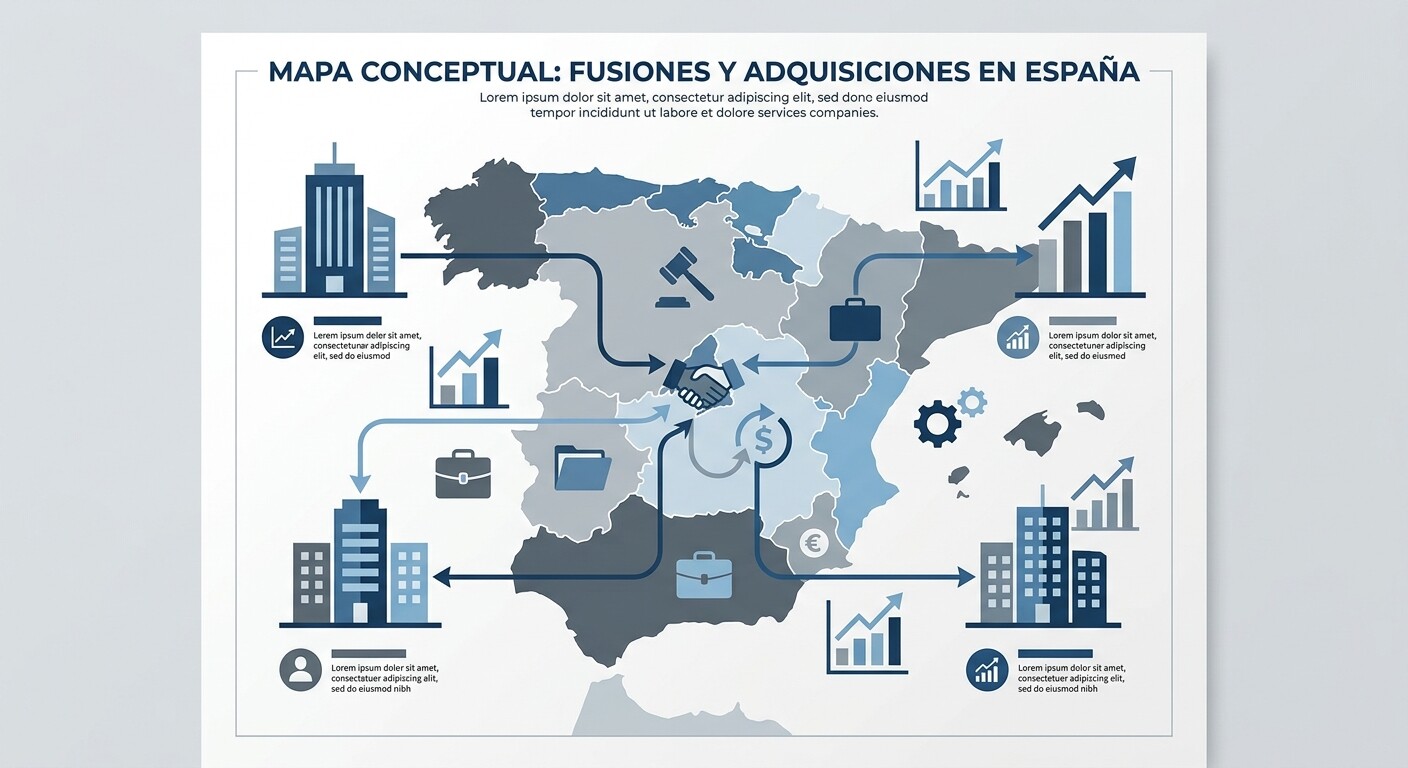
¿Qué fondos han comprado gestorías, asesorías o consultoras en España en 2025 y 2026? Al menos cuatro operaciones están confirmadas con fecha y cifra pública, y ninguna es un rumor de prensa: Waterland en Auren, New Mountain Capital en la plataforma de Grant Thornton, BlackRock en la financiación de Afianza y Waterland en la compra de Minsait Consulting, cuya autorización hizo pública la CNMC el 11 de septiembre de 2026.
La operación más citada es la entrada de Waterland Private Equity, un fondo europeo de capital privado, en el capital de Auren, la firma de auditoría, consultoría y asesoría fiscal. Waterland se hizo con el 49 % del capital y dos puestos en el consejo, con el visto bueno de la CNMC. El resultado, según recoge Forbes España, es que Auren facturó 104,1 millones de euros en España en su ejercicio 2024-2025, un 8,1 % más que el año anterior, con el objetivo declarado de doblar su tamaño y cerrar unas 20 operaciones adicionales durante 2026. La propia Auren, en su nota de prensa tras la aprobación de la CNMC, insiste en que los socios conservan la mayoría del capital y la gestión del día a día.
Casi en paralelo, Grant Thornton España se integró en septiembre de 2025 en la plataforma multinacional Grant Thornton Advisors, liderada por un grupo de inversores encabezado por New Mountain Capital. A esa misma plataforma se sumaron Grant Thornton Francia y Bélgica, según confirman Pressdigital y Capital-Riesgo.es.
En febrero de 2026, BlackRock, junto con Oquendo y CaixaBank, cerró una financiación de 110 millones de euros para Afianza, un grupo de servicios profesionales que agrupa asesorías, despachos de abogados, auditoría y consultoría. No es una compra de BlackRock: es un préstamo para acelerar el ritmo de adquisiciones del grupo. Y el ritmo se nota: según El Economista, Afianza integró 8 empresas solo en el primer trimestre de 2026, tras haber sumado 15 en 2025, y facturó 83,2 millones de euros en 2025, un 53 % más que el ejercicio anterior, con un plan a tres años de sumar 30 millones de euros y 500 profesionales cada año, según recoge también Forbes España.
La operación más reciente de las cuatro es la compra de Minsait Consulting, la división de consultoría de negocio de Indra, por el mismo Waterland que ya está en Auren. La CNMC autorizó la operación en julio de 2026, en primera fase y sin compromisos, y lo hizo público el 11 de septiembre junto con otras 23 concentraciones de julio y agosto, según Infobae y Forbes España. Minsait Consulting no es una gestoría: es una consultora de negocio (ALG, NAE, alrededor de 1.700 profesionales). Se incluye aquí solo como señal de que el mismo fondo que ya está en Auren sigue comprando en el entorno de los servicios profesionales españoles, no como una segunda operación sobre asesorías fiscales.
Conviene también nombrar dos movimientos que no son compras de gestorías, pero que aprietan el mismo cuello de botella desde el lado del software: el grupo noruego Visma entró en el capital de Bilky —un programa malagueño que conecta asesorías, empresas y empleados, con más de 300.000 usuarios— el 27 de abril de 2026, según The Objective; y TeamSystem, propiedad de Hellman & Friedman desde 2024 (no de AIG, como a veces se lee), sumó a Golden Soft como su séptima adquisición en España desde 2021, según ChannelPartner. No son fondos comprando despachos: son fondos comprando a los proveedores de software de los despachos, lo que también reduce el número de opciones tecnológicas independientes disponibles para quien no quiere entrar en ninguna plataforma.
| Operación | Quién compra / financia | Fecha | Cifra clave |
|---|---|---|---|
| Waterland → Auren | 49 % del capital, 2 puestos en el consejo | Aprobada por la CNMC, 2025 | Auren: 104,1 M€ en España (+8,1 %) |
| New Mountain Capital → Grant Thornton España | Vía la plataforma Grant Thornton Advisors | Integración cerrada sep-2025 | Se unieron también Francia y Bélgica |
| BlackRock (+ Oquendo, CaixaBank) → Afianza | Financiación de 110 M€ (no es compra) | Feb-2026 | 8 empresas integradas en el 1T-2026; facturación 83,2 M€ en 2025 (+53 %) |
| Waterland → Minsait Consulting | Compra de la división de consultoría de Indra | Aprobada por la CNMC, jul-ago-2026 (publicada 11-sep-2026) | No hay cifra pública de la operación |
Por qué esto no es un episodio puntual, sino una aceleración
Las cuatro operaciones se concentran en apenas doce meses, entre septiembre de 2025 y septiembre de 2026. Afianza integró en el primer trimestre de 2026 ocho empresas, más de la mitad de las quince que sumó en todo 2025, y Auren tiene el objetivo declarado de cerrar unas 20 operaciones durante este mismo año. El patrón no es "un fondo compró una gestoría en 2025 y ya está": es una sucesión de operaciones que se solapan y se aceleran, con al menos dos fondos distintos (Waterland y New Mountain) activos de forma simultánea en el mismo sector.
Antes de seguir leyendo
Descarga la lista de comprobación con los pasos para pasar de una gestoría en papel o Excel a una gestoría digital en 90 días, con un presupuesto orientativo por fase.
Descargar la lista de digitalización en 90 díasPor qué el sector de asesorías es un objetivo tan atractivo para el capital privado
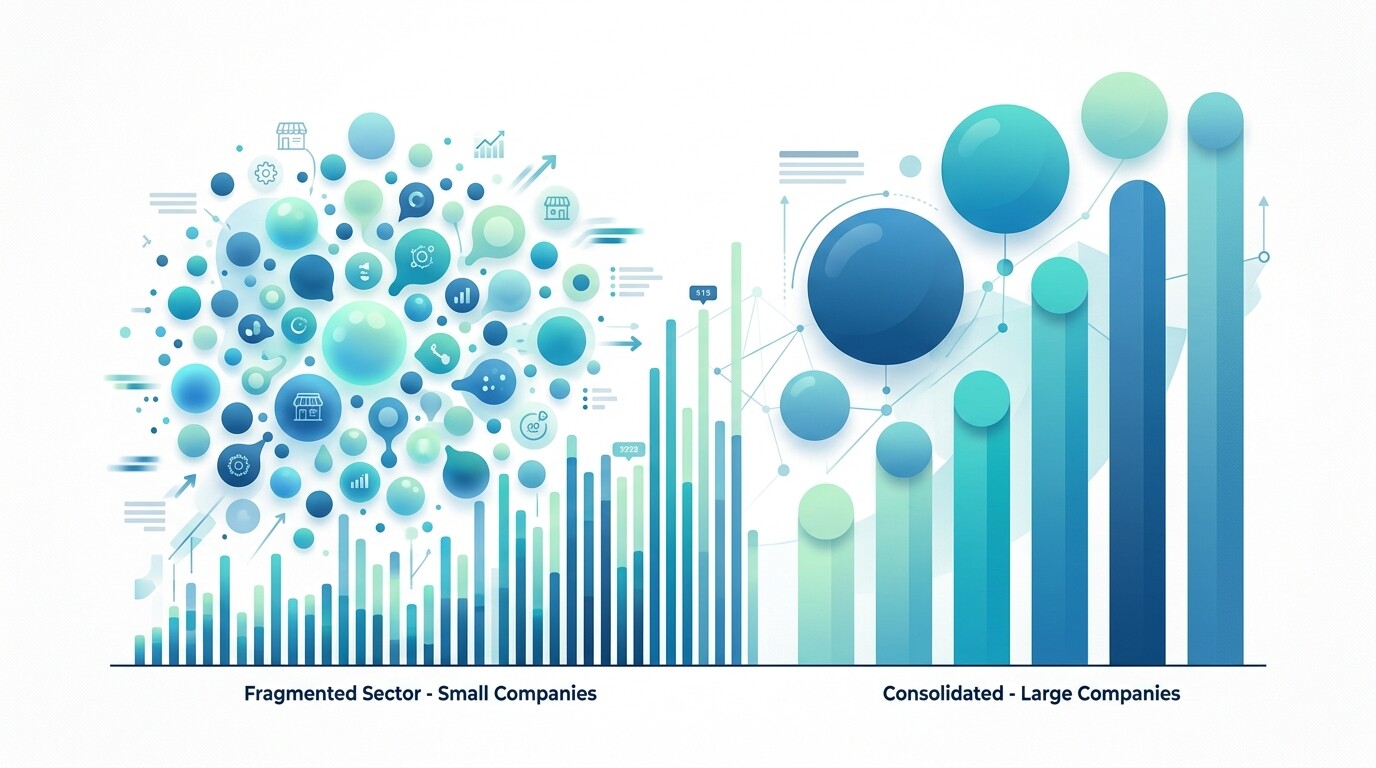
¿Por qué compran fondos de capital privado gestorías y asesorías en España y no, por ejemplo, panaderías o talleres mecánicos? Porque el sector reúne exactamente los tres ingredientes que busca una estrategia de consolidación por adquisiciones (lo que la prensa especializada llama "roll-up" o "buy-and-build"): está muy fragmentado, tiene ingresos recurrentes y sufre un relevo generacional débil que empuja a muchos titulares a vender antes de que sea tarde.
La fragmentación es medible. Según eInforma, sobre datos del Directorio Central de Empresas (DIRCE), hay 53.998 empresas activas bajo el epígrafe CNAE 6920 (contabilidad, teneduría de libros, auditoría y asesoría fiscal), con una facturación media de 403.651 €. Eso significa que ningún actor individual controla ni una fracción significativa del mercado: es el terreno ideal para que una plataforma compre docenas de despachos pequeños y sume cuota sin encontrarse con un competidor de tamaño comparable en cada operación.
El segundo ingrediente es el relevo generacional. El Barómetro de la Asesoría 2026 de Wolters Kluwer, en su quinta edición, cifra en el 24,3 % los titulares de despacho que superan ya los 60 años, 4,6 puntos más que el año anterior, y en solo el 25 % los despachos que se consideran preparados para ese relevo. Un titular sin sucesor claro, con la jubilación a la vista, es exactamente el perfil de vendedor que necesita una plataforma que compra: no negocia desde la fortaleza, negocia desde el cansancio.
El tercer ingrediente es el margen. El mismo Barómetro señala que el 67,3 % de los despachos aumentó su facturación en el último ejercicio, pero solo el 51,7 % mejoró su rentabilidad: crecer sin ganar más es la brecha estructural que explica por qué el sector es "low-margin" a ojos de un inversor y, a la vez, por qué integrar varios despachos bajo un mismo back-office (contabilidad, RRHH, sistemas) puede recuperar ese margen perdido a base de escala. Según Capital-Riesgo.es, la tecnología y la inteligencia artificial permiten a estas plataformas escalar sin añadir plantilla en la misma proporción, lo que elimina el freno histórico que tenían los negocios "de personas" para el capital privado.
Un sector saturado y todavía poco digitalizado
A la fragmentación y al relevo generacional se suma un tercer factor: la mayoría de los despachos sigue trabajando con herramientas rudimentarias mientras la exigencia normativa crece. El informe Fotografía de la Pequeña Asesoría 2026 de Cegid, publicado el 15 de julio de 2026 y recogido por MuyPymes, sitúa en el 71 % las asesorías saturadas por la adaptación a la nueva normativa fiscal (frente al 57 % del año anterior), con picos del 90 % en despachos de 10 a 15 empleados y del 65 % en autónomos. El mismo informe indica que el 70 % de las asesorías sigue operando con hojas de cálculo como herramienta principal, y que solo el 50 % ha implementado un ERP (frente al 37 % de 2025).
Esa combinación —mucha carga normativa, poca herramienta— es exactamente el vacío que una plataforma consolidada llena con un back-office centralizado. Y también es el vacío que un despacho independiente puede llenar sin necesidad de vender: con software, no con más manos, como se verá en la sección de automatización más adelante.
Qué hace un fondo nada más comprar, y qué significa eso para su competencia
Una vez cerrada la operación, el patrón que describe la prensa especializada en capital privado para las estrategias de buy-and-build es parecido en casi todos los casos: integración de sistemas tecnológicos, consolidación de funciones administrativas en un back-office único, estandarización de procesos y mayor poder de negociación con proveedores por volumen. Auren, tras la entrada de Waterland, tiene el objetivo declarado de cerrar unas 20 operaciones adicionales en 2026 para doblar su tamaño; Afianza, tras la financiación de BlackRock, integró 8 empresas solo en el primer trimestre de 2026 y persigue sumar 500 profesionales al año durante los próximos tres ejercicios.
Para el despacho que compite con esa plataforma sin haber vendido nada, esto tiene dos lecturas. La primera es de precio: una plataforma que reparte el coste de su sistema tecnológico entre 40 o 50 despachos integrados puede permitirse invertir en herramientas que a un despacho de 3 personas le costarían, proporcionalmente, mucho más caro. La segunda es de capacidad comercial: una plataforma con presupuesto de fondo puede pagar campañas de captación, comprar carteras de clientes directamente o mantener precios agresivos durante años sin necesitar rentabilidad inmediata, algo que un despacho independiente no puede sostener indefinidamente.
Lo que la plataforma de un fondo gana en escala, y lo que pierde
Sin embargo, la escala no es gratis para quien la compra. Integrar 8, 15 o 20 despachos en pocos meses implica homogeneizar procesos, sistemas y, a menudo, personal, con la fricción que eso genera puertas adentro. Cuanto más grande es la plataforma, más lejos queda el socio de despacho original de la relación directa con cada cliente, y más se parece el servicio al de cualquier gran proveedor: eficiente, pero despersonalizado. Esa es precisamente la grieta por la que compite el despacho pequeño, y se desarrolla en la sección de ventajas más adelante.
| Qué gana la plataforma de un fondo | Qué conserva el despacho independiente |
|---|---|
| Back-office único y poder de compra con proveedores | Relación directa entre el socio y el cliente, sin intermediarios |
| Presupuesto para invertir en tecnología a escala | Capacidad de elegir herramientas puntuales sin comité de compras |
| Campañas de captación con presupuesto de fondo | Especialización profunda en un nicho concreto (un sector, un tipo de cliente) |
| Estandarización de procesos entre decenas de oficinas | Rapidez de decisión: un cambio se aplica el mismo día, sin comité |
Cuadra el trimestre sin ampliar plantilla
Radar Fiscal de CopilotGestoria revisa facturas, modelos y banco de toda tu cartera y avisa de descuadres y plazos por cliente, para que la carga de trabajo no dependa de contratar más gente.
Ver Radar FiscalLas dos fechas normativas que aprietan más al pequeño que al grande
¿Tengo que preocuparme por VeriFactu si soy un despacho pequeño? Sí, aunque no con la urgencia de mañana: la norma ya tiene plazo fijado y afecta a todos los sistemas de facturación, propios y de tus clientes, sin distinción de tamaño. El Real Decreto-ley 15/2025, de 2 de diciembre (BOE-A-2025-24446), es literal en su redacción: «El artículo 3 de este real decreto-ley modifica la disposición final cuarta del Real Decreto 1007/2023, ampliando los plazos de adaptación de los sistemas informáticos de facturación a los requisitos previstos en el reglamento: para los obligados del artículo 3.1.a): 1 de enero de 2027, y para el resto de los obligados del artículo 3.1: 1 de julio de 2027». Los obligados del artículo 3.1.a) son los contribuyentes del Impuesto sobre Sociedades; el resto incluye a los autónomos en IRPF, a los no residentes con establecimiento permanente y a las entidades en atribución de rentas.
La segunda norma es la factura electrónica B2B obligatoria, derivada de la Ley 18/2022 (Crea y Crece) y desarrollada por el Real Decreto 238/2026, de 25 de marzo (BOE-A-2026-7295), en vigor desde el 20 de abril de 2026. El propio texto explica el mecanismo, y conviene leerlo con precisión porque no fija todavía una fecha cerrada: «Este real decreto entrará en vigor a los veinte días de su publicación en el «Boletín Oficial del Estado». No obstante, [...] la aplicación efectiva de este real decreto quedará diferida [...] contados desde la entrada en vigor de la orden ministerial [...]: a) Doce meses después, para los empresarios y profesionales cuyo volumen de operaciones [...] haya excedido de 8 millones de euros durante el año natural inmediato anterior. b) Veinticuatro meses después, para el resto de los empresarios y profesionales». Hacienda publicó el 16 de abril de 2026 el proyecto de esa orden ministerial, que dice: «Esta orden ministerial entrará en vigor el 1 de octubre de 2026». A 26 de septiembre de 2026 la orden definitiva no se ha publicado en el BOE. Si se aprueba con esa fecha, la obligación llegaría el 1 de octubre de 2027 para quien facture más de 8 millones de euros y el 1 de octubre de 2028 para el resto; si se retrasa, todo el calendario se desplaza con ella.
Por qué estas dos normas aprietan de forma desigual
Ninguna de las dos normas distingue oficialmente entre un despacho de 3 personas y una plataforma de 300, pero el efecto práctico sí es desigual. Adaptar el sistema de facturación propio y ayudar a decenas de clientes a hacer lo mismo exige tiempo, conocimiento actualizado y, casi siempre, cambiar de software. En una plataforma con back-office centralizado, ese coste se reparte entre todos los despachos integrados y se resuelve una sola vez para todos. En un despacho independiente, recae entero sobre el titular, que además tiene que seguir presentando modelos, atendiendo llamadas y llevando la contabilidad del día a día mientras estudia el reglamento. Esto conecta directamente con el dato de saturación del 71 % citado en la sección anterior (Cegid, 2026): la norma no crea la saturación, pero la agrava justo en el perfil que menos margen tiene para absorberla.
Prepara tu cartera para la factura electrónica
Descarga el resumen del calendario previsto para VeriFactu y la factura electrónica B2B, con las preguntas que conviene hacerle a tu proveedor de software antes de que llegue el plazo.
Descargar el roadmap de facturación electrónicaLas tres ventajas que un fondo no puede copiarte
¿Qué ventaja competitiva le queda a un despacho pequeño frente a una plataforma respaldada por un fondo? Al menos tres: la especialización en un nicho concreto, la cercanía percibida por el cliente y la rapidez de decisión que da no depender de un comité.
Especialización en un nicho que reduce la competencia real
Según Amado Corporate, «al enfocar tu despacho en sectores específicos, disminuye el número de competidores capaces de ofrecer un servicio realmente especializado, y los clientes que buscan expertos en su giro están dispuestos a pagar más». Una plataforma consolidada, por diseño, busca volumen y estandarización: le interesa atender a muchos clientes de forma parecida, no convertirse en el especialista fiscal de las cooperativas agrarias de una comarca o de las clínicas dentales de una provincia. Ese hueco de especialización profunda es más difícil de ocupar cuanto más grande es la estructura que intenta ocuparlo.
Cercanía y transparencia frente a la despersonalización de la escala
La misma fuente señala que la confianza del cliente aumenta cuando percibe personas reales detrás del servicio, frente a la despersonalización que suele acompañar a una plataforma consolidada. A eso se suma un argumento de precio: la transparencia y los paquetes claros funcionan como ventaja competitiva frente a estructuras de tarifas más opacas en los grupos grandes, donde el precio final depende de módulos y niveles de servicio que el cliente no siempre entiende. Si un cliente concreto ya te está comparando con una alternativa más barata, el guion completo para defender tu tarifa está en cómo defender tu tarifa cuando un cliente la compara con una gestoría online más barata.
La consolidación "de andar por casa" también existe, y no es de fondos
No toda la consolidación del sector viene de fondos de capital privado. Según el mismo Barómetro de la Asesoría 2026 de Wolters Kluwer, el 9 % de los despachos ya compra carteras de clientes de otros despachos, y el 14,5 % externaliza parte de su actividad, según la lectura completa del informe que publica Innovación Despachos, que añade que en los despachos de más de 50 empleados la mitad ya compra a otros más pequeños. Existe, por tanto, una vía intermedia entre "vender a un fondo" y "quedarte completamente solo": pactar con otro despacho de tamaño parecido, comprar o vender una cartera puntual, o externalizar tareas concretas sin ceder el control del despacho. Esa vía se desarrolla en la siguiente sección.
La alternativa a vender que casi nadie te cuenta: alianzas entre despachos independientes
Entre vender tu despacho a un fondo y competir completamente solo hay una tercera vía: unirte a una red o alianza de despachos independientes que comparten conocimiento, formación o incluso back-office técnico, sin ceder la propiedad ni la marca. No es una plataforma de fondo disfrazada: es un acuerdo entre pares que conservan su cartera de clientes y su gestión diaria, y que solo comparten aquello que tiene sentido compartir.
Qué se comparte, y qué no, en una red de despachos independientes
Lo habitual en estas redes es compartir formación continua sobre novedades normativas, plantillas de procedimientos internos, poder de negociación con algún proveedor común (software, seguros de responsabilidad civil) y, en algunos casos, derivación de clientes cuando un despacho no cubre una especialidad concreta que otro miembro de la red sí domina. Lo que no se comparte, si la red está bien diseñada, es la marca, la propiedad del despacho ni la relación directa con el cliente final: cada socio sigue siendo dueño de su cartera y de su decisión.
El dato que respalda esta vía: el 9 % ya está haciendo algo parecido
El mismo dato citado antes —el 9 % de los despachos que ya compra carteras de otros despachos, según Wolters Kluwer— es indirectamente la prueba de que el sector ya se mueve en esta dirección, aunque no siempre con el nombre de "alianza" o "red". Un despacho que compra la cartera de un compañero que se jubila sin sucesor está haciendo, a pequeña escala, lo mismo que un fondo hace a gran escala: consolidar clientes fragmentados. La diferencia es quién controla el resultado final: en la alianza entre pares, los propios gestores; en la plataforma de un fondo, el fondo.
En una frase
No hace falta elegir entre vender a un fondo o quedarse completamente solo: especializarte, pactar con otros despachos independientes o externalizar tareas puntuales son alternativas reales, y una parte del sector ya las está usando.
Cómo absorber la presión normativa sin necesitar la escala de un fondo
La ventaja estructural que compra un fondo —repartir el coste tecnológico y normativo entre decenas de despachos— también se puede conseguir sin vender la cartera: sustituyendo horas de trabajo manual por automatización dentro del propio despacho. No es la misma escala que la de una plataforma con 300 profesionales, pero cubre exactamente el mismo síntoma que empuja a muchos titulares a vender: la sensación de que la carga normativa ya no cabe en el tiempo disponible.
El punto de partida en la mayoría de los despachos españoles todavía es manual: el 70 % de las asesorías sigue operando con hojas de cálculo (Cegid, 2026), y solo el 50 % ha implementado algún ERP. Al mismo tiempo, el Barómetro de la Asesoría 2026 de Wolters Kluwer registra que el 70,5 % del sector ya usa inteligencia artificial, sobre todo para tareas mecánicas. Es decir: el sector se está moviendo hacia la automatización a la vez que se consolida por compra, y ambas tendencias responden al mismo problema de fondo.
Qué puede automatizar hoy un despacho pequeño sin ampliar plantilla
Tres piezas concretas cubren buena parte de la carga que hoy consume horas de trabajo manual en un despacho pequeño: la lectura automática de facturas (en lugar de teclear NIF, base imponible, IVA y retenciones a mano), el cálculo de los modelos fiscales que de verdad se presentan cada trimestre y la revisión de descuadres antes de enviar el modelo a la Agencia Tributaria. CopilotGestoria, por ejemplo, lee las facturas y calcula 15 modelos fiscales, y presenta directamente en la Sede electrónica los modelos 303, 130 y 111 con el propio certificado del cliente —tecleando la contraseña en cada presentación, no de forma desatendida—. También exporta los asientos contables a a3, Sage Despachos, ContaSol, ContaPlus (XDIARIO) o Conta3, sin obligar a abandonar el programa contable que el despacho ya conoce.
Lo que la automatización no sustituye
Ninguna herramienta reemplaza el criterio del profesional que revisa una casilla antes de presentarla ni la relación de confianza con el cliente que decide sobre su fiscalidad. Lo que sí puede hacer es liberar las horas que hoy se van en tareas repetitivas —teclear datos, buscar una factura, cuadrar el banco a mano— para dedicarlas a lo que un cliente valora de verdad de un despacho pequeño: la conversación, el consejo y la cercanía descritos en la sección anterior. Si el cuello de botella de tu despacho es directamente encontrar y retener personal, el desarrollo completo de esa cuestión está en no encuentras personal para tu asesoría: cómo absorber la carga sin contratar.
Deja de teclear cada factura
CopilotGestoria lee el NIF, la base imponible, el IVA y las retenciones de cada factura y exporta los asientos a a3, Sage Despachos, ContaSol, ContaPlus o Conta3.
Ver la lectura de facturasAutoevaluación: ¿tengo que preocuparme por esto ahora, o todavía no?
No todos los despachos están en el mismo punto de riesgo frente a la consolidación del sector. Las siguientes ocho preguntas, construidas sobre los datos citados en este artículo, ayudan a situar el propio despacho en el mapa antes de decidir qué hacer.
- ¿Tienes más de 60 años y ningún sucesor identificado dentro o fuera de tu familia? (El 24,3 % de los titulares supera los 60 años y solo uno de cada cuatro despachos se considera preparado para el relevo, Wolters Kluwer 2026.)
- ¿Tu facturación ha crecido en el último ejercicio pero tu rentabilidad no ha mejorado? (Creció la facturación del 67,3 % de los despachos y la rentabilidad solo del 51,7 %, misma fuente.)
- ¿Sigues llevando la contabilidad de tus clientes principalmente en hojas de Excel? (70 % del sector, Cegid 2026.)
- ¿Te sientes saturado por la adaptación constante a la normativa fiscal? (71 % del sector en general, 90 % en despachos de 10-15 empleados, Cegid 2026.)
- ¿Tu despacho no atiende a ningún sector o tipo de cliente concreto, sino "de todo un poco"? (La especialización es precisamente la ventaja que no puede copiar una plataforma consolidada.)
- ¿No tienes ningún acuerdo, red o alianza con otros despachos de tu zona o especialidad?
- ¿Ya has recibido alguna oferta de compra de tu cartera, aunque la hayas rechazado?
- ¿No has cambiado tu forma de trabajar en los últimos dos años pese a que la normativa sí lo ha hecho?
Cuantas más respuestas afirmativas, más urgente es actuar: no necesariamente vendiendo, pero sí decidiendo de forma activa entre especializarte, pactar con otros despachos o automatizar la parte del trabajo que hoy consume las horas que podrías dedicar a lo que un cliente realmente paga.
Calendario de vencimientos fiscales
Mientras decides tu estrategia frente a la consolidación del sector, descarga el calendario de vencimientos de la Agencia Tributaria para no depender solo de la memoria este trimestre.
Descargar el calendario de vencimientosPreguntas frecuentes
Conclusión
Los fondos de capital privado están comprando y financiando gestorías, asesorías y consultoras en España de forma verificable: Waterland en Auren, New Mountain Capital en Grant Thornton, BlackRock en Afianza y de nuevo Waterland en Minsait Consulting, esta última con la autorización de la CNMC publicada el 11 de septiembre de 2026. El sector reúne las condiciones clásicas para esa consolidación —53.998 empresas fragmentadas, un 24,3 % de titulares mayores de 60 años y una brecha entre crecer y ganar más— y dos normas (VeriFactu, factura electrónica B2B) que exigen inversión tecnológica recurrente y aprietan de forma desigual al despacho sin escala.
Ninguno de esos datos obliga a vender. Las tres respuestas son especializarte en un nicho que una plataforma consolidada no puede replicar sin perder volumen, mantener la cercanía y la transparencia que ya funcionan como ventaja competitiva frente a estructuras despersonalizadas, y absorber la carga normativa con automatización en lugar de con más plantilla. El 9 % de los despachos que ya compra carteras de otros despachos demuestra, además, que existe una vía intermedia entre venderse a un fondo y quedarse completamente solo: pactar con otros despachos independientes.
Si tu decisión final es distinta a la de este artículo y prefieres valorar la venta de tu cartera, los múltiplos reales están en cuánto vale una cartera de clientes de gestoría en 2026. Si el problema inmediato es un cliente concreto comparando tu tarifa con una alternativa online más barata, el guion está en cómo defender tu tarifa gestoría. Y si lo que te falta es personal para absorber la carga de trabajo, lo desarrollamos en no encuentras personal para tu asesoría.
Compite con automatización, no con más plantilla
Crea tu cuenta gratuita, da de alta tus primeros clientes y deja que CopilotGestoria lea sus facturas y calcule sus modelos fiscales.
Crear cuenta gratis