Actualizado: 9 de octubre de 2026.
No hay un único plazo de conservación: la regla práctica es de seis años (art. 30 del Código de Comercio) para la documentación mercantil y contable, cuatro años para lo fiscal y de Seguridad Social, cinco años para los recibos de salarios, diez años para las bases imponibles negativas, las cuotas a compensar y la documentación de prevención del blanqueo, y más tiempo para los bienes de inversión y los inmuebles. Cuando un cliente causa baja, la documentación se le devuelve; el despacho solo puede conservar una copia bloqueada mientras puedan derivarse responsabilidades y, pasado ese plazo, debe destruirla.
La pregunta parece sencilla y no lo es, porque en una gestoría conviven tres obligaciones distintas que se suelen confundir. La primera es la del cliente, que como empresario o profesional debe conservar sus libros, facturas y justificantes. La segunda es la del propio despacho, que tiene sus papeles de trabajo, su expediente y, si es sujeto obligado de prevención del blanqueo, una documentación específica con un plazo propio. La tercera es la protección de datos: todo lo que contiene datos personales solo puede mantenerse el tiempo necesario para su finalidad.
El volumen del asunto no es menor. Según el INE (DIRCE), a 1 de enero de 2025 había en España 3.310.824 empresas activas, un 1,7 % más que el año anterior, y todas las que sean empresarios están sujetas al deber de conservación del artículo 30 del Código de Comercio. Una parte considerable de esa documentación pasa por despachos: el Consejo General de Colegios de Gestores Administrativos contabilizó en su Memoria 2025 un total de 7.466 gestores administrativos colegiados, de los que 5.869 eran ejercientes, y a ellos se suman las asesorías fiscales, laborales y contables que no pertenecen a ese colegio.
El problema práctico aparece en dos momentos. El primero, cuando el archivo crece sin criterio y nadie sabe qué se puede destruir. El segundo, cuando un cliente se va, a veces con deuda pendiente o en malos términos, y el despacho debe decidir qué entrega, qué retiene y qué guarda por si hay una reclamación. Las dos situaciones tienen consecuencias: no conservar lo que la ley exige es una infracción, y conservar sin límite datos personales que ya no hacen falta, o no bloquearlos cuando corresponde, también lo es.
Este artículo ordena la cuestión por cajones, ofrece un calendario por tipo de documento con la norma que lo sustenta y propone una tabla de política de conservación que puedes adaptar a tu despacho. Todos los plazos se refieren a la normativa publicada a fecha de hoy, y se indica expresamente cuándo una cifra es un cálculo orientativo y no una cita de la ley. Los plazos mínimos no equivalen a una fecha de destrucción automática: la prescripción se interrumpe en determinados supuestos (art. 68 de la Ley General Tributaria) y el cómputo arranca en momentos distintos según la norma.
Cada cliente con su documentación localizable
En CopilotGestoria la documentación de cada cliente (facturas, asientos, modelos fiscales y nóminas) queda guardada en su ficha y se puede consultar y descargar por cliente y por periodo, algo útil cuando hay que entregar un expediente o responder a un requerimiento.
Ver cómo se organiza la documentación
La respuesta corta: plazos de conservación por tipo de documento
La tabla siguiente resume los plazos principales. Es una guía de partida: cada fila se desarrolla más abajo, con la norma concreta y el momento desde el que se cuenta el plazo.
| Tipo de documentación | Plazo habitual | Norma principal |
|---|---|---|
| Libros, correspondencia, documentación y justificantes del negocio | 6 años desde el último asiento en los libros | Art. 30 Código de Comercio |
| Facturas, libros registro y justificantes fiscales | 4 años (prescripción), con posibles interrupciones | Arts. 66 y 70 LGT; art. 19 RD 1619/2012; art. 165.Uno LIVA |
| Facturas de bienes de inversión e inmuebles | Periodo de regularización y 4 años siguientes (cálculo orientativo: en torno a 9 y 14 años) | Arts. 107 y 165.Uno LIVA |
| Bases imponibles negativas, cuotas y deducciones pendientes | 10 años desde el día siguiente al fin del plazo de declaración del ejercicio en que se generaron | Art. 66 bis LGT; art. 26.5 LIS |
| Documentos de cotización, altas y bajas | 4 años | Art. 21.1 LISOS; art. 24.1 LGSS |
| Recibos de salarios | 4 años según la LISOS; 5 años según la Orden de 1994 (se recomienda el mayor) | Art. 21.1 LISOS; art. 3 Orden de 27-12-1994 |
| Registro de jornada | 4 años | Art. 34.9 Estatuto de los Trabajadores |
| Documentación de prevención del blanqueo | 10 años, con acceso restringido a partir del quinto | Art. 25.1 Ley 10/2010 |
| Expediente de trabajo del propio despacho | Criterio de prudencia: 5 o 6 años | Art. 1964.2 Código Civil (no es una obligación legal expresa) |
Dos advertencias previas. La primera: el plazo no se cuenta igual en todas las filas. El del Código de Comercio arranca en el último asiento de los libros, el fiscal en el día siguiente a aquel en que termina el plazo de presentación de la declaración, y el de blanqueo en la terminación de la relación de negocios. La segunda: en la práctica, el plazo que manda es el más largo de los aplicables al mismo documento.
Tres cajones que no se deben mezclar
Antes de hablar de años conviene separar de quién es cada documento, porque de ello depende quién debe conservarlo y con qué base legal. Hay tres cajones.
Primer cajón: la documentación del cliente
Son los libros, facturas, justificantes, nóminas y contratos del cliente. La obligación de conservarlos es suya, no del despacho. El artículo 30.1 del Código de Comercio lo formula así: «Los empresarios conservarán los libros, correspondencia, documentación y justificantes concernientes a su negocio, debidamente ordenados, durante seis años, a partir del último asiento realizado en los libros, salvo lo que se establezca por disposiciones generales o especiales.» (texto en el BOE).
El despacho puede custodiar esa documentación por encargo, y la ley lo admite: el artículo 165.Uno de la Ley del IVA prevé que la obligación de conservar las facturas «se podrá cumplir por un tercero, que actuará en nombre y por cuenta del sujeto pasivo» (texto en el BOE). Pero custodiar no convierte el documento en propio: al terminar el encargo, vuelve al cliente.
Segundo cajón: los papeles de trabajo y el expediente del despacho
Aquí entran los borradores, las hojas de cálculo de cuadre, las comunicaciones con el cliente, las instrucciones recibidas y las copias de lo presentado. Son el soporte con el que el despacho demuestra que hizo su trabajo. No existe una norma que fije un plazo general para ellos; se rige por la defensa frente a posibles reclamaciones, como se explica en la sección quinta. Para saber qué es del cliente y qué es del despacho, en el caso concreto de una baja por impago, tienes el detalle en el artículo sobre cómo dar de baja a un cliente moroso.
Tercer cajón: los datos personales
Transversal a los dos anteriores, afecta a todo lo que contenga datos de personas físicas: clientes autónomos, administradores, trabajadores, socios. El Reglamento General de Protección de Datos (art. 5.1.e) exige que los datos se mantengan «de forma que se permita la identificación de los interesados durante no más tiempo del necesario para los fines del tratamiento de los datos personales» (texto en el BOE).
Cuándo el despacho es encargado y cuándo es responsable
Esta distinción decide qué puedes hacer con los datos cuando termina la relación. Cuando tratas los datos de los clientes de tu cliente o de sus trabajadores para prestarle el servicio de asesoría, actúas por cuenta de ese cliente: eres encargado del tratamiento y el cliente es el responsable. Cuando tratas los datos del propio cliente para gestionar la relación contractual, facturarle o cumplir tus obligaciones legales, el responsable eres tú. Una misma carpeta puede contener datos de ambos tipos.
La consecuencia práctica está en el artículo 28.3.g del RGPD: el encargado, «a elección del responsable, suprimirá o devolverá todos los datos personales una vez finalice la prestación de los servicios de tratamiento, y suprimirá las copias existentes a menos que se requiera la conservación de los datos personales en virtud del Derecho de la Unión o de los Estados miembros» (texto en el BOE). En otras palabras, la decisión de devolver o suprimir corresponde al cliente, salvo que una norma obligue a conservar.
Calendario por tipo de documento
Documentación mercantil y contable
El artículo 30 del Código de Comercio fija seis años, y el cómputo es peculiar: según el texto literal, se cuentan «a partir del último asiento realizado en los libros», no desde la fecha de cada factura. Un justificante de 2019 puede, por tanto, seguir dentro del plazo si el último asiento del libro es posterior. El artículo 30.2 añade que «El cese del empresario en el ejercicio de sus actividades no le exime del deber a que se refiere el párrafo anterior y si hubiese fallecido recaerá sobre sus herederos. En caso de disolución de sociedades, serán sus liquidadores los obligados a cumplir lo prevenido en dicho párrafo.» Es decir, la baja de la actividad o la baja del cliente en el despacho no extingue la obligación del cliente.
La Ley General Tributaria añade una regla para los documentos que sirven al cumplimiento de obligaciones tributarias de otras personas. Su artículo 70.2 dispone que, en ese caso, las obligaciones de conservación y suministro de información «deberán cumplirse en el plazo previsto en la normativa mercantil o en el plazo de exigencia de sus propias obligaciones formales al que se refiere el apartado anterior, si este último fuese superior.» (texto en el BOE). Se aplica, pues, el mayor de los dos.
Documentación fiscal y facturas
El artículo 66 de la LGT establece: «Prescribirán a los cuatro años los siguientes derechos: a) El derecho de la Administración para determinar la deuda tributaria mediante la oportuna liquidación.» El artículo 67.1 precisa que el plazo cuenta «desde el día siguiente a aquel en que finalice el plazo reglamentario para presentar la correspondiente declaración o autoliquidación». Y el artículo 70.1 conecta la obligación formal con ese plazo: solo podrá exigirse «mientras no haya expirado el plazo de prescripción del derecho para determinar estas últimas».
El Reglamento de facturación (Real Decreto 1619/2012, art. 19.1) obliga a conservar «durante el plazo previsto en la Ley 58/2003, de 17 de diciembre, General Tributaria» las facturas recibidas y las copias o matrices de las expedidas (texto en el BOE). El artículo 20.1 fija el modo: por cualquier medio que garantice «la autenticidad de su origen, la integridad de su contenido y su legibilidad», con acceso de la Administración «sin demora, salvo causa debidamente justificada», y el 20.2 admite que se cumpla con medios electrónicos. La conservación en formato digital es, por tanto, válida siempre que se cumplan esas garantías.
Un matiz importante: los cuatro años son un mínimo, no una fecha de destrucción. La prescripción se interrumpe por actuaciones de la Administración y por otras causas previstas en el artículo 68 de la LGT, de modo que el plazo vuelve a empezar. Si el cliente tiene una comprobación en curso, nada se destruye aunque hayan pasado cuatro años desde la presentación. Para entender cómo juega esto en la práctica puedes consultar nuestro análisis de la prescripción tributaria y los diez años.
Bienes de inversión e inmuebles
Para las facturas con cuotas de IVA sujetas a regularización, el artículo 165.Uno de la Ley del IVA establece que «deberán conservarse durante el período de regularización correspondiente a dichas cuotas y los cuatro años siguientes.» El periodo de regularización lo fija el artículo 107: «durante los cuatro años naturales siguientes» para los bienes de inversión y «durante los nueve años naturales siguientes a la correspondiente adquisición» para terrenos o edificaciones.
De ahí sale un cálculo propio, que presentamos como orientativo y no como cifra de la ley: una factura de un bien de inversión mueble debería conservarse en torno a nueve años (año de adquisición, más cuatro años naturales de regularización, más cuatro años siguientes), y la de un terreno o edificación en torno a catorce (año de adquisición, más nueve, más cuatro). Cada caso exige contar los años naturales concretos y comprobar si hubo regularización efectiva.
Impuesto sobre Sociedades y bases imponibles negativas
Las bases imponibles negativas son el caso en que los cuatro años se quedan cortos. El artículo 66 bis.2 de la LGT fija que el derecho a iniciar la comprobación «de las bases o cuotas compensadas o pendientes de compensación o de deducciones aplicadas o pendientes de aplicación, prescribirá a los diez años a contar desde el día siguiente a aquel en que finalice el plazo reglamentario establecido para presentar la declaración o autoliquidación correspondiente al ejercicio o periodo impositivo en que se generó el derecho a compensar dichas bases o cuotas o a aplicar dichas deducciones.»
El artículo 70.3 de la misma ley lo refuerza: la obligación de justificar la procedencia de los datos de operaciones de periodos prescritos se mantiene durante el plazo de prescripción de las deudas afectadas y, «en todo caso, en los supuestos a que se refiere el artículo 66.bis.2 y 3».
La Ley del Impuesto sobre Sociedades añade una exigencia que sobrevive a los diez años. Su artículo 26.5 dice que, transcurrido el plazo, «el contribuyente deberá acreditar las bases imponibles negativas cuya compensación pretenda mediante la exhibición de la liquidación o autoliquidación y la contabilidad, con acreditación de su depósito durante el citado plazo en el Registro Mercantil.» (texto en el BOE). Mientras quede una base negativa por compensar, conviene conservar la liquidación y la contabilidad depositada, aunque hayan pasado más de diez años. Un caso conexo, el del IVA a compensar de periodos ya prescritos, lo tratamos en el artículo sobre el IVA prescrito y su compensación.
Laboral y Seguridad Social
Aquí hay una discordancia real que conviene exponer tal cual. El artículo 21.1 de la LISOS tipifica como infracción leve «No conservar, durante cuatro años, la documentación o los registros o soportes informáticos en que se hayan transmitido los correspondientes datos que acrediten el cumplimiento de las obligaciones en materia de afiliación, altas, bajas o variaciones que, en su caso, se produjeran en relación con dichas materias, así como los documentos de cotización y los recibos justificativos del pago de salarios y del pago delegado de prestaciones.» (texto en el BOE). Cuatro años, por tanto, también para los recibos de salarios.
Sin embargo, el artículo 3 de la Orden de 27 de diciembre de 1994, que aprueba el modelo de recibo de salarios, establece que «Los recibos de salarios expedidos se archivarán y conservarán por las empresas, junto con los boletines de cotización a la Seguridad Social, durante un período mínimo de cinco años, a fin de permitir las comprobaciones oportunas.» (texto en el BOE). Cuatro años en una norma sancionadora, cinco en la orden ministerial. No resolvemos la discordancia con doctrina propia: en la práctica, lo prudente es aplicar el plazo mayor, cinco años.
Otros plazos del ámbito laboral que conviene tener presentes:
- El artículo 24.1 de la LGSS (texto en el BOE) dispone que «Prescribirán a los cuatro años» el derecho a determinar las deudas por cuotas, la acción para exigir su pago y la acción para sancionar.
- El artículo 34.9 del Estatuto de los Trabajadores (texto en el BOE) establece: «La empresa conservará los registros a que se refiere este precepto durante cuatro años y permanecerán a disposición de las personas trabajadoras, de sus representantes legales y de la Inspección de Trabajo y Seguridad Social.»
- Según el artículo 4 de la LISOS, las infracciones del orden social prescriben a los tres años y las de Seguridad Social a los cuatro.
- El artículo 59.1 del Estatuto de los Trabajadores fija que las acciones derivadas del contrato sin plazo especial «prescribirán al año de su terminación».
La prevención de riesgos laborales, las historias clínicas y la documentación penal tienen plazos propios que no tratamos aquí.
Una lista de comprobación para ordenar el archivo
Si quieres revisar cómo tratas los datos personales de tus clientes, incluida la conservación, puedes descargar la lista de comprobación de protección de datos para gestorías y repasarla con tu equipo.
Descargar la lista de comprobaciónLo que le toca al despacho como sujeto obligado de prevención del blanqueo
Los asesores fiscales y contables externos son sujetos obligados de la Ley 10/2010 de prevención del blanqueo de capitales. El artículo 2.1.m incluye entre ellos a «Los auditores de cuentas, contables externos, asesores fiscales y cualquier otra persona que se comprometa a prestar de manera directa o a través de otras personas relacionadas, ayuda material, asistencia o asesoramiento en cuestiones fiscales como actividad empresarial o profesional principal» (texto en el BOE). Esta es la única de las obligaciones de este artículo que recae directamente sobre el despacho y no sobre el cliente.
El artículo 25.1 establece: «Los sujetos obligados conservarán durante un período de diez años la documentación en que se formalice el cumplimiento de las obligaciones establecidas en la presente ley, procediendo tras el mismo a su eliminación. Transcurridos cinco años desde la terminación de la relación de negocios o la ejecución de la operación ocasional, la documentación conservada únicamente será accesible por los órganos de control interno del sujeto obligado, con inclusión de las unidades técnicas de prevención, y, en su caso, aquellos encargados de su defensa legal.»
De ese texto se desprenden cuatro reglas prácticas:
- El plazo es de diez años y cuenta desde la terminación de la relación de negocios o desde la ejecución de la operación ocasional.
- Se refiere a la documentación en que se formaliza el cumplimiento de la ley (identificación, diligencia debida, examen de operaciones), no a toda la contabilidad del cliente.
- A partir del quinto año, el acceso queda restringido a los órganos de control interno y a quienes se encarguen de la defensa legal del despacho.
- Tras los diez años, la ley manda eliminarla.
El incumplimiento no es una cuestión menor: el artículo 52.1.l tipifica como infracción grave «El incumplimiento de la obligación de conservación de documentos, en los términos del artículo 25.» No citamos cuantías de sanción porque no las hemos contrastado para este artículo.
Esto produce una situación particular: la documentación de identificación de un cliente que causa baja debe seguir en el despacho durante diez años, aunque se hayan devuelto todos los demás papeles. Y aquí colisionan dos reglas que conviene reconciliar, la de supresión de datos del RGPD y la de conservación de la Ley 10/2010. La primera cede ante la segunda cuando existe una obligación legal, algo que el propio RGPD prevé en su artículo 17.3.b. Lo recomendable es separar físicamente esa documentación del resto del expediente y restringir su acceso desde el quinto año.
El expediente del propio despacho: cuánto conviene guardarlo para defenderte
No hay un plazo legal específico para conservar los papeles de trabajo del despacho. Lo que sí existe es un plazo de prescripción de la acción que el cliente podría ejercer contra ti. El artículo 1964.2 del Código Civil establece que «Las acciones personales que no tengan plazo especial prescriben a los cinco años desde que pueda exigirse el cumplimiento de la obligación.» (texto en el BOE).
Dos matices. Primero, el cómputo no arranca necesariamente el día en que se cometió el error, sino cuando puede exigirse el cumplimiento. Segundo, una sanción tributaria impuesta a un cliente por un error del despacho puede aflorar años después, cuando ya se ha dado de baja. Por eso es habitual conservar el expediente de trabajo cinco o seis años desde el último servicio. Insistimos en que esto es un criterio de prudencia, no una obligación legal: debes valorarlo junto con las condiciones de tu póliza de responsabilidad civil, que puede imponer sus propios plazos de reclamación.
Qué conviene que contenga ese expediente para cumplir su función de defensa:
- Las instrucciones y la documentación recibida del cliente, con fecha.
- Las copias de lo presentado ante la Administración y sus justificantes.
- Las comunicaciones relevantes, en especial las advertencias que hiciste al cliente.
- La hoja de encargo y las condiciones del servicio.
Ese expediente contiene datos personales, así que el RGPD se aplica igualmente: debe tener una finalidad (la defensa ante reclamaciones) y un plazo, y pasado ese plazo debe eliminarse. Por eso conviene dejar constancia del plazo de conservación de cada tratamiento en el registro de actividades.
Plazo de conservación documentado por tratamiento
En el apartado Cumplimiento > Protección de datos de CopilotGestoria llevas el registro de actividades de tratamiento por cliente, con un campo de plazo de conservación que editas tú y que puedes exportar en PDF. El plazo y la decisión de conservar, bloquear o destruir son siempre tuyos: la herramienta no destruye ni bloquea documentos por calendario.
Conocer el módulo de CumplimientoCuando el cliente causa baja: qué se devuelve, qué se conserva y qué no se puede retener
Qué se devuelve y cómo se acredita la entrega
Al terminar la prestación del servicio, el artículo 33.3 de la LOPDGDD (texto en el BOE) atribuye la decisión al cliente como responsable: «El responsable del tratamiento determinará si, cuando finalice la prestación de los servicios del encargado, los datos personales deben ser destruidos, devueltos al responsable o entregados, en su caso, a un nuevo encargado. No procederá la destrucción de los datos cuando exista una previsión legal que obligue a su conservación, en cuyo caso deberán ser devueltos al responsable, que garantizará su conservación mientras tal obligación persista.»
En la práctica, esto significa que lo que el cliente debe conservar por ley (libros, facturas, nóminas) se le devuelve y no se destruye, y que el nuevo asesor puede recibirlo directamente si el cliente así lo indica. Para acreditar la entrega:
- Prepara un listado de lo entregado, por tipo de documento y periodo.
- Entrega la contabilidad en un formato utilizable. Si el nuevo asesor usa otro programa, la exportación a formatos habituales evita que el cliente se quede con un fichero inservible. Puedes ver cómo hacerlo sin perder el histórico en el artículo sobre migrar entre programas contables.
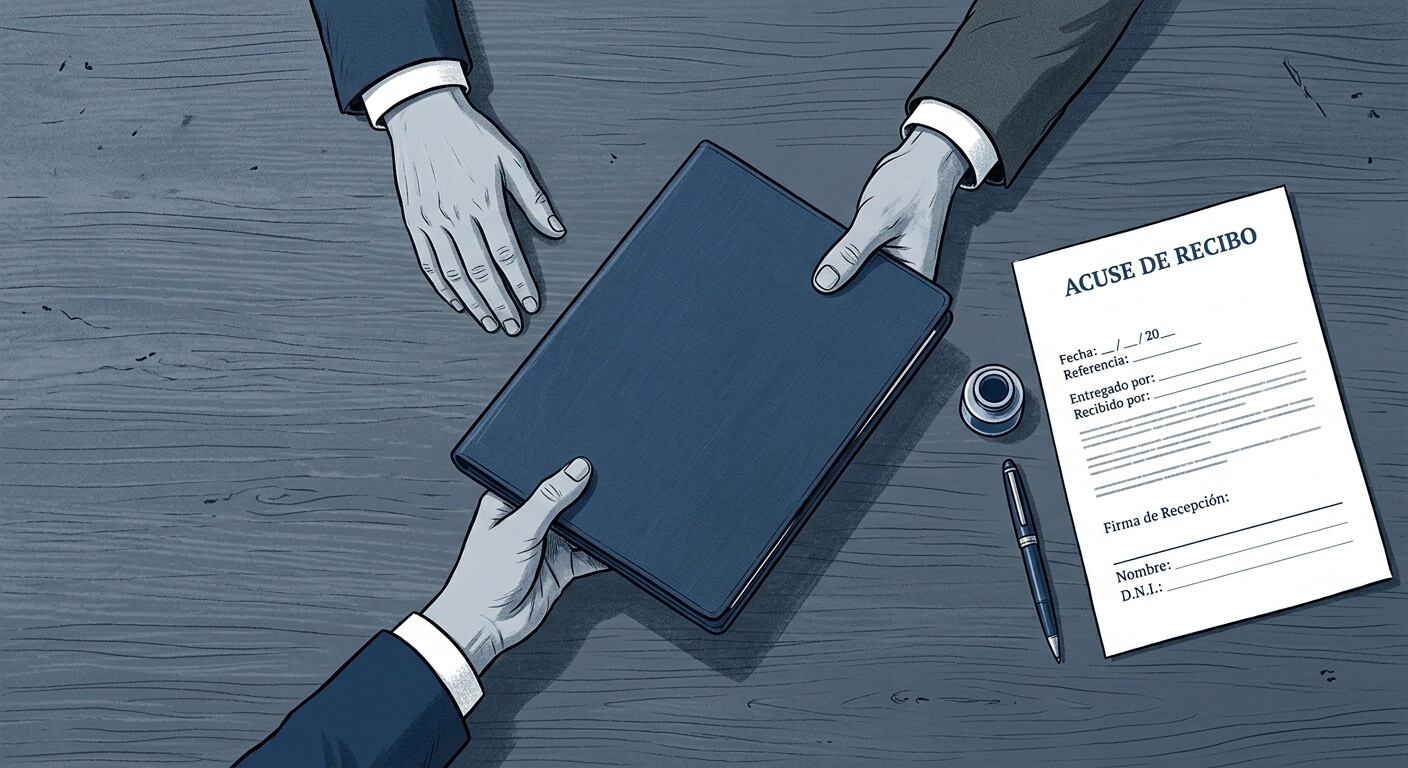
- Recoge un acuse de recibo firmado por el cliente o por su nuevo asesor, con fecha.
- Conserva ese acuse en el expediente del despacho.
El listado y el acuse son los dos documentos que, años después, permiten demostrar qué se entregó y cuándo. Sin ellos, la discusión sobre quién tiene un libro o una factura se resuelve con la palabra de cada parte.
Qué puede conservar el despacho, bloqueado
El artículo 33.4 de la LOPDGDD es la base legal para quedarte con una copia: «El encargado del tratamiento podrá conservar, debidamente bloqueados, los datos en tanto pudieran derivarse responsabilidades de su relación con el responsable del tratamiento.» Complementa el artículo 17.3 del RGPD, que excluye el derecho de supresión cuando el tratamiento sea necesario «para el cumplimiento de una obligación legal» (letra b) o «para la formulación, el ejercicio o la defensa de reclamaciones» (letra e).
¿Qué es bloquear? El artículo 32.2 de la LOPDGDD lo define: «El bloqueo de los datos consiste en la identificación y reserva de los mismos, adoptando medidas técnicas y organizativas, para impedir su tratamiento, incluyendo su visualización, excepto para la puesta a disposición de los datos a los jueces y tribunales, el Ministerio Fiscal o las Administraciones Públicas competentes, en particular de las autoridades de protección de datos, para la exigencia de posibles responsabilidades derivadas del tratamiento y solo por el plazo de prescripción de las mismas. Transcurrido ese plazo deberá procederse a la destrucción de los datos.»
Dicho de otro modo, bloquear no es seguir usando la carpeta con otro nombre: es apartarla, restringir su acceso a quien deba atender una reclamación y no volver a utilizarla. Hay un precedente de la AEPD que ilustra el criterio, aunque no se refiere a una gestoría. En el expediente EXP202401199, un encargado del tratamiento (una comercializadora de energía) conservó los datos tras terminar el contrato porque mantenía un litigio con el responsable: depositó una copia ante notario y destruyó las demás. La resolución de archivo concluyó que «la previsión del artículo 33.4 de la LOPDGDD ampara esta actuación» (resolución en aepd.es).
Retener la documentación por impago
La tentación es conocida: el cliente debe honorarios y se retiene su documentación hasta que pague. La AEPD ha considerado esa conducta en una resolución concreta, anterior al RGPD. En el apercibimiento A/00181/2016 (resolución R/00746/2017), contra una asesoría, seis sociedades resolvieron el contrato el 31 de diciembre de 2015 y pidieron la devolución de su documentación. Según el cuarto hecho probado, la asesoría respondió «negándose a la entrega de la documentación hasta que no se efectuara el abono de sus honorarios». La Agencia acordó apercibir y requerir que, «en el plazo de un mes», cesara en el tratamiento y devolviera «toda documentación que obre en su poder relativa a su labor de asesoría legal y contable» (resolución en aepd.es).
Dos precisiones para no sacar de ahí más de lo que dice. La resolución se dictó con la ley de protección de datos de 1999 (art. 6.1 de la LOPD), anterior al RGPD; hoy el marco es el artículo 28.3.g del RGPD y el artículo 33 de la LOPDGDD. Y no hubo multa, sino apercibimiento. La lectura prudente es que el impago no justifica por sí mismo negarse a devolver los datos del cliente. Cuál es el alcance de un eventual derecho de retención sobre lo que es propiedad del despacho lo desarrollamos en el artículo sobre el protocolo para dar de baja a un cliente moroso.
Certificados digitales y apoderamientos
Dos elementos que suelen quedar olvidados. El certificado digital del cliente, si lo custodiabas, debe devolverse o eliminarse del despacho. No hemos localizado una norma específica sobre el destino del certificado tras la baja; lo presentamos como criterio de prudencia derivado del artículo 28.3.g del RGPD, que obliga a devolver o suprimir los datos al terminar el servicio.
Los apoderamientos ante la Agencia Tributaria también conviene cerrarlos. La Sede electrónica indica que el poderdante puede revocar el apoderamiento y el apoderado renunciar (Sede electrónica de la AEAT). Mantener accesos activos de un cliente que ya no lo es genera un riesgo innecesario para ambas partes.
Eliminar al cliente de tu programa
Dar de baja a un cliente en el despacho no es lo mismo que eliminarlo del programa de gestión. La eliminación de un cliente con histórico fiscal suele ser irreversible, así que conviene hacerla solo cuando la documentación se ha entregado, el acuse está firmado y se ha decidido qué se conserva bloqueado fuera del uso diario.
Cuándo y cómo se destruye
Terminado el plazo, la destrucción no es opcional. El artículo 32.2 de la LOPDGDD lo dice sin matices: «Transcurrido ese plazo deberá procederse a la destrucción de los datos.» Y el incumplimiento de la obligación de bloqueo, cuando es exigible, es infracción muy grave según el artículo 72.1.n, que prescribe a los tres años (las graves, a los dos; las leves, a uno).
La destrucción debe ser segura y dejar constancia. Los casos de la AEPD que conocemos tratan sobre la forma de deshacerse de documentación, no sobre el plazo:
| Resolución | Quién | Hecho | Resultado |
|---|---|---|---|
| PS/00464/2020 | KUKIMBIA S.L. (no es una asesoría) | Documentación con datos personales hallada «junto a un contenedor de basura y al acceso de terceros» | Multa de 3.000 € por el art. 32.1 RGPD |
| PS/00354/2020 | Un abogado | La Guardia Civil de Las Palmas encontró documentación «junto a unos contenedores de basura urbanos» | Apercibimiento por el art. 32.1 RGPD |
Las resoluciones están disponibles en aepd.es: PS/00464/2020 y PS/00354/2020. Para ser exactos con el alcance: no hemos localizado ninguna resolución contra una gestoría por este motivo. Eso no significa que el riesgo no exista; significa que los precedentes disponibles se refieren a otros sujetos.
El contexto sancionador general sí es exigente. Según la nota de prensa de la Memoria 2025 de la AEPD (6 de mayo de 2026), la Agencia recibió 30.931 reclamaciones en 2025, un 64 % más que el año anterior, y las sanciones impuestas sumaron 48.108.765 €. Los procedimientos sancionadores o de apercibimiento por brechas de datos pasaron de 30 en 2024 a 77 en 2025, un 157 % más, con sanciones por 19.836.603 €, el 40 % del total (nota de prensa de la AEPD). La misma fuente informa de que 2025 cerró con 126.176 delegados de protección de datos comunicados a la AEPD, frente a 119.803 en 2024, de los que 116.007 corresponden al sector privado.
Medidas mínimas de destrucción que conviene documentar:
- Papel: destrucción mediante trituradora o servicio con certificado de destrucción, nunca depositado en un contenedor sin triturar.
- Soportes digitales: borrado seguro o destrucción física del soporte, incluidas las copias de seguridad que contengan esos datos.
- Registro: anota qué se destruyó, cuándo, quién lo autorizó y con qué método.
- Antes de destruir: comprueba que no hay una comprobación abierta, un litigio o una causa de interrupción de la prescripción.
La seguridad de los archivos también importa mientras la documentación se conserva. Si quieres saber cómo reaccionar ante un incidente grave, tienes la guía de las primeras 72 horas tras un ataque de ransomware, y un repaso general de obligaciones en el artículo sobre RGPD en gestorías.
Una política de conservación para el despacho en una página
Con todo lo anterior se puede construir una tabla que sirva de política interna. Los plazos son los mínimos que hemos expuesto; la columna final recuerda que ningún plazo se aplica sin comprobar antes si hay interrupciones o procedimientos abiertos.
| Documento | Plazo | Desde cuándo cuenta | Norma | Qué se hace al vencer |
|---|---|---|---|---|
| Libros, correspondencia y justificantes (del cliente) | 6 años | Último asiento realizado en los libros | Art. 30 CCom | Devolver al cliente; no destruir sin su decisión |
| Facturas y registros fiscales (del cliente) | 4 años, salvo interrupción | Día siguiente al fin del plazo de presentación | Arts. 66, 67, 68 y 70 LGT; art. 19 RD 1619/2012 | Comprobar interrupciones y devolver o destruir según decida el cliente |
| Facturas de bienes de inversión (cálculo orientativo) | En torno a 9 años | Año de adquisición, más 4 de regularización, más 4 | Arts. 107 y 165.Uno LIVA | Comprobar regularizaciones y devolver o destruir |
| Facturas de terrenos o edificaciones (cálculo orientativo) | En torno a 14 años | Año de adquisición, más 9 de regularización, más 4 | Arts. 107 y 165.Uno LIVA | Comprobar regularizaciones y devolver o destruir |
| Documentación de bases imponibles negativas y deducciones pendientes | 10 años; después, mientras quede base por compensar | Día siguiente al fin del plazo de declaración del ejercicio de origen | Art. 66 bis LGT; art. 26.5 LIS | Conservar liquidación y contabilidad depositada si queda base por compensar |
| Documentos de cotización, altas y bajas | 4 años | Según la obligación acreditada | Art. 21.1 LISOS; art. 24.1 LGSS | Devolver al cliente o destruir con su autorización |
| Recibos de salarios | 5 años (la LISOS dice 4) | La Orden no lo precisa; por prudencia, fecha del recibo | Art. 3 Orden de 27-12-1994; art. 21.1 LISOS | Devolver al cliente o destruir con su autorización |
| Registro de jornada | 4 años | Según el registro | Art. 34.9 ET | Devolver al cliente |
| Documentación de prevención del blanqueo (del despacho) | 10 años; acceso restringido desde el año 5 | Terminación de la relación de negocios o ejecución de la operación | Art. 25.1 Ley 10/2010 | Eliminar |
| Expediente de trabajo del despacho | 5 o 6 años (criterio de prudencia) | Último servicio prestado | Art. 1964.2 CC (referencia) | Bloquear y, pasado el plazo, destruir |
| Copia bloqueada tras la baja | Mientras puedan derivarse responsabilidades | Fecha de la baja | Arts. 32 y 33.4 LOPDGDD | Destruir y registrar la destrucción |
Errores frecuentes
- Contar el plazo desde la fecha de la factura, cuando el Código de Comercio lo cuenta desde el último asiento y la LGT desde el fin del plazo de presentación.
- Tratar los cuatro años como una fecha de destrucción sin comprobar si la prescripción se ha interrumpido.
- Destruir la documentación del cliente sin su decisión como responsable del tratamiento.
- Retener la documentación del cliente por impago.
- Olvidar el plazo de diez años de la documentación de prevención del blanqueo.
- Dejar copias antiguas sin bloquear en discos, correos o copias de seguridad.
- No documentar la entrega ni la destrucción.
Cada decisión de conservación, en su sitio
La documentación por cliente, el paquete de inspección, la exportación contable y el registro de actividades de tratamiento te ayudan a sostener esta política, pero la decisión de conservar, bloquear o destruir sigue siendo tuya. Consulta los planes para ver qué incluye cada uno.
Consultar los planes
Preguntas frecuentes
¿Cuántos años debe guardar una gestoría la documentación de sus clientes?
Depende del documento y de quién tenga la obligación. Para la documentación mercantil y contable del cliente, seis años (art. 30 del Código de Comercio); para lo fiscal, cuatro años con posibles interrupciones; para recibos de salarios, cinco años según la Orden de 1994; para bases imponibles negativas, diez años. La obligación es del cliente, y el despacho la conserva por encargo.
¿Cuánto tiempo hay que conservar las facturas?
El Reglamento de facturación remite al plazo de la Ley General Tributaria, es decir, cuatro años de prescripción, contados desde el día siguiente al fin del plazo de presentación. Las de bienes de inversión e inmuebles se conservan durante el periodo de regularización y los cuatro años siguientes, lo que en nuestro cálculo orientativo supone en torno a nueve y catorce años.
¿Cuántos años se guardan las nóminas y los recibos de salarios?
La LISOS menciona cuatro años y la Orden de 27 de diciembre de 1994 habla de un mínimo de cinco. Existe una discordancia entre ambas normas; el criterio prudente es aplicar cinco años.
¿Qué ocurre con los datos del cliente cuando termina el servicio?
El cliente, como responsable, decide si se destruyen, se devuelven o se entregan a un nuevo asesor (art. 33.3 LOPDGDD). No procede destruirlos si una norma obliga a conservarlos: en ese caso se devuelven al cliente.
¿Puede la gestoría quedarse con una copia tras la baja?
Sí, pero bloqueada y solo mientras puedan derivarse responsabilidades de la relación con el cliente (art. 33.4 LOPDGDD). Bloquear implica reservar los datos y restringir su acceso, de forma que solo se pongan a disposición de jueces, tribunales, Ministerio Fiscal o Administraciones competentes.
¿Se puede retener la documentación de un cliente que no ha pagado los honorarios?
La AEPD apercibió a una asesoría que se negó a devolver la documentación hasta cobrar sus honorarios (A/00181/2016). Se resolvió con la ley anterior al RGPD y sin multa, pero muestra el criterio de la Agencia. Si hay impago, reclama los honorarios por la vía correspondiente en lugar de retener lo que pertenece al cliente.
¿Cuánto tiempo hay que guardar la documentación de prevención del blanqueo?
Diez años desde la terminación de la relación de negocios o la ejecución de la operación, con acceso limitado a los órganos de control interno y a la defensa legal a partir del quinto año (art. 25.1 de la Ley 10/2010).
¿Cuánto tiempo conviene guardar el expediente de trabajo del despacho?
No hay una obligación legal expresa. Como criterio de prudencia se suele conservar cinco o seis años, por el plazo de cinco años de las acciones personales del artículo 1964.2 del Código Civil y por las condiciones de la póliza de responsabilidad civil.
¿Qué hago con el certificado digital y los apoderamientos de un cliente que se va?
Devuelve o elimina el certificado y revoca o renuncia al apoderamiento. No hemos localizado una norma específica sobre el certificado; es un criterio de prudencia derivado del artículo 28.3.g del RGPD. Para los apoderamientos, la Sede electrónica de la AEAT permite la revocación y la renuncia.
¿Se puede conservar la documentación solo en formato digital?
Sí, para las facturas, siempre que se garantice la autenticidad del origen, la integridad del contenido y la legibilidad, y que la Administración pueda acceder a ellas sin demora (arts. 20.1 y 20.2 del Reglamento de facturación).
Conclusión: conservar lo exigido, entregar lo ajeno y destruir con registro
La conservación documental de un despacho se puede resumir en una secuencia de decisiones. Primero, separar los tres cajones: lo que es del cliente, lo que es del despacho y lo que contiene datos personales. Segundo, aplicar a cada documento el plazo mayor de los que le afectan y contarlo desde el momento correcto, que no es el mismo en el Código de Comercio, en la Ley General Tributaria y en la Ley 10/2010. Tercero, recordar que esos plazos son mínimos y que la prescripción puede interrumpirse.
Cuando un cliente causa baja, el orden también es claro: se devuelve lo que es suyo y se deja constancia firmada, se conserva bloqueada solo la copia necesaria para defenderse, se mantienen los diez años de la documentación de prevención del blanqueo y, al vencer el plazo, se destruye de forma segura y con registro. Lo que no cabe es retener la documentación del cliente como medida de presión por una deuda.
Poner todo esto por escrito en una política de una página, con la tabla de la sección anterior adaptada a tu despacho, es el paso más rentable: evita decisiones improvisadas cada vez que un cliente se va y deja constancia de que el criterio existía antes de que surgiera el problema.
Empieza con tus primeros clientes
Hay un plan Gratuito de hasta 5 clientes para organizar su documentación por ficha y por periodo, y consultar después los planes de pago si tu cartera crece.
Crear una cuentaInformación general elaborada a 9 de octubre de 2026 a partir de la normativa publicada. No constituye asesoramiento jurídico: cada caso debe valorarse con sus datos.