Actualizado: 22 de septiembre de 2026. Redactado por el equipo de CopilotGestoria.
Sí: la Administración tributaria puede comprobar el origen de un saldo de IVA pendiente de compensación aunque ese origen esté en un ejercicio con el derecho a liquidar ya prescrito, siempre que ese saldo se siga aplicando en periodos posteriores no prescritos. Lo acaba de confirmar el Tribunal Supremo en la STS 988/2026, de 23 de julio de 2026 (recurso de casación 5852/2023), y lo hace apoyándose en un artículo que ya lleva una década en vigor: el artículo 66 bis de la Ley General Tributaria, que fija en 10 años el plazo para comprobar bases o cuotas pendientes de compensación, frente a los 4 años de la prescripción general para liquidar. No es una sentencia aislada ni una novedad inaugural: consolida una línea que el propio Supremo ya había marcado en sentencias de 11 de marzo de 2024 (recurso 8243/2022) y 2 de abril de 2025 (recurso 8998/2022).
Para una gestoría, la pregunta práctica no es jurídica sino operativa: ¿qué clientes de mi cartera arrastran un saldo de IVA a compensar y desde hace cuánto? Este artículo explica la sentencia, distingue con precisión prescripción y potestad de comprobación, aterriza el asunto en las casillas del Modelo 303 y del 390, y propone un protocolo de cinco pasos para revisar la cartera antes de que lo haga un inspector.
1. El caso que cualquier gestor puede tener sin saberlo
Imaginemos —a modo de ejemplo ilustrativo, con cifras ficticias— una empresa de distribución que en el cuarto trimestre de 2017 tuvo una inversión importante en maquinaria. Ese trimestre generó un exceso de IVA soportado sobre repercutido de 38.000 €. En vez de pedir la devolución, la empresa optó por compensarlo: fue aplicando pequeñas cantidades trimestre a trimestre, sin prisa, porque su actividad ordinaria generaba cuota a ingresar y el saldo servía de colchón. En el tercer trimestre de 2026, ese saldo original —ya reducido, ya "renovado" por sucesivas aplicaciones parciales— sigue apareciendo en la casilla 110 del Modelo 303.
Nadie en la gestoría se ha planteado de dónde viene ese número. El cliente no lo pregunta, el programa lo arrastra automáticamente y, mientras cuadre, parece inofensivo. El problema aparece el día que llega una comprobación limitada o una inspección de alcance general: el actuario puede pedir que se acredite documentalmente que aquel exceso de 2017 fue real, estaba correctamente calculado y correspondía a operaciones deducibles. Y aquí es donde entra la pregunta que responde la STS 988/2026: ¿puede Hacienda pedir eso, si el ejercicio 2017 ya prescribió hace años?
Este pain point no es teórico. En foros profesionales de contabilidad llevan documentándose casos parecidos desde hace dos décadas: gestores que descubren, al revisar una cartera heredada de otro despacho, saldos de IVA "congelados" desde hace años sin que nadie los haya validado ni renovado activamente. Y el error no queda ahí: cuando un saldo de IVA se pierde por caducidad sin haberse compensado ni pedido en devolución, ese importe no es neutro fiscalmente. Se convierte en un ajuste permanente que aumenta la base imponible del Impuesto sobre Sociedades, porque el IVA "perdido" por falta de gestión no es gasto deducible a efectos del IS. Es, literalmente, pagar dos veces: primero se pierde el crédito de IVA, después se paga más Impuesto sobre Sociedades por haberlo perdido mal.
¿Cuántos clientes de tu cartera tienen la casilla 110 activa desde hace más de dos años?
Es una pregunta que, hasta ahora, casi ninguna gestoría se hace de forma sistemática. TaxAgent la responde automáticamente en la ficha de cada cliente.
Ver TaxAgent en acción2. Qué dice exactamente la STS 988/2026 — y qué NO dice
La STS 988/2026 resuelve si la Administración puede comprobar la realidad y cuantía de saldos de IVA pendientes de compensación generados en ejercicios con el derecho a liquidar prescrito, cuando esos saldos se aplican en periodos posteriores no prescritos. La respuesta del Tribunal Supremo es sí, con un límite temporal concreto: puede hacerlo dentro del plazo de diez años que marca el artículo 66 bis de la LGT.
El asunto llegó al Supremo por el recurso de casación 5852/2023, interpuesto por la sociedad Anuda Gestión, S.L. contra la sentencia 532/2023 del Tribunal Superior de Justicia de la Comunidad Valenciana, que había desestimado su recurso 838/2022. La ponencia correspondió al magistrado Rafael Toledano Cantero, de la Sala Tercera (Contencioso-Administrativo), y la sentencia se dictó el 23 de julio de 2026.
Lo que conviene subrayar, para no generar alarmismo desenfocado, es que esta doctrina no es nueva en 2026: el propio Supremo ya se había pronunciado en el mismo sentido en sentencias anteriores, de 11 de marzo de 2024 (recurso 8243/2022) y de 2 de abril de 2025 (recurso 8998/2022). La STS 988/2026 remacha y consolida una línea jurisprudencial que lleva más de dos años asentándose, no la inaugura. Para una gestoría esto tiene una lectura tranquilizadora: no se trata de un cambio de criterio repentino que coja a nadie por sorpresa, sino de la confirmación de una regla que ya convenía tener incorporada al protocolo de trabajo desde 2024.
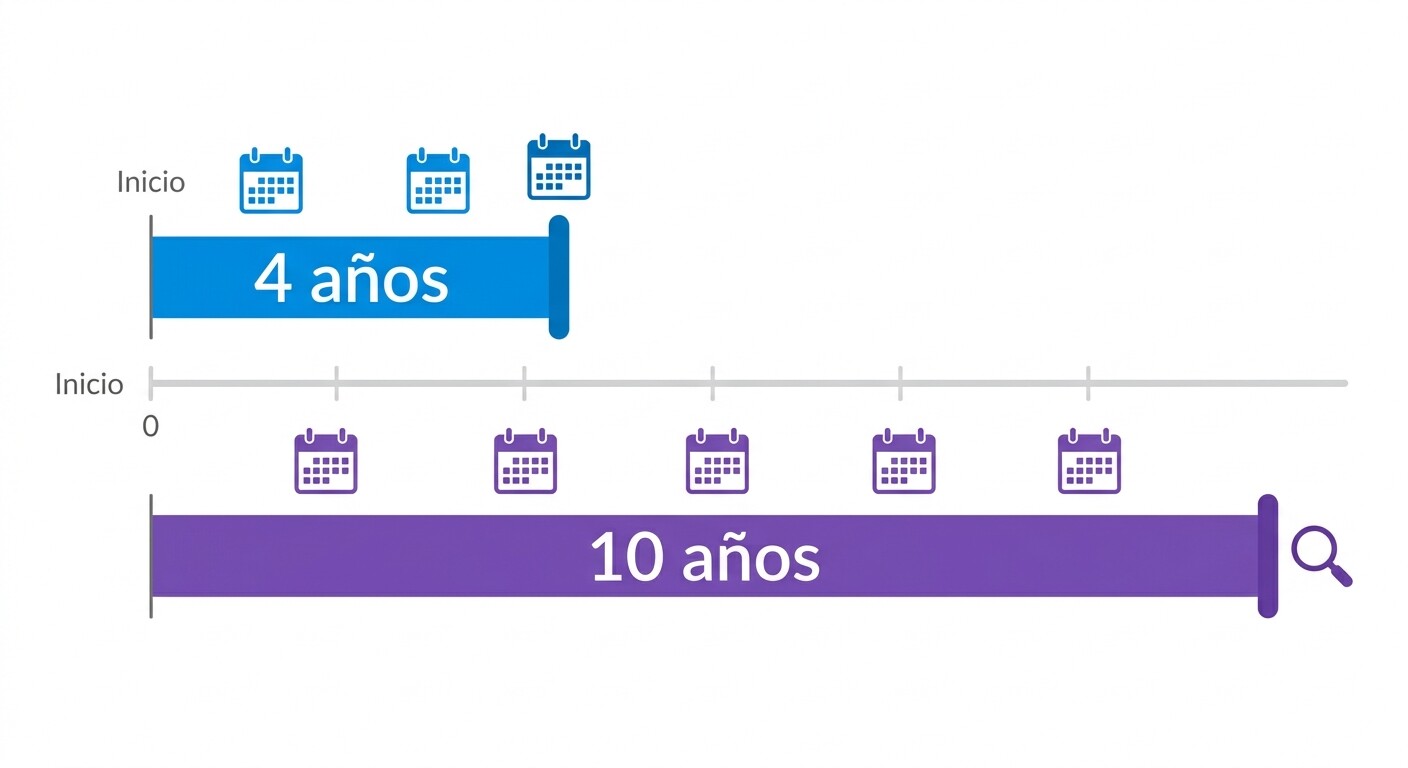
Lo que la sentencia no dice es que Hacienda pueda liquidar de nuevo un ejercicio ya prescrito, ni que pueda sancionar hechos de hace diez años como si fueran actuales, ni que el plazo de comprobación sea ilimitado. El Tribunal distingue con precisión entre liquidar (que sigue prescribiendo a los 4 años) y comprobar el origen de una magnitud que todavía produce efectos fiscales en el presente (que puede hacerse hasta 10 años después). Esa distinción es exactamente el eje de la siguiente sección.
3. Prescripción vs. potestad de comprobar: la distinción que decide si tu cliente está tranquilo
Prescripción y potestad de comprobación son dos cosas distintas: la primera impide a Hacienda liquidar de nuevo una deuda de un ejercicio antiguo; la segunda le permite verificar hechos de ese ejercicio si todavía producen efectos en periodos no prescritos. Confundir ambas es, según coinciden todas las fuentes especializadas consultadas, el error conceptual más habitual entre asesores y clientes en esta materia.
El punto de partida es el artículo 66 de la LGT, que fija en 4 años la prescripción del derecho de la Administración para determinar la deuda tributaria mediante liquidación. Pasado ese plazo, Hacienda no puede liquidar de nuevo el IVA del trimestre en cuestión. Hasta aquí, lo que cualquier gestor conoce.
Pero el artículo 66 bis, introducido por la Ley 34/2015 y en vigor desde el 12 de octubre de ese año, añade dos matices que cambian el panorama quince años después de su aprobación:
Artículo 66 bis.1 LGT:
"La prescripción de derechos establecida en el artículo 66 de esta Ley no afectará al derecho de la Administración para realizar comprobaciones e investigaciones conforme al artículo 115 de esta Ley, salvo lo dispuesto en el apartado siguiente."
Artículo 66 bis.2 LGT:
"El derecho de la Administración para iniciar el procedimiento de comprobación de las bases o cuotas compensadas o pendientes de compensación o de deducciones aplicadas o pendientes de aplicación, prescribirá a los diez años a contar desde el día siguiente a aquel en que finalice el plazo reglamentario establecido para presentar la declaración o autoliquidación correspondiente al ejercicio o periodo impositivo en que se generó el derecho a compensar dichas bases o cuotas o a aplicar dichas deducciones."
El artículo 115 LGT es el que otorga a la Administración, con carácter general, la potestad de comprobar e investigar hechos y actos aunque correspondan a ejercicios prescritos, siempre que esa comprobación sea precisa para verificar derechos de periodos no prescritos. El 66 bis pone el límite temporal a esa potestad cuando lo que se comprueba son, específicamente, bases o cuotas pendientes de compensación o deducciones pendientes de aplicación: diez años, no un plazo abierto.
Hay un tercer artículo que conviene tener presente porque afecta directamente al trabajo diario de archivo documental: el artículo 70.3 LGT, que extiende la obligación de conservar y justificar los datos de operaciones de ejercicios prescritos "durante el plazo de prescripción del derecho para determinar las deudas tributarias afectadas por la operación correspondiente y, en todo caso, en los supuestos a que se refiere el artículo 66.bis.2 y 3 de esta Ley". En la práctica, esto significa que la obligación de guardar las facturas y libros que respaldan un saldo de IVA vivo se prolonga, de facto, hasta los mismos 10 años del 66 bis mientras ese saldo siga aplicándose, y no se limita a los 4-6 años de conservación "estándar" que suele manejarse por defecto.
| Concepto | Plazo | Norma |
|---|---|---|
| Prescripción del derecho a liquidar | 4 años | Art. 66 LGT |
| Comprobación de bases/cuotas pendientes de compensación | 10 años | Art. 66 bis.2 LGT |
| Compensación del exceso de IVA soportado | 4 años desde la autoliquidación de origen | Art. 99.Cinco LIVA |
| Conservación mercantil de facturas y libros | 6 años desde el último asiento | Art. 30 Código de Comercio |
4. El artículo 99.Cinco LIVA y los 4 años de compensación: por qué el saldo "vivo" puede tener un origen de hace una década
El exceso de IVA soportado sobre repercutido se puede compensar en autoliquidaciones posteriores solo dentro de los 4 años siguientes a la presentación de la declaración en la que se originó; pasado ese plazo sin compensar, ya no cabe compensarlo y solo queda la vía de solicitar su devolución. Así lo dice el artículo 99.Cinco de la Ley del IVA:
"Cuando la cuantía de las deducciones procedentes supere el importe de las cuotas devengadas en el mismo periodo de liquidación, el exceso podrá ser compensado en las declaraciones-liquidaciones posteriores, siempre que no hubiesen transcurrido cuatro años contados a partir de la presentación de la declaración-liquidación en que se origine dicho exceso. No obstante, el sujeto pasivo podrá optar por la devolución del saldo existente a su favor [...], sin que en tal caso pueda efectuar su compensación en declaraciones-liquidaciones posteriores, cualquiera que sea el periodo de tiempo transcurrido hasta que dicha devolución se haga efectiva." — Artículo 99.Cinco, Ley 37/1992 del Impuesto sobre el Valor Añadido
Esto plantea, a primera vista, una aparente contradicción con el plazo de 10 años del 66 bis: si el saldo de IVA "caduca" a los 4 años sin compensar, ¿cómo puede un saldo tener un origen de hace una década? La respuesta está en distinguir dos cosas que no son lo mismo: el tramo concreto de saldo que se compensa en cada trimestre, y el crédito acumulado que resulta de sucesivas compensaciones parciales a lo largo de los años.
Un saldo de IVA que se va aplicando poco a poco —compensando cada trimestre una parte y arrastrando el resto— no tiene por qué "caducar" mientras se siga usando activamente dentro del plazo de cada tramo. Lo que sí puede ocurrir, y de hecho ocurre con frecuencia en carteras que llevan años sin auditarse, es que el saldo que hoy aparece en la casilla 110 sea la acumulación de excesos generados en distintos trimestres a lo largo de varios ejercicios, algunos de ellos ya muy antiguos. El importe visible hoy es "reciente" en el sentido de que se sigue aplicando, pero su origen documental —las facturas y operaciones que lo generaron— puede remontarse a un ejercicio de hace ocho o nueve años. Sobre ese origen, y solo mientras el crédito siga vivo y se siga aplicando en periodos no prescritos, es sobre el que la Administración puede indagar dentro del plazo de 10 años del artículo 66 bis.
Conviene tratar este punto con prudencia: no está confirmado en fuente normativa que el "reloj" de los 4 años del artículo 99.Cinco se reinicie automáticamente con cada aplicación parcial del saldo. Lo que sí es una práctica habitual y razonable en la gestión del IVA es aplicar el criterio FIFO —consumir primero los tramos más antiguos del saldo acumulado— precisamente para evitar que una parte del crédito supere los 4 años sin haberse utilizado ni haberse pedido en devolución.
El Plan de Control Tributario 2026 ya lo anuncia
El Plan Anual de Control Tributario y Aduanero 2026 (BOE-A-2026-5843, Resolución de 11 de marzo de 2026 de la Dirección General de la AEAT) señala expresamente como foco de las inspecciones de este año los "casos con bases imponibles negativas y créditos fiscales en base o cuotas pendientes de compensación o aplicación". No es una hipótesis: está publicado en el BOE.
5. Dónde vive esto en el Modelo 303 y el Modelo 390: casillas 110, 78 y 87
En el Modelo 303, el saldo de IVA a compensar se gestiona a través de tres casillas concretas que conviene que cualquier gestor tenga localizadas al revisar una declaración:
- Casilla 110 — "Cuotas a compensar pendientes de periodos anteriores": el saldo total que el declarante arrastra al inicio del periodo.
- Casilla 78 — "Cuotas a compensar de periodos anteriores aplicadas en este periodo": la parte del saldo que se consume en la autoliquidación que se está presentando.
- Casilla 87 — "Cuotas a compensar de periodos previos pendientes para periodos posteriores": lo que queda pendiente para el futuro, resultado de restar la casilla 78 a la casilla 110.
Desde el segundo trimestre de 2021 rige una regla que conviene tener presente al validar cualquier declaración: si la casilla 78 está cumplimentada —es decir, si se ha aplicado algo del saldo antiguo— el resultado de esa autoliquidación no puede salir "a compensar". Es una comprobación mecánica sencilla, pero que se pasa por alto con facilidad cuando el saldo se arrastra de forma automática sin revisión.
En el Modelo 390 (resumen anual), el saldo se refleja en la casilla 97 de la página 6, que es la que traspasa el importe pendiente al primer periodo del ejercicio siguiente —volcándose automáticamente a la casilla 110 del primer 303 del año que viene—. Según la práctica habitual de los programas de gestión contable homologados, la casilla 85 recoge las cuotas pendientes de compensación generadas en años anteriores y aplicadas durante el ejercicio, y la casilla 662 recoge las cuotas pendientes de compensación generadas en el propio ejercicio distintas de las de la casilla 97. Este desglose conviene tratarlo como práctica de mercado, no como transcripción literal del diseño de registro oficial de la AEAT.
Un ejemplo numérico ilustrativo
Volvamos al ejemplo del apartado 1, con cifras ficticias. Un cliente generó en el 4T-2017 un exceso de 38.000 €. Si desde entonces ha ido compensando una media de 3.500 € por trimestre —según su cuota devengada de cada periodo—, en el 3T-2026 ese saldo original ya se habría agotado. Pero si a lo largo de esos años ha tenido nuevas inversiones que han generado excesos adicionales —por ejemplo, otros 12.000 € en 2020 y 9.000 € en 2023—, el saldo que hoy aparece en la casilla 110 puede seguir siendo positivo aunque combine tramos de distintos años. Ante un requerimiento, no basta con decir "esto es lo que arrastro": hay que poder acreditar, tramo a tramo, de qué operación procede cada parte del saldo vivo.
6. Protocolo de 5 pasos para auditar tu cartera antes de que lo haga Hacienda
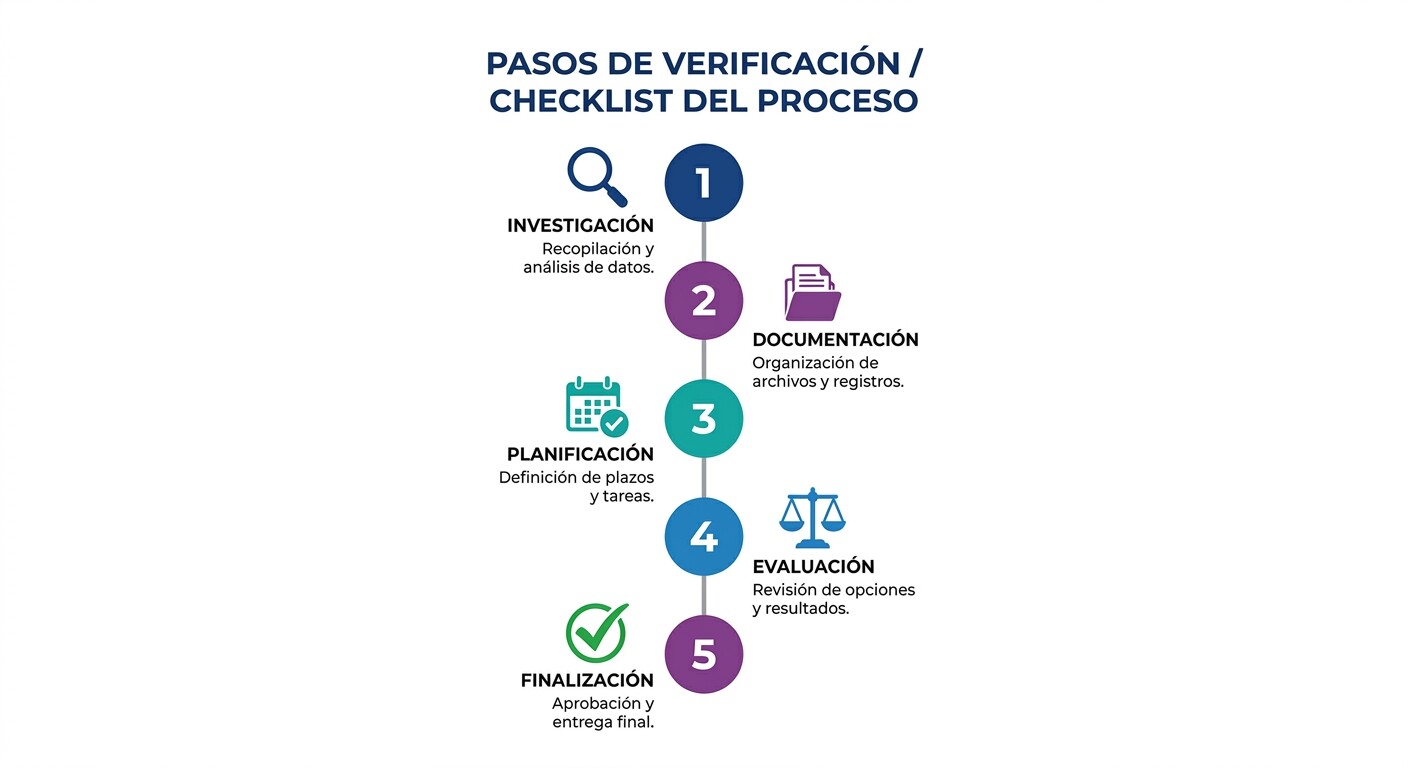
Ningún despacho revisa de oficio, trimestre a trimestre, el origen de cada saldo de IVA que arrastran sus clientes. Es precisamente ese punto ciego el que conviene cerrar con un protocolo sistemático, no reactivo:
- Identificar qué clientes tienen la casilla 110 activa en su último Modelo 303 presentado, y desde cuántos trimestres consecutivos.
- Reconstruir el origen del saldo: en qué trimestre o trimestres se generó, y si corresponde a inversiones puntuales, a un patrón estructural de la actividad (por ejemplo, exportadores) o a un desajuste que convendría corregir.
- Comprobar la documentación de origen: facturas, libros registro y justificación de la deducibilidad de las cuotas soportadas que dieron lugar al exceso, especialmente si el origen supera los 4-6 años de antigüedad habitual del archivo.
- Decidir, con el cliente, entre seguir compensando o solicitar la devolución cuando el saldo lleve mucho tiempo sin reducirse de forma significativa, valorando el coste de mantener viva la exposición a comprobación frente al de tramitar la devolución.
- Dejar constancia escrita de la revisión, con fecha, importe verificado y documentación asociada, de forma que quede un rastro auditable si en el futuro llega un requerimiento.
Guía de comprobación gratuita
Hemos preparado una guía descargable con los puntos concretos a revisar en las deducciones de IVA de los últimos 4 años, útil como punto de partida para este protocolo.
7. Qué hacer si llega el requerimiento: documentación y plazos
Si Hacienda inicia una comprobación sobre un saldo de IVA con origen en un ejercicio antiguo, lo primero es verificar si el procedimiento está dentro del plazo de 10 años del artículo 66 bis y, si lo está, preparar la documentación que acredite la realidad y cuantía del saldo desde su origen. No cabe alegar la prescripción del ejercicio de origen como defensa, porque la sentencia es clara: prescripción y potestad de comprobación son cosas distintas.
La documentación mínima a tener localizable incluye las facturas que originaron el exceso de IVA soportado, los libros registro del periodo de origen, la justificación de que las operaciones estaban afectas a la actividad económica (especialmente relevante si hay prorrata) y el histórico trimestre a trimestre de cómo se ha ido aplicando el saldo desde entonces —qué parte se compensó en cada 303 y cuánto quedaba pendiente al final de cada periodo—. Esto último es, en la práctica, lo que más falta cuando la revisión se ha hecho "a ojo" durante años: sin ese histórico, reconstruir el rastro del saldo ante un requerimiento puede llevar días de trabajo manual revisando declaraciones antiguas.
En un procedimiento de inspección de alcance general, el artículo 66 bis.2 LGT es explícito: se entiende incluida "la comprobación de la totalidad de las bases o cuotas pendientes de compensación [...] cuyo derecho a comprobar no haya prescrito", así que no conviene dar por hecho que la inspección se limitará solo al ejercicio que motivó el requerimiento inicial. Conviene preparar la justificación completa del saldo vivo, no solo del tramo más reciente.
Guía de errores críticos ante la AEAT
Antes de responder a un requerimiento, conviene tener claros los errores más frecuentes que agravan una comprobación. Descarga la guía con los 10 errores críticos que suelen derivar en sanción.
8. Cómo lleva CopilotGestoria el control de estos saldos
Auditar a mano, trimestre a trimestre, el origen de cada saldo de IVA de cada cliente es exactamente el tipo de tarea repetitiva que se pasa por alto hasta que ya es tarde. En CopilotGestoria, la ficha de cada cliente incluye un bloque de Saldos de IVA a compensar con una tabla por periodo de origen: importe generado, cuánto se ha consumido, saldo pendiente y la fecha de caducidad a 4 años del artículo 99.Cinco LIVA, con un aviso cuando quedan menos de 90 días.
Al generar el siguiente Modelo 303, el sistema aplica automáticamente el saldo disponible empezando por los tramos más antiguos, y deja registrado qué trimestre consumió qué parte del saldo. Si un saldo se puede dar de alta manualmente porque procede de otro programa contable, hay un campo de justificación y notas donde anotar la referencia del 303 original.
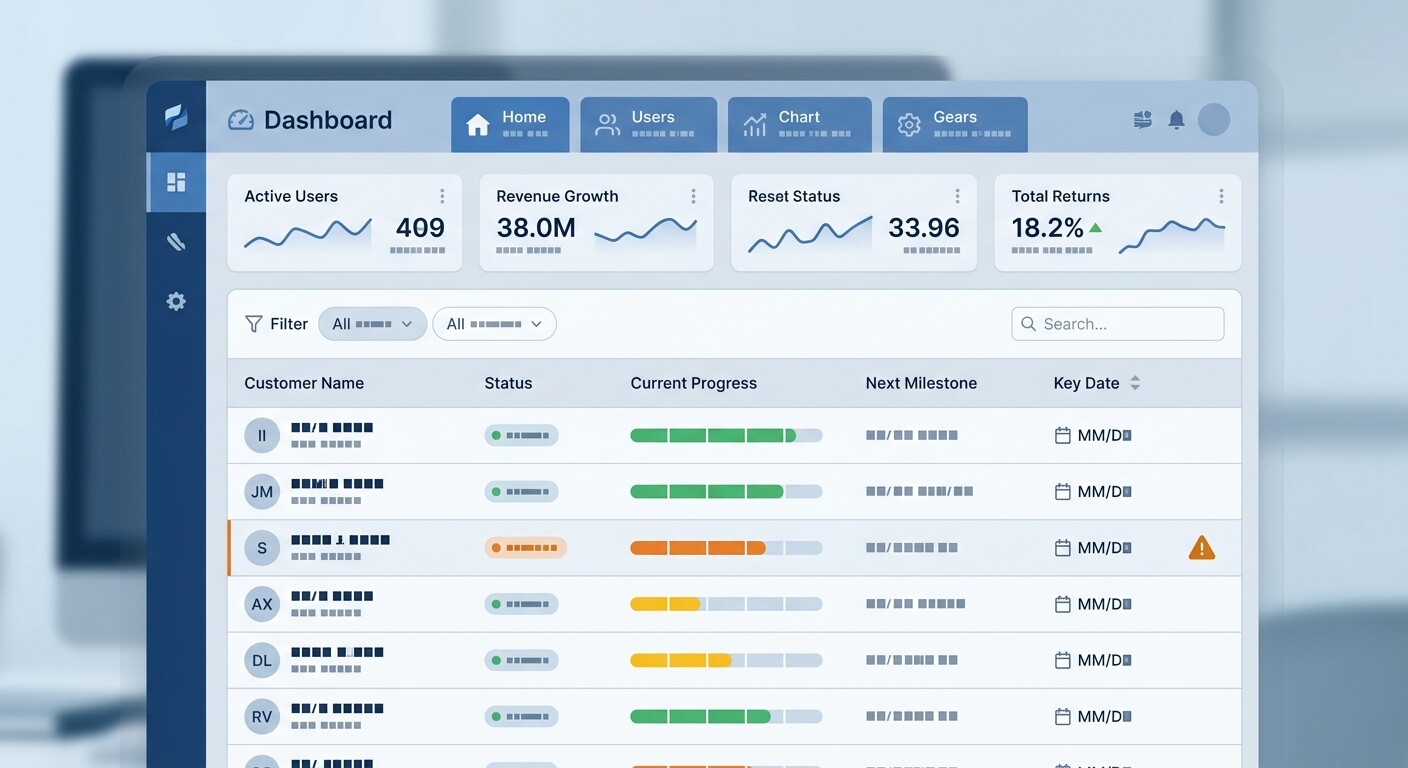
Esto no sustituye el criterio del gestor —el saldo hay que revisarlo, y la decisión de compensar o pedir devolución sigue siendo suya— pero elimina la parte más tediosa: tener que ir declaración a declaración calculando a mano cuánto queda pendiente y desde cuándo, cliente por cliente, cada trimestre.
Prueba CopilotGestoria en tu despacho
Registra una cuenta gratuita y comprueba cómo se refleja el saldo de IVA a compensar de tu cartera actual.
Crear cuenta gratis Ver planes y preciosPreguntas frecuentes
Conclusión: lo que debe cambiar en tu despacho a partir de esta sentencia
La STS 988/2026 no cambia las reglas del juego: confirma una que lleva vigente desde 2015 y que el propio Supremo ya venía aplicando desde 2024. Lo que cambia, o debería cambiar, es la atención que le presta cada despacho a los saldos de IVA que sus clientes arrastran trimestre tras trimestre sin revisión activa. La distinción entre prescripción del derecho a liquidar (4 años, art. 66 LGT) y potestad de comprobación de saldos pendientes (10 años, art. 66 bis LGT) es la que determina si un cliente puede estar tranquilo respecto a un ejercicio antiguo o si, por el contrario, debería tener a mano la documentación que lo respalda.
El protocolo no es complicado: localizar qué clientes tienen la casilla 110 activa, reconstruir el origen del saldo, comprobar que la documentación de respaldo existe y es accesible, decidir con criterio entre seguir compensando o pedir la devolución, y dejar constancia escrita de cada revisión. Con el Plan de Control Tributario 2026 señalando expresamente este tipo de créditos fiscales como foco de inspección, adelantarse con una auditoría interna de la cartera es, sencillamente, buena práctica profesional antes de que sea Hacienda quien la haga por el despacho.
Si quieres profundizar en el mismo artículo 66 bis LGT aplicado a las bases imponibles negativas del Impuesto sobre Sociedades, puedes consultar nuestro artículo sobre prescripción tributaria y ejercicios prescritos según el Tribunal Supremo, que trata el mismo mecanismo desde el ángulo del IS.
Para consultar la normativa citada en este artículo puedes acudir a la sede electrónica de la Agencia Tributaria y al Plan Anual de Control Tributario y Aduanero 2026 publicado en el BOE.