Redactado por el equipo de CopilotGestoria.

Antes del 31 de diciembre de 2026 hay que revisar, con cada cliente, las decisiones que dejan de poder tomarse cuando termina el año: en los autónomos, la renuncia o revocación de módulos para 2027, la aportación a planes de pensiones y las deducciones del IRPF que vencen ese día (vehículo eléctrico, punto de recarga, autoconsumo y obras de eficiencia energética en la vivienda); en las sociedades, la estimación del resultado para aplicar la reserva de capitalización y el tipo correcto, el deterioro de los créditos con más de seis meses de impago y la imputación correcta de gastos e ingresos. Con una cartera de más de cien clientes no da tiempo a revisarlos a todos con la misma profundidad, así que el trabajo empieza por ordenar la cartera según lo que cada cliente se juega.
La planificación fiscal del cierre no es una tarea nueva para ningún despacho. Lo que cambia en 2026 es el contexto en el que se hace. Con las Cortes disueltas y elecciones generales convocadas para el 29 de noviembre, varias normas que cada diciembre se daban por descontadas siguen sin confirmar a mediados de noviembre, empezando por la prórroga de los límites de los módulos. Al mismo tiempo, un grupo de deducciones del IRPF prorrogadas por el Real Decreto-ley 7/2026 tiene como fecha final el 31 de diciembre de 2026, y una decisión aplazada a enero ya no se puede tomar.
El otro factor es la capacidad de los despachos: noviembre y diciembre coinciden con el cierre del cuarto trimestre, la preparación de la campaña de enero y las consultas de última hora de los clientes.
En ese contexto, la planificación fiscal tiende a quedarse en lo que el cliente pregunta. El que llama en diciembre preguntando si le conviene comprar una furgoneta recibe una respuesta; el que no llama, no. El problema es que muchas veces los clientes que más se juegan son los que no preguntan: el autónomo en módulos que se acerca al límite, la sociedad que ha duplicado beneficios sin saberlo porque la contabilidad va con dos meses de retraso, o el cliente con una factura impagada desde la primavera que nadie ha provisionado.
Este artículo propone un método para hacer la revisión de toda la cartera en las seis semanas que quedan: qué decisiones vencen el 31 de diciembre, qué hay que revisar en autónomos y en sociedades, qué ajustes son legítimos y cuáles no, cómo clasificar a los clientes para dedicar el tiempo donde hay más en juego, qué datos tienen que estar listos antes de hablar con cada uno y cómo dejar constancia escrita de lo recomendado. Las cifras de los ejemplos son ilustrativas; los plazos y las cuantías normativas se han comprobado el 11 de noviembre de 2026 en las fuentes oficiales citadas.
¿Qué cambia en el cierre de 2026 respecto a otros años?
Tres cosas: las Cortes están disueltas, varias deducciones del IRPF terminan el 31 de diciembre de 2026 y los límites de los módulos para 2027 siguen sin prórroga confirmada. Las tres afectan a decisiones que deben tomarse antes de fin de año.
Normas pendientes con el Parlamento disuelto
Con las Cortes disueltas no se tramitan leyes nuevas hasta que se constituya el nuevo Parlamento. El Gobierno en funciones puede aprobar reales decretos-leyes, que convalida la Diputación Permanente, pero el margen es menor que en un año ordinario. Cada diciembre se aprobaba, por una u otra vía, un conjunto de prórrogas fiscales; este año no hay certeza de cuáles llegarán ni cuándo.
La consecuencia práctica para la planificación es trabajar con la norma vigente y no con la que se espera. Una recomendación que da por hecha una prórroga no publicada traslada al despacho el riesgo de que no llegue.
Deducciones del IRPF con fecha final el 31 de diciembre de 2026
El Real Decreto-ley 7/2026, de 20 de marzo, convalidado por el Congreso el 26 de marzo de 2026 con 175 votos a favor, 33 en contra y 141 abstenciones, prorrogó las deducciones del IRPF por vehículos eléctricos, puntos de recarga y obras de eficiencia energética en vivienda, e introdujo una deducción por autoconsumo renovable. Según la Agencia Tributaria, la deducción por vehículos se practica por los adquiridos «hasta el 31 de diciembre de 2026», y las obras de mejora de eficiencia energética en vivienda deben realizarse en ese mismo plazo, con el certificado de eficiencia expedido antes del 1 de enero de 2027. El detalle está en la sección siguiente.
Módulos de 2027 sin prórroga de límites confirmada
Según los análisis publicados sobre el proyecto de orden de módulos para 2027, que la Dirección General de Tributos sometió a información pública el 22 de octubre de 2026, la orden mantiene los signos, índices y módulos de 2026 y la reducción general del 5 %, pero no incluye la prórroga de los límites excluyentes de 250.000 y 125.000 euros que viene aplicándose desde 2016. Esa prórroga necesita una norma con rango de ley. Sin ella, rigen los límites ordinarios del artículo 31 de la Ley del IRPF, que son inferiores. El Independiente estimó en diciembre de 2025 que unos 300.000 autónomos estaban en riesgo de quedar fuera de los módulos si la prórroga no llegaba; el riesgo vuelve a plantearse para 2027.
Criterio de trabajo: para cada cliente en estimación objetiva, calcule su volumen de rendimientos íntegros de 2026 frente a los límites ordinarios y frente a los prorrogados. Los que estén entre ambos son los que necesitan una conversación antes de fin de año.
¿Qué decisiones de los autónomos vencen el 31 de diciembre?
La renuncia o revocación de la estimación objetiva para 2027, las aportaciones a sistemas de previsión social y las inversiones que dan derecho a las deducciones prorrogadas hasta esa fecha. Todas comparten una característica: si no se hacen antes del cierre, no se pueden recuperar al presentar la Renta de 2026.
Renuncia o revocación de módulos
El artículo 33 del Reglamento del IRPF establece que la renuncia al método de estimación objetiva «deberá efectuarse durante el mes de diciembre anterior al inicio del año natural en que deba producir efecto». El mismo precepto admite la renuncia tácita: se entiende efectuada cuando se presenta en plazo el pago fraccionado del primer trimestre en la forma prevista para la estimación directa. Cuando la orden de módulos se publica tarde, la propia orden suele abrir un plazo de renuncia desde su entrada en vigor hasta el 31 de diciembre.
La renuncia vincula durante tres años, de modo que la decisión no debe tomarse solo con los números de 2027. Para cada cliente en módulos conviene comparar el rendimiento neto estimado por los dos métodos con los datos reales de 2026, revisar si alguna actividad o el volumen de facturación a empresarios le acerca a la exclusión y valorar el efecto sobre el IVA, porque la renuncia a los módulos en el IRPF supone también la renuncia al régimen simplificado del IVA. El planteamiento con calculadora está en la comparativa entre estimación directa y módulos.
Aportaciones a planes de pensiones
El límite general de aportación con derecho a reducción es de 1.500 euros anuales. Para los trabajadores por cuenta propia, el artículo 52 de la Ley del IRPF permite un incremento de 4.250 euros cuando la aportación se hace a planes de empleo simplificados de autónomos, a planes sectoriales en los que se adhieran por su actividad o a planes de empleo de los que sean promotores, hasta un máximo conjunto de 5.750 euros. El límite opera junto con el porcentaje: se aplica la menor de las cantidades entre los importes anteriores y el 30 % de los rendimientos netos del trabajo y de actividades económicas.
La reducción solo cuenta si la aportación se hace efectiva dentro del año. Para un autónomo con un tipo marginal del 37 %, aportar 1.500 euros antes del 31 de diciembre reduce la cuota en unos 555 euros; con 5.750 euros en un plan de empleo de autónomos, la reducción ronda los 2.128 euros. La cifra varía con la comunidad autónoma y con la base de cada cliente, y conviene recordarle que el ahorro fiscal se difiere: la prestación tributará como rendimiento del trabajo cuando se cobre.
Deducciones con fecha final el 31 de diciembre de 2026
La tabla recoge los plazos publicados por la Agencia Tributaria para las deducciones del IRPF afectadas por el Real Decreto-ley 7/2026.
| Deducción | Porcentaje y base | Fecha límite | Punto de control |
|---|---|---|---|
| Obras que reducen la demanda de calefacción y refrigeración (vivienda) | 20 %, base máxima 5.000 euros | Obras hasta el 31-12-2026; certificado antes del 1-1-2027 | Certificado de eficiencia anterior y posterior a la obra |
| Obras que reducen el consumo de energía primaria no renovable (vivienda) | 40 %, base máxima 7.500 euros | Obras hasta el 31-12-2026; certificado antes del 1-1-2027 | Reducción mínima del 30 % o calificación A o B |
| Rehabilitación energética en edificios residenciales | 60 %, base anual 5.000 euros | Obras hasta el 31-12-2027; certificado antes del 1-1-2028 | Cantidades satisfechas en cada ejercicio |
| Vehículo eléctrico nuevo | 15 %, base máxima 20.000 euros | Adquirido hasta el 31-12-2026 | Vehículo no afecto a la actividad |
| Punto de recarga | 15 %, base máxima 4.000 euros | Instalación terminada hasta el 31-12-2026 | Se deduce en el ejercicio en que finaliza la instalación |
| Autoconsumo renovable (nueva, DA 62.ª LIRPF) | 10 % (inmueble propio) o 20 % (vivienda en edificio residencial); límite anual 5.000 euros | Cantidades satisfechas en 2026 | Sin pago en efectivo; Certificado de Instalaciones Eléctricas; incompatible con la deducción por eficiencia para la misma instalación |
Dos advertencias para el autónomo. La deducción por autoconsumo no se aplica a instalaciones afectas a una actividad económica, y si una instalación pasa después a estar afecta se pierde lo deducido. Y en el vehículo, la deducción del IRPF y la amortización como gasto de la actividad son vías distintas: el vehículo que se incorpora al negocio sigue las reglas de la actividad, explicadas en la guía de deducción del vehículo eléctrico.
Donativos
Las donaciones a entidades acogidas a la Ley 49/2002 deducen el 80 % de los primeros 250 euros y el 40 % del exceso, porcentaje que sube al 45 % cuando el donante mantiene donaciones recurrentes a la misma entidad, con el límite del 10 % de la base liquidable. Para que cuenten en 2026, la entrega debe hacerse antes de fin de año y la entidad tiene que declararla en su Modelo 182.
Previsión de la carga fiscal de cada cliente antes de diciembre
CopilotGestoria calcula, con la contabilidad de cada cliente, lo que le queda por pagar del ejercicio y prueba escenarios antes de presentar. Incluido desde el plan Starter, 19 euros al mes.
¿Qué hay que revisar en las sociedades antes de cerrar el ejercicio?
El resultado estimado del ejercicio, el tipo de gravamen que corresponde, la reserva de capitalización, las bases imponibles negativas pendientes, el deterioro de créditos y la retribución de los administradores. A diferencia del autónomo, buena parte de la planificación de una sociedad se decide en la formulación de las cuentas, pero varias decisiones exigen actuar antes del 31 de diciembre.
Tipo de gravamen de 2026
| Tipo de entidad | Tipo 2026 | Observaciones |
|---|---|---|
| Microempresa (importe neto de la cifra de negocios inferior a 1 millón de euros) | 19 % hasta 50.000 euros de base; 21 % el resto | Excluidas las entidades patrimoniales |
| Empresa de reducida dimensión (art. 101 LIS) | 23 % | 24 % en 2025; baja un punto cada año hasta el 20 % en 2029 |
| Tipo general | 25 % | Incluye a las entidades patrimoniales |
La cifra de negocios que decide el tramo es la del periodo impositivo inmediato anterior, y el tramo de 50.000 euros se prorratea en ejercicios inferiores a doce meses. Una sociedad que en 2025 superó el millón de euros no aplica la escala de microempresa en 2026 aunque este año facture menos. El detalle de la escala está en la guía de los tipos del Impuesto sobre Sociedades.
Reserva de capitalización
Tras la reforma de la Ley 7/2024, la reserva de capitalización permite reducir la base imponible en el 20 % del incremento de los fondos propios del ejercicio, porcentaje que se eleva al 23 %, 26,5 % o 30 % cuando la plantilla media aumenta en los porcentajes que fija la ley. El límite es el 20 % de la base imponible previa, o el 25 % si la cifra de negocios es inferior a un millón de euros. Exige mantener el incremento durante cinco años y dotar una reserva indisponible.
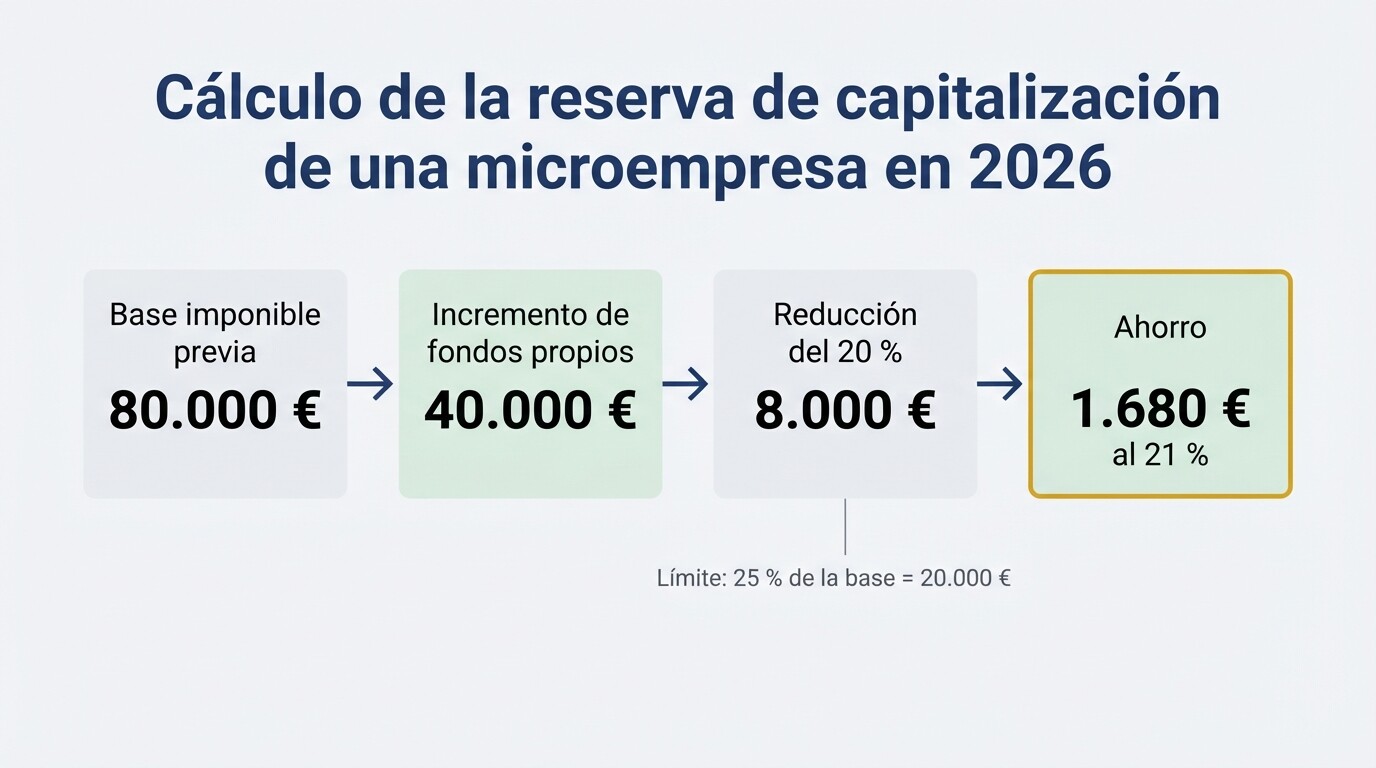
Un ejemplo con cifras ilustrativas: una microempresa con 80.000 euros de base imponible previa y 40.000 euros de incremento de fondos propios reduce su base en 8.000 euros (20 % de 40.000, por debajo del límite de 20.000 euros). El ahorro es de 1.680 euros al tipo del 21 %. La planificación consiste en saber antes del cierre si los fondos propios crecerán y si la sociedad va a repartir dividendos que anulen el incremento.
Bases imponibles negativas y reserva de nivelación
Las bases negativas de ejercicios anteriores se compensan sin límite temporal, con el límite del 70 % de la base previa y una franquicia de un millón de euros. Las empresas de reducida dimensión pueden además aplicar la reserva de nivelación, que minora la base en un 10 % con el tope de un millón de euros y se revierte si hay bases negativas en los cinco años siguientes. Conviene identificar antes del cierre qué clientes tienen bases pendientes y cuáles pueden aplicar la nivelación, porque cambian el resultado de la estimación.
Deterioro de créditos por insolvencias
El artículo 13.1 de la Ley del Impuesto sobre Sociedades permite deducir el deterioro de los créditos cuando, entre otras circunstancias, «haya transcurrido el plazo de seis meses desde el vencimiento de la obligación». Un crédito vencido antes del 30 de junio de 2026 y no cobrado cumple el plazo a 31 de diciembre. Para que el deterioro sea deducible en 2026 tiene que estar contabilizado en ese ejercicio. Revisar el saldo de clientes de cada sociedad con antigüedad superior a seis meses es una de las comprobaciones de mayor rendimiento del cierre.
Retribución de los administradores
La retribución del administrador es gasto deducible si está prevista en los estatutos y se ajusta a lo que estos establecen. Antes de fin de año conviene comprobar que lo pagado en el ejercicio coincide con lo acordado y que la vía elegida, nómina, factura o dividendo, es coherente con la actividad del socio. El análisis de las tres vías está en la guía de retribución del administrador.
¿Adelantar gastos y retrasar ingresos? Qué es legítimo y qué no
Es legítimo decidir cuándo se realiza una operación real; no lo es cambiar la fecha contable de una operación que ya ocurrió. El criterio de imputación es el devengo, tanto en el Impuesto sobre Sociedades (artículo 11 de la Ley 27/2014) como en los rendimientos de actividades económicas del IRPF, que remiten a esa norma.
Lo que sí puede planificarse
- Inversiones necesarias para la actividad. Adelantar a diciembre la compra de un equipo que se iba a comprar en enero adelanta su amortización, que empieza con la puesta en funcionamiento. La compra tiene que ser real, con entrega y puesta en uso antes del cierre.
- Gastos de reparación y mantenimiento. Se imputan cuando se prestan. Si el servicio se presta en diciembre, el gasto es de 2026.
- Libertad de amortización en inversiones en energías renovables. El Real Decreto-ley 7/2026 la recuperó para determinadas inversiones; los requisitos están en la guía de libertad de amortización.
- Gastos de investigación y desarrollo. Las deducciones de I+D+i de pequeñas empresas son de las más infrautilizadas; el planteamiento está en cómo reclamar la deducción de I+D+i.
Lo que no debe hacerse
- Contabilizar en 2026 facturas de servicios que se prestarán en 2027, o retrasar a enero la factura de una entrega hecha en diciembre. El gasto o el ingreso se imputa cuando se devenga, no cuando se paga ni cuando se emite la factura.
- Llevar a 2027 un ingreso devengado en 2026 confiando en que el resultado final sea el mismo. El artículo 11.3 de la LIS solo respeta la imputación contable distinta del devengo en dos casos, gastos registrados en un periodo posterior e ingresos registrados en uno anterior, y siempre que no derive una tributación inferior. Retrasar un ingreso no está entre ellos.
- Compras sin necesidad real para la actividad con el único propósito de reducir el resultado. Además del riesgo de que se considere un gasto no deducible, el cliente gasta dinero que no necesitaba gastar.
La regla de prudencia para el despacho es sencilla: si el ajuste solo funciona cambiando la fecha de un documento, no es planificación. Si funciona porque el cliente decide hacer algo distinto antes del 31 de diciembre, lo es.
Escenarios de cada cliente con sus cifras, no con supuestos
La simulación de CopilotGestoria muestra cómo cambiaría la cuota de cada cliente con cada decisión, a partir de su contabilidad. Cinco simulaciones al mes en Starter y cincuenta en Professional.
¿Cómo priorizar la revisión de 150 clientes en seis semanas?
Clasificando la cartera por lo que cada cliente se juega y dedicando la revisión completa solo a los que tienen una decisión con impacto antes del 31 de diciembre. Revisar 150 clientes con el mismo detalle no cabe en el calendario de noviembre y diciembre; revisar 30 a fondo y comprobar el resto con una lista corta, sí.
Tres niveles de prioridad
| Nivel | Qué clientes | Qué se hace |
|---|---|---|
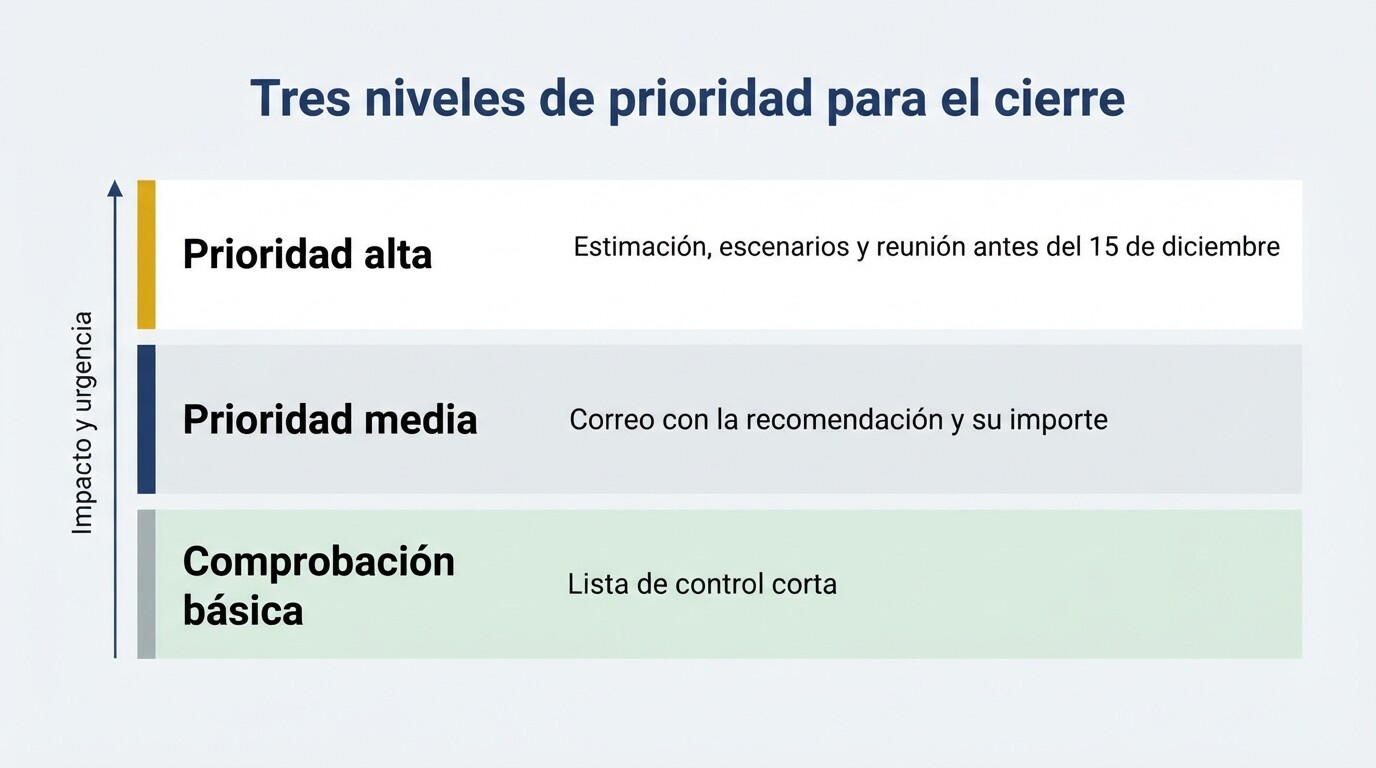
| Prioridad alta | Módulos entre el límite ordinario y el prorrogado; sociedades cuyo resultado ha cambiado mucho frente a 2025; clientes con inversiones previstas que dan derecho a deducciones que vencen el 31 de diciembre; sociedades con créditos impagados de más de seis meses | Estimación del resultado con datos a 30 de noviembre, escenarios alternativos y reunión antes del 15 de diciembre |
| Prioridad media | Autónomos en directa con rendimientos altos que no aportan a planes de pensiones; sociedades con incremento de fondos propios; clientes con bases negativas pendientes | Correo con la recomendación concreta y su importe, y llamada solo si el cliente lo pide |
| Comprobación básica | Resto de la cartera | Lista de control corta: contabilidad al día, facturas de diciembre previstas, ninguna decisión que venza |
Criterios para la clasificación
La clasificación se hace con datos que el despacho ya tiene: régimen de tributación, rendimientos o base imponible acumulados a 30 de septiembre, comparación con el mismo periodo del año anterior y saldos de clientes vencidos. Un cliente pasa a prioridad alta cuando concurre una de estas circunstancias:
- Su volumen de rendimientos está a menos de un 15 % de un límite que cambia su régimen.
- Su resultado acumulado se ha desviado más de un 30 % respecto al del año anterior, en cualquier dirección.
- Ha anunciado una inversión relevante o un cambio en su actividad para 2027.
- Tiene saldos de clientes con antigüedad superior a seis meses por un importe significativo respecto a su resultado.
Los porcentajes son criterios de trabajo, no umbrales normativos; cada despacho los ajusta a su cartera. Lo relevante es que la clasificación se haga en un día y no cliente a cliente según llaman. El reparto de esa revisión entre el equipo sigue la misma lógica que la supervisión por riesgo: el técnico prepara, el responsable revisa solo la prioridad alta.
Calendario de seis semanas
- Semana del 16 de noviembre: clasificación de la cartera y petición de documentación a los clientes de prioridad alta.
- Semanas del 23 y del 30 de noviembre: contabilidad al día a 30 de noviembre de los clientes de prioridad alta y estimación del resultado.
- Semana del 7 de diciembre: escenarios, reuniones y correos con las recomendaciones de prioridad media.
- Semana del 14 de diciembre: ejecución de las decisiones: renuncias de módulos, aportaciones, inversiones, dotación de deterioros.
- Semana del 21 de diciembre: margen para lo que se retrase y comprobación básica del resto de la cartera.
¿Qué datos tiene que tener el despacho antes de hablar con cada cliente?
La contabilidad al día a 30 de noviembre, una estimación del resultado del ejercicio completo, los pagos a cuenta ya realizados y la cuota estimada con y sin cada decisión. Sin estos datos, la conversación de diciembre se convierte en una recomendación general que el cliente no puede valorar.
Contabilidad al día
Es el requisito que más falla. Una estimación del resultado de una sociedad con la contabilidad cerrada a septiembre deja fuera un trimestre entero, y es precisamente el trimestre en el que se concentran las operaciones de fin de año. Para los clientes de prioridad alta, la contabilidad debe estar registrada hasta el 30 de noviembre, incluidas las facturas recibidas que el cliente aún no ha enviado. El protocolo para reclamarlas sin perseguir a nadie está en qué hacer con los clientes que no mandan las facturas a tiempo.
Estimación del ejercicio completo
Con once meses registrados, la estimación de diciembre puede hacerse con la media mensual o con el diciembre del año anterior ajustado, según la estacionalidad de cada cliente. A esa estimación se suman los ajustes que se conocen: amortizaciones del último mes, periodificaciones, deterioros y el gasto por impuesto.
Pagos a cuenta y cuota estimada
Para un autónomo, la cuota estimada de la Renta se compara con los pagos fraccionados del Modelo 130 o 131 y las retenciones soportadas. Para una sociedad, con los pagos fraccionados del Modelo 202 de abril, octubre y diciembre. El tercer pago fraccionado de 2026 se presenta entre el 1 y el 21 de diciembre, porque el día 20 cae en domingo; para las sociedades que lo calculan sobre la base del periodo, la estimación del resultado sirve también para este pago.
Cuota con y sin cada decisión
Es el dato que el cliente necesita para decidir. «Le conviene aportar al plan de pensiones» es una recomendación; «si aporta 1.500 euros antes del 31 de diciembre, su Renta de 2026 baja unos 555 euros» es una decisión que el cliente puede tomar. La diferencia está en tener el cálculo hecho con sus cifras.
Facturas de noviembre registradas cuando el cliente las envía
CopilotGestoria lee cada factura al recibirla y deja el asiento preparado para su revisión, de modo que la contabilidad llega al cierre al día sin reteclear.
¿Cómo documentar la recomendación y cobrar la planificación?
Por escrito, con la fecha, los datos utilizados, las alternativas valoradas y la decisión del cliente; y como servicio identificado en la hoja de encargo o presupuestado aparte. La documentación protege al despacho y la facturación separada reconoce un trabajo que muchos despachos incluyen en la iguala sin cobrarlo.
Qué debe constar en la recomendación
- Fecha y datos contables en los que se basa, con la advertencia de que la estimación puede variar con las operaciones de diciembre.
- Normativa aplicada y vigente a esa fecha, con mención expresa de las prórrogas que no estaban publicadas.
- Alternativas valoradas y su efecto estimado en la cuota.
- Decisión del cliente, o constancia de que no respondió.
La constancia escrita tiene un efecto directo sobre la responsabilidad del despacho. Una recomendación verbal que el cliente no sigue no deja rastro; si después hay una reclamación, el despacho no puede acreditar qué aconsejó. Los criterios sobre la responsabilidad del asesor y el seguro están en la guía de responsabilidad civil del asesor fiscal.
Cómo cobrarla
La planificación de cierre de un cliente de prioridad alta supone horas de estimación, cálculo de escenarios, reunión y seguimiento. Si la hoja de encargo no la menciona, el despacho la presta gratis por defecto. Las opciones habituales son incluirla de forma expresa en las igualas de sociedades, presupuestarla como servicio anual a los autónomos con rendimientos altos u ofrecerla como revisión de cierre con un precio cerrado. La forma de redactar el alcance está en qué entra y qué no en la iguala.
Presentar la planificación con el ahorro calculado también cambia la conversación sobre honorarios. Un cliente que ha visto que la revisión de diciembre le reduce la cuota en una cantidad concreta valora el servicio de forma distinta a uno que solo recibe los modelos presentados.
Enlace con el cierre contable y la campaña de enero
Las decisiones de diciembre condicionan el trabajo de enero: el Modelo 390, los resúmenes anuales y el cierre contable de cada sociedad. El orden de trabajo de esas semanas está en la campaña de enero de 2027 y en cómo empezar 2027 sin haber cerrado 2026.
Impuesto sobre Sociedades con la reserva de capitalización y las bases negativas
CopilotGestoria prepara los Modelos 200 y 202 desde la contabilidad de cada sociedad, con la reserva de capitalización, la de nivelación y el límite de compensación de bases negativas calculados.
Conclusión
La planificación fiscal del cierre de 2026 se resume en dos listas. La primera son las decisiones que vencen el 31 de diciembre: renuncia o revocación de módulos para 2027, aportaciones a planes de pensiones, inversiones con derecho a las deducciones del IRPF que terminan ese día, donativos y deterioro de créditos con más de seis meses de impago. La segunda son los clientes para los que esas decisiones tienen un efecto relevante, que en una cartera media son una fracción del total.
El contexto de este año añade un elemento de incertidumbre. Con las Cortes disueltas hasta después del 29 de noviembre, la prórroga de los límites de los módulos para 2027 no está confirmada, y una recomendación prudente parte de la norma vigente y advierte por escrito de lo que está pendiente. Las deducciones prorrogadas por el Real Decreto-ley 7/2026, en cambio, tienen fecha cierta: lo que no se haga antes del 31 de diciembre de 2026 no se podrá aplicar en la Renta de 2026.
El método propuesto tiene cuatro pasos: clasificar la cartera en un día con los datos que ya existen, poner al día la contabilidad de los clientes de prioridad alta a 30 de noviembre, calcular la cuota con y sin cada decisión, y documentar la recomendación y la respuesta del cliente. Con ese orden, la revisión de una cartera de 150 clientes cabe en las seis semanas que quedan sin desplazar el cierre del cuarto trimestre.
Queda una consideración sobre el valor del trabajo. La planificación de cierre es de los pocos servicios que el cliente percibe en euros concretos. Hacerla con cálculos por cliente, por escrito y con un precio reconocido en la hoja de encargo convierte una tarea que muchos despachos prestan de forma informal en un servicio que justifica los honorarios. Y empezar la próxima semana, con la cartera clasificada, es la diferencia entre revisar a los clientes que más se juegan y atender solo a los que llaman.
Revise el cierre de toda la cartera con la contabilidad de cada cliente
Previsión de carga fiscal, escenarios por cliente, Modelos 130, 200 y 202 y lectura de facturas en un mismo programa. Prueba de 30 días sin compromiso.
Preguntas frecuentes
¿Hasta cuándo se puede renunciar a los módulos para 2027?
Durante el mes de diciembre de 2026, según el artículo 33 del Reglamento del IRPF, o de forma tácita presentando en plazo el pago fraccionado del primer trimestre de 2027 por estimación directa. Si la orden de módulos de 2027 se publica en diciembre, la propia orden suele fijar el plazo hasta el 31 de diciembre.
¿Cuánto puede aportar un autónomo a planes de pensiones en 2026 con derecho a reducción?
1.500 euros con carácter general, más 4.250 euros si aporta a un plan de empleo simplificado de autónomos, a un plan sectorial por su actividad o a un plan de empleo del que sea promotor, hasta 5.750 euros y con el límite del 30 % de sus rendimientos netos del trabajo y de actividades económicas.
¿La deducción por vehículo eléctrico se aplica si el coche se entrega en enero de 2027?
La Agencia Tributaria indica que la deducción se practica por los vehículos adquiridos hasta el 31 de diciembre de 2026. Si la adquisición no se perfecciona antes de esa fecha, la deducción no se aplica salvo que una norma posterior la prorrogue.
¿Cuándo es deducible el deterioro de una factura impagada en el Impuesto sobre Sociedades?
Entre otros supuestos, cuando han transcurrido seis meses desde el vencimiento de la obligación (artículo 13.1 de la Ley 27/2014). Para que se deduzca en 2026 tiene que estar contabilizado en el ejercicio.
¿Qué tipo del Impuesto sobre Sociedades se aplica en 2026 a una microempresa?
El 19 % sobre los primeros 50.000 euros de base imponible y el 21 % sobre el resto, siempre que la cifra de negocios del periodo anterior sea inferior a un millón de euros y no sea una entidad patrimonial.