En la campaña de enero de 2027 una gestoría presenta, por el ejercicio 2026, los trimestrales del cuarto trimestre y los resúmenes anuales. El 111, el 115 y el 123 vencen el miércoles 20 de enero. El 303, el 349, el 130 y el 131 del último periodo, el 390 y los resúmenes de retenciones 190, 180 y 193 vencen el lunes 1 de febrero, porque el 30 y el 31 de enero caen en fin de semana. El 347 vence el lunes 1 de marzo. El programa que prepare esa campaña para una cartera debe calcular cada resumen desde lo ya declarado en el año, comprobar que cuadra con sus cuatro trimestres antes de presentar, distinguir a los clientes exonerados del 390 y del 347 y generar el fichero con el diseño de registro vigente para el ejercicio 2026.
Redactado por el equipo de CopilotGestoria. Las normas se citan con su artículo y se enlazan a su fuente oficial. Las fechas de 2027 resultan de aplicar cada norma al calendario y deben contrastarse con el calendario del contribuyente de 2027 de la Agencia Tributaria.
Enero concentra en pocas semanas el cierre del cuarto trimestre y los resúmenes del año entero. Para un despacho no es una declaración por cliente: es el último 303 y el 390 que lo resume, el último 111 y el 190 con todos los perceptores, el último 115 y el 180 con cada arrendador, el último 123 y el 193, y, un mes después, el 347 con cada cliente y proveedor que haya superado 3.005,06 euros en el año.
El volumen es grande a escala nacional. Según la Estadística del IVA 2025 de la Agencia Tributaria, ese ejercicio se computaron 4.007.609 declarantes del impuesto y el 76 % lo hizo a través del modelo 390; el resto son declarantes periódicos exonerados del resumen anual, entre ellos las 83.046 empresas del Suministro Inmediato de Información (SII), el 2,07 % del total. En retenciones, la estadística «Mercado de trabajo y pensiones en las fuentes tributarias» de la AEAT, elaborada con los modelos 190, recoge para 2024 a 30.462.424 personas con salarios, pensiones o prestaciones por desempleo y 106.619 millones de euros de retenciones.
Un resumen anual no se calcula de nuevo: recoge lo que ya se declaró durante el año. Por eso los errores de los trimestres se descubren en enero, con poco margen para revisarlos. Un 303 complementario de septiembre, un perceptor dado de alta a mitad de año o un alquiler cuya retención no se ingresó en el 115 aparecen al comparar el resumen con sus cuatro trimestres.
La campaña del ejercicio 2026 tiene tres particularidades. Los dos últimos días de enero de 2027 son sábado y domingo, así que la mayoría de los vencimientos se acumulan el lunes 1 de febrero. Las órdenes HAC/1430/2025 y HAC/1431/2025 cambiaron los diseños de registro del 190, el 193 y el 347 desde el ejercicio 2025, y la Orden HAC/623/2026 modifica el 296 desde el ejercicio 2026. Y el 29 de septiembre de 2026 se sometió a audiencia pública un proyecto de orden que, si se aprueba, añadirá campos al 190 del ejercicio 2026.
Resúmenes anuales calculados desde lo ya declarado
CopilotGestoria genera el 390 a partir de los cuatro 303 del ejercicio, el 190 a partir de los 111 y el 347 a partir de las facturas emitidas y recibidas, con el diseño de registro de la AEAT. El gestor revisa cada modelo antes de presentarlo.
¿Qué hay que presentar en la campaña de enero de 2027 y hasta qué día?
Para el ejercicio 2026 dos fechas agrupan casi toda la campaña: el miércoles 20 de enero de 2027, para las retenciones del cuarto trimestre, y el lunes 1 de febrero de 2027, para el IVA y los pagos fraccionados del último periodo, el 390 y los resúmenes anuales de retenciones. El 347 se presenta en febrero y su último día es el lunes 1 de marzo de 2027.
Las fechas resultan de aplicar cada norma al calendario. El 30 de enero de 2027 es sábado y el 31, domingo. Las instrucciones del modelo 390 publicadas por la AEAT lo resuelven así: «Los vencimientos que coincidan con un día inhábil se considerarán trasladados al primer día hábil siguiente».
| Modelo | Qué declara | Plazo que fija la norma | Último día en 2027 | Norma |
|---|---|---|---|---|
| 111, 115 y 123 (cuarto trimestre) | Retenciones del trabajo y profesionales, de alquileres y del capital mobiliario | Primeros veinte días naturales de enero | Miércoles 20 de enero | Art. 108.1 del Reglamento del IRPF |
| 130 y 131 (cuarto trimestre) | Pago fraccionado del IRPF | Entre el día 1 y el 30 de enero | Lunes 1 de febrero | Art. 111.1.b) del Reglamento del IRPF |
| 303 (último periodo) | Autoliquidación del IVA | Treinta primeros días naturales de enero | Lunes 1 de febrero | Art. 71.4 del Reglamento del IVA |
| 349 (último periodo) | Operaciones intracomunitarias | Treinta primeros días naturales de enero | Lunes 1 de febrero | Art. 81.3 del Reglamento del IVA |
| 390 | Resumen anual del IVA | Treinta primeros días naturales de enero | Lunes 1 de febrero | Instrucciones del modelo 390 (AEAT) |
| 190 | Retenciones del trabajo, actividades económicas y premios | Del 1 al 31 de enero | Lunes 1 de febrero | Art. 108.2 del Reglamento del IRPF |
| 180 | Retenciones de arrendamientos de inmuebles urbanos | Del 1 al 31 de enero | Lunes 1 de febrero | Art. 108.2 del Reglamento del IRPF |
| 193 | Retenciones del capital mobiliario | Del 1 al 31 de enero | Lunes 1 de febrero | Art. 108.2 del Reglamento del IRPF |
| 347 | Operaciones con terceras personas | Mes de febrero | Lunes 1 de marzo | Art. 10 de la Orden EHA/3012/2008 |
El artículo 108.2 del Reglamento del IRPF fija el plazo de los resúmenes de retenciones presentados en soporte informático: «el plazo de presentación será el comprendido entre el 1 de enero y el 31 de enero del año siguiente al del que corresponde dicha declaración». El del 347 lo fijó la Orden HAC/1148/2018: la declaración «se realizará durante el mes de febrero de cada año».
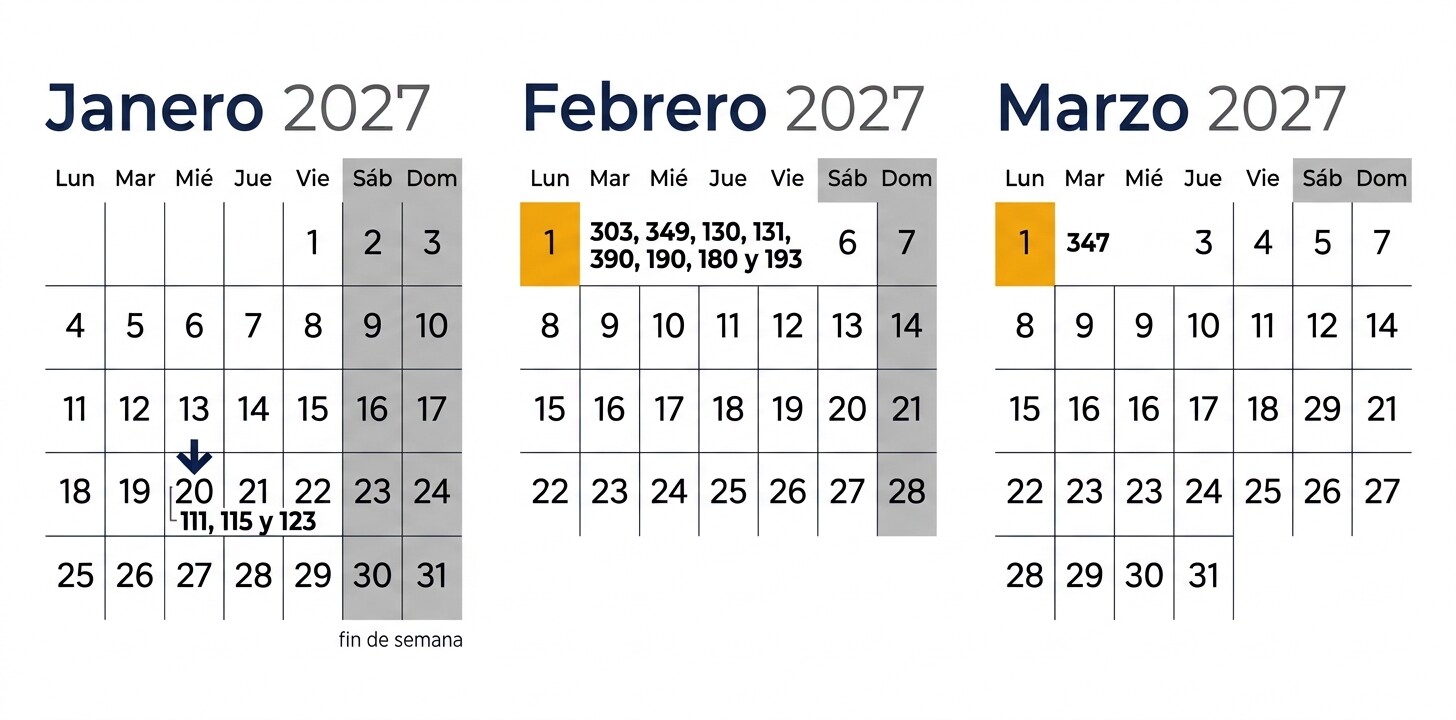
El orden de presentación importa. El 390 incluye el 303 del último periodo, y el 190, el 180 y el 193 incluyen las retenciones del último 111, 115 y 123. Lo razonable es cerrar primero cada trimestral y después el resumen que lo contiene. En 2027 las retenciones se cierran el 20 de enero y quedan doce días naturales para los resúmenes, que vencen el mismo lunes que el 303 y el 390.
¿Qué clientes no presentan el 390 ni el 347?
No presentan el 390 los clientes que llevan los libros registro del IVA por el SII ni los que, con declaración trimestral y tributando solo en territorio común, realizan actividades en régimen simplificado del IVA o de arrendamiento de inmuebles urbanos. Del 347 quedan fuera, entre otros, quienes no superan 3.005,06 euros con ningún tercero, los obligados al SII y quienes tributan en estimación objetiva y régimen simplificado, salvo por las operaciones con factura.
Según las instrucciones del modelo 390 de la AEAT, quedan exonerados del resumen anual:
- Quienes llevan los libros registro del IVA en la Sede electrónica (SII): inscritos en el registro de devolución mensual (REDEME), grandes empresas, grupos de IVA y quienes hayan optado voluntariamente, si la competencia inspectora es del Estado.
- Los titulares de depósitos fiscales de hidrocarburos y quienes extraigan esos productos de los depósitos.
- Los trimestrales que, tributando solo en territorio común, realicen actividades en régimen simplificado del IVA o de arrendamiento de inmuebles urbanos.
La exoneración tiene dos condiciones que conviene revisar cliente a cliente. Quien está exonerado debe cumplimentar en el 303 del último periodo el apartado reservado a los exonerados, con las actividades, la prorrata, los sectores diferenciados, la tributación a varias administraciones y el volumen de operaciones del ejercicio. Y, según las mismas instrucciones, la exoneración «no procederá» si el cliente se dio de baja en el censo antes del último periodo y no tiene que presentar ese 303. Un arrendador que cesó en verano no tiene 303 del cuarto trimestre donde cumplimentar el apartado y vuelve a estar obligado al 390.
Las exclusiones del 347 están en el artículo 32 del Reglamento general de las actuaciones y los procedimientos de gestión e inspección tributaria (RGAT): entre otros, quienes no hayan superado con ningún tercero «la cifra de 3.005,06 euros durante el año natural correspondiente», los no establecidos y los obligados al SII. La tabla resume los perfiles habituales de una cartera.
| Perfil del cliente | ¿Presenta el 390? | ¿Presenta el 347? |
|---|---|---|
| Régimen general del IVA, trimestral, solo territorio común | Sí | Sí, si supera 3.005,06 euros con algún tercero |
| Estimación objetiva y régimen simplificado, trimestral, solo territorio común | No; cumplimenta el apartado de exonerados del 303 del último periodo | Solo las operaciones con factura y las adquisiciones anotadas en el libro de facturas recibidas |
| Arrendador de inmuebles urbanos, trimestral, solo territorio común | No; cumplimenta el apartado de exonerados del 303 del último periodo | Según las reglas generales del 347 |
| Libros por el SII (REDEME, gran empresa, grupo de IVA o voluntario) | No | No |
| Baja en el censo antes del último periodo | Sí, aunque su actividad estuviera exonerada | Sí, si superó 3.005,06 euros con algún tercero |
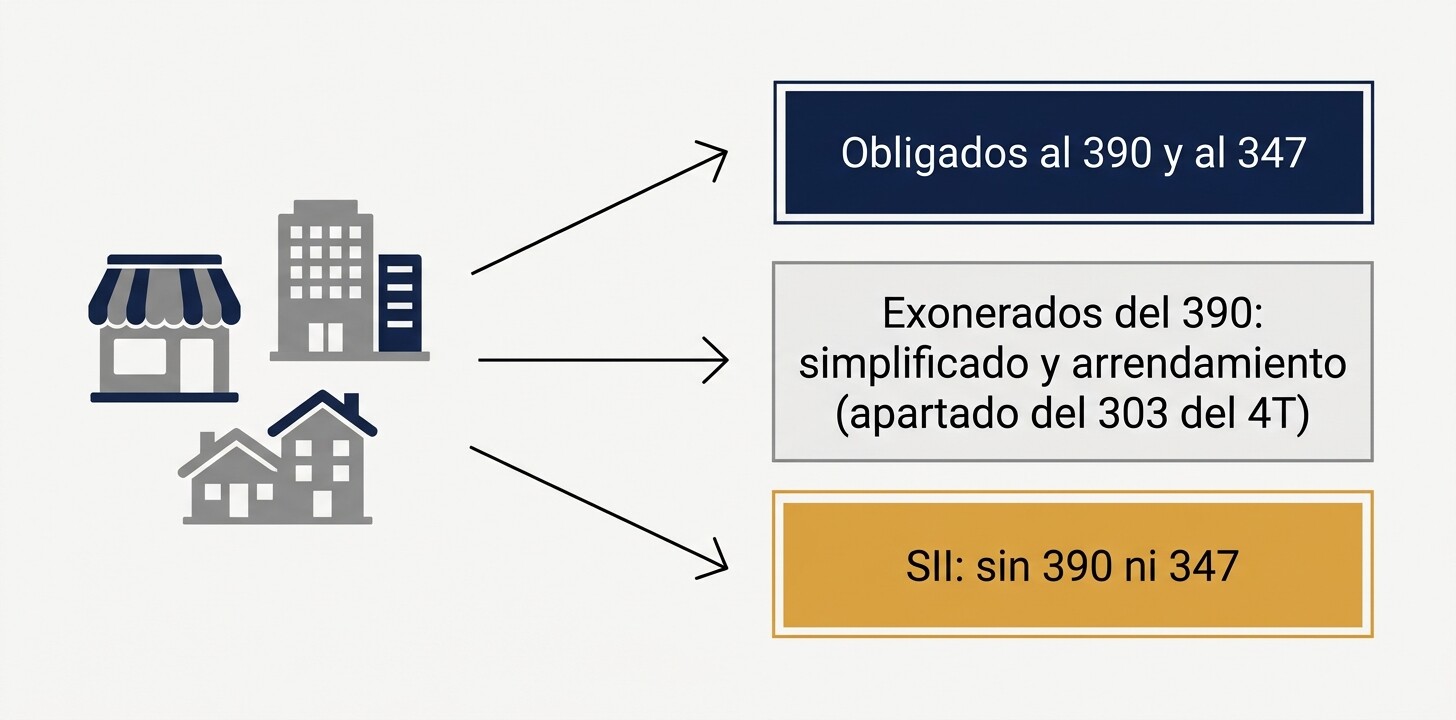
Según la Estadística del IVA 2025 de la AEAT, el 22 % de los declarantes presentó solo declaraciones periódicas, sin 390. En un despacho con muchos arrendadores y autónomos en módulos la proporción puede ser mayor. Clasificar la cartera en noviembre evita preparar declaraciones que no corresponden y olvidar el apartado de exonerados del 303 del cuarto trimestre.
Recurso gratuito: lista de verificación del modelo 390 con 15 comprobaciones para cuadrarlo con los 303 del año.
Descargar la lista de verificación del 390 (PDF)¿Qué cambia en los modelos del ejercicio 2026?
Para el ejercicio 2026 no cambia ningún plazo; cambian diseños de registro. Los del 190, el 193 y el 347 se modificaron en diciembre de 2025 y se aplican desde el ejercicio 2025, el 296 cambia por primera vez en el ejercicio 2026 y un proyecto de orden añadiría campos al 190 del ejercicio 2026.
| Norma | Modelos | Qué cambia | Desde |
|---|---|---|---|
| Orden HAC/1431/2025 (BOE de 12 de diciembre de 2025) | 190 y 347 | 190: tipo de prestación obligatorio en las pensiones de la clave B, subclaves nuevas B.04 (planes de pensiones y previsión social) y B.99, y desglose de los premios de la clave K entre sujetos y no sujetos a retención. 347: campo «Número de convocatoria BDNS» para las subvenciones de la clave E. | Ejercicio 2025 y siguientes |
| Orden HAC/1430/2025 (BOE de 12 de diciembre de 2025) | 193 | Campo «Código ISIN» para identificar los valores. | Ejercicio 2025 |
| Orden HAC/623/2026 (BOE de 23 de junio de 2026) | 296 | Campo «Clave de mercado» y código ISIN obligatorio en valores negociados en mercados oficiales. | Ejercicio 2026 |
| Proyecto de orden en audiencia pública desde el 29 de septiembre de 2026 | 190 (y 187, 198, 289 y 346) | Amplía a consejeros y administradores el campo de los rendimientos de la disposición adicional quincuagésima tercera de la Ley del IRPF y crea un campo para su cuantía sometida a retención. | Ejercicio 2026, si se aprueba |
La Orden HAC/623/2026 lo dice expresamente para el 296, el resumen anual de retenciones a no residentes: «será aplicable, por primera vez, a la correspondiente al ejercicio 2026, que se presentará en el ejercicio 2027». Se trata en el artículo sobre los modelos 216 y 296.
El proyecto de septiembre afecta a los rendimientos del trabajo que la disposición adicional quincuagésima tercera de la Ley del IRPF, añadida por la Ley 28/2022 de empresas emergentes, integra en la base imponible al 50 %, como las comisiones de éxito de determinadas entidades de inversión. Su disposición final lo declara «aplicable, por primera vez, a las declaraciones informativas correspondientes al ejercicio 2026». A 17 de octubre de 2026 sigue siendo un proyecto y no crea obligación hasta su publicación en el BOE.
Estos cambios no añaden trabajo salvo en los clientes afectados, pero exigen que el programa tenga el diseño de registro del ejercicio 2026: un fichero generado con un diseño anterior puede no superar la validación de la Sede. La AEAT publica los diseños en la ficha de cada procedimiento, como la del modelo 190 o la del modelo 390.
¿Qué cuadres conviene hacer entre los trimestres y el resumen anual antes de presentar?
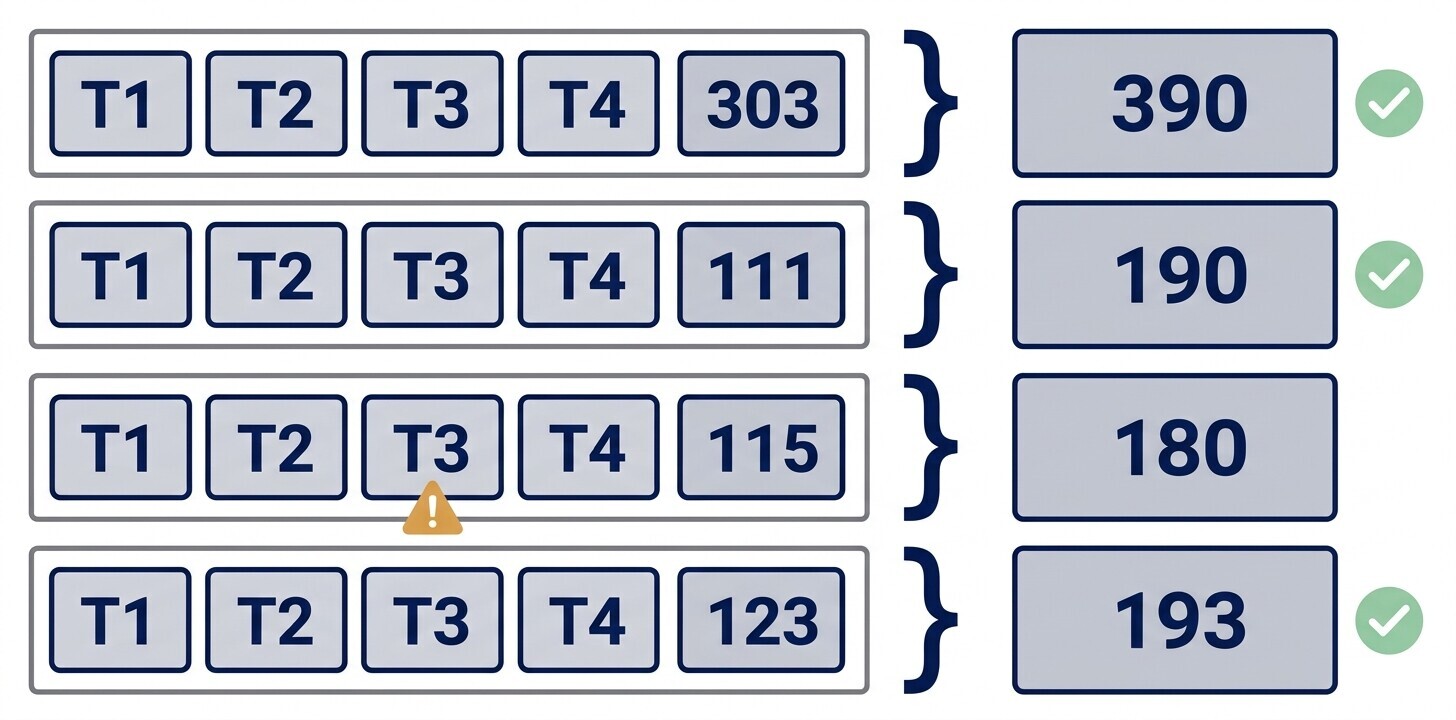
Hay cuatro comparaciones básicas: la suma de los cuatro 303 con el 390, la de los cuatro 111 con el 190, la de los cuatro 115 con el 180 y la de los cuatro 123 con el 193. La Agencia Tributaria tiene las dos declaraciones de cada pareja, de modo que cualquier diferencia queda a la vista y es preferible explicarla o corregirla antes de presentar.
El 347 se compara de otra forma: cada operación entre dos empresarios aparece en dos declaraciones, la del cliente y la de su cliente o proveedor, y una factura imputada a trimestres distintos por cada parte produce diferencias aunque las dos contabilidades sean correctas.
| Resumen anual | Se compara con | Diferencias habituales |
|---|---|---|
| 390 | Los 303 del año | Complementarias del 303 presentadas después; regularización de la prorrata definitiva; cuotas de periodos anteriores pendientes de compensar. |
| 190 | Los 111 del año | Atrasos de nómina; perceptores con alta o baja a mitad de año; complementarias del 111; claves distintas (en el 190 los profesionales van en la clave G y las actividades agrícolas o en estimación objetiva en la H). |
| 180 | Los 115 del año | Alquiler de varios inmuebles; cambios de arrendador o de renta; la situación y la referencia catastral de cada inmueble, que el 180 detalla y el 115 no. |
| 193 | Los 123 del año | Rendimientos distintos de los dividendos, como los intereses de préstamos de socios; perceptores mal identificados. |
| 347 | Lo que declaran los terceros | Facturas imputadas a trimestres distintos; importes sin IVA; rectificativas registradas por una sola parte. |
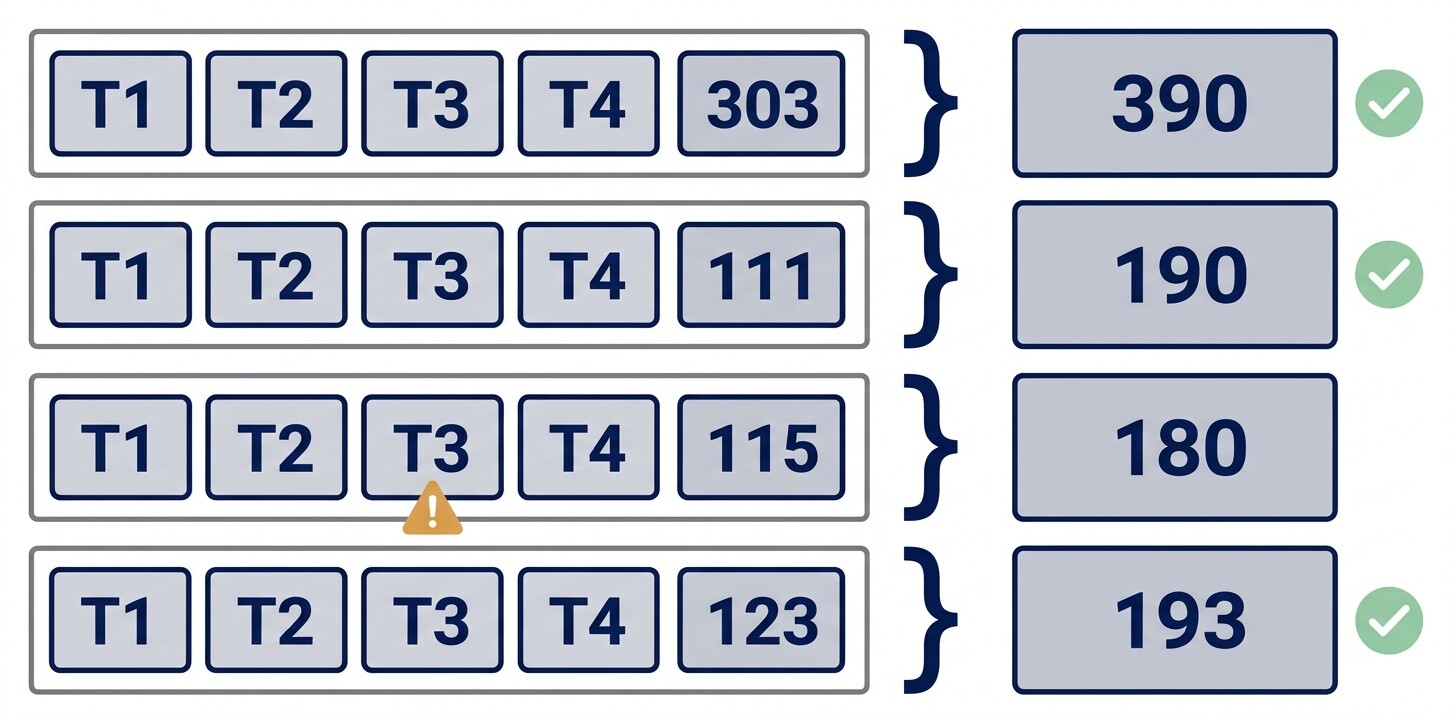
La comparación solo tiene sentido con los cuatro trimestres a la vista. Si un cliente llegó al despacho a mitad de año, los primeros trimestres los presentó otra gestoría y el resumen de enero tendrá que recogerlos igual: conviene pedir en noviembre copia de los justificantes y, si es posible, de los ficheros presentados.
Cuando la diferencia procede de un error en un trimestre, lo correcto es corregir ese trimestre con una complementaria o una solicitud de rectificación, y no ajustar el resumen anual para que cuadre. Las causas de descuadre entre el 303 y el 390 se analizan en el artículo sobre el cuadre del 390 con el 303, y las de las retenciones en el dedicado al 111 y el 190.
Descargar la lista de 20 comprobaciones del modelo 111 (PDF)
Cuadres trimestral-anual de cada cliente antes de enero
El Radar Fiscal de CopilotGestoria avisa de los descuadres entre los modelos trimestrales y los resúmenes anuales de cada cliente antes de presentarlos.
¿Qué hay que pedir al cliente para preparar el 347?
El 347 se prepara con las facturas del año agrupadas por NIF del tercero: se declara a cada cliente o proveedor con el que el conjunto de operaciones supere 3.005,06 euros, IVA incluido, computando por separado entregas y adquisiciones y desglosando el importe por trimestres. Depende, por tanto, de que el despacho tenga todas las facturas del año.
Tres reglas del RGAT determinan casi todo el trabajo. El artículo 33.1 establece que la información «se suministrará desglosada trimestralmente» y que «se computarán de forma separada las entregas y las adquisiciones de bienes y servicios». El artículo 34 indica que en las operaciones sujetas y no exentas se declara «el importe total de las contraprestaciones, incluidas las cuotas y recargos repercutidos o soportados». Y el mismo artículo exige hacer constar los importes superiores a 6.000 euros cobrados en metálico de cada persona o entidad.
El artículo 33.2 excluye, entre otras, las operaciones sin obligación de factura, las ajenas a la actividad, las importaciones y exportaciones y las que ya figuran en otra declaración periódica de contenido coincidente: las operaciones intracomunitarias, por ejemplo, van al 349 y no se repiten en el 347.
La preparación tiene una parte que no depende del despacho: la confirmación del cliente. Lo práctico es enviarle en diciembre la relación provisional de terceros que superan el umbral, con el importe por trimestre, y pedir que confirme o complete tres cosas:
- Facturas del año que no ha entregado, en especial de proveedores ocasionales y de inversiones.
- Cobros en metálico por encima de 6.000 euros de un mismo cliente.
- Diferencias conocidas con terceros importantes: facturas de diciembre que el tercero registrará en enero, rectificativas o abonos pendientes.
Un cliente en el SII no presenta el 347, pero sus clientes y proveedores fuera de ese sistema sí declaran las operaciones con él. La relación entre ambos se trata en el artículo sobre el 347 y el SII.
El 347 desde las facturas ya procesadas
CopilotGestoria prepara el 347 de cada cliente con las facturas que ya ha leído y genera el fichero para presentarlo en la AEAT.
¿En qué orden se trabaja la campaña en una cartera de clientes?
La campaña se trabaja de atrás hacia delante: en noviembre se clasifica la cartera y se cuadran los tres primeros trimestres, en diciembre se pide la documentación pendiente y se comprueban los diseños de registro, y en enero se presenta cada trimestral antes del resumen que lo contiene. Lo que no cuadra en noviembre no cuadrará en enero, y en enero ya no hay tiempo para averiguar por qué.
| Cuándo | Tarea | Motivo |
|---|---|---|
| Noviembre | Clasificar cada cliente: 390 o exonerado, 347, retenedor (190, 180, 193), SII, bajas y cambios de régimen | Saber qué declaraciones corresponden a cada uno |
| Noviembre | Cuadrar los tres primeros trimestres de 303, 111, 115 y 123; pedir a los clientes nuevos los modelos de su gestoría anterior | Corregir con tiempo lo que arrastrará el resumen anual |
| Diciembre | Enviar la relación provisional del 347 y pedir la documentación pendiente | El 347 depende de facturas que el despacho puede no tener |
| Diciembre | Comprobar los diseños de registro del ejercicio 2026 y el calendario del contribuyente de 2027 | Los diseños cambian por orden ministerial casi cada año |
| 1 a 20 de enero | 111, 115 y 123 del cuarto trimestre | Cierran las retenciones que recogerán el 190, el 180 y el 193 |
| 21 de enero a 1 de febrero | 190, 180 y 193; 303, 130, 131 y 349 del último periodo; 390 | Cada resumen se prepara después de su último trimestral |
| Febrero, hasta el 1 de marzo | 347 | Revisar antes las diferencias que comuniquen los clientes |
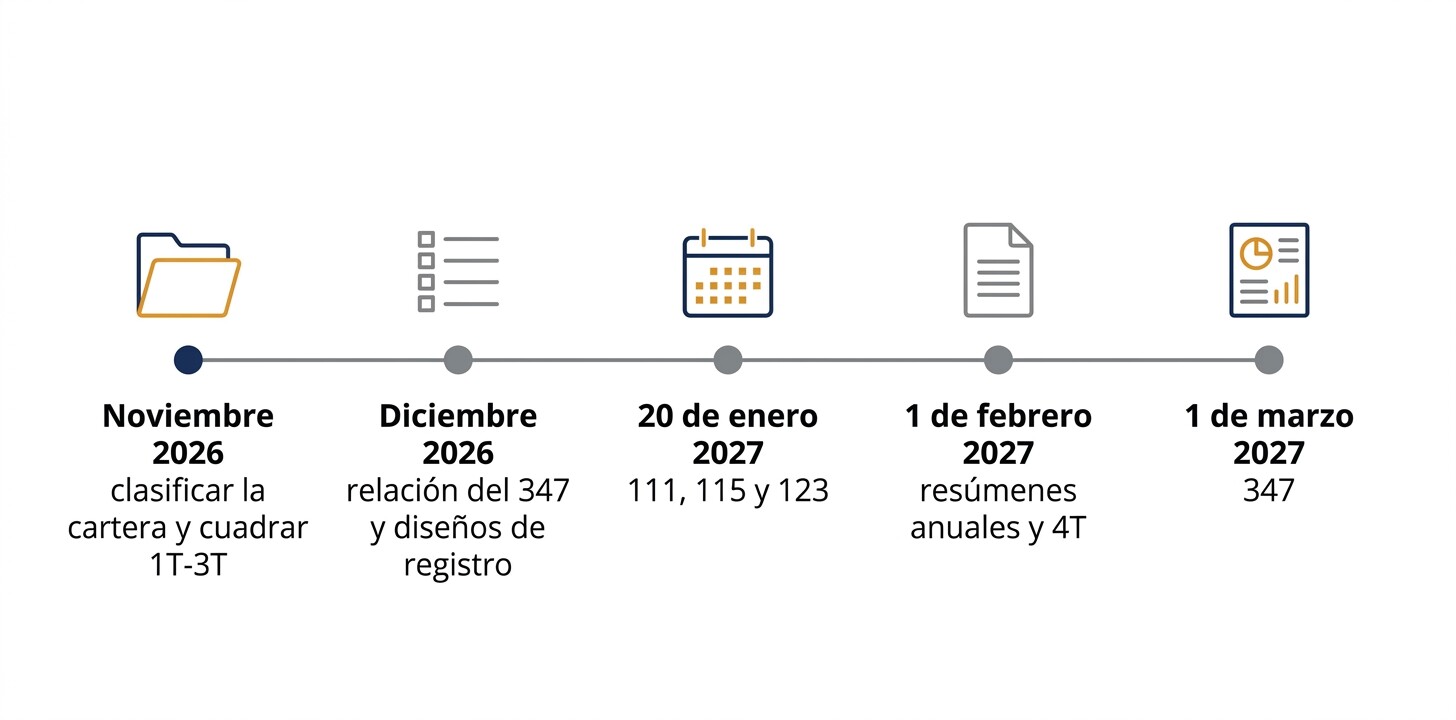
Dentro de cada bloque conviene priorizar por riesgo y no por orden alfabético: primero los clientes con complementarias en el año, los que cambiaron de régimen o de periodicidad, los incorporados a mitad de año, los que tienen muchos perceptores y los que causaron baja.
Los modelos informativos admiten presentación mediante fichero en la Sede. En la página de ayuda del 347 la AEAT indica que el acceso requiere «certificado electrónico del declarante» o de «una persona o entidad autorizada a realizar presentaciones en nombre de terceros», lo que permite al despacho presentar con su certificado si actúa como colaborador social o apoderado. La misma página añade: «si el fichero contiene registros correctos junto a otros erróneos, puedes presentar parcialmente los registros correctos». Los erróneos no quedan presentados hasta que se envían, subsanados, en una declaración complementaria.
Estado de la campaña por cliente y por plazo
CopilotGestoria muestra qué modelos tiene pendientes cada cliente y su vencimiento, y presenta el 303, el 130 y el 111 en la Sede con el certificado del cliente en los planes Professional y Enterprise. Los informativos se descargan en el formato oficial para presentarlos mediante fichero.
¿Qué debe hacer el programa de la gestoría en la campaña de enero?
Debe calcular cada resumen anual desde las declaraciones ya presentadas, comprobar el cuadre con los trimestres, saber qué clientes están exonerados, aplicar el diseño de registro del ejercicio 2026 y mostrar el estado y el plazo de cada modelo en toda la cartera. Un programa pensado para una sola empresa puede preparar bien su propio 390, pero obliga a repetir el proceso cliente a cliente y a llevar el control de la cartera fuera.
| Requisito | Por qué importa | Cómo comprobarlo en una demostración |
|---|---|---|
| Resumen calculado desde los trimestrales presentados | El 390 recoge lo mismo que los 303, sin volver a teclear | Pedir el 390 de un cliente de prueba con un 303 complementario |
| Cuadre trimestral-anual antes de presentar | Localiza la diferencia en el trimestre que la origina | Introducir una diferencia en un 111 y ver si el 190 la señala |
| Clientes exonerados del 390 y del 347 | Evita declaraciones que no corresponden y el olvido del apartado del 303 | Preguntar cómo trata a un arrendador trimestral y a un cliente del SII |
| Diseño de registro del ejercicio 2026 | Un fichero con un diseño anterior puede no superar la validación | Preguntar cuándo se incorpora cada orden |
| 347 por NIF con umbral, IVA, trimestres y metálico | Es el modelo que más depende del cliente | Pedir la relación de terceros de un cliente con un proveedor cerca del umbral |
| Vista de cartera con estado y plazo | Con varios vencimientos el mismo día, el riesgo es olvidar un cliente | Pedir la lista de clientes con el 390 pendiente a una fecha |
La tabla siguiente compara enfoques, no evalúa cada producto; antes de contratar conviene probar el caso propio con datos reales.
| Tipo de herramienta | Pensada para | Qué aporta en enero | Límite principal |
|---|---|---|---|
| Programa de despacho (por ejemplo, a3ASESOR o Sage Despachos) | Gestorías y asesorías con cartera | Modelos por cliente desde la contabilidad llevada en el programa | Lo que esté fuera del programa hay que importarlo |
| Programa de facturación o contabilidad para una empresa | La propia empresa o el autónomo | Prepara los modelos de esa empresa | Proceso empresa por empresa, sin control de cartera |
| Formulario de la Sede y hoja de cálculo | Declaraciones sueltas | Declaración a declaración, sin relación con las facturas | Cálculo, cuadre y control de plazos a mano |
| CopilotGestoria | Gestorías con cartera de clientes | 390 desde los 303, 190 desde los 111, 347 desde las facturas; fichero oficial; cuadres en el Radar Fiscal | Los informativos se presentan con el fichero oficial que genera el programa |
A dos meses del cierre no hace falta cambiar de programa: CopilotGestoria se usa junto al programa contable del despacho y prepara los modelos de la campaña desde las facturas, sin migrar la contabilidad. Sobre qué programas presentan en la Sede y cuáles generan el fichero, véase el artículo sobre el software que presenta los modelos en la AEAT.
¿Qué sanción tiene presentar tarde un resumen anual?
Presentar fuera de plazo una declaración sin perjuicio económico se sanciona con una multa fija de 200 euros; en las declaraciones informativas de suministro de información, como el 190, el 180, el 193 o el 347, la multa es de 20 euros por cada dato o conjunto de datos referidos a una misma persona o entidad, con un mínimo de 300 euros y un máximo de 20.000. Sin requerimiento previo, la sanción y sus límites se reducen a la mitad.
Lo establece el artículo 198 de la Ley 58/2003, General Tributaria. Su apartado 1 dispone que, en las declaraciones de suministro de información de los artículos 93 y 94, «la sanción consistirá en multa pecuniaria fija de 20 euros por cada dato o conjunto de datos referidos a una misma persona o entidad que hubiera debido incluirse en la declaración con un mínimo de 300 euros y un máximo de 20.000 euros». El apartado 2 añade que, si se presentan fuera de plazo sin requerimiento previo, «la sanción y los límites mínimo y máximo serán la mitad».
| Supuesto | Sin requerimiento previo | Tras requerimiento |
|---|---|---|
| Declaración sin régimen por dato (con carácter general, el 390) | 100 euros | 200 euros |
| Informativa con 12 terceros (por ejemplo, un 347) | 150 euros (12 × 10 = 120, por debajo del mínimo) | 300 euros (12 × 20 = 240, por debajo del mínimo) |
| Informativa con 40 perceptores (por ejemplo, un 190) | 400 euros (40 × 10) | 800 euros (40 × 20) |
Dos matices completan el cuadro. El artículo 198.2 prevé que, si la declaración se presentó en plazo pero incompleta y después se presenta una complementaria fuera de plazo sin requerimiento, no hay infracción por declaración incorrecta respecto de lo presentado en plazo, y la sanción se calcula solo sobre lo declarado tarde. Por eso, cuando un registro no valida el último día, presentar en plazo los correctos suele costar menos que retrasar la declaración entera.
El segundo afecta a las autoliquidaciones con importe a ingresar, como el 303 o el 111 del cuarto trimestre. Si se presentan tarde sin requerimiento se aplica el recargo del artículo 27 de la Ley General Tributaria, que excluye la sanción: «un porcentaje igual al 1 por ciento más otro 1 por ciento adicional por cada mes completo de retraso»; pasados doce meses, «el recargo será del 15 por ciento» y se añaden intereses de demora. Sobre cómo anticipar qué modelos pueden acabar en requerimiento, véase el artículo sobre el software que avisa del riesgo de requerimiento.
Recurso gratuito: guía con los errores ante la AEAT que más sanciones generan en una gestoría y cómo prevenirlos.
Descargar la guía de errores ante la AEAT (PDF)Preguntas frecuentes sobre la campaña de enero de 2027
Conclusión: la campaña de enero se decide en noviembre
La campaña del ejercicio 2026 concentra en el lunes 1 de febrero de 2027 el 303, el 349, el 130 y el 131 del último periodo, el 390 y los resúmenes 190, 180 y 193, con las retenciones del cuarto trimestre cerradas el 20 de enero y el 347 hasta el 1 de marzo. No cambia ningún plazo normativo, pero el calendario agrupa los vencimientos más que en 2026.
El trabajo que más reduce el riesgo no es presentar deprisa la última semana, sino lo que se hace antes: clasificar la cartera entre obligados y exonerados, cuadrar los tres primeros trimestres de cada cliente, pedir los modelos de la gestoría anterior a los clientes nuevos, enviar la relación provisional del 347 y comprobar que el programa tiene los diseños de registro del ejercicio 2026, incluido el del 190 si la orden en tramitación se publica.
Los exonerados merecen una revisión aparte. Que un arrendador o un autónomo en módulos no presente el 390 no significa que no haya nada que hacer: su información anual va en el apartado específico del 303 del último periodo, y quien causó baja antes de ese periodo vuelve a estar obligado al resumen. Es un error que no aparece en la lista de declaraciones pendientes, precisamente porque no figura en ella.
Para elegir o revisar el programa, la pregunta útil no es si «hace el 390», sino si lo calcula desde los 303 ya presentados, si avisa cuando no cuadra, si sabe qué clientes no lo presentan y si permite ver en una pantalla qué falta en la cartera a una fecha.
Quedan dos comprobaciones para diciembre: el calendario del contribuyente de 2027, que fijará las fechas de domiciliación, y la publicación o no en el BOE del proyecto de orden que modifica el 190. Con ambas a la vista, la planificación de enero puede cerrarse antes de las fiestas.
Preparar la campaña de enero con los datos del año
El plan Starter (15 euros al mes, hasta 50 clientes) incluye el 180, el 190, el 193, el 347, el 349 y el 390, además de los trimestrales. Prueba de 30 días en los planes mensuales.