Sí. Se puede contabilizar 2027 sin haber cerrado 2026, y en la mayoría de las sociedades conviene hacerlo. El Código de Comercio exige que el libro diario registre las operaciones día a día (art. 28.2) y la Ley de Sociedades de Capital da tres meses desde el cierre para formular las cuentas (art. 253.1): el 1 de enero llega antes de que el ejercicio anterior esté terminado. La forma ordenada de trabajar es abrir 2027 con una apertura provisional que arrastra los saldos de 2026 tal como están, y sustituirla por la definitiva cuando se cierre 2026. Lo que obliga a rehacerla son las facturas de diciembre que llegan en enero, el Impuesto sobre Sociedades, las amortizaciones, la prorrata del IVA y las existencias.
Redactado por el equipo de CopilotGestoria. Las normas se citan con su artículo y se enlazan a su texto consolidado en el BOE. Las fechas de 2027 resultan de aplicar cada norma al calendario y deben contrastarse con el calendario del contribuyente de 2027 de la Agencia Tributaria cuando se publique.
Para una gestoría con una cartera de sociedades, enero tiene dos ejercicios abiertos. En 2026 faltan facturas de diciembre, el último extracto, el inventario, las amortizaciones y el Impuesto sobre Sociedades. En 2027 los clientes ya facturan, pagan nóminas y reciben facturas, que hay que contabilizar para el 303 del primer trimestre.
La escala del trabajo es grande. Según la Estadística de cuentas anuales no consolidadas del Impuesto sobre Sociedades de la Agencia Tributaria, en el ejercicio 2023 declararon 1.738.294 sociedades, de las que 1.374.077 eran empresas de reducida dimensión. Según los datos del Colegio de Registradores publicados por Forbes, en 2025 se presentaron 1.390.499 depósitos de cuentas anuales en los registros mercantiles. Detrás de cada depósito hay un cierre contable hecho, en buena parte, por un despacho profesional.
Y lo hacen despachos pequeños con poca plantilla. El Barómetro de la Asesoría 2026 de Wolters Kluwer, presentado el 30 de junio de 2026, indica que el 77 % de los despachos tiene menos de 10 empleados, que el 57 % reconoce dificultades para captar profesionales y que el 95 % afirma que las novedades normativas incrementan su carga de trabajo. El mismo estudio señala que el 78 % recurre a soluciones de software para gestionar esa carga, frente al 71 % de 2025.
El problema es de calendario. Esperar al cierre de 2026 junta en marzo tres meses de asientos atrasados con la formulación. Empezar 2027 sin saldos iniciales deja el banco sin cuadrar y el balance del primer trimestre sin valor. Y una apertura provisional sin control acaba en un 202 o en un certificado para un banco con saldos que ya no son los buenos.
La duda se repite cada año en los foros de usuarios: cómo seguir contabilizando el año nuevo mientras el anterior sigue abierto. En una gestoría, además, pasa con decenas de clientes a la vez. Los errores contables que invalidan un balance se tratan aparte en el artículo sobre los diez errores del cierre contable.
Enero de 2027 con 2026 todavía abierto
CopilotGestoria abre el ejercicio 2027 de cada cliente con una apertura provisional que toma los saldos de 2026 a la fecha y pasa a definitiva al cerrar 2026. Si 2026 cambia después, la apertura se marca como desactualizada.
¿Puedo empezar a contabilizar 2027 sin haber cerrado 2026? Qué dice la ley
Sí. Ninguna norma obliga a cerrar un ejercicio antes de registrar las operaciones del siguiente; al contrario, el Código de Comercio exige llevar el diario al día y la ley da plazos de meses para cerrar, formular y legalizar. El cierre de 2026 y la contabilidad de 2027 conviven legalmente entre enero y, como tarde, el final de abril.
El punto de partida es el artículo 25.1 del Código de Comercio: «Todo empresario deberá llevar una contabilidad ordenada, adecuada a la actividad de su empresa que permita un seguimiento cronológico de todas sus operaciones, así como la elaboración periódica de balances e inventarios». El artículo 25.2 añade que la contabilidad la puede llevar el propio empresario «o por otras personas debidamente autorizadas, sin perjuicio de la responsabilidad de aquéllos»: la gestoría lleva los libros, pero la obligación sigue siendo del cliente.
El artículo 28.2 del Código de Comercio, en la redacción que le dio la Ley 14/2013, fija el ritmo del diario: «El Libro Diario registrará día a día todas las operaciones relativas a la actividad de la empresa. Será válida, sin embargo, la anotación conjunta de los totales de las operaciones por períodos no superiores al trimestre, a condición de que su detalle aparezca en otros libros o registros concordantes». Y el artículo 28.1 exige que en el libro de inventarios y cuentas anuales, «al menos trimestralmente», se transcriban con sumas y saldos los balances de comprobación.
Al terminar marzo debe existir, por tanto, el balance de comprobación del primer trimestre de 2027. Ese mismo 31 de marzo vence la formulación de las cuentas de 2026, según el artículo 253.1 de la Ley de Sociedades de Capital: «Los administradores de la sociedad están obligados a formular, en el plazo máximo de tres meses contados a partir del cierre del ejercicio social, las cuentas anuales, el informe de gestión […] y la propuesta de aplicación del resultado».
El último límite es la legalización. El artículo 18.1 de la Ley 14/2013 establece que los libros obligatorios «se legalizarán telemáticamente en el Registro Mercantil después de su cumplimentación en soporte electrónico y antes de que trascurran cuatro meses siguientes a la fecha del cierre del ejercicio». El diario de 2026, con su asiento de cierre, se legaliza como tarde el 30 de abril de 2027; el de 2027, que empieza con la apertura, en abril de 2028, cuando la apertura ya será definitiva.
Quién está obligado a cerrar
El cierre con regularización, cierre y apertura corresponde a quien lleva contabilidad conforme al Código de Comercio: las sociedades mercantiles y, por el artículo 68.2 del Reglamento del IRPF, los empresarios individuales con actividad mercantil en estimación directa normal. En la simplificada, en las actividades no mercantiles y en las profesionales bastan los libros registro (art. 68.3 a 68.5).
| Fecha en 2027 | Qué vence (ejercicio 2026) | Norma | Qué necesita del cierre |
|---|---|---|---|
| Miércoles 20 de enero | 111, 115 y 123 del cuarto trimestre | Art. 108.1 del Reglamento del IRPF | Retenciones de diciembre cuadradas con la 4751 |
| Lunes 1 de febrero | 303 del último periodo, 390, 130 y 131 del cuarto trimestre, 190, 180 y 193 | Art. 71.4 del Reglamento del IVA y art. 30.5 de la Ley 39/2015 (el 30 y el 31 de enero son sábado y domingo) | IVA de diciembre cerrado, prorrata definitiva y regularización de bienes de inversión |
| Febrero | Opción por la modalidad de base del pago fraccionado | Art. 40.3 de la Ley del Impuesto sobre Sociedades | Contabilidad de 2027 al día desde enero |
| Miércoles 31 de marzo | Formulación de las cuentas anuales | Art. 253.1 de la Ley de Sociedades de Capital | Cierre definitivo hecho |
| 1 a 20 de abril | 202 del primer periodo de 2027 | Art. 40.1 de la Ley del Impuesto sobre Sociedades | Modalidad de cuota: impuesto de 2025. Modalidad de base: enero a marzo de 2027 |
| Viernes 30 de abril | Legalización de los libros de 2026 | Art. 18.1 de la Ley 14/2013 | Diario de 2026 con el asiento de cierre |
| Miércoles 30 de junio | Junta ordinaria: aprobación de cuentas y aplicación del resultado | Art. 164.1 de la Ley de Sociedades de Capital | Asiento de aplicación del resultado en 2027 |
| Mes siguiente a la aprobación | Depósito de las cuentas en el Registro Mercantil | Art. 279.1 de la Ley de Sociedades de Capital | Cuentas aprobadas |
| 1 a 26 de julio | Modelo 200 del ejercicio 2026 | Art. 124.1 de la Ley del Impuesto sobre Sociedades (el 25 de julio es domingo) | Resultado contable definitivo (art. 10.3 de la misma ley) |
Textos en el BOE: Código de Comercio, Ley de Sociedades de Capital, Ley 14/2013 y Ley del Impuesto sobre Sociedades. Sobre la legalización, véase el artículo sobre la legalización de libros.
Las tres formas de empezar el ejercicio nuevo y cuál conviene
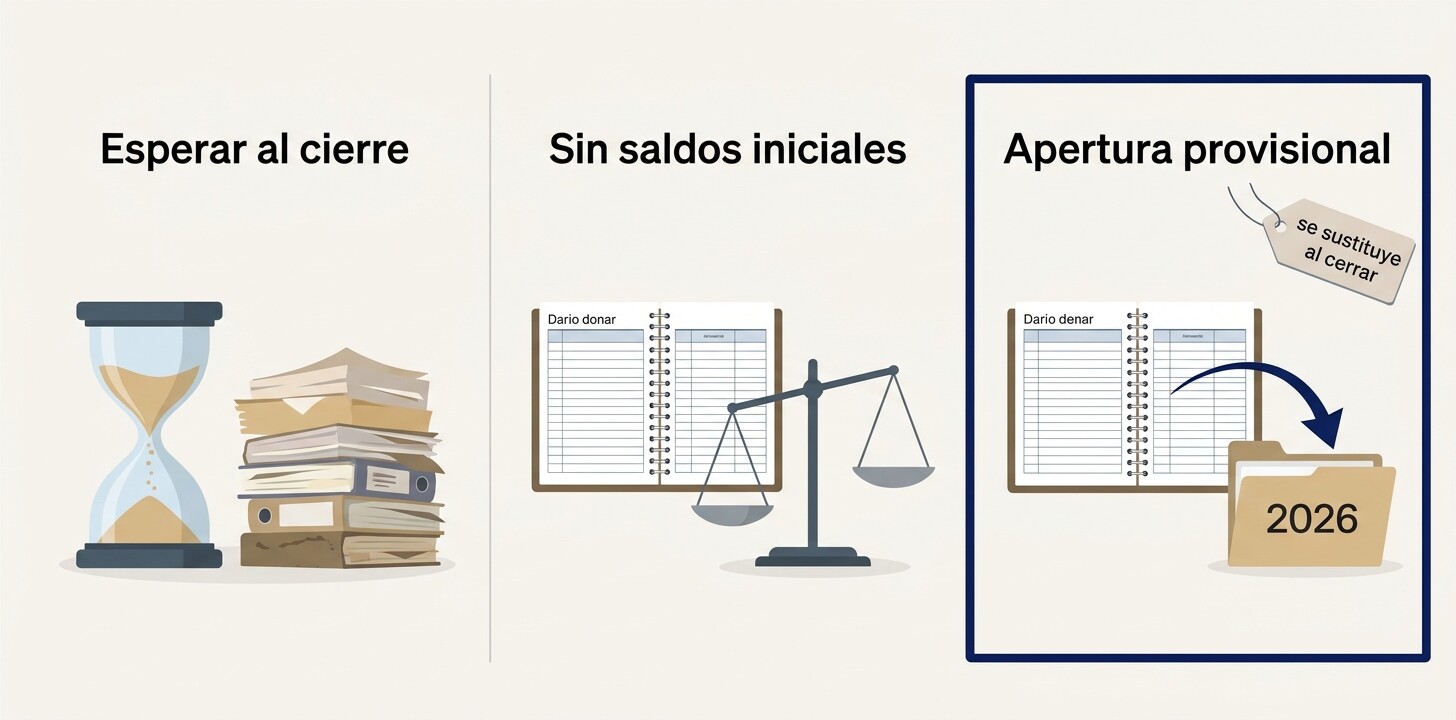
Hay tres maneras de empezar 2027 con 2026 abierto: esperar al cierre, contabilizar 2027 sin saldos iniciales o generar una apertura provisional. Para una sociedad con actividad desde enero, la tercera es la única que permite trabajar con saldos útiles sin bloquear el calendario.
La primera, esperar, solo tiene sentido en clientes con muy pocas operaciones en enero y febrero. En el resto acumula asientos cuando vence la formulación y deja sin datos el 202 de abril de quien haya optado por la modalidad de base.
La segunda, contabilizar 2027 sin saldos iniciales, es la que describe la tribuna de INEAF sobre la apertura contable (Ángel Luís Martínez Sánchez, febrero de 2020) como «mucho mejor que la anterior pues vamos introduciendo apuntes». Su inconveniente es que el técnico no ve saldos: la cuenta del banco de 2027 empieza en cero y no cuadra con el extracto, y un proveedor al que se le debía en diciembre aparece con saldo deudor cuando se le paga en enero.
La tercera, la apertura provisional, consiste en calcular los saldos de las cuentas de balance de 2026 en su estado actual, llevar el resultado provisional a la 129 y abrir 2027 con esos saldos. Cuando 2026 se cierra de forma definitiva, la apertura provisional se sustituye por la definitiva. La misma tribuna de INEAF advierte de su límite: «al realizar el cierre del ejercicio de manera provisional algunas de las cuentas no presentarán sus saldos definitivos». Y recuerda que «es posible hacer y deshacer el cierre del ejercicio las veces que nos hagan falta».
| Forma | Qué ve el técnico en enero | Riesgo principal | Cuándo encaja |
|---|---|---|---|
| Esperar al cierre de 2026 | Nada de 2027 hasta que se cierra 2026 | Tres meses de asientos acumulados en marzo, coincidiendo con la formulación | Clientes con muy pocas operaciones a principios de año |
| Contabilizar 2027 sin saldos iniciales | Los movimientos de 2027, sin saldos de partida | Bancos y proveedores que no cuadran; balance de comprobación del trimestre sin valor | Unas semanas, mientras se prepara la apertura |
| Apertura provisional | Saldos de 2026 a la fecha y movimientos de 2027 | Saldos que cambian al cerrar 2026; hay que regenerarla o dejar que la sustituya el cierre | Sociedades con actividad desde enero, que son la mayoría |
Hay un aviso válido para cualquier programa: las cuentas creadas a final de 2026 pueden no existir en el plan de 2027.
La apertura provisional, sin rehacerla a mano
En CopilotGestoria la apertura provisional de 2027 se genera cliente a cliente y se convierte en definitiva al cerrar 2026. El gestor ve los asientos antes de guardarlos.
Qué cambia entre la apertura provisional y la definitiva
La apertura provisional se desactualiza cada vez que se registra en 2026 algo que se conocía tarde: facturas de diciembre recibidas en enero, el gasto por Impuesto sobre Sociedades, las amortizaciones, la regularización de la prorrata y la variación de existencias. Saber qué partidas faltan permite decidir cuándo regenerarla y con qué saldos no se debe trabajar todavía.
Las facturas de diciembre que llegan en enero
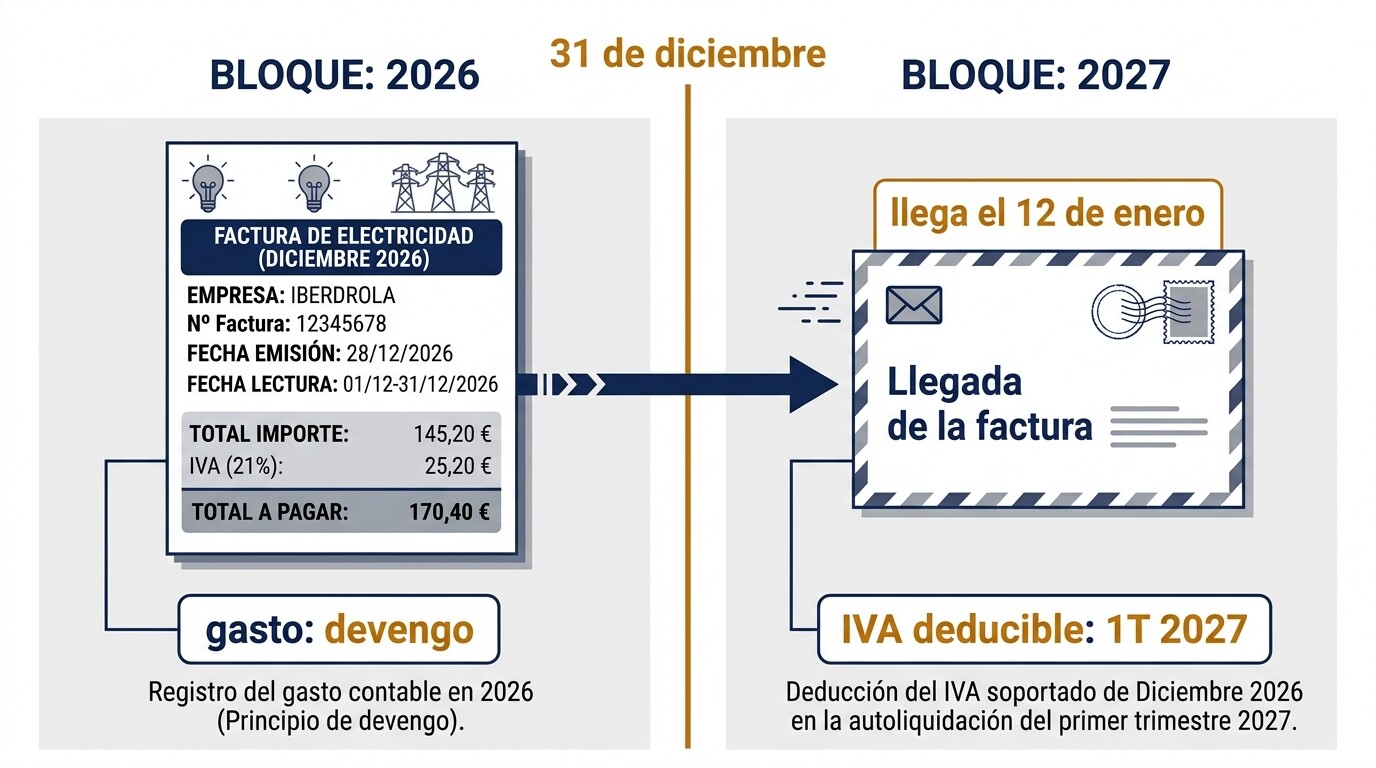
Es la causa más frecuente y la que más confunde, porque el IVA y el gasto van a ejercicios distintos. El principio de devengo del Marco Conceptual del Plan General de Contabilidad (Real Decreto 1514/2007) dice: «Los efectos de las transacciones o hechos económicos se registrarán cuando ocurran, imputándose al ejercicio al que las cuentas anuales se refieran, los gastos y los ingresos que afecten al mismo, con independencia de la fecha de su pago o de su cobro». El artículo 99.Cuatro de la Ley del IVA, en cambio, establece que «se entenderán soportadas las cuotas deducibles en el momento en que el empresario o profesional que las soportó reciba la correspondiente factura».
Un ejemplo: el suministro eléctrico de diciembre de 2026 se factura el 12 de enero de 2027 por 1.000 euros más 210 euros de IVA. En 2026 se registra el gasto contra la cuenta 4109, que el Plan General de Contabilidad denomina «Acreedores por prestaciones de servicios, facturas pendientes de recibir o de formalizar»: cargo en la 628 y abono en la 4109 por 1.000 euros. Al recibir la factura en enero se cancela la 4109, se registra la 472 por 210 euros y se reconoce la deuda con el proveedor por 1.210 euros. El IVA se deduce en el 303 del primer trimestre de 2027, no en el del cuarto de 2026. Si la apertura provisional se generó antes de registrar la 4109, el resultado de 2026 que arrastra es 1.000 euros mayor que el real.
El Impuesto sobre Sociedades
El gasto por impuesto (cuenta 6300) y la deuda con Hacienda (4752) se registran al final del cierre, cuando se conoce el resultado. El artículo 10.3 de la Ley del Impuesto sobre Sociedades parte del «resultado contable determinado de acuerdo con las normas previstas en el Código de Comercio», así que el impuesto no se puede calcular con 2026 incompleto. Una apertura provisional generada antes de ese asiento lleva a la 129 un resultado antes de impuestos y no recoge la deuda de la 4752.
Amortizaciones, deterioros y existencias
Si las amortizaciones se registran una vez al año, la apertura provisional de enero sale sin ellas; lo mismo ocurre con los deterioros de créditos y con la variación de existencias, que depende del inventario a 31 de diciembre. Amortizar cada mes reduce la diferencia con la apertura definitiva.
Prorrata y regularización de bienes de inversión
En clientes con prorrata, el artículo 105.Cuatro de la Ley del IVA dispone que «en la última declaración-liquidación del impuesto correspondiente a cada año natural el sujeto pasivo calculará la prorrata de deducción definitiva». Esa regularización y la de bienes de inversión de los artículos 107 a 109 se incluyen en el 303 del último periodo, que vence el 1 de febrero de 2027, y modifican las cuentas de IVA y de gasto de 2026.
| Partida | Cuándo se conoce | Qué cuentas de la apertura cambia |
|---|---|---|
| Facturas de diciembre recibidas en enero | Enero y febrero | 129 y 4009/4109 (o 400/410 si la factura ya está registrada) |
| Prorrata definitiva y bienes de inversión | Con el 303 del último periodo (1 de febrero) | 129 y cuentas de IVA (472, 4700/4750) |
| Amortizaciones y deterioros del año | Diciembre o al cerrar | 129, 28x y 29x/49x |
| Variación de existencias | Con el inventario a 31 de diciembre | 129 y grupo 3 |
| Impuesto sobre Sociedades | Al final del cierre (febrero y marzo) | 129, 4752 y, si hay pagos a cuenta, 473 |
Regla práctica: con una apertura provisional se contabiliza 2027, se concilian bancos y se controlan cobros y pagos. Sus saldos de la 129, la 4752 y el IVA no deben salir del despacho, por ejemplo en un certificado para un banco, hasta que sea definitiva.
En qué orden cerrar el ejercicio de toda la cartera
El orden lo fija la fecha que más aprieta a cada cliente: primero el IVA y las retenciones del último periodo de todos, después el cierre definitivo de las sociedades antes del 31 de marzo, la legalización antes del 30 de abril y, por último, la aplicación del resultado y el Modelo 200 en julio. Lo que se puede adelantar a noviembre y diciembre es lo que más tiempo ahorra en enero.
Noviembre y diciembre de 2026: lo que se puede adelantar
- Amortizaciones registradas hasta noviembre y fichas de activos revisadas, con altas y bajas del año.
- Conciliación bancaria hasta el último extracto disponible.
- Saldos de proveedores y clientes revisados, con los pagos y cobros pendientes de casar.
- Petición a los clientes con existencias del inventario a 31 de diciembre y de la relación de facturas que esperan recibir.
- Revisión del plan de cuentas de 2027: subcuentas nuevas creadas en 2026 que también tienen que existir en 2027.
- Lista de clientes que en febrero quieren optar por la modalidad de base del 202, que exige la declaración censal en ese mes (art. 40.3 de la Ley del Impuesto sobre Sociedades).
Enero de 2027: apertura provisional y último trimestre
Se generan las aperturas provisionales de las sociedades con actividad desde enero y se preparan el 111, el 115 y el 123 (20 de enero) y el 303, el 390 y el 130 (1 de febrero). Presentado el último 303, el IVA de 2026 queda cerrado y la apertura se puede actualizar. Las causas habituales de descuadre entre el 303 y el 390 se explican en el artículo sobre el cuadre del 390 con el 303.
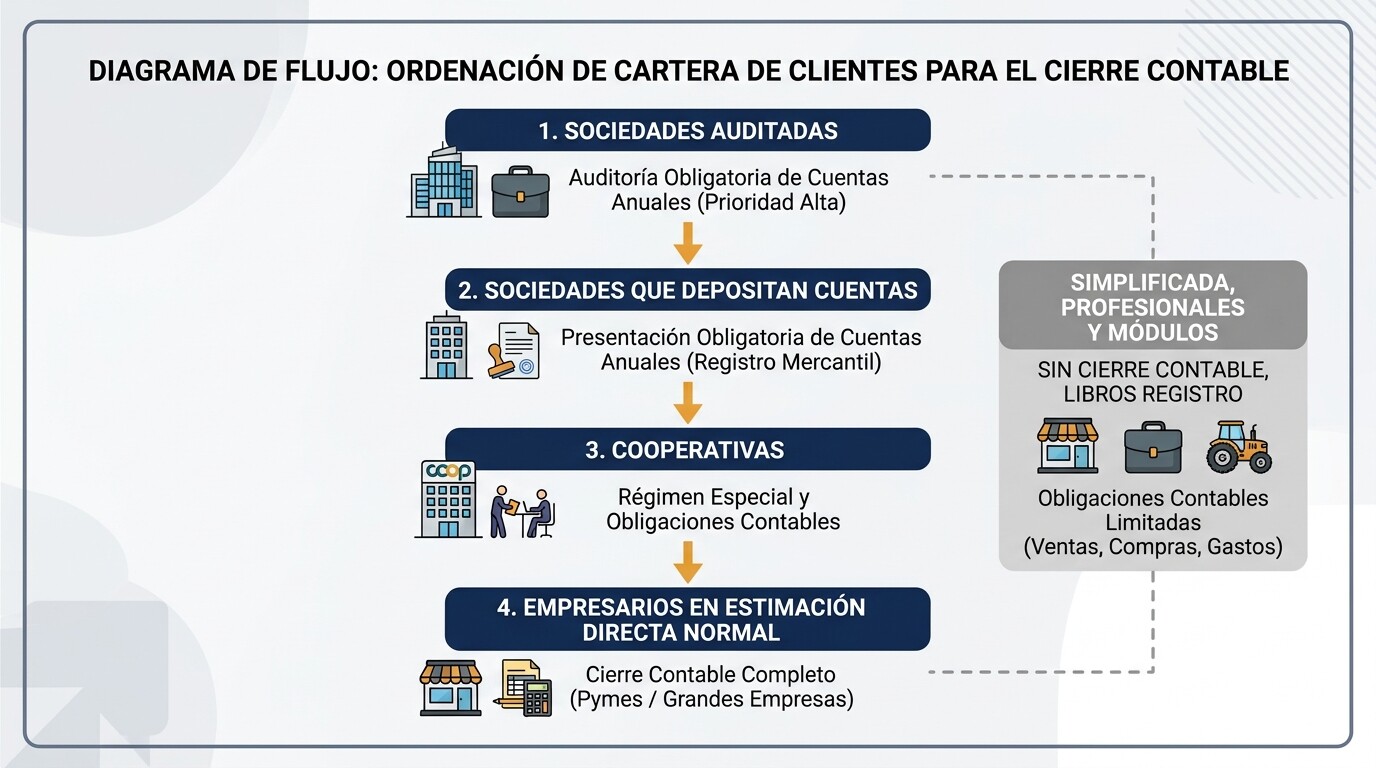
Febrero y marzo: cierre definitivo por tipo de cliente
| Tipo de cliente | Fecha que manda | Cuándo cerrarlo |
|---|---|---|
| Sociedad auditada | Formulación el 31 de marzo y plazo del auditor antes de la junta | Primera quincena de febrero |
| Sociedad que deposita cuentas, sin auditoría | Formulación el 31 de marzo | Febrero y primera mitad de marzo |
| Cooperativa | Formulación y fondos obligatorios en la aplicación del resultado | Con las sociedades que depositan |
| Empresario individual en estimación directa normal con actividad mercantil | Legalización el 30 de abril | Marzo |
| Estimación directa simplificada, actividades profesionales y módulos | Sin cierre contable: libros registro | Revisión de los libros con el 130 o el 131 del cuarto trimestre |
Abril a julio: legalización, junta, depósito y Modelo 200
En abril se presenta el 202 del primer periodo (1 a 20 de abril) y se legalizan los libros de 2026 antes del día 30. Entre abril y junio se celebran las juntas, y el acuerdo sobre el resultado genera en 2027 el asiento que traspasa la 129 a reservas, dividendos o compensación de pérdidas. El depósito se presenta en el mes siguiente a la aprobación y el Modelo 200, del 1 al 26 de julio. Los defectos que más rechaza el Registro Mercantil están en el artículo sobre los errores en el depósito de cuentas, y el cálculo del pago fraccionado, en el dedicado al Modelo 202.
Descargar la lista de 15 comprobaciones para cuadrar el 390 con el 303 (PDF)
El último trimestre de 2026 y su resumen anual
CopilotGestoria calcula el 303 del último periodo desde las facturas de cada cliente y el 390 desde los cuatro 303 del ejercicio, con el fichero en el formato de la AEAT. El gestor revisa cada modelo antes de presentarlo.
Comprobaciones antes de cerrar cada cliente
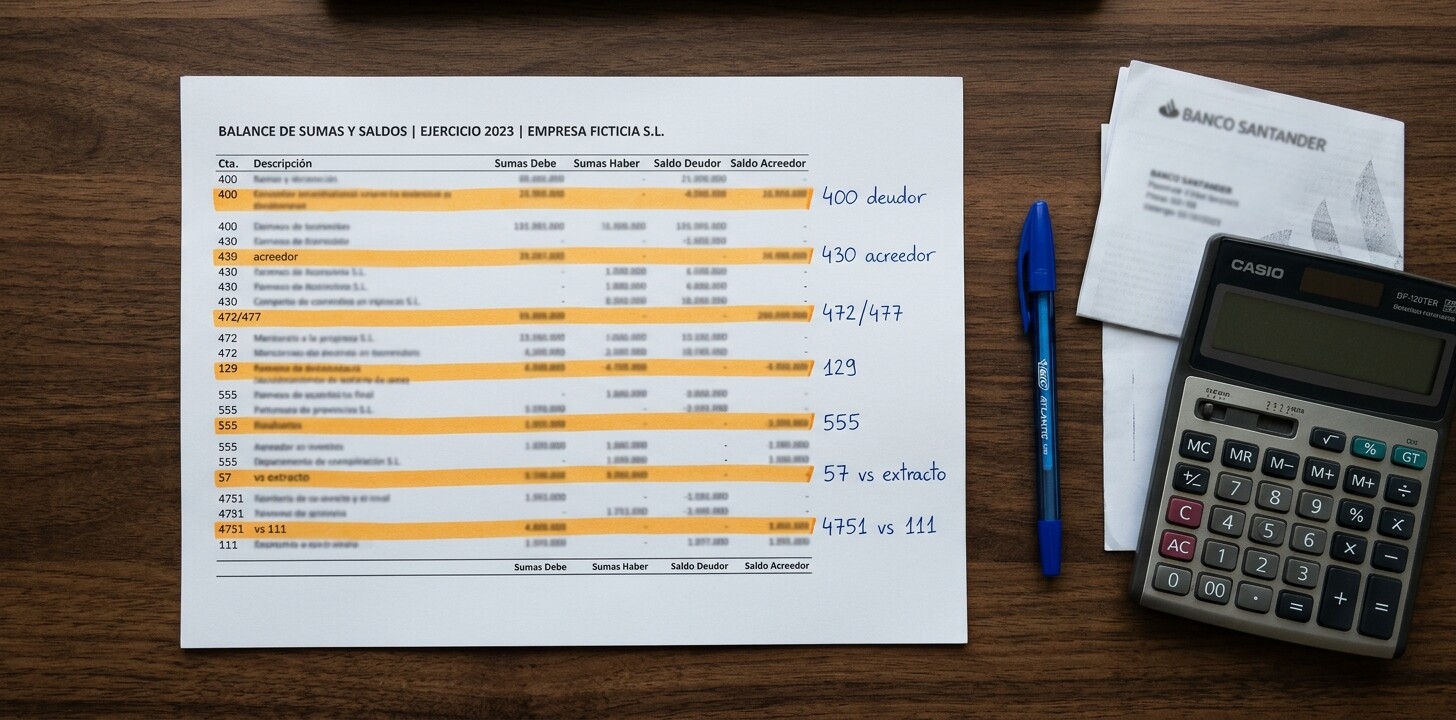
Antes de ejecutar el cierre definitivo conviene revisar las cuentas cuyo saldo, por su naturaleza, delata un error: proveedores con saldo deudor, clientes con saldo acreedor, IVA sin liquidar, cuentas de paso con saldo y una 129 que llega con importe antes de regularizar. Son comprobaciones rápidas que evitan cerrar, legalizar y depositar un balance con partidas que no se sostienen.
| Cuenta | Saldo que no debería tener | Causa habitual |
|---|---|---|
| 400, 401, 410, 411 (proveedores y acreedores) | Deudor | Pago duplicado, anticipo mal registrado o abono sin su factura |
| 430, 431, 440 (clientes y deudores) | Acreedor | Cobro sin factura emitida o anticipo de cliente mal clasificado |
| 472 y 477 (IVA soportado y repercutido) | Cualquiera, tras liquidar el último periodo | Liquidación del cuarto trimestre sin contabilizar o facturas registradas fuera de periodo |
| 129 (resultado del ejercicio) | Cualquiera, antes de regularizar | Resultado del ejercicio anterior sin aplicar |
| 555 y 558 (cuentas de paso) | Cualquiera | Partidas pendientes de identificar o de aplicar |
| 57 (tesorería) | Distinto del extracto a 31 de diciembre | Conciliación incompleta |
| 4751 (retenciones) | Distinto de lo declarado en el 111 y el 115 del cuarto trimestre | Retenciones de nómina o de alquiler sin registrar o mal imputadas |
A los saldos se suman comprobaciones de estructura: ningún asiento en borrador ni descuadrado, 2025 cerrado de forma definitiva y los grupos 8 y 9 (ingresos y gastos imputados al patrimonio neto) traspasados antes de cerrar.
Si después de cerrar aparece un error, la corrección depende del momento. Mientras las cuentas no se han formulado ni los libros legalizado, lo ordenado es revertir el cierre, corregir y volver a cerrar: el artículo 29.1 del Código de Comercio pide que los errores se salven «inmediatamente que se adviertan». Si las cuentas ya se formularon, la norma de registro y valoración 22.ª del Plan General de Contabilidad trata la subsanación de errores de ejercicios anteriores con las reglas de los cambios de criterio: el efecto se lleva a una partida de reservas en el ejercicio en que se corrige, no a la cuenta de resultados.
Descargar la guía de los 10 errores más frecuentes ante la AEAT (PDF)
Qué debe hacer tu programa de contabilidad: lista de verificación antes de contratar
Un programa preparado para una cartera debe abrir el ejercicio nuevo sin cerrar el anterior, avisar cuando la apertura provisional queda desfasada, sustituirla sola al cerrar, enseñar el cierre antes de guardarlo y permitir deshacerlo. El asiento de cierre lo genera cualquier programa; la diferencia está en cómo gestiona dos ejercicios abiertos a la vez.
| Criterio | Por qué importa | Pregunta para la demostración |
|---|---|---|
| Apertura provisional | Permite trabajar 2027 con saldos desde enero | ¿Puedo abrir 2027 con los saldos de 2026 sin cerrarlo? |
| Aviso de apertura desactualizada | Cada factura tardía de 2026 cambia los saldos de 2027 | Si registro un gasto en 2026 después de abrir 2027, ¿cómo me entero? |
| Sustitución al cerrar | Evita dos aperturas en 2027 o una apertura con saldos viejos | Al cerrar 2026, ¿qué pasa con la apertura provisional? |
| Vista previa del cierre | Se revisan la regularización y el cierre antes de guardarlos | ¿Puedo ver los asientos de cierre sin generarlos? |
| Cierre reversible | Un error detectado antes de formular se corrige sin rehacer el año | ¿Cómo deshago un cierre y qué asientos borra? |
| Comprobaciones previas | Saldos anómalos y asientos descuadrados antes de cerrar | ¿Qué me avisa el programa antes de dejarme cerrar? |
| Bloqueo de periodos | Impide registrar por error en un periodo ya presentado o legalizado | ¿Puedo bloquear 2026 y desbloquearlo si hace falta? |
| Aplicación del resultado | El acuerdo de la junta se registra en 2027 con su detalle | ¿Genera el asiento de reservas, dividendos o compensación de pérdidas? |
| Vista de la cartera | Saber qué clientes faltan por cerrar a una fecha | ¿Dónde veo qué sociedades tienen 2026 sin cerrar? |
La prueba conviene hacerla con un cliente real y el caso más problemático: abrir 2027 en provisional y registrar después en 2026 una factura de diciembre. Si el programa no avisa, el técnico tiene que acordarse de regenerar la apertura, y con decenas de sociedades eso no siempre ocurre. Los cuellos de botella de una cartera grande se analizan en el artículo sobre cerrar el trimestre de 50 clientes.
Descargar la guía de asientos contables desde facturas (PDF)
Probar el cierre con un cliente real
Abrir 2027 en provisional, registrar en 2026 una factura tardía y comprobar el aviso de apertura desactualizada. Prueba de 30 días en los planes mensuales.
Errores frecuentes al cerrar con el año siguiente abierto
Los errores típicos son de secuencia, no de cálculo: cerrar un ejercicio cuya apertura sigue siendo provisional, dar por buena una apertura desfasada o registrar en 2027 lo que pertenece a 2026.
- Cerrar 2026 con la apertura de 2026 todavía provisional. Si 2025 no se cerró de forma definitiva, los saldos iniciales de 2026 no lo son, y el cierre se calcula sobre cifras estimadas. Primero se cierra 2025.
- Usar los saldos de una apertura provisional como definitivos. La 129, la 4752 y las cuentas de IVA cambian hasta el final del cierre.
- Registrar en 2027 el gasto de una factura de diciembre. El gasto es de 2026 por devengo, aunque el IVA se deduzca en el primer trimestre de 2027. Sin la 4009 o la 4109 en diciembre, el resultado de los dos ejercicios queda mal.
- Olvidar la prorrata definitiva en el 303 del último periodo. Afecta al IVA y al gasto de 2026 y, por tanto, a la apertura.
- Registrar la aplicación del resultado antes de la junta. El artículo 164.1 de la Ley de Sociedades de Capital reserva a la junta ordinaria la decisión sobre la aplicación del resultado; el asiento se hace con el acuerdo.
Cómo lo resuelve CopilotGestoria
CopilotGestoria permite contabilizar 2027 con una apertura provisional mientras 2026 sigue abierto, y la convierte en definitiva al cerrar el ejercicio. Si después cambia algo de 2026, avisa de que la apertura ha quedado desactualizada y permite actualizarla.
Antes de cerrar, señala lo que impediría un cierre correcto y los saldos que conviene revisar, y muestra los asientos de regularización, cierre y apertura antes de guardarlos. El cierre se puede deshacer si hay que corregir algo, y la aplicación del resultado se registra según el acuerdo de la junta.
El cierre se hace cliente a cliente y el gestor revisa los asientos antes de confirmarlos.
Preguntas frecuentes
Conclusión: enero con dos ejercicios, sin perder el control de ninguno
La ley no obliga a terminar 2026 para empezar 2027: obliga a llevar el diario al día, a tener el balance de comprobación trimestral, a formular en tres meses y a legalizar en cuatro. Entre el 1 de enero y el 30 de abril de 2027 los dos ejercicios conviven, y la apertura provisional es la herramienta que permite trabajar 2027 con saldos útiles mientras 2026 se termina.
Su punto débil es que se desactualiza. Las facturas de diciembre que llegan en enero, la prorrata definitiva del 303 del último periodo, las amortizaciones y las existencias de fin de año y, al final, el Impuesto sobre Sociedades cambian el resultado y los saldos que arrastró. Mientras no sea definitiva, sirve para contabilizar, conciliar y controlar cobros y pagos, pero no para dar cifras fuera del despacho.
En una cartera, la diferencia la marca el orden: lo que se adelanta en noviembre y diciembre (amortizaciones, conciliación, saldos de terceros, inventarios y plan de cuentas de 2027) descarga enero; las aperturas provisionales, el último trimestre y el 390 dejan cerrado el IVA de 2026, y el cierre definitivo de febrero y marzo, empezando por las sociedades auditadas, llega a tiempo a la formulación, la legalización, la junta y el Modelo 200.
El programa decide cuánto depende de la memoria del técnico. La prueba útil antes de contratar o renovar: abrir 2027 en provisional, registrar en 2026 una factura tardía y comprobar si el programa avisa, si sustituye la apertura al cerrar y si deja deshacer el cierre.
Quedan dos tareas para diciembre: revisar el calendario del contribuyente de 2027 de la Agencia Tributaria cuando se publique y preparar la lista de clientes que optarán en febrero por la modalidad de base del pago fraccionado.
Cierre de 2026 y apertura de 2027 de cada cliente
Vista previa, comprobaciones antes de cerrar, apertura provisional que pasa a definitiva y cierre reversible, cliente a cliente, en los planes de CopilotGestoria.