Redactado por el equipo de CopilotGestoria.
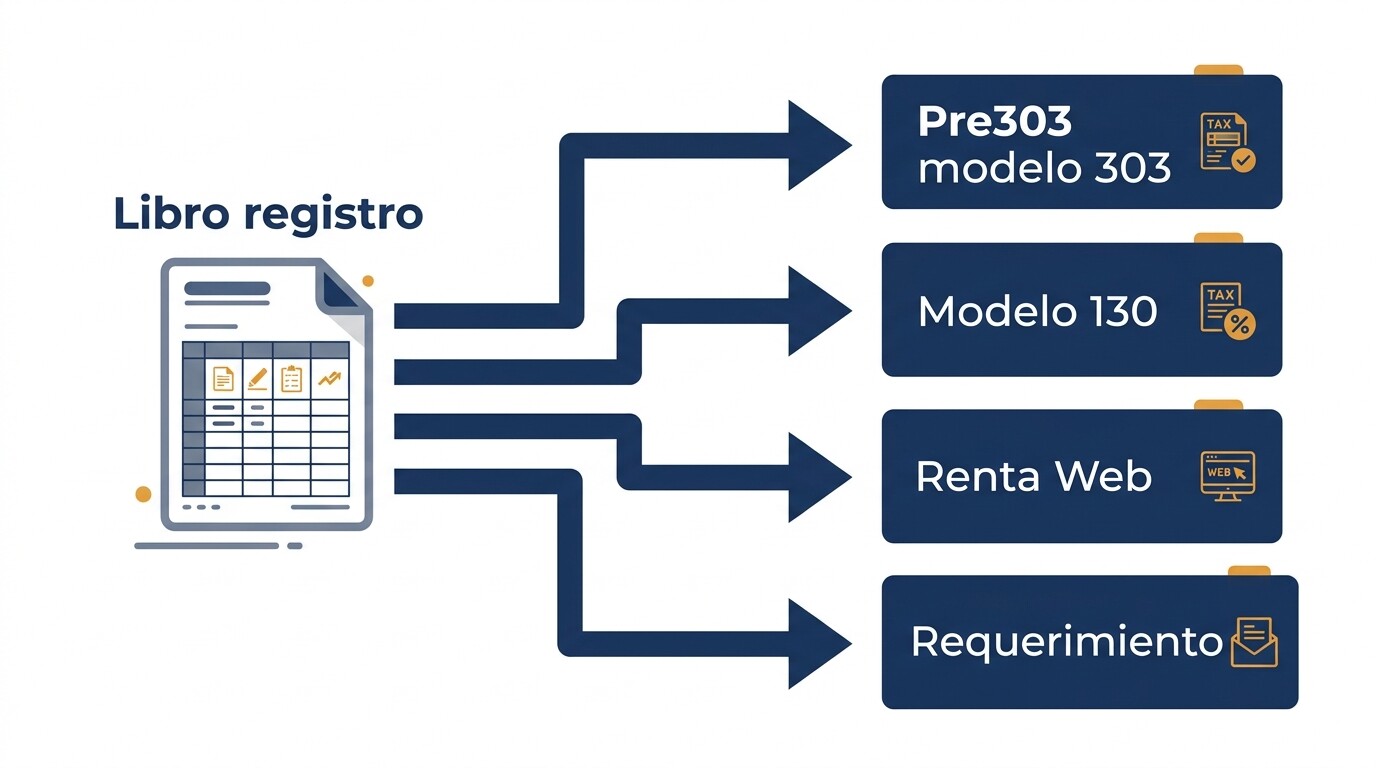
Los libros registro de IVA e IRPF en el formato de la AEAT son un fichero Excel que la Agencia Tributaria publica como modelo común y que sirve para cuatro cosas: entregar los libros cuando llega un requerimiento y rellenar de forma automática el modelo 303 a través del Pre303, el pago fraccionado del modelo 130 y los rendimientos de actividades económicas en Renta Web. El programa de la gestoría debe generar ese fichero desde la misma contabilidad con la que calcula los modelos, en formato XLSX, sin pasar de 4 MB, con todos los libros del impuesto en hojas distintas y con el año acumulado desde el 1 de enero hasta el último día del trimestre. Antes de contratar, lo que conviene comprobar es si el programa genera los dos ficheros, el de IVA y el de IRPF, según el tipo de cliente; si avisa antes de descargar de lo que el fichero no puede llevar; y si sus cifras coinciden con las del 303 que ya ha calculado.
La pregunta llega a los despachos por dos caminos. El primero es un requerimiento: la oficina de gestión tributaria pide los libros de un cliente «en formato electrónico» y el despacho descubre que lo que tiene es un listado en PDF o una exportación de su programa de contabilidad que no se parece al modelo de la AEAT. El segundo es la propia Sede: cada trimestre, al abrir el Pre303 o el formulario del modelo 130, aparece el botón «Importar Libros Registro», y el gestor se pregunta si podría ahorrarse teclear casillas para los clientes más sencillos de la cartera.
El volumen de clientes afectados es grande. Según el Ministerio de Inclusión, Seguridad Social y Migraciones, en septiembre de 2026 había 3.483.645 trabajadores autónomos afiliados. Y según la Estadística de los declarantes del IRPF de la Agencia Tributaria, de las 23.987.211 liquidaciones del ejercicio 2023, 1.992.417 declaraban rendimientos de actividades económicas en estimación directa, un 0,31 % más que el año anterior. Cada uno de esos contribuyentes está obligado a llevar libros registro, y buena parte de ellos los lleva su gestoría.
El calendario aprieta en las próximas semanas. El 303 y el 130 del cuarto trimestre de 2026 se presentan en enero, y como el 30 de enero de 2027 cae en sábado, el plazo termina el lunes 1 de febrero. Unos meses después llega la campaña de la Renta de 2026, en la que Renta Web puede reutilizar los libros importados durante el año. Un despacho que tenga los libros de cada cliente en el formato correcto llega a las dos fechas con una parte del trabajo hecha.
Esta guía explica qué es exactamente el formato común de la AEAT, qué clientes pueden usar cada servicio de importación, qué reglas del fichero hacen fallar la importación, qué se arriesga en un requerimiento si los libros no están bien llevados, qué preguntas conviene hacer al proveedor del programa y cómo organizar la cartera para el cierre del ejercicio. Si el despacho está revisando también cómo presenta los modelos, le servirá nuestra guía sobre el software que presenta los modelos en la AEAT sin subir el fichero a mano.
¿Qué es el formato común de libros registro de la AEAT?
Es el diseño de fichero Excel que la Agencia Tributaria publica en su Sede electrónica para los libros registro de IVA y de IRPF. No es obligatorio llevar los libros en él, pero es el único que aceptan los servicios de importación de la AEAT y el que piden sus oficinas cuando requieren los libros en formato electrónico.
El origen está en la Orden HAC/773/2019, que regula la llevanza de los libros registro en el IRPF. Su preámbulo anuncia que la Agencia Tributaria «publicará en su página web un formato tipo de libros registros» y explica que con él se pretende «ofrecer seguridad jurídica y certeza en el contenido mínimo que pueda exigirse sobre los mismos». La AEAT lo extendió después a los libros del IVA, de modo que hoy existe un único documento para los dos impuestos.
La versión vigente es la V.18.02.2026 de las especificaciones 2025-2026. El propio documento resume su alcance: cuando en una comprobación del IVA o del IRPF se requieran los libros a un contribuyente que no los lleva por el SII, «éste los podrá presentar en formato XLSX (Excel)», y añade que «este mismo formato es el que se utiliza por los servicios de importación para facilitar la cumplimentación automática de las declaraciones de los modelos 100, 130 y 303».
Los libros que recoge
El formato cubre los mismos libros que exigen los reglamentos de los dos impuestos:
- IVA: facturas expedidas, facturas recibidas y bienes de inversión, que son tres de los cuatro libros del artículo 62.1 del Reglamento del IVA. El cuarto, el de determinadas operaciones intracomunitarias, no forma parte del formato común.
- IRPF: ventas e ingresos, compras y gastos, y bienes de inversión, que son los libros del artículo 68 del Reglamento del IRPF para la estimación directa simplificada y para las actividades empresariales sin carácter mercantil.
- Llevanza conjunta: el contribuyente que lleva los libros de los dos impuestos unificados puede presentarlos en un solo fichero. Es la opción que permite reutilizar el mismo libro en el 303, en el 130 y en la Renta.
Los tres servicios de importación y desde cuándo existen
| Servicio | Desde | Qué rellena | Libros que lee |
|---|---|---|---|
| Renta Web | Ejercicio 2020 | Rendimientos de actividades económicas en estimación directa y sus retenciones | Ventas e ingresos, compras y gastos |
| Pre303 | Ejercicio 2022 | Liquidación e información adicional del 303 y, para quien está exonerado del 390, el volumen de operaciones | Facturas expedidas y recibidas |
| Modelo 130 | Ejercicio 2023 | Apartado I, actividades en estimación directa distintas de las agrícolas, ganaderas, forestales y pesqueras | Ventas e ingresos, compras y gastos |
Fuente: Agencia Tributaria, especificaciones de los libros registro V.18.02.2026, apartados 4.1 a 4.3.
Los tres servicios se comunican entre sí. Según las especificaciones, Renta Web reutiliza «los libros registro que hubiera importado anteriormente (bien con el modelo 130 o el modelo 303) siempre que sean compatibles», es decir, del mismo ejercicio y del mismo impuesto o con llevanza conjunta. Un libro bien construido en el primer trimestre sigue sirviendo, ampliado, en el cuarto y en la Renta.
¿Qué clientes pueden importar los libros en el Pre303, en el 130 y en Renta Web?
Pueden importarlos los clientes que llevan libros registro propios y presentan sus modelos de forma trimestral. Quedan fuera del Pre303 los que llevan los libros por el SII, los que tributan en el régimen simplificado del IVA o en el de oro de inversión y los que liquidan por meses. El 130 y Renta Web solo sirven para la estimación directa.
El detalle está en las preguntas frecuentes del Pre303 publicadas por la AEAT: el servicio se ofrece «a los contribuyentes que presentan el modelo 303, llevan sus libros registro en formato electrónico, y tienen periodicidad trimestral», con excepción de los incluidos en el SII, en el régimen simplificado del IVA y en el régimen del oro de inversión. La exclusión del simplificado es coherente con el artículo 62.2 del Reglamento del IVA, que no exige los libros generales a las actividades acogidas a ese régimen, al de la agricultura, ganadería y pesca y al recargo de equivalencia.
| Tipo de cliente | Pre303 | Modelo 130 | Renta Web |
|---|---|---|---|
| Autónomo en estimación directa simplificada, IVA general, trimestral | Sí | Sí | Sí |
| Profesional en estimación directa con retenciones en sus facturas | Sí | Sí, aunque muchos no estén obligados a presentarlo | Sí |
| Autónomo en módulos con IVA simplificado | No | No (presenta el 131) | No para los rendimientos de módulos |
| Sociedad trimestral fuera del SII | Sí | No aplica | No aplica |
| Cliente en el SII o con liquidación mensual | No: sus libros ya están en la Sede | Según su régimen de IRPF | Según su régimen de IRPF |
Para el despacho, la consecuencia práctica es que el servicio encaja con el núcleo de muchas carteras: el autónomo en estimación directa con IVA general. Según la Estadística de los declarantes del IRPF de 2023 de la AEAT, frente a los 1.992.417 declarantes en estimación directa había 352.674 en estimación objetiva de actividades no agrícolas, de modo que la mayoría de los autónomos con actividad empresarial o profesional entra en el perímetro del 130 y de Renta Web.
Si el despacho tiene dudas sobre qué clientes están o deberían estar en el SII, que es lo primero que decide si el Pre303 sirve, la lista de verificación de obligación del SII recoge los supuestos de entrada y de salida voluntaria.
Descargar la lista de verificación del SII (PDF)
Los libros de cada cliente, sin montar un Excel a mano
Con CopilotGestoria, los libros de IVA y de IRPF de cada cliente salen en el formato de la AEAT desde su propia contabilidad. El fichero de IRPF solo se ofrece cuando el cliente es persona física o entidad en atribución de rentas, porque una sociedad solo lleva los libros del IVA.
¿Por qué falla la importación de los libros registro en el Pre303 o en el 130?
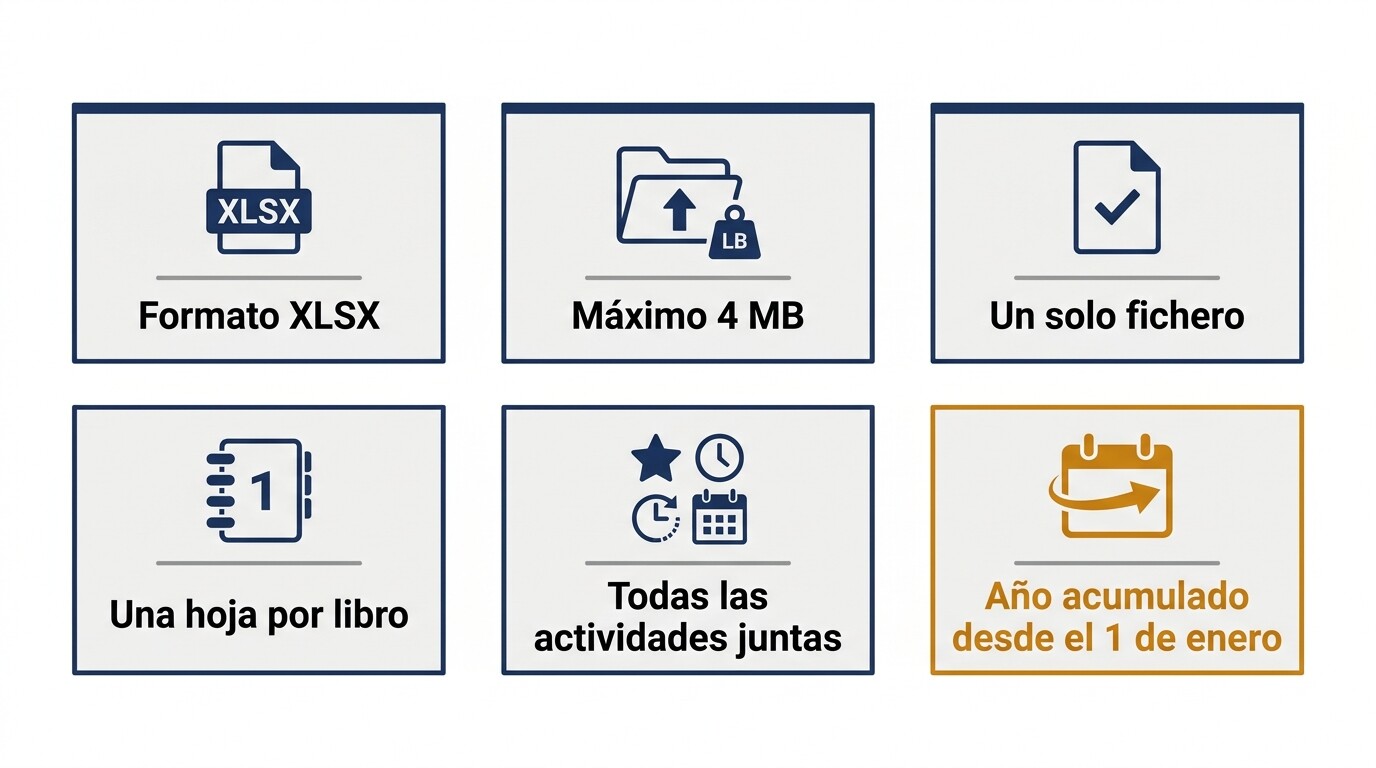
Falla, en la mayoría de los casos, porque el fichero no cumple alguna de las reglas formales que fija la AEAT: que sea un Excel .xlsx, que no pase de 4 MB, que todos los libros del impuesto vayan en un solo fichero con una hoja por libro, que cada hoja recoja todas las actividades del cliente y que el periodo vaya acumulado desde el 1 de enero.
Las especificaciones lo enumeran sin ambigüedad. La primera regla es que «sólo se podrán importar ficheros que estén en el formato Excel XLSX», lo que descarta los CSV, los PDF y las hojas en formato antiguo que todavía exportan algunos programas. Y la que más errores provoca en la práctica es la del periodo: cada libro contendrá los asientos «en el período comprendido entre el primer día del año y el último día del trimestre», es decir, «la presentación de los libros registro se realizará SIN fraccionar por trimestre».
| Regla de la AEAT | Error habitual | Consecuencia |
|---|---|---|
| Excel en formato .xlsx | Exportar en CSV o en hoja de cálculo antigua | El servicio no acepta el fichero |
| Máximo 4 MB | Clientes con miles de tiques o de facturas simplificadas anotados uno a uno | El fichero no se puede subir; hay que revisar los asientos resumen que permite la norma |
| Un solo fichero con al menos dos hojas | Un fichero de expedidas y otro de recibidas | La importación no encuentra el segundo libro |
| Todas las actividades en la misma hoja | Una hoja por epígrafe del IAE | El servicio no reconoce las hojas |
| Año acumulado desde el 1 de enero | Exportar solo el trimestre que se liquida | El servicio rechaza el fichero fraccionado o el cálculo sale incompleto |
| Nombre de hoja oficial | Hojas con el nombre que pone el programa | La importación no identifica qué libro es cada hoja |
Fuente: Agencia Tributaria, especificaciones V.18.02.2026, apartados 4.2 y 4.3.
El acumulado anual convive sin contradicción con otra regla de la Orden HAC/773/2019. Su artículo 9.1 exige que los libros se lleven «con claridad y exactitud, por orden de fechas, sin espacios en blanco» y que «se totalizarán, en todo caso, por trimestres y años naturales». El libro se totaliza por trimestres, pero se entrega entero: el servicio calcula el trimestre que se liquida a partir de todo el año.
Lo importado no se corrige en el formulario
Hay una segunda familia de problemas que no aparece al importar, sino después. Las preguntas frecuentes del Pre303 advierten de que «los datos económicos contenidos en el Pre303 derivados de la importación de libros, no son modificables por el contribuyente» y de que, si es necesario ajustar algún dato, «habrá que rectificar el registro en el fichero e importar nuevamente». Además, al importar un libro nuevo «se borrará la información existente en el formulario en ese momento».
Eso cambia la forma de trabajar. Si el gestor detecta en el formulario una factura mal clasificada, no basta con retocar una casilla: hay que corregir el asiento en la contabilidad, volver a generar el libro y volver a importarlo. Un despacho que monta el libro a mano en una hoja aparte acaba con dos versiones de la verdad, la de la contabilidad y la del Excel, y cada corrección se hace dos veces. Por eso el libro tiene que salir del mismo sitio del que sale el 303.
¿Qué pasa si Hacienda requiere los libros registro y no están bien llevados?
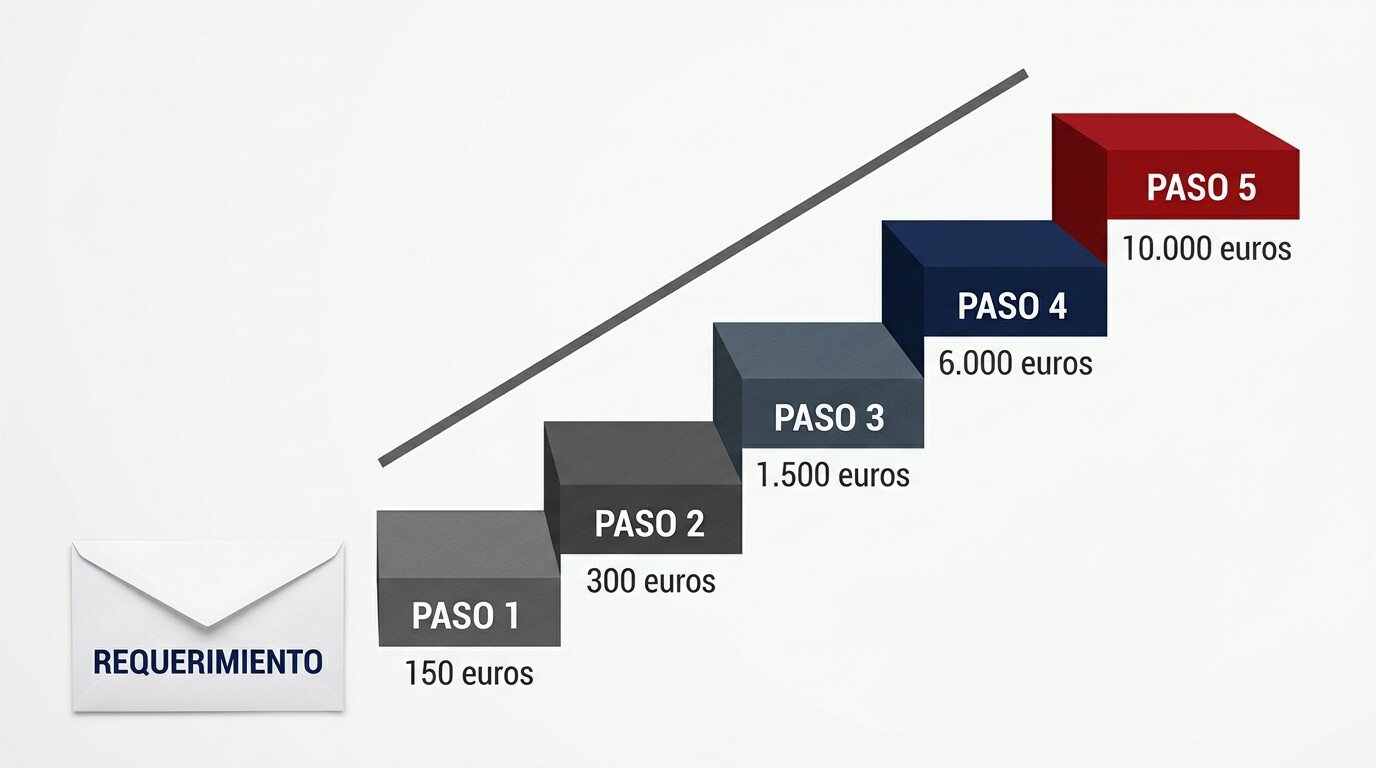
Llevar los libros con omisiones o inexactitudes es una infracción grave del artículo 200 de la Ley General Tributaria, sancionada con el 1 % de las anotaciones afectadas, con un mínimo de 150 euros y un máximo de 6.000; llevarlos con más de cuatro meses de retraso cuesta 300 euros. No atender el requerimiento es otra infracción distinta, la del artículo 203, que empieza en 300 euros.
La obligación de partida está en el artículo 29.2.d) de la Ley 58/2003, General Tributaria: llevar y conservar los libros y registros, «así como los programas, ficheros y archivos informáticos que les sirvan de soporte». El artículo 200.1 tipifica como infracción, entre otras conductas, «la inexactitud u omisión de operaciones en la contabilidad o en los libros y registros exigidos por las normas tributarias» y «el retraso en más de cuatro meses en la llevanza de la contabilidad o de los libros y registros».
| Situación | Precepto | Sanción |
|---|---|---|
| Incumplimiento de las obligaciones contables y registrales sin sanción específica | Art. 200.3 LGT | Multa fija de 150 euros |
| Retraso de más de cuatro meses en la llevanza de los libros | Art. 200.3 LGT | Multa fija de 300 euros |
| Inexactitud u omisión de operaciones en los libros | Art. 200.3 LGT | 1 % de las anotaciones omitidas o inexactas; mínimo 150 euros, máximo 6.000 |
| No llevar o no conservar los libros, o los ficheros que les sirven de soporte | Art. 200.3 LGT | 1 % de la cifra de negocios del ejercicio; mínimo 600 euros |
| No aportar los libros en el plazo del primer requerimiento | Art. 203.5.a LGT | Multa fija de 300 euros |
| No aportarlos en el plazo del segundo requerimiento | Art. 203.5.b LGT | Multa fija de 1.500 euros |
| No aportarlos en el plazo del tercer requerimiento | Art. 203.5.c LGT | Hasta el 2 % de la cifra de negocios del año anterior; mínimo 10.000 euros, máximo 400.000 |
Fuente: Ley 58/2003, General Tributaria, artículos 200 y 203, texto consolidado del BOE.
El plazo para tener los libros al día
Los libros no se completan cuando llega el requerimiento: tienen que estar al día en cada liquidación. El artículo 69.1 del Reglamento del IVA dispone que las operaciones «deberán hallarse asentadas en los correspondientes libros registros en el momento en que se realice la liquidación y pago del impuesto relativo a dichas operaciones o, en cualquier caso, antes de que finalice el plazo legal para realizar la referida liquidación y pago en período voluntario». El artículo 10.1 de la Orden HAC/773/2019 fija la misma regla para el IRPF, referida al plazo de los pagos fraccionados.
En la práctica, esto significa que el libro del cuarto trimestre de 2026 debe estar completo antes del 1 de febrero de 2027, tanto si el cliente importa sus libros en la Sede como si no. Y que, si el despacho cambia de programa, tiene que conservar los ficheros del anterior: el mismo artículo 29.2.d) de la LGT obliga a guardar los sistemas de codificación que permitan interpretar los datos. Sobre cuánto tiempo, nuestra guía de plazos de conservación de la documentación de los clientes reúne los plazos por tipo de documento.
Cuando el requerimiento llega, la forma de contestarlo importa tanto como el fichero. Nuestra guía sobre los errores que convierten una comprobación en una inspección recoge cómo preparar la respuesta.
Saber lo que falta antes de entregar el fichero
Antes de descargar los libros, CopilotGestoria enseña lo que el fichero no puede llevar o lleva ajustado: asientos en borrador, facturas sin concepto de gasto, datos que faltan. No bloquea: el gestor decide si corrige primero o descarga igual.
¿Qué tiene que hacer el programa de la gestoría con los libros registro?
Tiene que generar el fichero de cada cliente en el formato de la AEAT desde la misma contabilidad con la que calcula sus modelos, con las mismas cifras que el 303 y el 130, y avisar antes de la descarga de lo que no puede ir en él. Un libro que se monta aparte, en una hoja de cálculo, duplica el trabajo y abre la puerta a que el libro diga una cosa y la autoliquidación otra.
Que un programa «exporte los libros» no dice mucho: casi todos lo hacen, en PDF o en Excel. La diferencia está en si ese fichero es el de la AEAT y en lo que pasa con los casos que no encajan. Estas son las comprobaciones que conviene llevar a la demostración, con un cliente real del despacho:
| Pregunta para el proveedor | Por qué importa |
|---|---|
| ¿El fichero es el del formato común de la AEAT, en su versión vigente? | Es el único que aceptan el Pre303, el 130 y Renta Web, y el que piden las oficinas de gestión. |
| ¿Genera el libro de IVA y el de IRPF por separado, y solo el de IVA para una sociedad? | Una sociedad no lleva libros de IRPF; un autónomo necesita los dos o el unificado. |
| ¿Sale el año acumulado hasta el trimestre elegido? | El fichero fraccionado por trimestres no sirve para la importación. |
| ¿Las cifras del libro coinciden con las del 303 y el 130 que calcula el propio programa? | Si no coinciden, el Pre303 calculará un resultado distinto del que el despacho ha revisado. |
| ¿Avisa antes de descargar de los asientos en borrador y de los datos que faltan? | Lo importado no se corrige en el formulario: un error descubierto después obliga a rehacer la importación. |
| ¿Mantiene el número de recepción de cada factura recibida entre una descarga y la siguiente? | El libro se entrega varias veces al año; si las facturas cambian de número, el libro del cuarto trimestre no casa con el del primero. |
| ¿Pone una fecha de recepción a todas las facturas recibidas? | Las facturas recibidas se anotan por el orden en que se reciben, según el artículo 10.3 de la Orden HAC/773/2019. |
| ¿Reúne en un solo libro todas las actividades del cliente? | La AEAT exige una sola hoja por libro aunque el cliente tenga varios epígrafes. |
| ¿Trata las rectificativas y las operaciones intracomunitarias dentro de su libro? | Son las anotaciones que más descuadres provocan entre el libro y la autoliquidación. |
| ¿Avisa si el fichero supera los 4 MB? | La Sede no lo admite y el despacho lo descubre el último día. |
| ¿Puede leer los libros que trae un cliente nuevo en ese mismo formato? | Un cliente que viene de otra gestoría o que llevaba sus libros en la plantilla de la AEAT no tiene que volver a teclear el año. |
| ¿Queda registro de cada exportación, con su cliente y su periodo? | Ante un requerimiento, el despacho tiene que saber qué entregó y cuándo. |
Dos de estas preguntas merecen una prueba en directo. La primera, la coincidencia de cifras: pedir al proveedor que descargue el libro de un cliente con rectificativas en el trimestre y comparar su resultado con el 303 que el programa ha calculado para ese mismo trimestre. La segunda, el aviso previo: pedirle que deje un asiento en borrador y ver si el programa lo dice antes de generar el fichero o lo deja fuera sin avisar.
Si el despacho quiere ir un paso más allá y revisar el modelo antes de presentarlo, también le puede servir nuestra guía sobre el software que avisa si un modelo va a generar un requerimiento.
Los mismos números en el libro y en el modelo
En CopilotGestoria, el libro en formato AEAT toma las facturas y los importes de la misma contabilidad que calcula el 303 y el 130 del cliente. Las facturas recibidas conservan su número de recepción en cada descarga, y el fichero que pasa de 4 MB se detecta antes de llegar a la Sede.
¿Cómo se organiza la cartera para el cuarto trimestre de 2026?
Separando a los clientes por el servicio que les sirve, cerrando sus libros con el año completo antes de la segunda quincena de enero e importándolos en el Pre303 y en el 130 antes del 1 de febrero de 2027. Los mismos libros, sin cambios, servirán después para la Renta de 2026 en Renta Web.
Los plazos del cuarto trimestre están en los reglamentos de cada impuesto. El artículo 71.4 del Reglamento del IVA dispone que la declaración-liquidación del último periodo del año «deberá presentarse durante los treinta primeros días naturales del mes de enero», y el artículo 111.1.b) del Reglamento del IRPF fija el 130 del cuarto trimestre «entre el día 1 y el 30 del mes de enero». En 2027 el día 30 es sábado, de modo que el plazo se traslada al lunes 1 de febrero.
| Fecha | Qué hacer con los libros |
|---|---|
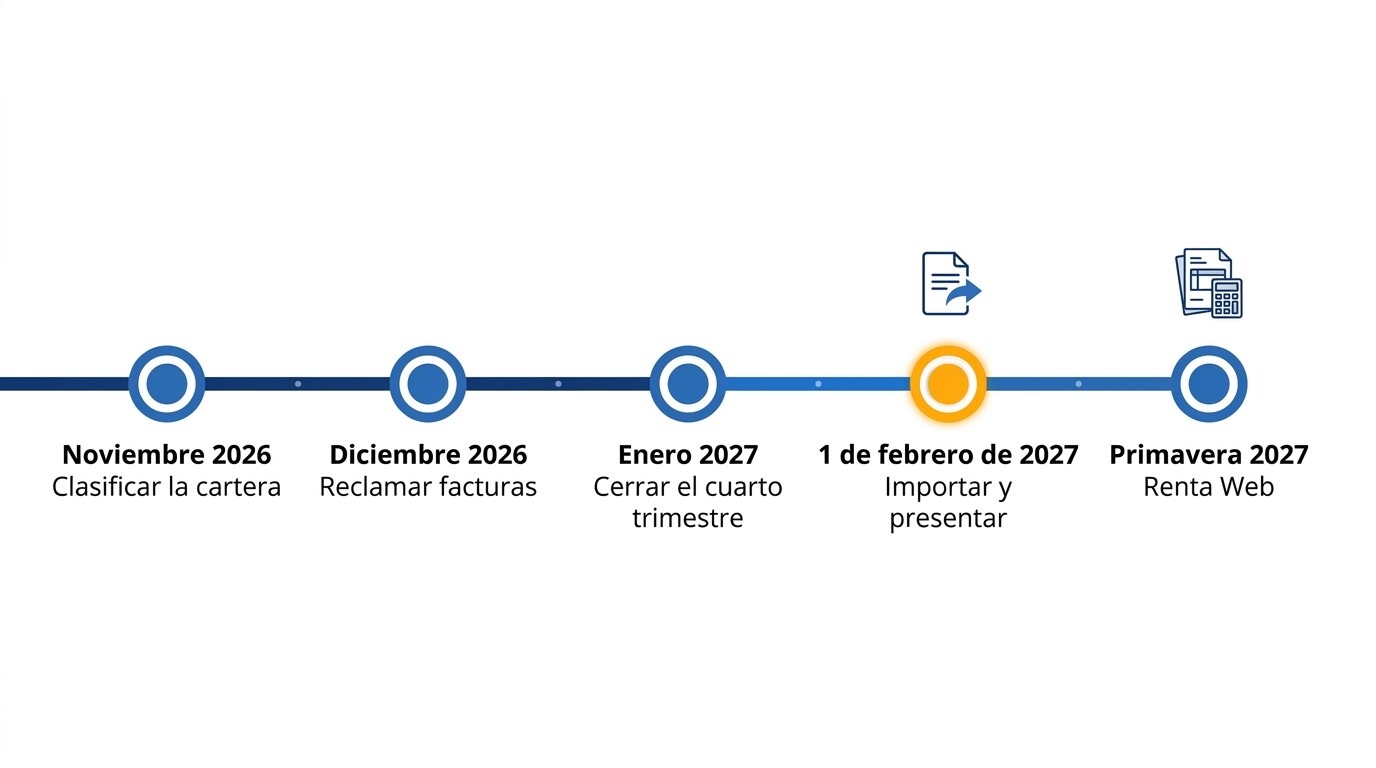
| Noviembre de 2026 | Clasificar la cartera: quién puede importar en el Pre303, quién en el 130, quién está en el SII o en módulos. Revisar que los libros de los tres primeros trimestres estén completos. |
| Diciembre de 2026 | Reclamar las facturas pendientes del año y dejar contabilizado todo lo recibido hasta la fecha. |
| Del 1 al 20 de enero de 2027 | Cerrar el cuarto trimestre de cada cliente, revisar los avisos del programa y generar los libros acumulados del 1 de enero al 31 de diciembre. |
| Hasta el 1 de febrero de 2027 | Importar en el Pre303 y en el 130, comprobar el resultado contra el calculado por el despacho y presentar. |
| Campaña de la Renta de 2026 | Importar en Renta Web los mismos libros, o dejar que el servicio reutilice los ya importados, para los rendimientos de actividades económicas. |
Hay un detalle del cuarto trimestre que conviene tener presente. Para los contribuyentes exonerados de presentar el resumen anual 390, las especificaciones de la AEAT indican que la importación en el Pre303 rellena también el apartado de volumen de operaciones. Un libro anual completo y bien clasificado resuelve así una parte del 303 que, sin él, se completa a mano. Para el resto de la campaña de enero, nuestra guía sobre los modelos 390, 190, 180, 193 y 347 de toda la cartera reúne los plazos de 2027.
El orden de trabajo por cliente
- Contabilizar todo el trimestre. Sin asientos en borrador ni facturas recibidas sin anotar. El libro solo puede recoger lo que está en la contabilidad.
- Revisar los avisos del programa. Conceptos de gasto sin asignar, facturas sin NIF de la contraparte, rectificativas sin la factura que rectifican.
- Calcular el 303 y el 130 en el programa. Es la referencia contra la que se comprobará el resultado del Pre303.
- Generar los libros con el año acumulado. El de IVA y, si el cliente es persona física, el de IRPF o el unificado.
- Importar y comparar. Si el Pre303 o el 130 dan una cifra distinta, corregir en la contabilidad y volver a generar el libro, nunca retocar la casilla.
- Guardar el fichero importado junto con la autoliquidación presentada. Es lo que habrá que aportar si llega un requerimiento sobre ese periodo.
Descargar el calendario de vencimientos de la AEAT (PDF)
Facturas registradas antes del cierre
Las facturas que envían los clientes se leen al recibirlas y quedan registradas con su fecha de recepción, de modo que el libro del trimestre está completo cuando llega el plazo y no cuando el despacho termina de teclear.
Los errores más frecuentes al importar los libros registro
Los errores que más se repiten no tienen que ver con el contenido de las facturas, sino con la forma del fichero y con el orden de trabajo. Todos tienen una solución sencilla si se conocen antes del último día del plazo.
- Importar solo el trimestre. Es el error más común en los despachos que exportan «el periodo» desde su programa. El fichero debe ir del 1 de enero al último día del trimestre que se liquida.
- Separar expedidas y recibidas en dos ficheros. Los libros de un mismo impuesto van en un único fichero, cada uno en su hoja.
- Una hoja por actividad. El cliente con dos epígrafes del IAE tiene un solo libro de cada tipo, con todas sus actividades.
- Corregir la casilla en lugar del libro. Lo importado no se puede modificar en el formulario. La corrección va al libro y se vuelve a importar.
- Volver a importar sin darse cuenta de que borra. Una importación nueva sustituye la anterior en el formulario. Si se habían completado a mano otros apartados, hay que revisarlos.
- Presentar una complementaria sin reimportar. Según la AEAT, una vez presentada la autoliquidación se puede importar de nuevo el libro para presentar una complementaria. Hacerlo a mano rompe la coherencia entre el libro y la declaración.
- Intentarlo con un cliente que no puede. El cliente en el SII, en el simplificado del IVA o con liquidación mensual no tiene este servicio. Conviene saberlo antes de empezar su trimestre.
Si después de presentar se detecta un error de fondo, la vía es la autoliquidación rectificativa o la complementaria según el sentido del error. Nuestra guía sobre cómo corregir errores con la autoliquidación rectificativa recoge cuándo procede cada una.
Preguntas frecuentes sobre los libros registro en formato AEAT
Conclusión: el libro registro es el documento que une la contabilidad con la Sede
El formato común de libros registro de la AEAT ha dejado de ser un requisito que solo aparecía en un requerimiento. Desde que Renta Web, el Pre303 y el modelo 130 lo leen, el mismo fichero sirve para rellenar las autoliquidaciones del trimestre, la Renta del año y la respuesta a una comprobación. Para un despacho con una cartera de autónomos en estimación directa, es la pieza que conecta su contabilidad con la Sede.
Las reglas que deciden si funciona son pocas y concretas: Excel .xlsx, un máximo de 4 MB, todos los libros del impuesto en un único fichero con una hoja por libro, todas las actividades juntas y el año acumulado desde el 1 de enero. A eso se suma una regla de trabajo que la AEAT deja escrita en sus preguntas frecuentes: lo importado no se corrige en el formulario, se corrige en el libro. Por eso el libro tiene que salir de la misma contabilidad que calcula los modelos.
Lo que está en juego también es concreto. Unos libros con omisiones o inexactitudes se sancionan con el 1 % de las anotaciones afectadas, entre 150 y 6.000 euros, según el artículo 200 de la Ley General Tributaria; no aportarlos en plazo cuesta 300 euros en el primer requerimiento y 1.500 en el segundo, según el artículo 203. Y la obligación de tenerlos al día no espera al requerimiento: vence con cada liquidación.
El momento de ordenarlo es ahora. Con la cartera clasificada en noviembre, los libros de los tres primeros trimestres revisados y el cuarto cerrado en la primera quincena de enero, el despacho llega al 1 de febrero de 2027 con los libros listos para importar y con los mismos ficheros preparados para la Renta de 2026. Y antes de elegir programa, la comprobación decisiva es sencilla: descargar el libro de un cliente real y comparar su resultado con el del 303 que el propio programa ha calculado.
Los libros en formato AEAT en la prueba de 30 días
La prueba del plan Professional incluye la contabilidad de los clientes, los libros registro en el formato de la AEAT y los modelos 303 y 130 calculados desde las mismas facturas. Se cancela desde la propia cuenta y, si se cancela antes del día 31, no se cobra nada.