Redactado por el equipo de CopilotGestoria.
Prepara las cuentas anuales y el depósito en el Registro Mercantil el programa que genera el balance, la cuenta de pérdidas y ganancias y la memoria, produce el fichero del depósito con su huella digital, redacta la certificación del acuerdo de la junta citando esa huella y comprueba el conjunto contra las pruebas de validación del Registro. Según las webs de los fabricantes consultadas, ese fichero termina en D2, el programa del Colegio de Registradores, o en la sede electrónica del Colegio, y es el presentante quien firma y presenta. Antes de la campaña de 2027, que corresponde a las cuentas del ejercicio 2026, conviene exigir al proveedor cuatro cosas: una fecha comprometida para adaptarse a cada nueva resolución, la comprobación de los defectos que más repiten los Registros, una huella y una certificación coherentes entre sí y una forma de dejar constancia de la aprobación de la junta.
La campaña de 2026 enseñó por qué esa lista no es teórica. La Resolución de 19 de mayo de 2026 de la Dirección General de Seguridad Jurídica y Fe Pública (BOE-A-2026-11581) aprobó los nuevos modelos de cuentas y se publicó en el BOE del 29 de mayo. Su apartado cuarto dice: «La utilización de los modelos aprobados por la presente resolución será obligatoria para las cuentas anuales formuladas y aprobadas por los sujetos obligados, que sean presentadas en el Registro Mercantil para su depósito con posterioridad a la publicación de esta resolución en el «Boletín Oficial del Estado»». Es decir, la obligación se mide por la fecha de presentación y no por el ejercicio al que pertenecen las cuentas.
El programa del Colegio no estaba listo ese día. La versión 17.5 de D2 incorporó los nuevos modelos a mediados de junio de 2026, y después cada fabricante tuvo que adaptar su propio módulo de depósito. El 24 de julio, en pleno pico de presentaciones, el Colegio publicó otra versión de D2 con campos nuevos.
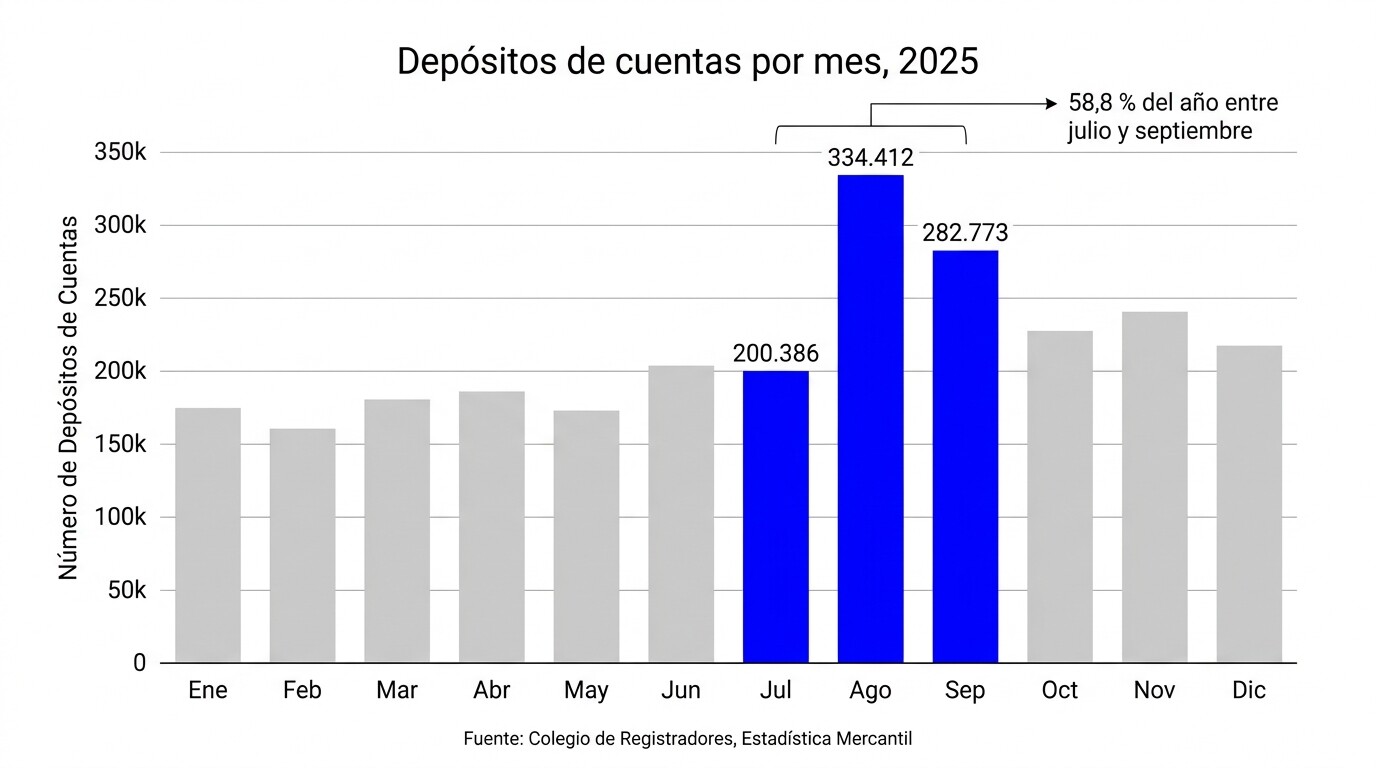
La presión de calendario es la que agrava cada retraso. Según la Estadística Mercantil del Colegio de Registradores, en 2025 se presentaron 1.390.499 depósitos de cuentas, de los cuales 1.309.831 correspondían a sociedades limitadas, y según la nota de prensa del Colegio de 19 de febrero de 2026 el 94,8 % fue depósito digital telemático. El mismo cuadro estadístico recoge 817.571 depósitos entre julio y septiembre de 2025, el 58,8 % del año (cálculo propio sobre las cifras del Colegio).
Esta guía no repite la normativa, que ya tienen los artículos sobre los errores que rechaza el Registro Mercantil y los nuevos modelos de cuentas anuales. Aquí se trata de comprar: quién hace qué, qué calendario manda en 2027, qué enseñó 2026, qué declara cada fabricante, doce comprobaciones para la demostración y cómo cambiar de programa sin poner en riesgo la campaña.
Cada defecto, con el dato que hay que corregir
CopilotGestoria comprueba las cuentas con las pruebas de validación obligatorias del Registro Mercantil, y cada defecto señala el dato que hay que corregir antes de presentar.
¿Qué hace el programa de la gestoría, qué hace D2 y qué hace el Registro?
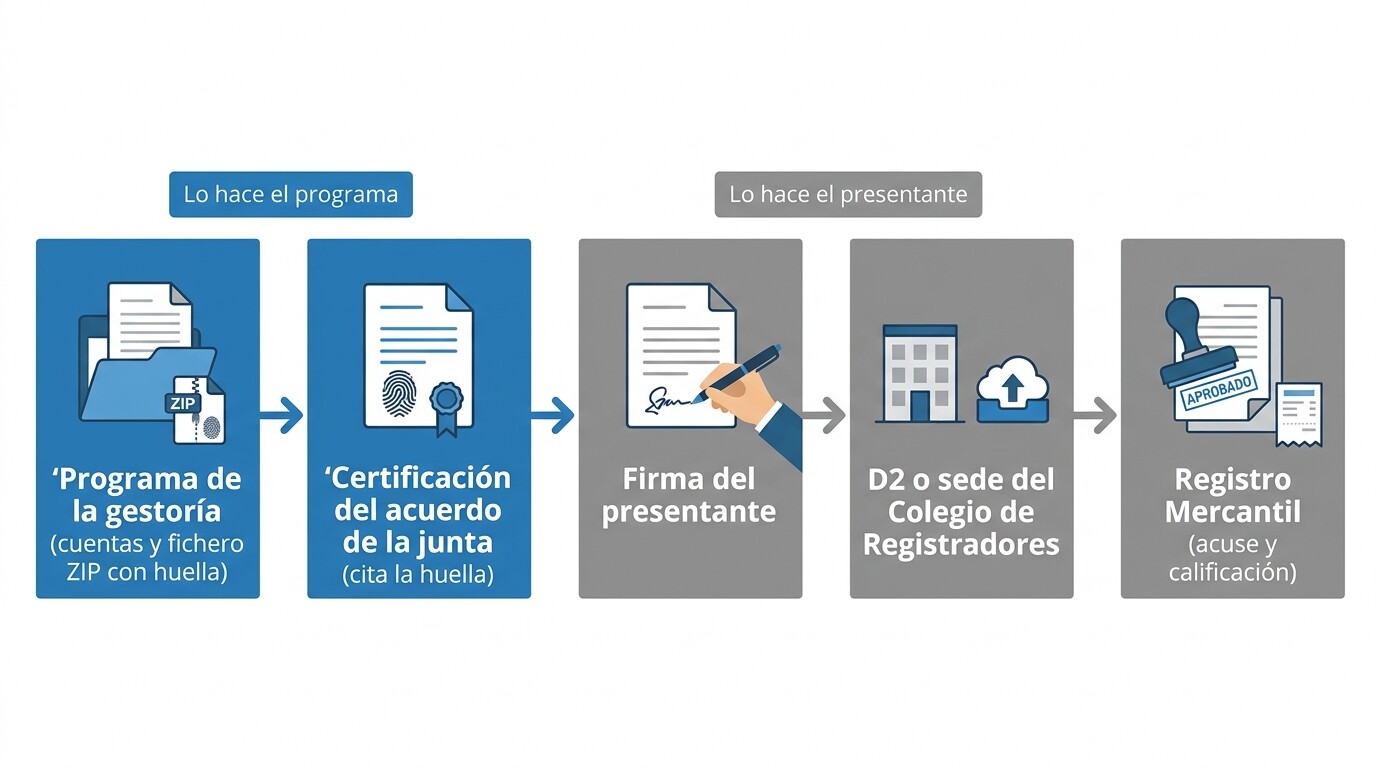
El programa de la gestoría elabora las cuentas y genera el fichero del depósito con sus documentos; D2 es el programa del Colegio de Registradores donde se completa y se envía; y el Registro Mercantil califica lo presentado y, si encuentra defectos, notifica la subsanación. Los fabricantes consultados describen este reparto de forma parecida, aunque cada uno marca el límite de su programa en un punto distinto.
Los documentos que se depositan
El artículo 279.1 del texto refundido de la Ley de Sociedades de Capital (BOE-A-2010-10544) fija el contenido: «Dentro del mes siguiente a la aprobación de las cuentas anuales, los administradores de la sociedad presentarán, para su depósito en el Registro Mercantil del domicilio social, certificación de los acuerdos de la junta de socios de aprobación de dichas cuentas, debidamente firmadas, y de aplicación del resultado […], a la que se adjuntará un ejemplar de cada una de ellas». A eso se suman el informe de gestión, cuando proceda, y el informe del auditor si la sociedad está obligada a auditarse. El artículo 366.1.2.º del Reglamento del Registro Mercantil añade que la certificación debe tener las firmas legitimadas notarialmente y expresar, bajo fe del certificante, que las cuentas están firmadas por todos los administradores.
Qué genera el programa y qué se completa en D2
Los programas generan un fichero comprimido con el contenido del depósito y, aparte, la certificación del acuerdo con la huella digital. La huella es el código que identifica el fichero presentado: la certificación la cita para que el Registro sepa que las cuentas certificadas son esas y no otras. Por eso la huella tiene que estar generada antes de preparar el depósito.
Lo que ningún programa decide por el despacho
Hay tres tareas que siguen en manos de personas. La primera es la firma de los administradores en las cuentas, que impone el artículo 253.2 de la Ley de Sociedades de Capital. La segunda es la firma de la certificación: los Registros recuerdan que si se remite sin firma electrónica cualificada debe llevar firma manuscrita en todas sus páginas. La tercera es la presentación. En las webs consultadas, ningún fabricante declara presentar por sí mismo ante el Registro: el fichero se importa en D2 o se sube a la sede del Colegio y lo envía el presentante con su certificado.
Lo que debe resolver el programa, entonces
Si la presentación y la firma quedan fuera, lo que se compra es la calidad de lo que llega a ellas: unas cuentas que cuadran, un fichero que pasa las pruebas de validación, una lista clara de los datos que todavía haya que completar en D2, una certificación que cita la huella correcta y el rastro posterior, es decir, el acuse y la calificación del Registro.
Del balance al fichero del depósito, en el mismo programa
CopilotGestoria genera el balance, la cuenta de pérdidas y ganancias, la memoria, el estado de cambios en el patrimonio neto y el de flujos de efectivo, y el fichero del depósito con su huella digital, la certificación del acuerdo de la junta que cita esa huella y la instancia de presentación. No presenta por sí solo: el presentante firma y presenta desde la sede del Colegio de Registradores o desde D2.
¿Cuál es el calendario de la campaña de 2027 para las sociedades con ejercicio natural?
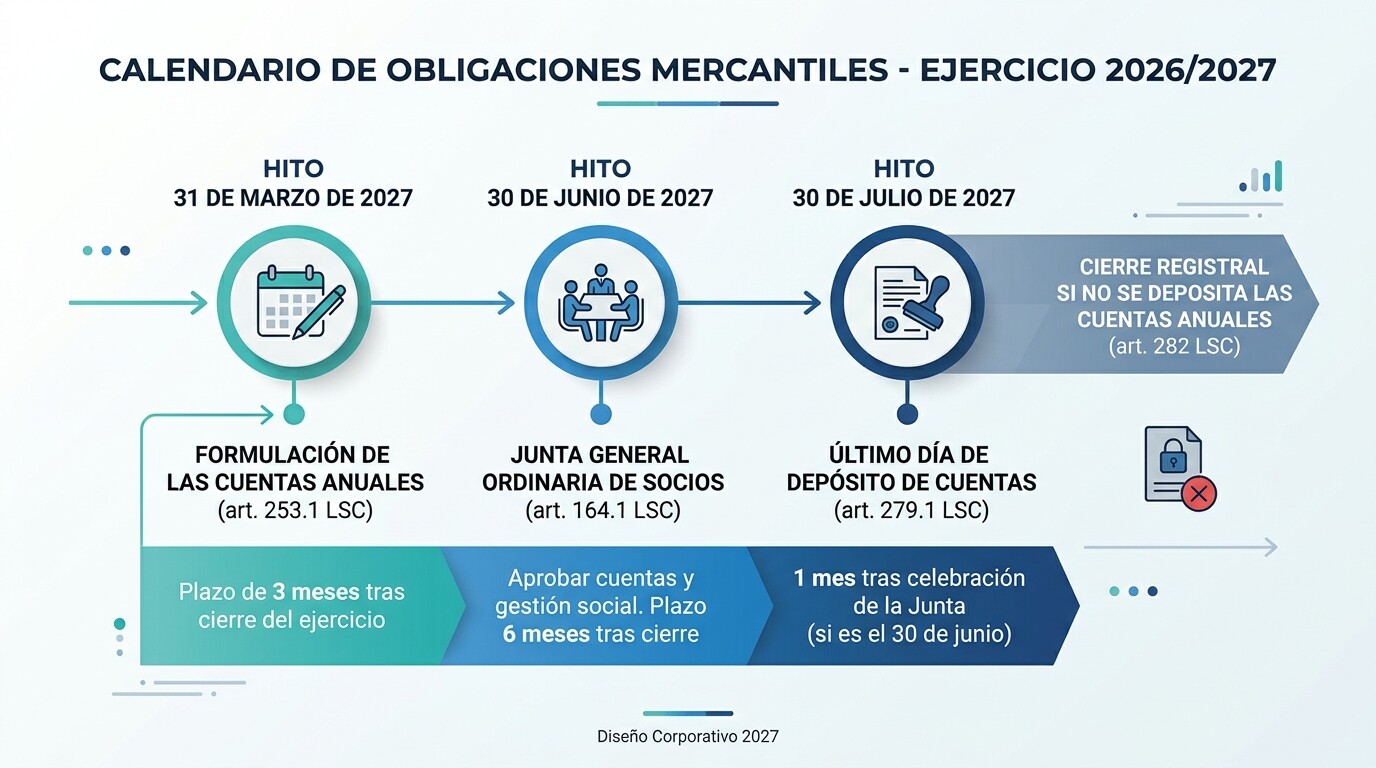
Para una sociedad cuyo ejercicio coincide con el año natural, las cuentas de 2026 deben formularse antes del 31 de marzo de 2027, aprobarse en junta antes del 30 de junio de 2027 y depositarse dentro del mes siguiente a la aprobación. Si la junta se celebra el 30 de junio, el último día del depósito es el 30 de julio de 2027, viernes.
| Hito | Fecha (ejercicio natural 2026) | Base legal |
|---|---|---|
| Cierre del ejercicio | 31 de diciembre de 2026 | Ejercicio coincidente con el año natural |
| Formulación por los administradores | Hasta el 31 de marzo de 2027 (miércoles) | Artículo 253.1 LSC: «en el plazo máximo de tres meses contados a partir del cierre del ejercicio social» |
| Junta general ordinaria | Hasta el 30 de junio de 2027 (miércoles) | Artículo 164.1 LSC: «dentro de los seis primeros meses de cada ejercicio» |
| Depósito en el Registro Mercantil | Dentro del mes siguiente a la aprobación; con junta el 30 de junio, hasta el 30 de julio de 2027 (viernes) | Artículo 279.1 LSC |
| Cierre de la hoja registral | Mientras persista el incumplimiento del depósito | Artículo 282 LSC |
El cómputo del depósito «de fecha a fecha» es el que aplican las guías profesionales consultadas; si la junta se celebra antes del 30 de junio, el plazo vence antes (con junta el 23 de junio, el 23 de julio). Las fechas de 2027 son cálculo propio a partir de los artículos citados y deben contrastarse con el calendario de cada sociedad.
El cuello de botella de julio a septiembre
El Colegio de Registradores publica depósitos por mes en su estadística de depósitos de cuentas. La página no aclara si el mes es el de presentación o el de inscripción, por lo que las cifras se leen como depósitos registrados por mes.
| Mes | 2025 | 2026 |
|---|---|---|
| Julio | 200.386 | 203.509 |
| Agosto | 334.412 | 370.141 |
| Septiembre | 282.773 | 284.849 |
| Total anual / acumulado a septiembre | 1.390.499 | 1.097.214 |
Qué cuesta no depositar
El artículo 282.1 de la Ley de Sociedades de Capital establece que el incumplimiento «dará lugar a que no se inscriba en el Registro Mercantil documento alguno referido a la sociedad mientras el incumplimiento persista». El artículo 283.1 añade «una multa por importe de 1.200 a 60.000 euros» impuesta por el Instituto de Contabilidad y Auditoría de Cuentas, y eleva a 300.000 euros el límite por año de retraso cuando la sociedad o su grupo supera los 6.000.000 de euros de facturación anual. La cuantía concreta la fija la disposición adicional undécima del Real Decreto 2/2021 (BOE-A-2021-1351): «el 0,5 por mil del importe total de las partidas de activo, más el 0,5 por mil de la cifra de ventas». El desarrollo completo está en el artículo sobre titularidad real y cierre registral.
¿Qué enseñó la campaña de 2026 a quien compra un programa?
Enseñó que el calendario real lo marcan el Registro, el Colegio y el fabricante del programa, y que el despacho solo puede elegir al último en el momento de comprar. La fecha en que el fabricante adapta su módulo a una resolución nueva es un criterio de compra tan importante como cualquier función.
Cronología de una adaptación
- 19 de mayo de 2026: fecha de la Resolución de la DGSJFP con los modelos nuevos.
- 29 de mayo de 2026: publicación en el BOE y entrada en vigor para los depósitos que se presenten desde entonces; D2 todavía sin los cambios.
- Mediados de junio de 2026: D2 17.5, con los nuevos modelos de cuentas anuales del ejercicio 2025.
- 24 de julio de 2026: nueva versión de D2, con el campo de información por países del Impuesto sobre Sociedades.
La conclusión práctica es una pregunta para la demostración: qué fecha se compromete a cumplir el fabricante cuando se publique la próxima resolución y qué hace el despacho entre tanto. Conviene pedirla por escrito.
El acuse y la calificación, guardados con las cuentas
En CopilotGestoria el acuse de presentación y la calificación del Registro quedan archivados junto a las cuentas de cada cliente, de modo que una subsanación se resuelve con todo el expediente a mano.
Los defectos que más repiten los Registros
Los Registros de Valencia, Barcelona, Madrid y Sevilla publicaron notas sobre las calificaciones defectuosas de la campaña. Los puntos que repiten son los siguientes, y cada uno es una comprobación que el programa puede hacer antes de enviar:
- El código IRUS (Identificador Registral Único de Sociedad), obligatorio tras el folio electrónico registral, y el código LEI (identificador internacional de la sociedad), que deben consignar las sociedades que dispongan de él, estén o no activas.
- El número ROAC del auditor (su inscripción en el Registro Oficial de Auditores de Cuentas), exigible en cualquier depósito con informe de auditoría.
- El CNAE actualizado a la clasificación de 2025, que debe coincidir con el objeto social inscrito.
- El personal asalariado, el número de mujeres en el órgano de administración, la base de reparto del resultado y el periodo medio de pago a proveedores de ambos ejercicios; cuando un importe no pueda cumplimentarse, se justifica en la casilla 01903.
- La declaración de titularidad real. La nota del Colegio de Registradores del 24 de junio de 2026 sobre D2 lo resume así: «La Declaración del Titular Real hay que rellenarla aunque no haya habido cambios».
- La fecha del certificado de aprobación, que según los Registros no puede ser anterior a la de generación de la huella digital.
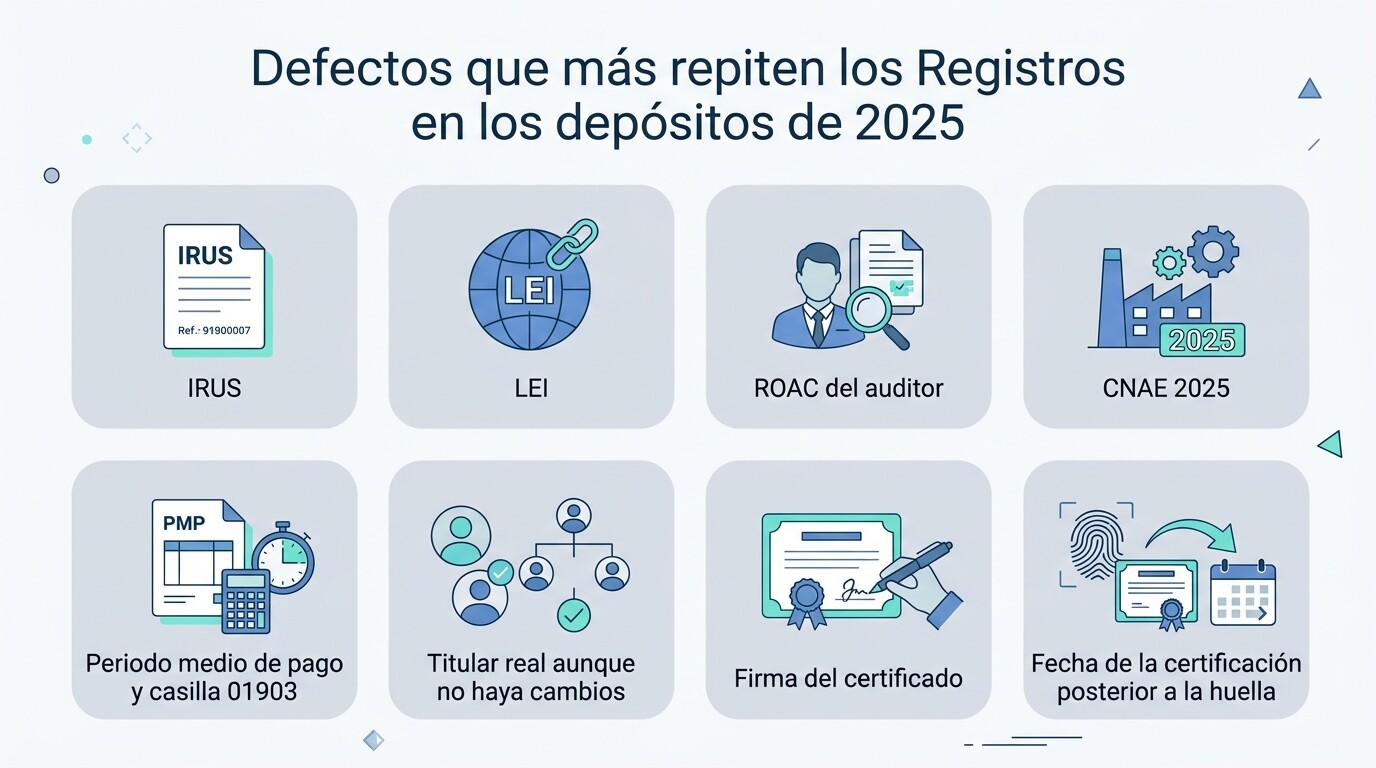
Un programa que avise de estos puntos en la pantalla de cada sociedad ahorra la notificación de subsanación y la nueva presentación.
¿Qué hace CopilotGestoria en las cuentas anuales y qué deja al presentante?
Cada fabricante marca el límite de su programa en un punto distinto, así que conviene preguntarlo por escrito. En CopilotGestoria el reparto es este:
- Lo que prepara: balance, cuenta de pérdidas y ganancias, memoria, estado de cambios en el patrimonio neto y estado de flujos de efectivo; el fichero del depósito con su huella digital; la certificación del acuerdo de la junta que cita esa huella, y la instancia de presentación.
- Lo que comprueba: las pruebas de validación obligatorias del Registro, con el dato que hay que corregir en cada defecto.
- Lo que aporta el cliente: la aprobación de la junta, que puede registrar desde su portal.
- Lo que no hace: no envía al Registro. El presentante firma y presenta desde la sede del Colegio de Registradores o desde D2, y allí completa el titular real y los administradores firmantes. La certificación se firma a mano o con el certificado del cliente, si está custodiado con su autorización.
- Cuántas incluye cada plan: ninguna en el Gratuito, 5 al año en Starter, 25 en Professional y sin límite en Enterprise.
Que algo no figure en la página comercial de un programa no significa que no lo haga, solo que hay que preguntarlo.
Las cuentas parten de una contabilidad al día
El balance y la cuenta de pérdidas y ganancias salen de los asientos del año. CopilotGestoria lee las facturas del cliente y extrae sus datos fiscales para contabilizarlas, de modo que el cierre no empiece por teclear lo que ya estaba en los documentos.
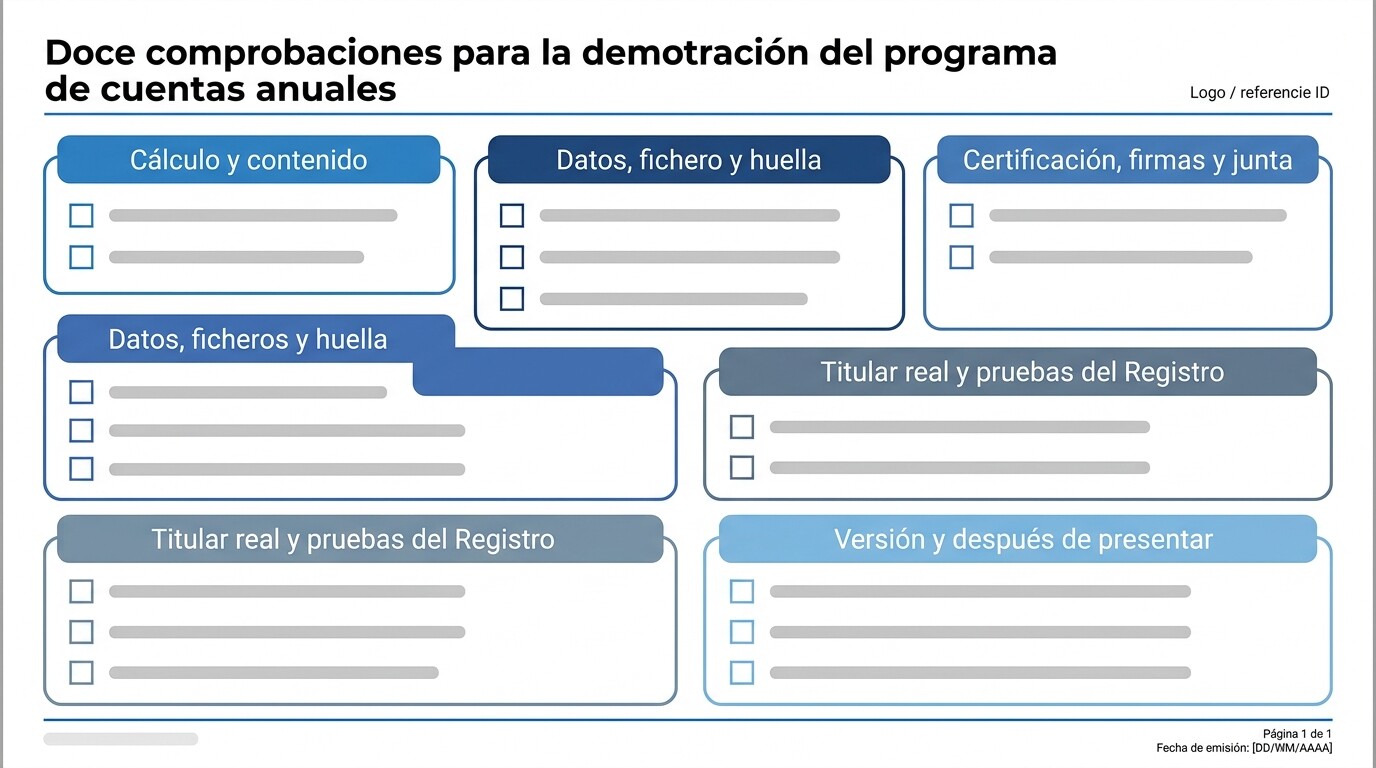
¿Qué doce comprobaciones hacer en la demostración con datos de una sociedad real?
Las doce comprobaciones se hacen cargando en el programa una sociedad real del despacho con su ejercicio 2025 y recorriendo el camino completo hasta el fichero. Cada una indica qué pedir y qué respuesta debe hacer dudar. Para las preguntas generales de una demostración, la guía sobre qué preguntar en la demo de un programa de gestoría ofrece veinte más.
Cálculo y contenido
- Balance cuadrado y modelo correcto. El balance debe cuadrar al céntimo y el programa debe proponer el modelo (normal, abreviado, pymes o microempresa) según los umbrales del artículo 257 de la Ley de Sociedades de Capital, dejando al gestor cambiarlo. Prueba: una sociedad cerca de un umbral. Mala señal: no explica por qué elige el modelo.
- Memoria e informe de gestión. La memoria debe tener los apartados del modelo elegido, y el informe de gestión solo se omite si opera la dispensa del artículo 262.3. Prueba: abrir la memoria generada y editarla. Mala señal: texto que no se puede modificar.
Datos, fichero y huella
- Datos que reclaman los Registros. IRUS, LEI, ROAC, CNAE 2025, periodo medio de pago y casilla 01903 deben tener su campo en el programa o, si se completan en D2, figurar en una lista de pendientes antes de presentar. Mala señal: nadie avisa de que faltan hasta que llega la calificación.
- Fichero, taxonomía y versión de D2. Pedir por escrito con qué versión de D2 se ha probado el módulo y qué versión del formato electrónico del Registro (taxonomía XBRL) emplea. Ninguna de las webs consultadas publica este dato.
- Huella estable. Descargar el fichero dos veces: si la huella cambia sin que cambien las cuentas, la certificación citará una huella que ya no corresponde. Pedir también el orden fijado: huella, certificación, firma.
Certificación, firmas y junta
- Certificación completa. Debe recoger lo que exige el artículo 366.1.2.º del Reglamento del Registro Mercantil, la causa de la forma abreviada, la mención de reformulación del apartado segundo de la Resolución cuando se haya usado, y una fecha no anterior a la de la huella.
- Administradores y firma. El artículo 253.2 exige que las cuentas «deberán ser firmados por todos los administradores» y, si falta alguno, que se señale «con expresa indicación de la causa». Comprobar que el programa tiene un campo por administrador y admite la firma manuscrita o la electrónica. Si usa el certificado del cliente, preguntar cómo se custodia y con qué autorización; la guía sobre certificados digitales de clientes detalla los riesgos.
- Aprobación de la junta con respaldo. El plazo de depósito parte de la fecha de aprobación, de modo que esa fecha no debería teclearla el gestor sin más. Algunos programas, entre ellos CopilotGestoria, permiten que el cliente consulte las cuentas, registre la aprobación y devuelva la certificación firmada desde su portal. Pedir lo mismo, o saber cómo se documenta de otro modo.
La aprobación de la junta, desde el portal del cliente
En CopilotGestoria el cliente consulta las cuentas, registra la aprobación de la junta y devuelve la certificación firmada desde su portal, de modo que la fecha de aprobación queda respaldada y el gestor no la teclea sin soporte.
Titular real y pruebas del Registro
- Titular real, siempre. La declaración se presenta incluso sin cambios. El programa debe recordarlo, y D2 incorpora, según el Colegio, un asistente para la hoja de titulares reales. Mala señal: tratarlo como opcional.
- Pruebas de validación antes de salir. Las pruebas de validación obligatorias del Registro deben pasarse en el programa, y cada defecto debe llevar al dato que hay que corregir. Estas pruebas no sustituyen la calificación del registrador: reducen los defectos, no garantizan la inscripción.
Versión y después de presentar
- D2 cambia a mitad de campaña. En 2026 hubo al menos dos versiones en dos meses. Preguntar qué pasa si D2 se actualiza entre la generación de la huella y el envío, y quién avisa.
- Acuse y calificación guardados. El acuse de presentación y, si lo hay, la notificación de defectos deben quedar junto a las cuentas del cliente. Mala señal: se archivan fuera del programa.
¿Cómo cambiar de programa sin poner en riesgo la campaña de 2027?
Se cambia probando antes con sociedades reales cuyo ejercicio anterior ya está depositado, y se decide con margen respecto a los hitos legales: la formulación del 31 de marzo y, sobre todo, el pico de julio a septiembre, en el que no conviene estrenar nada. La contabilidad de 2027 puede empezar sin haber cerrado 2026, como explica la guía sobre apertura provisional y cierre de ejercicio, así que la decisión de programa y la apertura del ejercicio pueden ir en paralelo.
Un calendario de decisión razonable
- Noviembre y diciembre de 2026: demostraciones con datos propios y petición por escrito de la fecha de adaptación a cada resolución.
- Enero y febrero de 2027: prueba con dos o tres sociedades de la cartera con las cuentas de 2025: generar el fichero, comparar con el depositado y anotar cada diferencia.
- Hasta el 31 de marzo: carga de la contabilidad de 2026 y primeras formulaciones en el programa elegido.
- Abril a junio: formulación, aprobación en junta y depósitos tempranos, que reducen la carga de julio.
- Julio a septiembre: sin cambios de programa ni de procedimiento.
Qué incluir en la prueba y qué dejar fuera
Incluir una sociedad abreviada, una de pymes o micro, una con auditor si la hay y otra con administradores mancomunados, porque cada una activa campos distintos. Dejar fuera las que tienen ejercicios anteriores sin depositar, que exigen resolver antes el cierre registral. Y contar los límites del plan: si el despacho deposita 40 sociedades al año, un plan con 25 cuentas anuales no basta, y conviene saberlo antes de firmar.
Cuente las sociedades antes de elegir plan
En CopilotGestoria las cuentas anuales por año dependen del plan: 5 en Starter, 25 en Professional y sin límite en Enterprise; el plan Gratuito no las incluye. Con el número de sociedades que deposita el despacho se sabe qué plan cubre la campaña de 2027 antes de empezar la prueba.
Preguntas frecuentes sobre la compra del programa
¿Se puede presentar sin D2?
Los fabricantes consultados describen dos caminos: importar el fichero en D2 o subirlo a la sede del Colegio de Registradores. No se ha localizado ninguna vía oficial de presentación distinta de esas dos.
¿Vale el fichero que genera otro programa?
Varios programas generan el fichero comprimido para el Registro. Que lo acepte el Registro sin defectos depende de los datos y de la versión de D2, y se comprueba con una sociedad real, no con la ficha comercial.
¿Qué es la huella digital y quién la firma?
Es el código que identifica el fichero de las cuentas. No se firma: la citan los administradores en la certificación del acuerdo de la junta, que sí se firma, a mano o con firma electrónica cualificada.
Si la junta es el 30 de junio de 2027, ¿hasta cuándo se puede depositar?
Hasta el 30 de julio de 2027, viernes, según el cómputo de fecha a fecha del artículo 279.1 que aplican las guías profesionales. Con una junta anterior, el plazo vence antes.
¿Cuánto cuesta preparar las cuentas con CopilotGestoria?
El plan Professional cuesta 49 euros al mes y permite 25 cuentas anuales por año; el Enterprise, 99 euros al mes, sin límite. El plan Gratuito no incluye cuentas anuales. Los precios vigentes están en la página de planes y precios.
¿Qué pasa si se deposita fuera de plazo?
Se produce el cierre de la hoja registral mientras dure el incumplimiento (artículo 282 LSC) y puede abrirse un expediente sancionador del ICAC con multa de 1.200 a 60.000 euros (artículo 283.1). Si se deposita antes de que se inicie el procedimiento, la sanción se impone en su grado mínimo y se reduce un 50 %.
Conclusión: se compra un programa por lo que evita antes de llegar a D2
El programa que prepara las cuentas anuales y el depósito no presenta en nombre del despacho: entrega unas cuentas que cuadran y un fichero con su huella, y el trabajo del gestor consiste en revisarlo, firmarlo y presentarlo. Lo que distingue a unos programas de otros es cuántos defectos detectan antes, cuánto tardan en adaptarse cuando el Registro o el Colegio cambian algo y qué rastro dejan de cada depósito.
Antes de la campaña de 2027 conviene exigir cinco cosas, por escrito cuando sea posible:
- Una fecha comprometida para adaptar el módulo a cada nueva resolución, y el aviso de qué hacer entretanto.
- Las comprobaciones de los defectos que los Registros repiten: IRUS, LEI, ROAC, CNAE 2025, periodo medio de pago, casilla 01903 y titular real.
- Una huella estable y una certificación que la cite, con fecha no anterior a la de la huella.
- Un respaldo de la fecha de aprobación de la junta y de la firma de los administradores.
- El acuse y la calificación guardados junto a las cuentas de cada cliente.
Las fechas que ordenan el trabajo son las de siempre y conviene fijarlas ahora: formulación hasta el 31 de marzo de 2027, junta hasta el 30 de junio y depósito dentro del mes siguiente a la aprobación. Con ese calendario, la decisión de programa tiene su ventana entre noviembre y febrero, y la prueba con dos o tres sociedades de 2025 es la que más información da por menos esfuerzo. Un programa que supera esa prueba, y cuyo fabricante contesta por escrito sobre las versiones de D2, ha resuelto lo que se puede comprar. Lo que queda, firmar y presentar, es y seguirá siendo del despacho.
Pruebe el depósito con una sociedad real de su cartera
El plan Professional (49 euros al mes) incluye 25 cuentas anuales por año: balance, pérdidas y ganancias, memoria, fichero del depósito con su huella, certificación e instancia, comprobados con las pruebas de validación del Registro. La presentación la hace el presentante desde la sede del Colegio o desde D2.