Actualizado: 19 de septiembre de 2026 · Redactado por el equipo de CopilotGestoria
Un software que avisa de un requerimiento de la AEAT antes de presentar es aquel que audita automáticamente la coherencia entre tus modelos fiscales —no solo el formato de cada uno por separado— antes de que lo haga la Agencia Tributaria por su cuenta: comprueba que el resumen anual cuadra con la suma de los cuatro trimestres, que las retenciones declaradas coinciden entre el modelo de pago y su informativo correspondiente, y que no hay duplicados, NIF inválidos ni plazos incumplidos. Esa auditoría de coherencia es distinta —y bastante más exigente— que la simple validación de formato que ya ofrece gratis la Sede electrónica de la AEAT, y es precisamente el hueco que ningún proveedor del mercado español documenta hoy con detalle suficiente como para poder comparar uno con otro.
Esta guía explica qué cruces concretos hace la AEAT entre tus modelos sin que lo veas, qué hace hoy (de verdad, verificado) cada categoría de software de gestoría, qué debería comprobar un motor de verificación serio antes de que aprietes "presentar", y qué preguntas hacerle a un proveedor antes de contratarlo por esta función en concreto.
🔍 El requerimiento no es mala suerte: es un cruce de datos que falló
El miedo a una inspección fiscal alcanza una puntuación de 4,24 sobre 5 entre los autónomos consultados a través de sus gestores, según el Barómetro del Consejo General de Colegios de Gestores Administrativos de España, elaborado entre finales de 2025 y principios de 2026 y recogido por MuyPymes el 20 de enero de 2026; el mismo barómetro señala que el 75% de los consultados considera que el régimen fiscal del autónomo es "poco claro e impredecible". No es una sensación aislada: la recaudación de la Agencia Tributaria superó por primera vez los 300.000 millones de euros en 2025, con un incremento superior al 10% tanto en IRPF como en IVA, según datos recogidos por Libertad Digital el 26 de marzo de 2026. Y solo en labores de prevención y lucha contra el fraude, la propia AEAT declaró haber obtenido 18.928 millones de euros en 2024, en el marco de más de 1.981.000 actuaciones de control de tributos internos ese mismo ejercicio, según su nota de prensa "Principales resultados 2024" (18 de septiembre de 2025).
La reacción del propio colectivo de asesores fiscales ha sido crear un contrapeso institucional: la Asociación Española de Asesores Fiscales (AEDAF) presentó el 25 de marzo de 2026 su Observatorio de Derechos y Garantías del Contribuyente, alertando de que
"la suma de la digitalización y las nuevas tecnologías invasivas utilizadas por las administraciones tributarias, incluida la inteligencia artificial, amenaza con socavar derechos básicos como el derecho a la intimidad, el derecho a la tutela judicial efectiva y el derecho a no autoincriminarse"según recogió El Economista el mismo día de la presentación.
El resultado práctico es que un gestor puede presentar cuatro modelos 303 perfectamente válidos en formato, sin ningún error bloqueante en la Sede, y aun así recibir una carta de discrepancias meses después porque la suma de esos cuatro trimestres no coincide con el resumen anual. La AEAT no necesita inteligencia artificial sofisticada para detectarlo: es una resta. El problema es que esa resta la hace la Administración, no el software con el que trabaja el gestor.
🔗 Cómo cruza la AEAT tus modelos sin que tú lo veas: los 5 cruces que importan
La base legal de todos estos cruces es sencilla y está en la propia Ley General Tributaria. El artículo 93.1 de la Ley 58/2003, General Tributaria, establece que:
"Las personas físicas o jurídicas, públicas o privadas, así como las entidades mencionadas en el apartado 4 del artículo 35 de esta ley, estarán obligadas a proporcionar a la Administración tributaria toda clase de datos, informes, antecedentes y justificantes con trascendencia tributaria relacionados con el cumplimiento de sus propias obligaciones tributarias (...)"
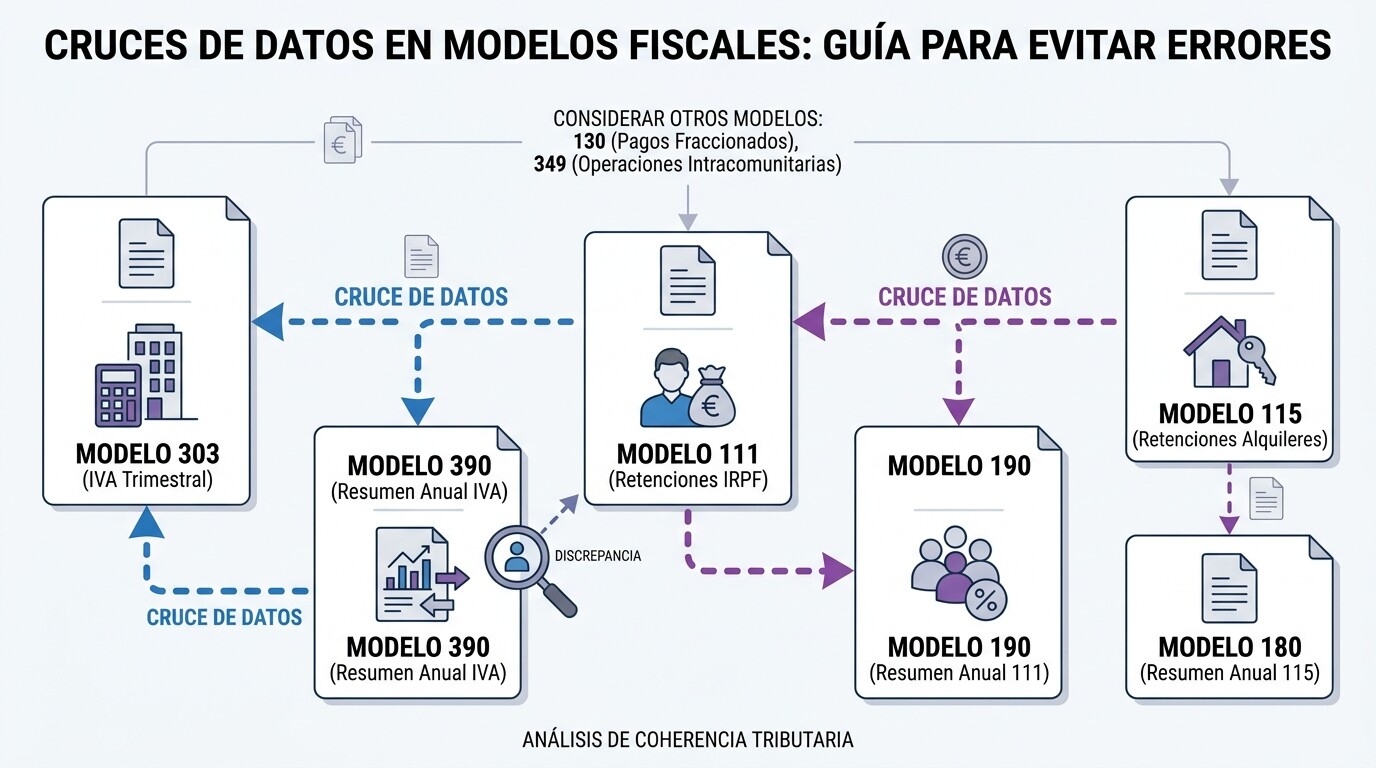
Ese artículo es el fundamento de que existan modelos puramente informativos —347, 349, 190, 180, 193— cuya única función es que la AEAT pueda comparar lo que un tercero dice que te pagó con lo que tú has declarado. Estos son los cinco cruces que con más frecuencia generan una discrepancia visible para la Administración:
| Cruce | Qué compara la AEAT | Causa habitual de descuadre |
|---|---|---|
| 303 (trimestral) ↔ 390 (resumen anual) | La suma de las casillas de IVA devengado y deducible de los cuatro trimestres frente al resumen del ejercicio | Facturas registradas en un trimestre distinto al que corresponde, cuotas sin conciliar, imputación incorrecta entre tipos del 21%, 10% y 4% |
| 111 (retenciones trabajo/profesionales) ↔ 190 (resumen anual) | Retenciones e ingresos a cuenta declarados trimestre a trimestre frente al desglose anual por perceptor | Un perceptor dado de alta a mitad de año sin ajustar el trimestre anterior, cambios de tipo de retención no reflejados en los cuatro 111 |
| 115 (retenciones de alquiler) ↔ 180 (resumen anual) | Retenciones de arrendamientos urbanos declaradas cada trimestre frente al resumen anual por arrendador | Contratos de alquiler dados de baja o modificados a mitad de año sin actualizar el trimestre correspondiente |
| 130/131 (pago fraccionado IRPF) ↔ 303 | El volumen de operaciones e ingresos declarado en el pago fraccionado frente a la base imponible del IVA del mismo periodo | Gastos deducibles incluidos en uno y no en otro, actividades con regímenes de IVA distintos al de IRPF sin segmentar por actividad |
| 349 (operaciones intracomunitarias) ↔ 303 | Las adquisiciones y entregas intracomunitarias declaradas en el 349 frente a las casillas de autorrepercusión del 303, y el umbral del modelo 347 (3.005,06 € anuales con un mismo tercero) | Una factura de un proveedor UE que se autorrepercute en el 303 pero se olvida incluir en el 349 |
Sobre este último cruce, SuperContable.com señala en su guía de comprobación de informativas 2025 que codificar correctamente el tipo de operación (claves E, A, T, S) en el modelo 349 "evita el 70% de discrepancias en el cruce con el modelo 303" —una cifra de un portal especializado del sector, no de un informe oficial de la AEAT, pero coherente con el patrón de error más citado por los despachos consultados en este mismo cruce: olvidar una factura de un proveedor comunitario en el 349 cuando ya se autorrepercutió en el 303.
Ninguno de estos cinco cruces es sofisticado desde el punto de vista técnico: todos son operaciones aritméticas sobre datos que ya existen en tu propia contabilidad. Lo único que cambia es quién hace la resta primero: si la haces tú antes de presentar, corriges sin coste; si la hace la AEAT después, empieza un procedimiento.
⚖️ Lo que ya hace gratis la Sede de la AEAT (y por qué no basta)
¿Es lo mismo la validación de la Sede de la AEAT que un motor de verificación de coherencia? No, y la diferencia es la que sostiene todo este artículo. El manual oficial de ayuda de la Sede electrónica distingue dos tipos de mensaje al validar un modelo:
Los avisos son "información relevante que es recomendable revisar, aunque no impidan la presentación"; los errores son "invalidantes" y "deben corregirse obligatoriamente para poder continuar" (fechas incorrectas, campos obligatorios vacíos o incongruencias en los datos).
Esa validación —la que hace gratis la propia Sede— revisa la coherencia interna del modelo que tienes abierto en ese momento: que las casillas cuadren entre sí, que los campos numéricos tengan formato correcto, que no falte un dato obligatorio. Es útil y evita errores de bulto, pero no tiene forma de saber si el 303 que estás a punto de presentar es coherente con el 390 que presentaste hace tres meses, o con el 349 que declaró tu asesor de operaciones intracomunitarias. Esa comprobación exige comparar varios modelos y varios periodos a la vez, algo que la pantalla de validación de un modelo individual, por diseño, no hace.
Esta distinción es también el criterio con el que conviene leer cualquier ficha de producto que prometa "evitar errores con la AEAT": casi todos los proveedores hacen lo primero, muy pocos documentan públicamente lo segundo.
Antes de seguir, un recurso descargable
Si quieres el listado completo de errores más frecuentes que detectan las comprobaciones de la AEAT —no solo los cinco cruces de este artículo— tenemos una guía descargable con los 10 errores críticos más comunes en las presentaciones a la AEAT.
Lo que hace hoy cada categoría de software del mercado (verificado, no supuesto)
Antes de comparar hace falta ser honestos sobre lo que se ha podido confirmar y lo que no. Para esta guía se contrastó cada función citada directamente contra la propia web o documentación del proveedor —no solo contra el resumen de un buscador—, y en dos casos ese contraste obligó a descartar una función que parecía atribuible pero no estaba documentada con ninguna cita textual del propio fabricante.
| Software / categoría | Función verificada (con fuente) | No verificado / no encontrado |
|---|---|---|
| Sede electrónica AEAT | Botón "Validar declaración": avisos no bloqueantes y errores bloqueantes de formato (manual oficial de ayuda) | Ninguna comprobación de coherencia entre modelos de distintos periodos |
| Sage 50 | Sistema documentado "SRV-AVISO"/"SRV-ERROR" al generar el 303 y el 347, que replica las validaciones del propio servicio web de la AEAT, más un "Cuadro Resumen de IVA" previo a generar el modelo (base de conocimiento oficial de Sage) | Sin documentación pública de un cuadre automático 303↔390 ni cruces con 111/190, 115/180 o 347/349 |
| Holded | Clasifica sus errores en 3 tipos —de preparación, contables/fiscales sin alerta automática, y detectados tras la presentación— y calcula modelos con datos ya registrados (Holded Academy) | Sin mención explícita de un "riesgo de requerimiento" ni de cuadre automático entre trimestrales y anuales |
| Inmatic | Detección de facturas duplicadas ("Inmatic localiza, sin necesidad de tu ayuda, las facturas duplicadas") — cita textual verificada en su propia web | No se encontró, verificado directamente contra inmatic.ai, ninguna mención a coherencia entre modelos fiscales ni a un aviso de riesgo de requerimiento |
| a3innuva (Wolters Kluwer) | Presentación de impuestos y contabilización automática de facturas y bancos —confirmado por varias fuentes de terceros— | No se pudo verificar directamente contra su propia página de producto (acceso restringido); ninguna fuente de terceros cita textualmente un cuadre inter-modelos |
| Automatya (startup de nicho) | Cita textual en su web: rellena "con explicación por casilla" y "la revisión pasa de 45 minutos a 2 minutos"; modelo de aprobación explícito ("tú apruebas, el agente presenta") | Su web no describe cuadres automáticos entre modelos como función explícita ni un indicador de "riesgo de requerimiento" |
| Herramientas de respuesta a notificaciones (p. ej. módulos de análisis de PDF ya recibidos) | Analizan la notificación una vez que ya ha llegado y ayudan a redactar el escrito de contestación | No hacen ninguna revisión previa a la presentación: actúan después del hecho, no antes |
El patrón es una jerarquía de madurez clara: primero la validación de formato (AEAT, Sage, Holded), después la detección de anomalías puntuales (duplicados de Inmatic), después la asistencia con explicación (Automatya), y por último las herramientas que solo actúan después de recibido el requerimiento. Ningún proveedor analizado publica una lista de comprobaciones de coherencia inter-modelos con el detalle necesario para comparar antes de contratar.
¿Y si pudieras ver ese cruce antes de presentar, no después?
Radar Fiscal de CopilotGestoria hace 21 comprobaciones deterministas —entre ellas los cruces anuales 303→390, 111→190 y 115→180— antes de que presentes el modelo.
Probar gratis 30 días✅ Qué debería comprobar un motor de verificación antes de presentar
Con la comparativa anterior como base, esto es lo que un motor de verificación serio —sea cual sea el proveedor— tendría que cubrir para justificar el nombre de "prevención de requerimientos" y no solo "validación de formato":
- Cuadre trimestral↔anual en las cuatro familias de modelos: 303 contra 390, 111 contra 190, 115 contra 180, 123 contra 193.
- Coherencia del pago fraccionado con el IVA del periodo: 130/131 frente al volumen de operaciones declarado en el 303 del mismo trimestre.
- Cruce de operaciones intracomunitarias: 349 frente a las casillas de autorrepercusión del 303, y el umbral de 3.005,06 € del modelo 347.
- Validación de NIF/CIF de emisores y receptores contra el dígito de control, no solo contra el formato del campo.
- Coherencia aritmética básica: que la cuota de IVA de cada factura sea el resultado de aplicar el tipo declarado a la base imponible, no un importe suelto.
- Detección de facturas duplicadas antes de que se contabilicen dos veces el mismo gasto o ingreso.
- Fechas fuera de periodo: facturas contabilizadas en un trimestre distinto al que corresponde su fecha de devengo.
- Umbrales normativos: el límite de 3.005,06 € del modelo 347, los límites del régimen de módulos y del recargo de equivalencia.
- Presentación fuera de plazo, con el cálculo del recargo del artículo 27 de la Ley General Tributaria que correspondería si se regulariza ahora.
- Cuadre con el banco: que los cobros y pagos reales coincidan con lo declarado en los modelos, no solo con la contabilidad.
Ningún punto de esta lista exige inteligencia artificial: son diez comprobaciones deterministas, la misma resta o el mismo cruce que haría un oficial de gestoría con tiempo ilimitado y una calculadora. La diferencia que aporta el software no es que "piense" mejor que un humano, sino que puede repetir esas diez comprobaciones en cada modelo de cada cliente, cada trimestre, sin que dependa de que ese día el gestor tenga tiempo de hacerlo a mano.
Guía de 50 puntos del Modelo 303
El listado completo de comprobaciones antes de presentar el IVA trimestral, con las casillas exactas que más discrepancias generan.
Validación del Modelo 390 en 15 puntos
Guía de comprobación específica para el cruce anual con los cuatro trimestres del 303, antes de darlo por bueno.
⚖️ Qué dice la ley si el requerimiento llega de todas formas
¿Qué pasa si presentas una autoliquidación complementaria antes de que Hacienda te lo pida? La diferencia económica entre corregir tú y que te corrijan es sustancial, y está fijada por ley. El artículo 27.1 de la Ley 58/2003, General Tributaria, establece para las declaraciones extemporáneas sin requerimiento previo:
"El recargo será un porcentaje igual al 1 por ciento más otro 1 por ciento adicional por cada mes completo de retraso con que se presente la autoliquidación o declaración respecto al término del plazo establecido para la presentación e ingreso."
El mismo artículo define qué cuenta como "requerimiento previo" a estos efectos, y es la frontera exacta entre pagar un recargo bajo o una sanción alta:
"Se considera requerimiento previo cualquier actuación administrativa realizada con conocimiento formal del obligado tributario conducente al reconocimiento, regularización, comprobación, inspección, aseguramiento o liquidación de la deuda tributaria."
Ese régimen lineal (1% + 1% por mes hasta 12 meses; a partir del mes 13, un 15% más intereses de demora) sustituyó tras la reforma de la Ley 11/2021 al antiguo sistema escalonado del 5/10/15/20%, y hace que corregirte a ti mismo sea, casi siempre, mucho más barato que esperar. Si en cambio es la AEAT quien detecta primero la discrepancia, entra en juego el régimen sancionador: el artículo 191.1 LGT tipifica como infracción "dejar de ingresar dentro del plazo establecido en la normativa de cada tributo la totalidad o parte de la deuda tributaria que debiera resultar de la correcta autoliquidación del tributo", con una sanción que, en el caso de infracción calificada como muy grave, puede alcanzar entre el 100% y el 150% de la cantidad dejada de ingresar.
El Plan Anual de Control Tributario y Aduanero de 2026, aprobado por Resolución de 11 de marzo de 2026 (BOE-A-2026-5843), confirma que este cruce de datos no es un proyecto futuro sino una línea de trabajo ya activa. Sus directrices generales, organizadas en cinco ejes —información y asistencia, prevención del incumplimiento, investigación y comprobación del fraude, control del fraude en fase recaudatoria y colaboración con las comunidades autónomas—, describen explícitamente el uso de
"herramientas informáticas avanzadas capaces de detectar toda la cadena de defraudación de facturas irregulares"
y anuncian que la Agencia
"continuará con la realización de la campaña de avisos a los contribuyentes informándoles de determinadas incidencias detectadas en su declaración", permitiendo "autocorregirlas, mediante la presentación de una autoliquidación rectificativa, de la manera más ágil posible."
Es decir: la propia AEAT reconoce por escrito, en un documento publicado en el BOE, que detecta incidencias y avisa de ellas para que el contribuyente se corrija antes de escalar a un procedimiento formal. La pregunta que debería hacerse cualquier gestor es por qué esperar a ese aviso de la Administración cuando la misma comprobación —cuadrar cifras entre modelos ya presentados— se puede hacer del lado del despacho, antes de llegar a presentar nada.
HERMES y la postura oficial de la AEAT sobre inteligencia artificial
¿Qué es HERMES y afecta a la revisión previa de tus modelos? HERMES es el sistema de análisis de riesgo que la Agencia Tributaria utiliza para priorizar a qué contribuyentes dedicar recursos de comprobación, y ya lo tratamos en detalle en nuestra guía sobre HERMES y la IA de Hacienda. Lo relevante para esta guía no es repetir esa explicación, sino un matiz que rara vez se cuenta junto a ella: la propia página de transparencia de la Sede electrónica de la AEAT matiza esa narrativa con una posición oficial escrita:
Los sistemas empleados son "herramientas de análisis masivo, que no son IA", mediante "tratamiento automatizado de datos que, en todo caso, deben ser valorados por los funcionarios"; "se garantiza siempre la intervención humana, que supervisa y valida o no las decisiones que proponga el sistema". La propia Agencia afirma que "no existen técnicas de IA que estén siendo utilizadas para la tramitación o instrucción de los procedimientos inspectores".
Sea cual sea la etiqueta técnica que se le dé, el cruce determinista entre modelos —el que describe este artículo— ya existe y ya es automático del lado de la Administración, con o sin inteligencia artificial de por medio. La pregunta de compra que importa a un gestor no es si HERMES "usa IA" en sentido estricto, sino si su propio despacho dispone de ese mismo tipo de cruce, de su lado, antes de presentar.
🧭 8 preguntas que hacer a un proveedor antes de contratarlo por esta función
Con todo lo anterior, esta es la lista de preguntas concretas que conviene hacer a cualquier proveedor de software de gestoría antes de asumir que "ya te avisa si algo va mal":
| # | Pregunta | Qué responde de verdad |
|---|---|---|
| 1 | ¿Valida solo el formato del modelo o también su coherencia con otros modelos ya presentados? | Distingue si estás pagando por lo que ya te da gratis la Sede de la AEAT |
| 2 | ¿Qué cruces concretos cubre? ¿303↔390? ¿111↔190? ¿115↔180? ¿349↔303? | Exige una lista, no una promesa genérica de "revisión inteligente" |
| 3 | ¿El aviso llega antes de presentar o solo después, cuando ya lo detectó la AEAT? | Diferencia prevención de mera respuesta a requerimientos |
| 4 | ¿Quién decide la cifra que aparece en el aviso: un cálculo determinista o un modelo probabilístico? | Un descuadre fiscal debe ser una resta verificable, no una estimación |
| 5 | ¿Revisa también el pago fraccionado (130/131) frente al IVA del mismo periodo? | Muchos proveedores cubren IVA pero no cruzan con IRPF |
| 6 | ¿Detecta facturas duplicadas antes de contabilizarlas, no después? | Evitar el duplicado es más barato que rectificarlo |
| 7 | ¿Calcula el recargo del artículo 27 LGT si decides regularizar tú antes de que llegue el requerimiento? | Convierte una alerta en una decisión con cifra concreta |
| 8 | ¿El gestor conserva siempre la decisión final de qué presentar, o el sistema presenta sin revisión? | La responsabilidad ante la AEAT sigue siendo del gestor y del cliente, nunca del software |
Nadie debería aceptar como respuesta un simple "sí, lo revisamos todo". Si un proveedor no puede nombrar los cruces concretos que cubre, lo más probable es que esté hablando de validación de formato —lo que ya hace gratis la propia AEAT— y no de coherencia entre modelos.
De paso, no pierdas de vista los plazos
Un descuadre entre modelos suele empezar por una fecha que se pasa por alto. Este calendario reúne todos los vencimientos fiscales de 2026 en un solo documento.
Lo que no debe prometerte ningún software (ni nosotros)
Es importante decir con la misma claridad lo que un motor de verificación de coherencia no hace: no puede saber si una factura que nunca llegó al gestor existe en la realidad, no sustituye el criterio profesional sobre qué gasto es deducible en un caso límite, y no elimina la posibilidad de una inspección basada en criterios que no dependen de la coherencia numérica —una actividad de riesgo sectorial, una denuncia, un patrón de efectivo atípico—. Lo que sí puede hacer, de forma verificable y determinista, es reducir la parte de requerimientos que nace de un simple error aritmético entre modelos, que —a la vista de los cinco cruces descritos en este artículo— es una parte nada despreciable de los que llegan a los despachos.
Un despacho de asesoría (e-fiscalidad.com) ha declarado públicamente que entre el 20% y el 30% de sus clientes reciben algún tipo de comunicación de comprobación de la AEAT a lo largo del año. Es un dato autodeclarado de ese despacho concreto, no una estadística sectorial —no existe, a la fecha de esta guía, una cifra oficial y desglosada de la AEAT sobre el número de requerimientos motivados específicamente por discrepancias entre modelos—, y se cita aquí precisamente para no caer en la tentación de convertir la experiencia de un despacho en una media nacional.
Cómo lo resuelve Radar Fiscal en CopilotGestoria
CopilotGestoria integra en el panel del gestor un módulo llamado Radar Fiscal que realiza 21 comprobaciones deterministas antes y después de generar cada modelo: los cuadres 303, 111, 115, 130 y 349; los cruces anuales 303→390, 111→190, 115→180 y 123→193; la validación de NIF/CIF; que la cuota de IVA sea el resultado de aplicar el tipo a la base imponible; la detección de facturas duplicadas; las fechas fuera de periodo; los umbrales del modelo 347, del régimen de módulos y del recargo de equivalencia; y el cálculo de si una presentación está fuera de plazo según el artículo 27 de la LGT. A eso se suma el cuadre entre el banco y los modelos declarados, un vigilante de plazos por cliente y un aviso de qué clientes todavía no han enviado sus facturas del periodo.
Cada cifra la calcula el sistema de forma determinista; el texto que explica el aviso en lenguaje llano no inventa ni redondea ese número, solo lo redacta. CopilotGestoria ya tiene activa además la presentación automática en la Sede de la AEAT para los modelos 303, 130 y 111, de modo que, con el visto bueno del gestor, el trámite no exige descargar un fichero y volver a subirlo a mano.
Revisa gratis los modelos de tu cartera antes de presentarlos
Radar Fiscal está incluido desde el plan Starter (15 €/mes), con 30 días gratis para probarlo.
Crear cuenta gratis Ver planes y precios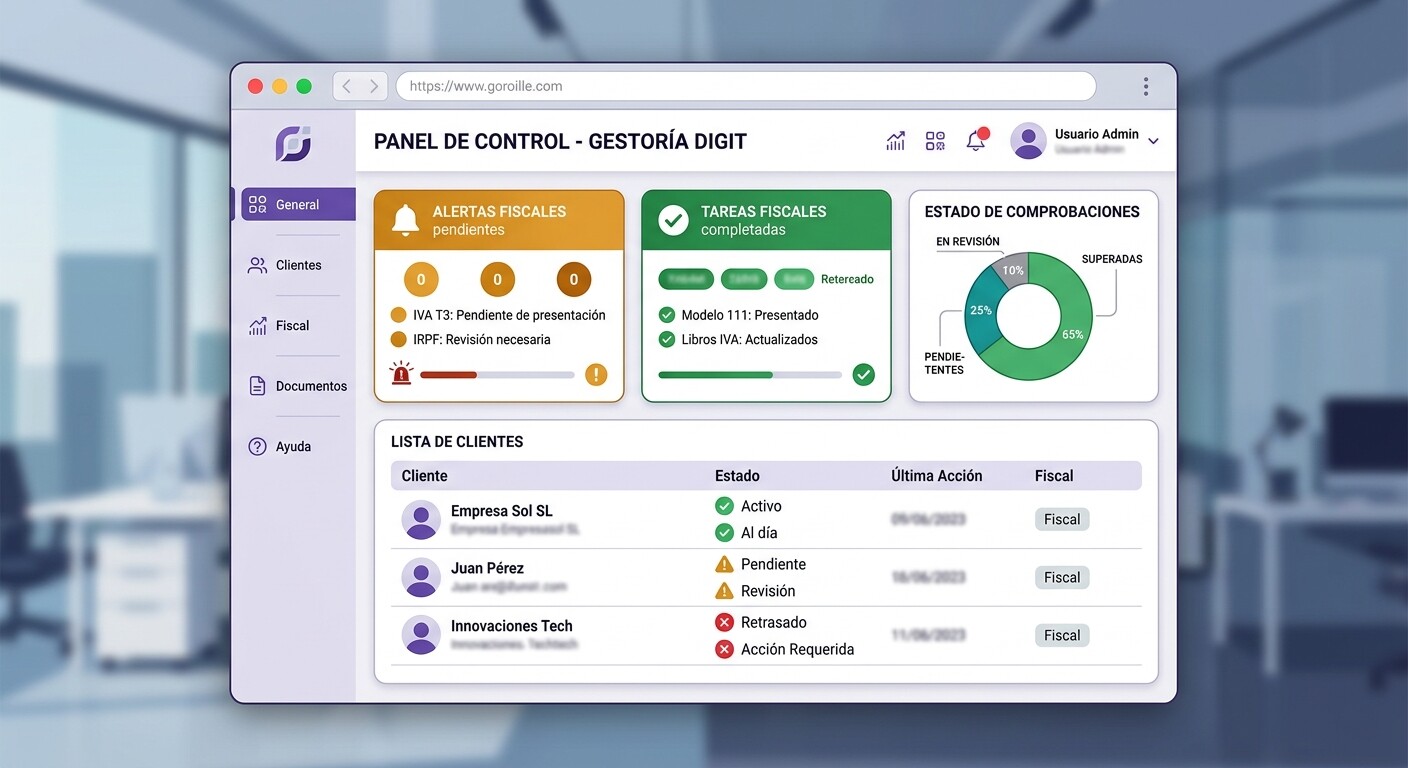
Conclusión: el software correcto no rellena el modelo, lo audita antes
Los cinco cruces de este artículo —303↔390, 111↔190, 115↔180, 130↔303 y 349↔303/347— no son un secreto técnico: están sostenidos por el artículo 93.1 LGT, que obliga a que existan modelos informativos, y la propia AEAT ya explica en el Plan de Control Tributario 2026 que dispone de herramientas para detectarlos y de una campaña de avisos previa a la vía sancionadora. Lo que hoy no existe en el mercado español —verificado contra cada proveedor, no solo contra su marketing— es un software que documente públicamente, con detalle suficiente para comparar, un motor que haga esos cruces del lado del despacho, antes de presentar.
La validación de formato que ya ofrece gratis la Sede de la AEAT es necesaria pero insuficiente: atrapa errores de sintaxis, no discrepancias de fondo entre periodos. Un motor de verificación de coherencia real cubre, como mínimo, los diez puntos de la lista de este artículo, y cualquier proveedor debería poder responder con detalle a las ocho preguntas planteadas más arriba. Si te llega un requerimiento pese a todo, la diferencia económica entre adelantarte con una complementaria (recargo del 1% + 1% por mes, art. 27 LGT) y que te lo detecten primero (sanción del 50% al 150%, art. 191 LGT) sigue siendo, con diferencia, el argumento más contundente para invertir en esa capa de revisión antes de presentar, no después.