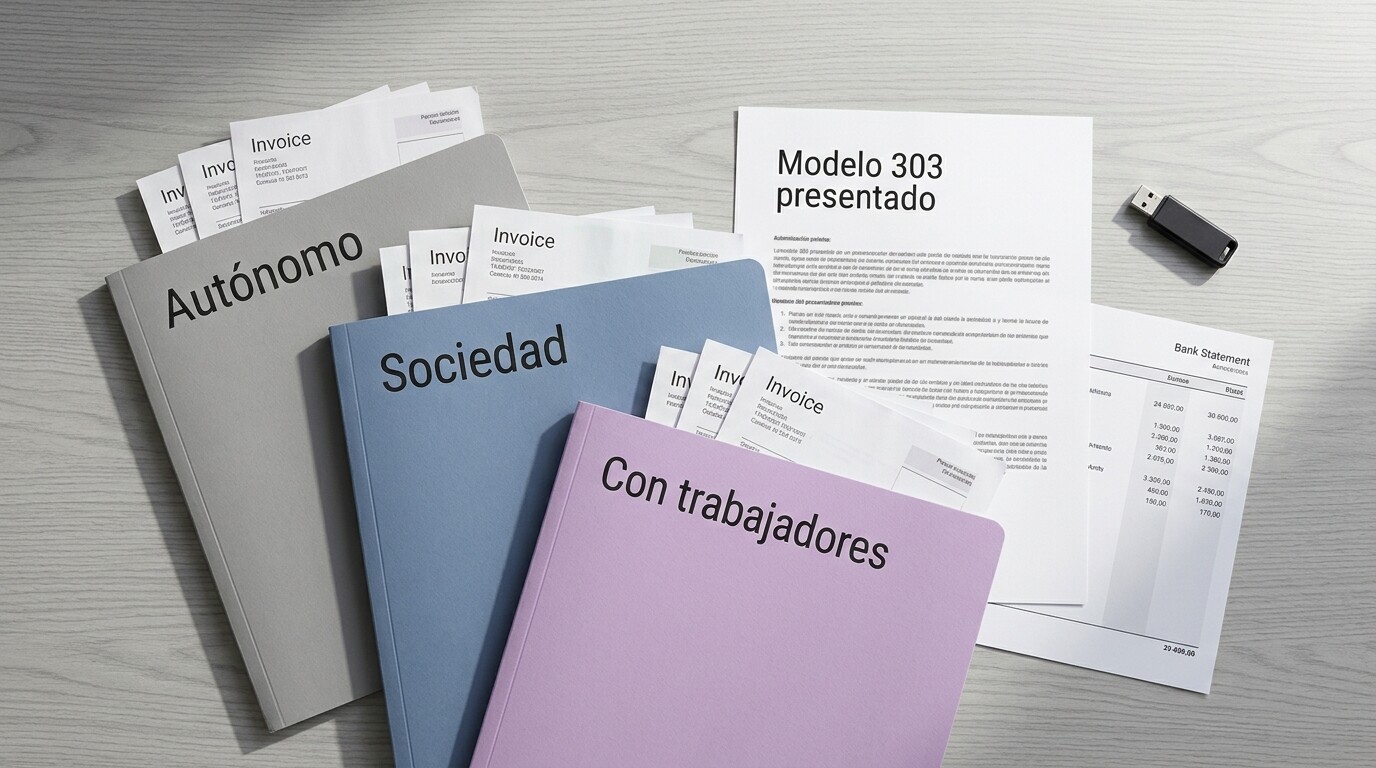
En la demostración de un software para una gestoría no basta con preguntar: hay que comprobar con datos propios. Conviene llevar documentos reales de tres clientes (un autónomo, una sociedad y uno con trabajadores), pedir que se procesen delante del despacho y verificar veinte puntos: que el programa identifica el cliente de cada factura, que resuelve las facturas difíciles, que el modelo de un trimestre ya presentado sale igual que el presentado, que deja corregir los asientos, que limita qué clientes ve cada empleado, que exporta todos los datos y que el contrato fija precio, preaviso y salida. Si el cambio de programa es para el 1 de enero de 2027, la decisión debe estar tomada a finales de noviembre, y el programa anterior no se da de baja sin haber exportado todo o trasladado entero el ejercicio 2026 al nuevo: con esos datos se hacen la campaña de enero, las cuentas anuales y el Impuesto sobre Sociedades de 2026.
Redactado por el equipo de CopilotGestoria, que ofrece demostraciones con documentos del propio despacho.
Según el Barómetro de la Asesoría 2026 de Wolters Kluwer, presentado el 30 de junio de 2026, el 78 % de los despachos recurre a soluciones de software para gestionar el impacto de las novedades normativas, frente al 71 % de 2025, y el 95 % afirma que esas novedades incrementan su carga de trabajo. El mismo estudio recoge que el 71 % de los asesores ya utiliza inteligencia artificial en su trabajo diario, frente al 42 % del año anterior. En la mayoría de los despachos la pregunta ya no es si cambiar de herramientas, sino cómo elegir sin equivocarse.
La elección se decide casi siempre después de una demostración. El proveedor prepara una base de ejemplo, enseña el recorrido que mejor funciona y responde a las preguntas sobre la marcha. Todo cuadra, porque los datos están elegidos para que cuadren. Las diferencias entre programas aparecen después, con las facturas de la cartera: el abono que resta, la factura con tres tipos de IVA, el tique sin NIF del destinatario, el proveedor comunitario, el autónomo con dos actividades. Una demostración útil es la que se hace con esos documentos.
El mismo barómetro identifica las dos preocupaciones principales de los despachos ante la inteligencia artificial: la calidad del dato, que cita el 63 %, y la falta de experiencia y formación interna, que cita el 53 %. Las dos se pueden comprobar en una demostración. La calidad del dato, entregando documentos reales y contando cuántos salen bien sin intervención. La formación, preguntando quién pone en marcha el programa, cuánto tarda el equipo en trabajar con él y qué soporte hay en las semanas de más carga.
El calendario añade presión. Para empezar el ejercicio 2027 con un programa nuevo, la decisión se toma ahora: diciembre es mes de cierre, enero trae el cuarto trimestre y los resúmenes anuales, y febrero el Modelo 347. Un cambio decidido en enero se hace con la campaña encima.
¿Por qué una demostración con los datos del proveedor no sirve para decidir?
Porque los datos de ejemplo están escogidos para que todo salga bien. Una demostración sobre la base del proveedor enseña cómo son las pantallas, pero no dice cuántas facturas del despacho lee bien a la primera, si el modelo cuadra con lo que ya se presentó ni cuánto trabajo queda después para el equipo.
Hay tres razones concretas por las que la demostración estándar engaña sin que nadie mienta:
- Las facturas de ejemplo son limpias. Una base imponible, un tipo de IVA, NIF español, sin retención, en PDF nativo. La cartera real trae facturas escaneadas, abonos, varias bases, recargo de equivalencia, retenciones de profesionales, facturas en otra lengua y tiques.
- El guion lo lleva el vendedor. Enseña primero lo que funciona y pasa deprisa por lo que no. Si nadie del despacho lleva su propio guion, la demostración termina sin haber tocado las tareas que más tiempo consumen.
- Lo que cuesta tiempo no se ve en una hora. Revisar, corregir, pedir al cliente lo que falta, conciliar el banco y pasar la contabilidad al programa contable son tareas repetidas cada trimestre. Una demostración que solo enseña la lectura de una factura deja fuera la mayor parte del trabajo.
Las consecuencias aparecen cuando la cartera ya está migrada: un sector concreto cuyas facturas necesitan corrección manual una a una, una exportación que no trae lo que el programa contable necesita, un modelo que no cuadra con el libro de IVA y que obliga a rehacerlo fuera del programa. Ninguna de esas situaciones se detecta con datos de ejemplo, y todas se detectan con una muestra del despacho.
Decidir antes qué tiene que pasar para decir que sí
La demostración sirve para decidir si antes de entrar están escritos los criterios. Tres ejemplos de criterios medibles, que cada despacho ajusta a su cartera:
- De la muestra de facturas, cuántas tienen que quedar bien sin tocar nada (por ejemplo, nueve de cada diez) y cuántas pueden quedar marcadas para revisión.
- El modelo de un trimestre ya presentado tiene que salir igual que el presentado, al céntimo, o con una diferencia que el proveedor sepa explicar factura a factura.
- El despacho tiene que poder sacar todos sus datos sin pedírselo a nadie, en un formato que se abra sin el programa.
Una demostración de 15 minutos con las facturas del despacho
En la demostración de CopilotGestoria se procesan delante del gestor dos o tres facturas reales de su despacho y se genera con ellas un Modelo 303, que se comprueba antes de terminar. La atiende un técnico, no un comercial, y las facturas se borran al acabar la sesión.
Qué llevar a la demostración: una muestra del despacho, no la del proveedor
A la demostración se llevan documentos y cifras de tres clientes representativos, un trimestre ya presentado para comparar y el diario del programa actual. Con eso se comprueba en una hora lo que ningún folleto dice.
La elección de los tres clientes importa más que el número de documentos. Lo útil es un autónomo en estimación directa con retenciones, una sociedad con operaciones con el extranjero y un cliente con trabajadores, porque juntos recorren casi todo el trabajo de un trimestre: IVA, pagos fraccionados, retenciones, contabilidad completa y nóminas.
| Qué llevar | Para qué sirve |
|---|---|
| De 20 a 30 facturas recibidas y emitidas de varios clientes, mezcladas | Comprobar que el programa identifica a qué cliente pertenece cada una y que las lee bien sin ayuda |
| Las facturas difíciles: un abono, una con varias bases y tipos de IVA, una con retención, una intracomunitaria, un tique y una con suplidos | Medir lo que de verdad consume tiempo en el despacho |
| Una factura repetida | Ver si el programa avisa del duplicado antes de contabilizarlo |
| El Modelo 303 (o el 130 o el 111) de un trimestre ya presentado, con sus facturas | Comparar el resultado casilla a casilla con lo presentado |
| El diario o el libro registro de IVA exportado del programa actual | Probar la importación del histórico y comprobar que los saldos coinciden |
| Un extracto bancario del mismo trimestre | Ver cómo casa los cobros y pagos con las facturas |
| Una nómina con su convenio, si el despacho lleva laboral | Comprobar el cálculo y qué ficheros genera para la Seguridad Social |
Quién tiene que estar en la demostración
Quien hace el trabajo diario. El técnico que contabiliza y prepara los modelos detecta en cinco minutos lo que un socio no ve, porque sabe qué facturas le dan problemas cada trimestre. Si el despacho lleva laboral, también quien hace las nóminas. Según el mismo Barómetro de Wolters Kluwer, el 77 % de los despachos tiene menos de diez empleados, así que en la mayoría de los casos basta con dos personas: quien decide y quien va a usar el programa todos los días.
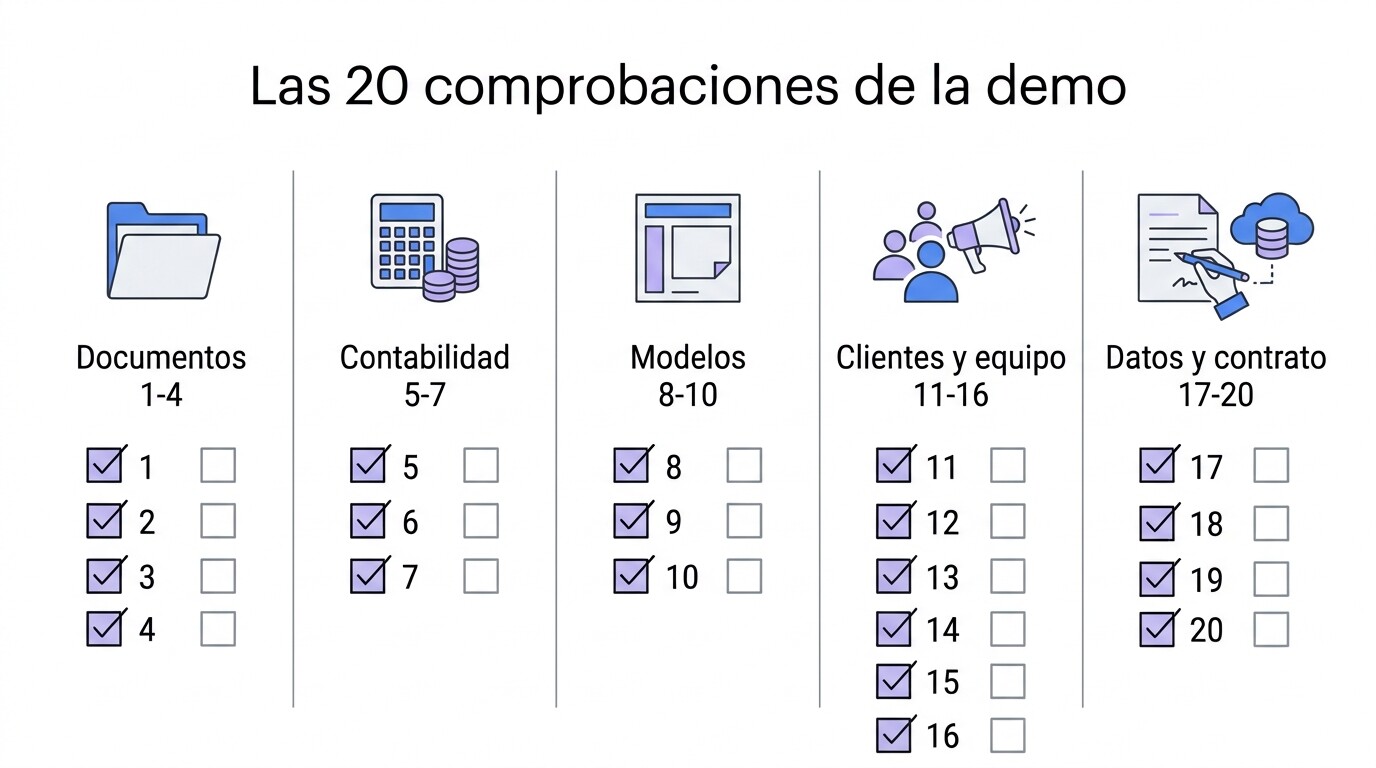
Las 20 comprobaciones de la demostración (1 a 10): documentos, contabilidad y modelos
Cada comprobación se hace con la muestra del despacho y se anota en una hoja con uno de tres resultados: visto con datos propios, explicado pero no visto, o no disponible. Lo que solo se ha explicado no cuenta igual que lo que se ha visto funcionar.
Entrada de documentos
- Asignación al cliente. Subir las facturas mezcladas de varios clientes y comprobar que cada una queda en la ficha de su cliente sin indicarlo a mano, tanto las recibidas como las emitidas.
- Facturas difíciles. Revisar una a una las difíciles de la muestra y contar cuántas salen bien a la primera: el abono con importes negativos, la factura con varias bases, la retención, la intracomunitaria, el tique, los suplidos.
- Duplicados. Subir dos veces la misma factura y comprobar que el programa avisa antes de que entre dos veces en la contabilidad y en el modelo.
- Canales del cliente. Pedir que enseñen, no que cuenten, por dónde puede enviar el cliente sus documentos: correo, carpeta compartida, portal o aplicación móvil, y qué ve el despacho cuando llegan.
Las dos primeras comprobaciones son las que más diferencian a unos programas de otros. Un resultado de nueve de cada diez facturas bien a la primera con documentos limpios puede bajar mucho con la cartera real; por eso la muestra debe incluir las facturas que el despacho sabe que dan problemas. Para medir solo la lectura de facturas con más detalle, la prueba se puede ampliar a cien documentos reales repartidos entre varios clientes.
Contabilidad
- El asiento y la última palabra. Comprobar el asiento que propone el programa (cuentas, contrapartida, IVA soportado o repercutido) y que el gestor puede editarlo, borrarlo y rehacerlo, también cuando ya está contabilizado. Un programa que impide corregir obliga a trabajar fuera de él.
- El plan de cuentas del despacho. Comprobar que se pueden usar las subcuentas propias de cada cliente y de cada proveedor, y que el criterio que el gestor fija para un proveedor se mantiene en las facturas siguientes.
- El histórico. Importar el diario de un cliente exportado del programa actual y comprobar que los saldos coinciden. Si no se puede importar, preguntar cómo se trabaja el primer año con el histórico en otro programa.
Modelos fiscales
- El trimestre ya presentado. Pedir que se calcule el 303, el 130 o el 111 de un trimestre ya presentado a partir de sus facturas y compararlo casilla a casilla con la autoliquidación presentada. Si hay diferencias, el proveedor debe poder explicarlas factura a factura.
- Avisos antes de presentar. Preguntar qué comprueba el programa antes de dar un modelo por bueno (facturas fuera de periodo, NIF que no validan, IVA que no corresponde a la base, descuadres entre modelos) y provocar uno con la muestra para ver el aviso.
- Qué modelos cubre y cómo se presentan. Pedir la lista concreta de modelos (trimestrales, resúmenes anuales, informativas, Impuesto sobre Sociedades) y, para cada uno, si el programa genera el fichero para la Sede electrónica de la AEAT, si presenta directamente o si solo calcula.
La comprobación número ocho es la más reveladora de toda la demostración. Un modelo que sale igual al presentado demuestra a la vez la lectura de las facturas, la clasificación del IVA y el cálculo. Un modelo que no cuadra y que el proveedor no sabe explicar es motivo suficiente para no seguir.
Del documento al modelo, con los datos del despacho
CopilotGestoria lee las facturas de cada cliente, propone el asiento, calcula los modelos trimestrales y anuales a partir de ellas y avisa de lo que no cuadra antes de presentar. El gestor revisa y corrige a mano lo que considere, incluidos los asientos ya contabilizados.
Las 20 comprobaciones de la demostración (11 a 20): clientes, equipo, datos y contrato
La segunda mitad de la lista no trata de cómo calcula el programa, sino de cómo se trabaja con él cada día y de qué pasa con los datos del despacho si un día se cambia de proveedor.
Nóminas y clientes
- Una nómina real. Si el despacho lleva laboral, calcular una nómina con su convenio y preguntar qué ficheros genera para la Seguridad Social y quién los envía: si el programa los transmite o si alguien del despacho los sube con su autorización.
- El lado del cliente. Entrar como si fuera el cliente: qué ve, cómo sube un documento, cómo se le pide lo que falta y cómo le llegan los recordatorios.
- La cartera de un vistazo. Pedir la vista de vencimientos de toda la cartera: qué clientes tienen algo pendiente esta semana y cuáles no han enviado todavía la documentación del trimestre.
Equipo, seguridad y protección de datos
- Permisos por cliente. Crear un usuario de prueba que solo vea tres clientes y comprobar, con ese usuario, que no ve ni busca el resto.
- Registro de actividad. Comprobar que queda constancia de quién hizo cada cambio y cuándo, y que el despacho puede consultarlo sin pedirlo al proveedor.
- Dónde están los datos y quién más los trata. Preguntar en qué país se guardan los ficheros y las copias, cada cuánto se hacen las copias, y pedir el contrato de encargado del tratamiento con la lista de subencargados, incluidos los de inteligencia artificial, y si usan los datos para mejorar sus propios programas.
La comprobación dieciséis tiene base legal. El artículo 28.1 del Reglamento General de Protección de Datos obliga a quien encarga el tratamiento a elegir «únicamente un encargado que ofrezca garantías suficientes», y el artículo 28.2 añade que «El encargado del tratamiento no recurrirá a otro encargado sin la autorización previa por escrito, específica o general, del responsable». La gestoría trata los datos de sus clientes por cuenta de ellos; el proveedor del programa es, por tanto, un eslabón más de esa cadena, y sus subencargados también. El riesgo no es teórico: el CERT del INCIBE gestionó 122.223 incidentes de ciberseguridad en 2025, según su balance anual. La forma de organizar los permisos del equipo se trata con más detalle en la guía sobre qué debe ver y tocar cada empleado del despacho.
Descargar la lista de verificación RGPD para gestorías: 30 puntos (PDF)
Salida de los datos, precio y contrato
- Exportación hacia el programa contable y descarga completa. Pedir que exporte la contabilidad de un cliente al programa contable que use el despacho y que enseñe cómo se descarga una copia completa de todos los datos en formatos abiertos. Abrir esos ficheros en el ordenador del despacho, no en el del proveedor.
- Precio por escrito. Preguntar si el precio está publicado o se fija a medida, qué incluye cada plan (clientes, documentos, usuarios, módulos) y qué ocurre al superar un límite.
- Permanencia, preaviso y coste de salida. Preguntar por la duración mínima, el preaviso para darse de baja y cualquier coste por llevarse los datos.
- Puesta en marcha y soporte. Preguntar quién da de alta la cartera y en cuánto tiempo, por qué canal y en qué horario se atiende, y qué tiempo de respuesta hay en la segunda quincena de enero. Si hay periodo de prueba, preguntar sus condiciones.
Para los programas que se prestan como servicio en la nube, la comprobación diecinueve también tiene respuesta legal. El Reglamento (UE) 2023/2854, de datos, aplicable desde el 12 de septiembre de 2025, limita el preaviso que puede exigir el proveedor para iniciar el cambio a «dos meses» (artículo 25.2.d) y fija en su artículo 29.1 que «A partir del 12 de enero de 2027, los proveedores de servicios de tratamiento de datos no impondrán al cliente ningún coste por cambio por el proceso de cambio». Hasta esa fecha solo pueden cobrar costes reducidos, ligados directamente al cambio. Qué supone para un despacho se explica en la guía sobre lo que dice el Reglamento Europeo de Datos al cambiar de programa.
Los datos del despacho, descargables en cualquier momento
En CopilotGestoria el despacho descarga cuando quiere una copia completa de sus datos y de los de todos sus clientes en formatos abiertos, en todos los planes, también en el gratuito. Los ficheros y sus copias se guardan dentro de la Unión Europea, y los proveedores que intervienen constan en la política de privacidad.
Señales de alarma durante la demostración
Algunas respuestas se repiten en las demostraciones y conviene saber qué suelen significar. Ninguna es motivo de descarte por sí sola, pero todas merecen una petición por escrito.
| Lo que se oye | Lo que suele significar | Qué pedir |
|---|---|---|
| Eso está en la hoja de ruta | Hoy no existe | Fecha comprometida por escrito, o decidir solo con lo que ya funciona |
| Mejor lo vemos con nuestros datos de ejemplo | Los documentos del despacho no salen igual de bien | Repetir con la muestra o hacer una prueba con cuenta propia |
| El precio depende; preparamos un presupuesto | El precio se negocia cliente a cliente y puede cambiar en la renovación | Tarifa por escrito: qué incluye, límites y cómo se revisa cada año |
| La exportación se la hacemos nosotros cuando la necesite | La salida de los datos depende del proveedor | Una exportación que el despacho pueda lanzar solo, en formato abierto |
| Eso lo hace un módulo aparte | Coste adicional no incluido en la primera cifra | Precio del módulo y si se puede contratar suelto |
| No hace falta contrato de encargado; ya cumplimos el RGPD | Falta un documento que exige el artículo 28 del RGPD | El contrato de encargado y la lista de subencargados |
| Para probarlo hay que firmar un año | No hay prueba real antes del compromiso | Periodo de prueba o pago mes a mes durante la implantación |
| Eso no se puede cambiar; lo calcula el sistema | El gestor no tiene la última palabra sobre asientos o modelos | Ver en directo cómo se corrige a mano un asiento y una casilla |
Qué pedir por escrito después de la demostración y cómo comparar a dos proveedores
Después de la demostración se pide por escrito lo que se ha visto y lo que se ha prometido, y se compara a los proveedores con la misma hoja de puntuación. Lo que no queda por escrito no forma parte de la oferta.
Los documentos que conviene tener antes de firmar son siete:
- La oferta con el precio, lo que incluye cada plan y los límites (clientes, documentos, usuarios).
- Las condiciones generales: duración, renovación, preaviso de baja y revisión de precios.
- El contrato de encargado del tratamiento y la lista de subencargados.
- El formato de la exportación completa de los datos y el procedimiento para obtenerla.
- La lista de modelos fiscales que el programa calcula, genera en fichero o presenta.
- Las condiciones de soporte: canales, horario y tiempos de respuesta.
- El plan de puesta en marcha: qué hace el proveedor, qué hace el despacho y en cuántas semanas.
Una hoja de puntuación para comparar
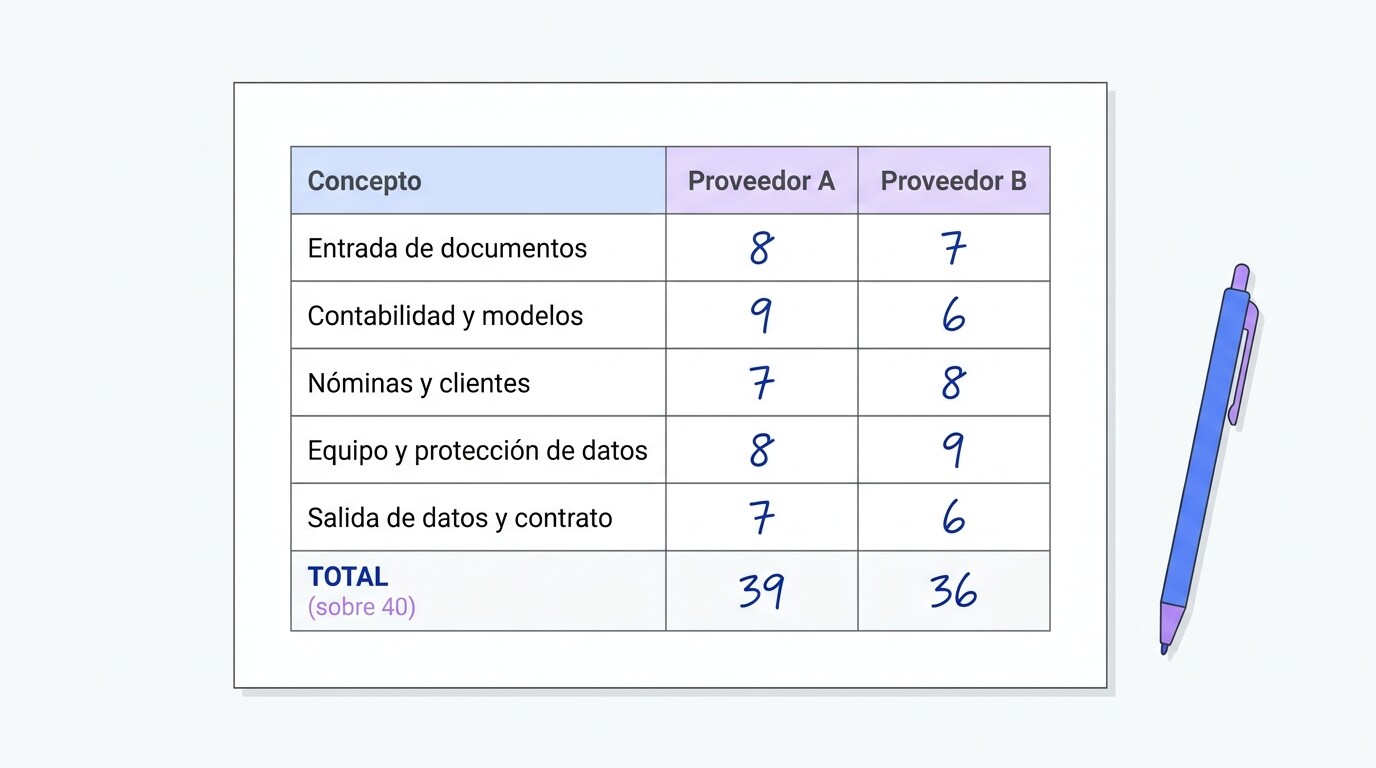
Con las veinte comprobaciones puntuadas de 0 a 2 (0 si no está disponible, 1 si se ha explicado sin verlo y 2 si se ha visto con datos del despacho), cada proveedor obtiene una nota sobre 40. Los pesos por área de la tabla son un ejemplo: un despacho sin laboral dará más peso a la contabilidad, y uno con mucha rotación de personal, a los permisos y a la puesta en marcha.
| Área | Comprobaciones | Peso orientativo | Proveedor A | Proveedor B |
|---|---|---|---|---|
| Entrada de documentos | 1 a 4 | 25 % | ___ / 8 | ___ / 8 |
| Contabilidad y modelos | 5 a 10 | 30 % | ___ / 12 | ___ / 12 |
| Nóminas y clientes | 11 a 13 | 15 % | ___ / 6 | ___ / 6 |
| Equipo, seguridad y protección de datos | 14 a 16 | 15 % | ___ / 6 | ___ / 6 |
| Salida de datos, precio y contrato | 17 a 20 | 15 % | ___ / 8 | ___ / 8 |
La demostración no sustituye a un mes de uso
Si el proveedor ofrece periodo de prueba, la prueba más útil es completa y con un solo cliente real: recibir sus documentos del mes, contabilizarlos, preparar el modelo y exportar la contabilidad al programa del despacho. Un cliente de principio a fin dice más que diez clientes a medias. Para estimar el tiempo que el programa ahorraría con la cartera completa, se puede partir del tiempo medido en esa prueba.
Descargar la calculadora de retorno de la inversión para gestorías (Excel)
La comparación entre programas por perfil de despacho se trata en la guía comparativa de software para gestorías y asesorías, y el caso particular del despacho de un solo socio, en qué software elegir para dejar el Excel y el WhatsApp. Si el despacho necesita conectar el programa con otras herramientas, conviene revisar también qué exigir a un software de gestoría con API.
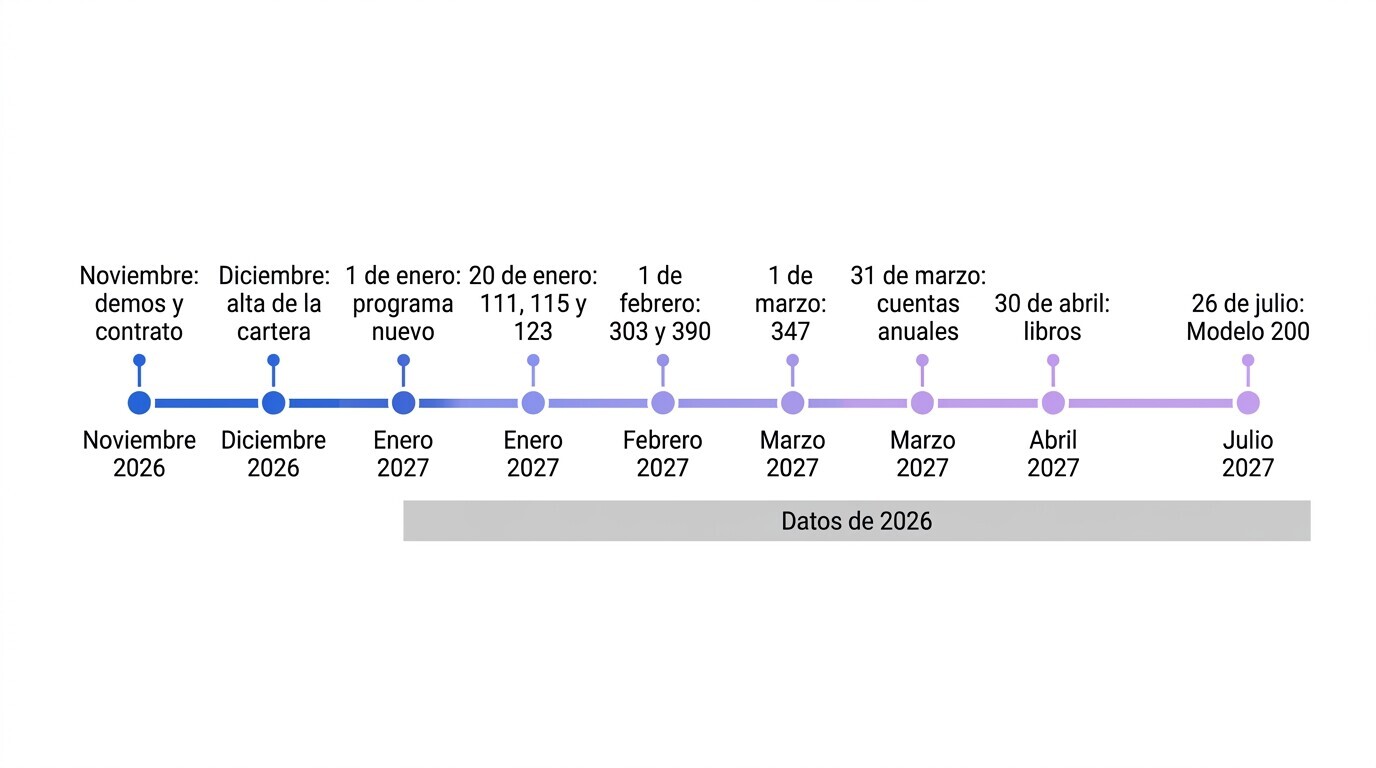
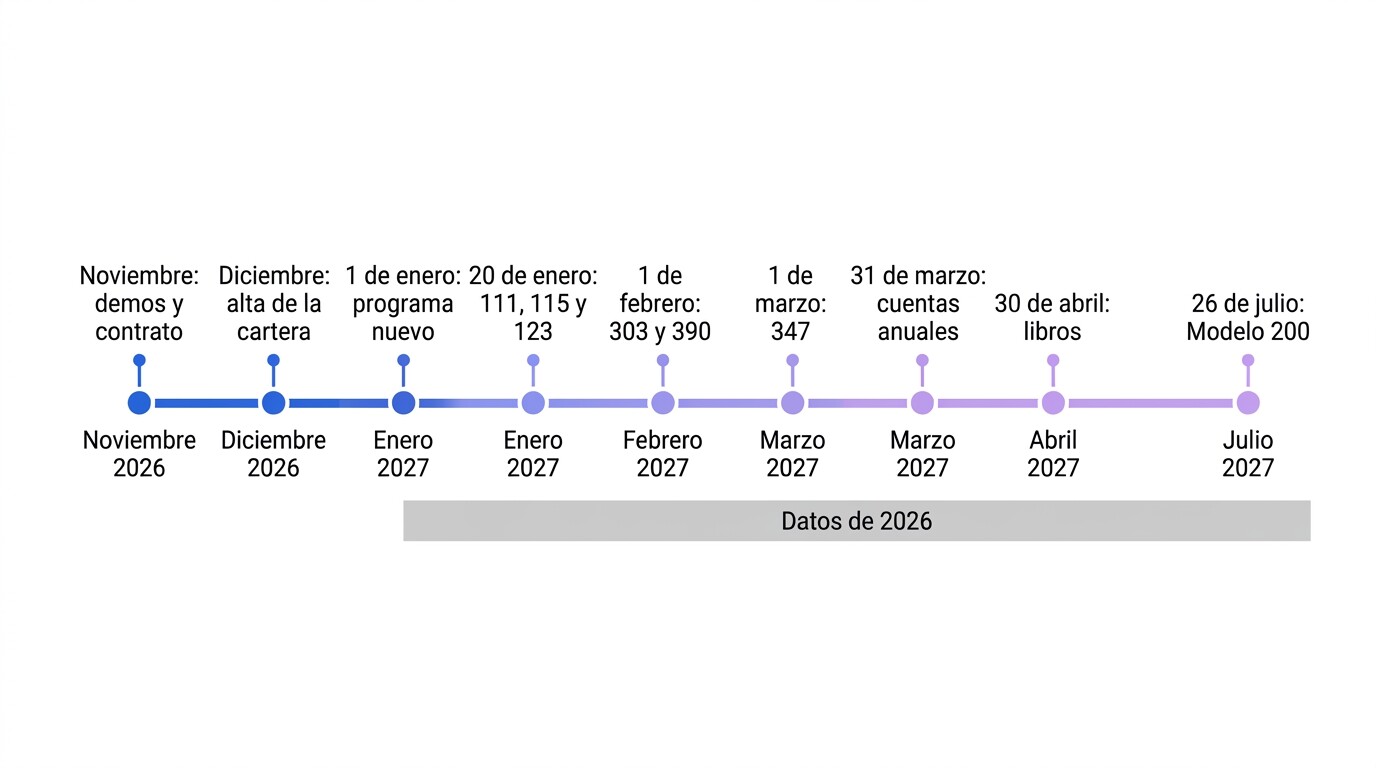
Si cambias de programa el 1 de enero de 2027: el calendario
Para empezar 2027 con el programa nuevo, conviene decidir en noviembre, dar de alta la cartera en diciembre y contabilizar en él desde el 1 de enero. El ejercicio 2026, con la campaña de enero, las cuentas anuales y el Impuesto sobre Sociedades, se termina en el programa anterior o se traslada entero al nuevo, pero no se deja repartido entre los dos.
| Fecha | Qué hacer | Por qué |
|---|---|---|
| Hasta mediados de noviembre de 2026 | Demostraciones con la muestra del despacho y prueba con un cliente real | Diciembre es mes de cierre y no deja tiempo para evaluar |
| Noviembre de 2026 | Revisar el contrato del programa actual: permanencia, preaviso y cómo se exportan los datos | Si es un servicio en la nube, el preaviso exigible no puede superar dos meses (art. 25.2.d del Reglamento de Datos) |
| 1 a 15 de diciembre de 2026 | Alta de clientes, plan de cuentas, usuarios y permisos; importación de saldos | Que el 1 de enero el programa esté listo para contabilizar |
| Segunda quincena de diciembre de 2026 | Trabajo en paralelo con los documentos de diciembre de dos o tres clientes | Detectar fallos antes de la campaña de enero |
| 1 de enero de 2027 | Contabilizar 2027 en el programa nuevo | Ejercicio completo en un solo programa |
| 12 de enero de 2027 | Desaparece cualquier coste por cambio en los servicios en la nube | Art. 29.1 del Reglamento de Datos |
| 20 de enero de 2027 (miércoles) | Modelos 111, 115 y 123 del cuarto trimestre de 2026 | Datos de 2026 |
| 1 de febrero de 2027 (lunes) | Modelos 303, 349, 130 y 131 del cuarto trimestre de 2026; resúmenes 390, 190, 180 y 193 | El plazo termina en fin de semana y se traslada al primer día hábil |
| 1 de marzo de 2027 (lunes) | Modelo 347 de 2026 | El 28 de febrero es domingo |
| 31 de marzo de 2027 | Formulación de las cuentas anuales de 2026 (ejercicio natural) | Tres meses desde el cierre (art. 253.1 de la Ley de Sociedades de Capital) |
| 30 de abril de 2027 | Legalización de los libros de 2026 en el Registro Mercantil | Cuatro meses desde el cierre (art. 18.1 de la Ley 14/2013) |
| 26 de julio de 2027 (lunes) | Modelo 200 del Impuesto sobre Sociedades de 2026 | El 25 de julio es domingo |
Los traslados de fecha de la tabla siguen la regla general del artículo 30.5 de la Ley 39/2015: «Cuando el último día del plazo sea inhábil, se entenderá prorrogado al primer día hábil siguiente.» Cuando la AEAT publique su calendario del contribuyente de 2027, conviene contrastar con él estas fechas.
Dónde se termina el ejercicio 2026
La tabla muestra el problema: entre enero y julio de 2027 el despacho sigue trabajando con datos de 2026. Hay dos maneras de organizarlo.
| Opción | Ventaja | Qué exige |
|---|---|---|
| Terminar 2026 en el programa anterior | No hay que trasladar el año; la campaña de enero se hace con la herramienta conocida | Mantener el acceso, al menos de consulta y exportación, hasta después del 26 de julio de 2027, y exportar todo al terminar |
| Trasladar 2026 entero al programa nuevo | Un solo programa desde enero, también para las cuentas anuales y el Modelo 200 | Importar el diario completo de 2026 y comprobar saldos y libros registro de IVA antes de la campaña de enero |
Lo que no conviene es dar de baja el programa anterior el 31 de diciembre sin una exportación completa. El Reglamento de Datos obliga a los proveedores en la nube a dar un periodo de extracción de los datos de «al menos treinta días naturales» (artículo 25.2.g), pero es un mínimo: el acceso hasta julio hay que pactarlo. Si 2026 no está cerrado el 1 de enero, el programa nuevo debe permitir abrir 2027 con saldos provisionales y actualizarlos cuando se cierre 2026. El protocolo para trasladar el histórico sin perder información está en la guía para migrar de programa sin perder el histórico contable.
Un apunte sobre la facturación de los clientes: las fechas legales de obligatoriedad de los sistemas de facturación VERI*FACTU siguen siendo el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto, según el Real Decreto-ley 15/2025. Hacienda anunció el 5 de octubre de 2026 su intención de retrasarlas a octubre de 2028, pero a 22 de octubre no hay ninguna norma publicada en el BOE que lo recoja. Para elegir el programa del despacho, la pregunta útil es si el proveedor ya cumple, no si la fecha se moverá.
Empezar 2027 con el histórico dentro
CopilotGestoria importa el libro diario desde los programas contables más extendidos en los despachos y exporta los asientos hacia ellos, de modo que el histórico entra y la contabilidad puede seguir saliendo hacia el programa que ya usa el despacho. Se paga mes a mes, sin contrato anual.
Preguntas frecuentes
Conclusión
Una demostración de software para gestoría sirve para decidir solo si se hace con datos del despacho y con criterios escritos de antemano. La muestra mínima es pequeña: documentos de tres clientes representativos, un trimestre ya presentado para comparar, el diario del programa actual y, si se lleva laboral, una nómina con su convenio. Con ella se recorren en una hora las veinte comprobaciones que separan un buen programa de una buena presentación.
De las veinte, cuatro deciden casi siempre: que las facturas difíciles de la cartera salgan bien a la primera, que el modelo de un trimestre ya presentado coincida con lo presentado, que el gestor pueda corregir lo que el programa propone y que el despacho pueda llevarse todos sus datos sin pedírselo a nadie. Las demás afinan la elección entre programas que ya cumplen esas cuatro.
El contexto empuja a decidir bien y pronto. Según el Barómetro de la Asesoría 2026 de Wolters Kluwer, el 78 % de los despachos ya se apoya en software para absorber la carga normativa, el 63 % se preocupa por la calidad del dato y el 57 % tiene dificultades para encontrar profesionales. Un programa que no resuelve el trabajo con los documentos reales no alivia ninguna de esas tres presiones: las desplaza al equipo.
Para quien quiera empezar 2027 con un programa nuevo, el calendario es corto: evaluar hasta mediados de noviembre, revisar el contrato actual en noviembre, preparar la cartera en diciembre y decidir dónde se termina 2026. Lo que no admite atajos es la salida del programa anterior: la campaña de enero, la legalización de libros de abril, las cuentas anuales y el Modelo 200 de julio se hacen con los datos de 2026.
Fuentes: Reglamento (UE) 2016/679 (texto en el BOE), art. 28; Reglamento (UE) 2023/2854 (texto en el DOUE), arts. 25, 29 y 50; Ley 39/2015, art. 30.5; Real Decreto-ley 15/2025; Real Decreto Legislativo 1/2010 (Ley de Sociedades de Capital), art. 253.1; Ley 14/2013, art. 18.1; Wolters Kluwer, Barómetro de la Asesoría 2026 (nota de prensa de 30 de junio de 2026); INCIBE, balance de ciberseguridad 2025.
Ver CopilotGestoria con las facturas del despacho
Quince minutos con un técnico, dos o tres facturas reales y un Modelo 303 generado con ellas. Para seguir comprobando con más clientes, la prueba de 30 días de los planes mensuales o el plan gratuito, permanente y sin tarjeta.