Redactado por el equipo de CopilotGestoria.
La contabilidad analítica de un cliente se lleva con centros de coste: etiquetas como «Local de Gijón», «Obra calle Mayor» o «Departamento de transporte» que se asignan a cada factura, nómina o asiento sin tocar el plan de cuentas ni los modelos fiscales. El programa de la gestoría que la lleva bien es el que permite crear los centros por cliente, asignarlos al recibir la factura (por lotes, por proveedor o en bloque, no una a una), sacar la cuenta de resultados de cada centro desde la propia contabilidad y enviar el centro con el asiento al programa contable del despacho cuando este tiene campo de departamento o proyecto.
La pregunta llega al despacho casi siempre de la misma forma. Un cliente con dos tiendas, una constructora con tres obras abiertas o una empresa de transporte con varios camiones pide algo que su cuenta de pérdidas y ganancias no contesta: cuánto gana cada parte de su negocio. La contabilidad financiera dice si la empresa en conjunto ganó o perdió dinero en el trimestre, pero no dice si la tienda nueva está comiéndose el margen de la antigua o si una obra concreta va por encima del presupuesto.
El volumen de clientes con esa pregunta no es pequeño. Según el Directorio Central de Empresas del INE, a 1 de enero de 2025 había en España 3.310.824 empresas activas, que durante 2024 desarrollaron su actividad en 3.866.958 locales: más de medio millón de locales por encima del número de empresas. Cada local adicional es, en potencia, un centro de coste. Y según la Encuesta sobre el uso de TIC en las empresas del INE, en el primer trimestre de 2025 el 63,6 % de las empresas de 10 o más empleados con conexión a Internet usaba un programa de planificación de recursos empresariales, el tipo de programa que trae la analítica de serie. El cliente que ya la ve en su ERP espera que su gestoría hable el mismo idioma.
El problema es operativo, no conceptual. Todo gestor sabe qué es un centro de coste. Lo que falla es el mantenimiento: si cada factura hay que abrirla, decidir a qué local pertenece y guardarla con su etiqueta, la analítica se lleva bien el primer trimestre, se descuida el segundo y se reconstruye en Excel el tercero, cuando el cliente la pide para hablar con el banco. Y ese Excel, como se verá más adelante, no sirve si la analítica la exige una subvención.
Esta guía explica qué es exactamente la contabilidad analítica de un cliente y en qué se diferencia de la financiera, qué clientes de la cartera la necesitan, cuándo una norma la convierte en obligatoria, qué diferencia hay entre un centro de coste, una subcuenta y una actividad económica, por qué se abandona en la mayoría de despachos, qué exigir al programa antes de contratarlo y cómo implantarla en un cliente en cuatro pasos. Si el despacho trabaja con ContaSol o con ContaPlus, al final de algunas secciones hay enlaces a las guías específicas de esos programas.
El centro de coste se decide al subir las facturas
Al subir un lote de facturas se elige el cliente y, si se quiere, el centro de coste de todo el lote. Las que ya están subidas se asignan por proveedor o en bloque desde la edición por lotes.
¿Qué es la contabilidad analítica de un cliente y en qué se diferencia de la financiera?
La contabilidad analítica es la que reparte los gastos y los ingresos de una empresa por las partes de su negocio que interesa medir: departamentos, locales, obras, proyectos, vehículos o líneas de producto. La financiera registra lo que exige la ley y produce las cuentas anuales; la analítica es interna, la diseña la propia empresa y no se presenta ante ningún registro ni ante la AEAT.
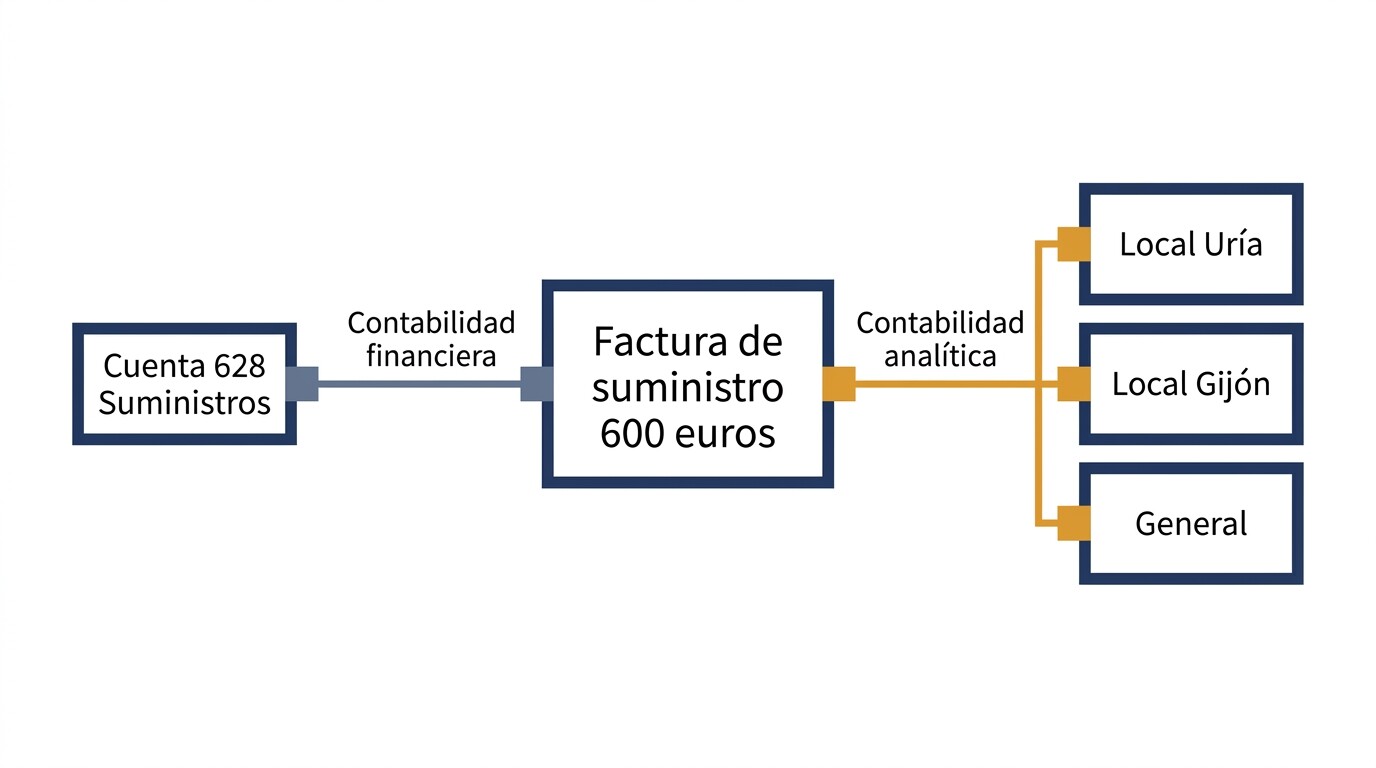
La diferencia práctica está en la pregunta que contesta cada una. La financiera responde a «cuánto ha ganado la empresa y qué debe»; la analítica, a «dónde lo ha ganado y dónde lo pierde». Por eso conviven sobre los mismos asientos: una factura de suministro eléctrico de 600 euros se contabiliza en la cuenta 628 con su IVA en la 472, como siempre, y además lleva una marca que dice que esos 600 euros son del local de la calle Uría.
Esa marca es el centro de coste. No crea una contabilidad paralela ni cambia saldos: la cuenta 628 sigue sumando todos los suministros del cliente y el modelo 303 se calcula igual. Lo que cambia es que la cuenta de resultados del centro «Local Uría» recoge solo los gastos y los ingresos de ese local, y que poner las de todos los centros una al lado de otra permite comparar sus márgenes.
Las tres decisiones que fija el despacho con el cliente
- Qué se mide. Los centros salen de las preguntas del cliente, no de una plantilla: una cadena de clínicas los querrá por clínica; una constructora, por obra; un despacho de arquitectura, por proyecto.
- Cuántos centros. Pocos y estables. Un cliente con 25 centros que cambian cada mes no tiene analítica, tiene datos que no sirven para decidir. Cuatro o cinco centros bien definidos más un «General» para lo compartido suelen bastar.
- Qué pasa con lo compartido. La gestoría del propio despacho, el seguro de responsabilidad civil o el alquiler de una oficina central no son de ningún local. Se pueden dejar en un centro «General» o repartir con un criterio fijo (metros, ventas, horas); lo importante es que el criterio se decida una vez y no cambie de un trimestre a otro.
¿Qué clientes de la cartera necesitan centros de coste?
Los necesitan los clientes con más de una unidad de negocio cuyo resultado se quiera conocer por separado: varios locales, obras o proyectos, flotas de vehículos, actividades que comparten estructura o proyectos financiados con una subvención. Un autónomo con un solo local y una sola actividad rara vez los necesita.
La tabla recoge los perfiles más habituales en la cartera de una gestoría, la pregunta con la que suelen llegar y los centros que tiene sentido crear en cada caso.
| Tipo de cliente | Pregunta que hace al despacho | Centros de coste habituales |
|---|---|---|
| Hostelería o comercio con varios locales | ¿Qué local da dinero y cuál no? | Un centro por local y uno «General» para la estructura común |
| Construcción y reformas | ¿Cuánto llevo gastado en cada obra frente al presupuesto? | Un centro por obra, que se cierra cuando la obra termina |
| Transporte | ¿Cuánto me cuesta cada camión por kilómetro? | Un centro por vehículo o por ruta |
| Despachos profesionales, ingeniería, consultoría | ¿Qué proyectos o qué clientes son rentables? | Un centro por proyecto o por área de servicio |
| Empresa con dos actividades que comparten personal | ¿Cuánto aporta cada línea de negocio? | Un centro por línea y uno «General» |
| Beneficiario de una subvención | ¿Cómo justifico los gastos del proyecto? | Un centro por expediente subvencionado |
El último perfil es distinto de los demás. En los cinco primeros, la analítica es una herramienta de gestión que el cliente pide porque le resulta útil; en el sexto, es una obligación que viene escrita en las bases de la ayuda. Esa diferencia cambia el nivel de rigor que el despacho tiene que garantizar, y por eso merece una sección propia.
Hay además un perfil intermedio que conviene detectar a tiempo: el cliente que va a pedir financiación. Un banco que estudia un préstamo para abrir un segundo local suele preguntar cómo va el primero, y un plan de negocio sin datos por local es una estimación. Si el despacho sabe que ese cliente va a crecer, merece la pena crear los centros desde el primer día del ejercicio, porque reconstruir medio año de analítica a posteriori cuesta más que llevarla.
¿Obliga alguna norma a llevar contabilidad analítica? El caso de las subvenciones
Con carácter general, no: ninguna norma mercantil ni tributaria obliga a una pyme a llevar centros de coste. La obligación aparece cuando el cliente recibe una subvención cuyas bases exigen identificar en la contabilidad los gastos del proyecto, algo habitual en las ayudas cofinanciadas con fondos europeos.
La norma de partida es el Reglamento (UE) 2021/1060, que fija las disposiciones comunes de los fondos de cohesión para el periodo 2021-2027. Su artículo 74.1.a).i) encarga a la autoridad de gestión verificar que los beneficiarios «mantienen registros contables independientes o utilizan códigos de contabilidad apropiados para todas las transacciones relacionadas con la operación». Según La Moncloa, el Acuerdo de Asociación aprobado para ese periodo supone para España 36.682 millones de euros de fondos europeos, de modo que la exigencia alcanza a muchas convocatorias autonómicas y estatales que el despacho tramita para sus clientes.
En el derecho interno, el artículo 14.1.f) de la Ley 38/2003, General de Subvenciones obliga al beneficiario a disponer de los libros contables y demás documentos exigidos por la legislación mercantil, «así como cuantos estados contables y registros específicos sean exigidos por las bases reguladoras de las subvenciones, con la finalidad de garantizar el adecuado ejercicio de las facultades de comprobación y control». Y el artículo 72.2.a) de su reglamento, el Real Decreto 887/2006, pide en la cuenta justificativa «una relación clasificada de los gastos e inversiones de la actividad, con identificación del acreedor y del documento, su importe, fecha de emisión y, en su caso, fecha de pago».
Qué entiende la Administración por «código contable adecuado»
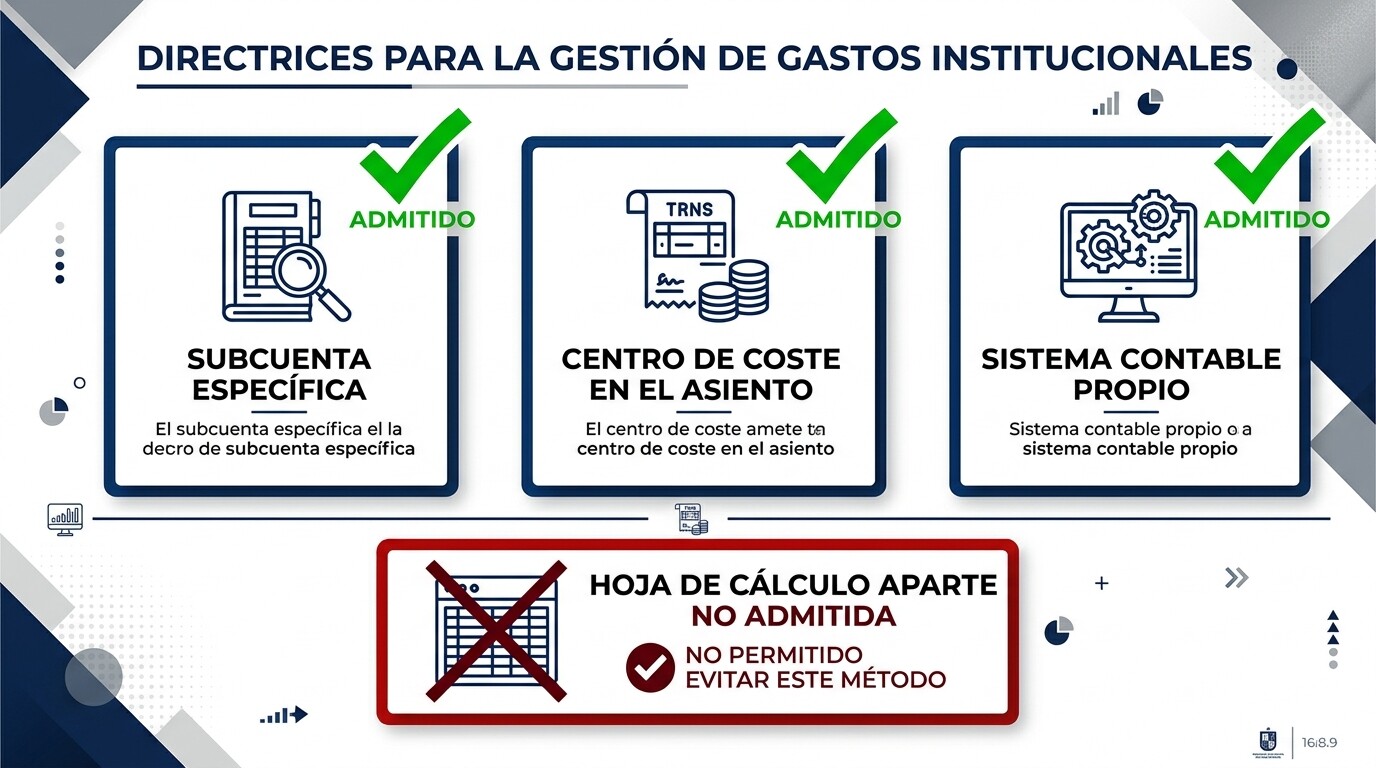
Las bases no suelen detallar cómo se cumple, pero algunas administraciones lo han explicado por escrito. La nota del Gobierno Vasco sobre el requisito de contabilidad separada del programa Hazitek 2026 es especialmente clara. Aclara que el término «sistema de contabilidad separada» no exige, «en ningún caso», «llevar dos contabilidades distintas al beneficiario», y admite tres formas de cumplirlo:
- Subcuentas específicas con uno o varios dígitos que identifiquen el proyecto, por ejemplo una 640 con el número de expediente intercalado.
- Marcar los apuntes en el sistema contable, con un campo auxiliar que identifique el proyecto o mediante «la imputación de los gastos a un centro de coste». La nota añade que «de esta manera no se modifica el saldo de la cuenta pero el montante de gastos queda marcado».
- Cualquier otro sistema contable propio que permita identificar, marcar, extraer o separar los gastos del proyecto.
Y cierra con una advertencia que afecta directamente a la forma de trabajar de muchos despachos: «No se admitirá como contabilidad separada la normal contabilización de los gastos llevando un control de los mismos en archivos físicos o informáticos independientes del sistema contable». Dicho de otro modo, la hoja de cálculo paralela con los gastos del proyecto no cumple. La marca tiene que estar en la propia contabilidad. Cada convocatoria tiene sus bases y conviene leerlas, pero el criterio de esta nota es el que aplican con frecuencia los órganos de control.
Para preparar la justificación de un cliente con ayudas de fondos europeos, la lista de verificación de fondos Next Generation recoge los puntos que conviene revisar antes de presentar la cuenta justificativa.
Descargar la lista de verificación de fondos Next Generation (PDF)
Los centros de coste en la prueba de 30 días
La prueba del plan Professional incluye hasta 30 centros de coste por cliente, su asignación al subir las facturas y la cuenta de pérdidas y ganancias de cada centro, en pantalla, en Excel y en PDF. Se cancela desde la propia cuenta y, si se cancela antes del día 31, no se cobra nada.
Centro de coste, subcuenta o actividad económica: qué usar en cada caso
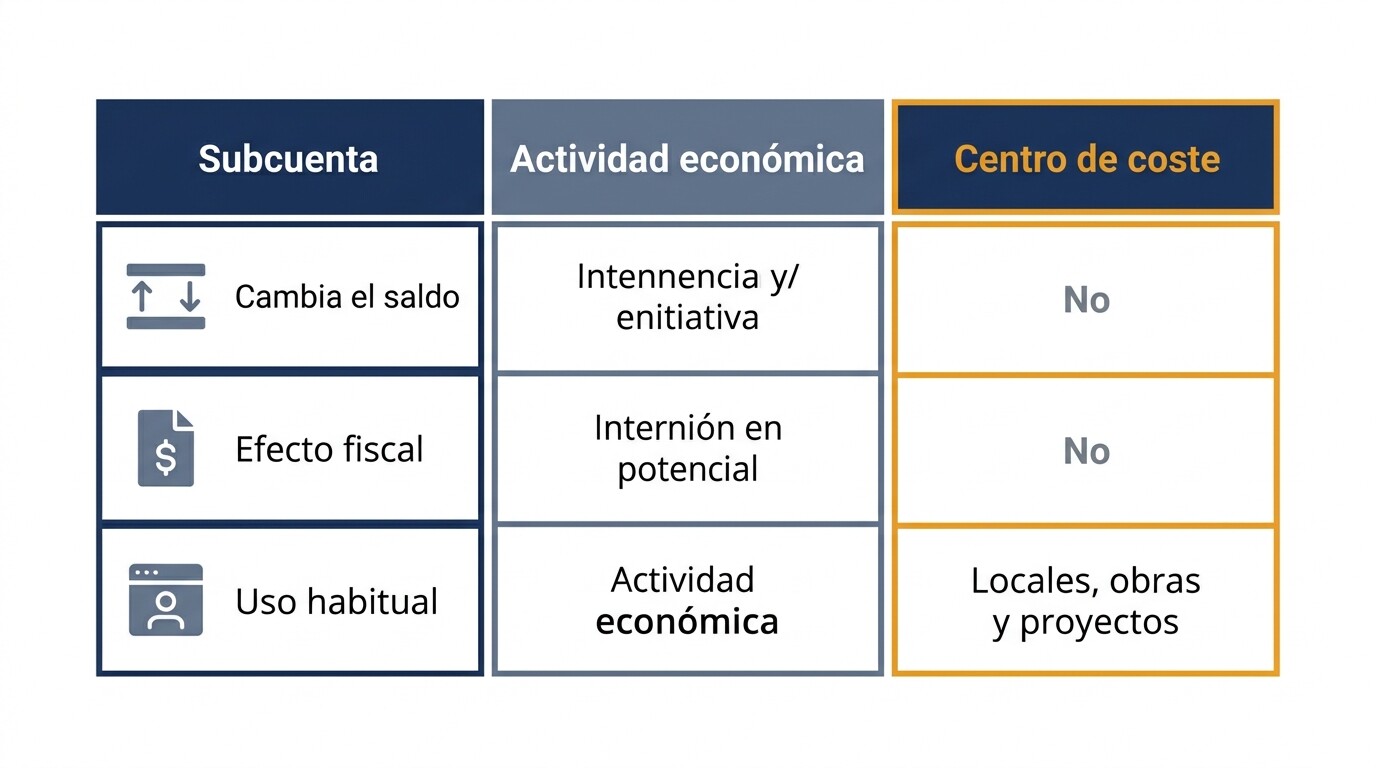
Son tres herramientas distintas que se confunden con facilidad. La subcuenta cambia el plan contable y el saldo de las cuentas; la actividad económica responde a un epígrafe del IAE y tiene efectos fiscales; el centro de coste es una marca interna que no altera ni lo uno ni lo otro. Elegir mal obliga a rehacer el trabajo a mitad de ejercicio.
| Subcuenta específica | Actividad económica (epígrafe IAE) | Centro de coste | |
|---|---|---|---|
| Qué es | Una cuenta nueva del plan del cliente, por ejemplo 6280001 «Suministros Local Uría» | Cada actividad dada de alta en Hacienda con su epígrafe | Una etiqueta que acompaña al apunte |
| Cambia el saldo de las cuentas | Sí: reparte el saldo entre subcuentas | No | No |
| Efecto fiscal | Ninguno por sí misma | Sí: modelo 130 por actividad, regímenes de IVA distintos, prorrata | Ninguno |
| Cuándo usarla | Cuando las bases de una ayuda la piden expresamente o el cliente necesita el detalle en el balance | Cuando el cliente tiene varias actividades dadas de alta | Para medir locales, obras, proyectos o vehículos sin tocar el plan contable |
| Inconveniente | Multiplica el plan contable y complica el traspaso al programa contable | No sirve para medir partes de una misma actividad | Exige disciplina al asignar, o se queda incompleto |
En la práctica se combinan. Un cliente con dos actividades (hostelería y alquiler de un local) tiene las dos dadas de alta y, dentro de la de hostelería, un centro por cada restaurante. La actividad decide cómo se declara; el centro, cómo se analiza. Mezclarlas, por ejemplo creando una «actividad» por cada restaurante, cambia lo que el despacho declara y no resuelve la pregunta del cliente.
La subcuenta tiene un coste que no siempre se ve al principio. Cada local multiplica las cuentas de gasto que se le asignan, el plan del cliente crece y, si el despacho cambia de programa, todas esas subcuentas hay que trasladarlas. Quien haya pasado por una migración lo sabe: nuestra guía para migrar de a3 o Sage sin perder el histórico contable recoge los problemas típicos. Por eso, salvo que la ayuda la exija, el centro de coste suele ser la opción más limpia.
¿Por qué los despachos abandonan la analítica de sus clientes?
Porque etiquetar factura a factura no escala. Si el centro de coste se decide al revisar cada documento, el tiempo de mantenimiento crece con el volumen de facturas, el trabajo se aplaza al cierre del trimestre y la analítica llega tarde o incompleta. El despacho que la mantiene es el que reduce las decisiones a unas pocas reglas.
Un cálculo ilustrativo ayuda a ver el tamaño del problema. Un cliente de hostelería con tres locales que recibe 150 facturas al trimestre necesita 150 decisiones de etiquetado. Si cada una cuesta 20 segundos entre abrir la factura, recordar a qué local corresponde y guardarla, son 50 minutos por trimestre. En una cartera con quince clientes de ese perfil, más de doce horas cada trimestre dedicadas solo a poner etiquetas, sin contar las correcciones. Es un trabajo que nadie factura y que, por eso, es el primero que se deja.
La mayor parte de esas decisiones, sin embargo, se repiten. El proveedor de bebidas de la terraza de la playa siempre factura a ese local; la gestoría del despacho siempre va a «General»; la cuota del alquiler de cada local siempre va a su local. Cuando se analizan las facturas de un trimestre de un cliente así, casi todas se pueden resolver con tres reglas:
- Por lote: si el cliente manda las facturas de cada local por separado, el lote entero lleva el mismo centro.
- Por proveedor: los proveedores que solo trabajan con un local se asignan una vez y sus facturas quedan resueltas.
- Por historial: si un proveedor ya facturó a un local varias veces, lo razonable es proponer ese mismo centro y que el gestor lo confirme.
Lo que queda después de aplicar las tres reglas son las excepciones: el proveedor que sirve a varios locales, la compra puntual, la factura que hay que repartir. Esas sí piden criterio del gestor, y son pocas.
Hay un segundo motivo de abandono, menos visible: la analítica que no sale del despacho no se valora. Si el cliente nunca ve el resultado por local, no percibe el trabajo, no lo paga y deja de pedirlo. Las gestorías que lo convierten en servicio lo entregan con regularidad, junto con el resultado trimestral, y no solo cuando el cliente lo pide para el banco. Nuestra guía sobre el portal de cliente digital para gestorías trata esa forma de entregar información sin multiplicar los correos.
Asignar por proveedor, no factura a factura
Las facturas de un mismo proveedor de un cliente se asignan a un centro de una sola vez. Las sugerencias del sistema quedan pendientes hasta que el gestor las confirma, en bloque o una a una: ninguna se fija sola.
¿Qué debe hacer el programa de la gestoría con la analítica de los clientes?
Debe permitir crear centros de coste propios de cada cliente, asignarlos en el momento en que entra la información (al subir las facturas, por proveedor y en bloque), sacar la cuenta de resultados de cada centro, mantenerlos en todo lo que se contabiliza y enviarlos con el asiento al programa contable cuando este tiene campo para ello. Estas son las diez comprobaciones que conviene hacer en una demostración, con datos de un cliente real.
- Centros por cliente, no por despacho. Los locales de un cliente no tienen nada que ver con las obras de otro. Cada cliente necesita su propia lista, con un código y un nombre, y el programa debe impedir que un centro de un cliente se asigne por error a la factura de otro.
- Límite de centros suficiente. Preguntar cuántos centros admite cada cliente en el plan que se va a contratar. Diez basta para la mayoría de comercios; una constructora con obras que se abren y se cierran puede necesitar más.
- Asignación al subir las facturas. Si el cliente separa sus facturas por local, el despacho debe poder elegir el centro para todo el lote al subirlo. Es la forma más barata de mantener la analítica.
- Asignación por proveedor y en bloque. Para las facturas que ya están en el sistema, asignar de una vez todas las de un emisor y poder editar varias a la vez.
- Propuestas que el gestor confirma. Si el programa propone un centro a partir del historial, la propuesta debe quedar pendiente hasta que alguien la confirme. Una etiqueta asignada sin revisión acaba en una cuenta de resultados por local que no cuadra con la realidad.
- No solo facturas. Las nóminas, los recibos y los movimientos bancarios también son coste de un local o de una obra. Un programa que solo etiqueta facturas deja fuera el personal, que en hostelería o construcción suele ser la partida principal.
- Cuenta de resultados por centro, sacada de la contabilidad. Es la prueba de que la marca vive dentro de la contabilidad y no en una hoja aparte, que es lo que exigen las bases de muchas ayudas. Conviene que se pueda descargar, porque es el documento que se adjunta a una justificación o se entrega al cliente.
- El centro viaja con el asiento. Si el despacho lleva la contabilidad oficial en otro programa, el centro debe llegar en la exportación cuando ese programa tiene departamentos o proyectos, y no reteclearse allí. Las guías del blog para ContaSol y para ContaPlus explican el traspaso de asientos a esos programas.
- Desactivar no es borrar. Cuando una obra termina, el centro debe poder desactivarse para que deje de ofrecerse en las facturas nuevas mientras los apuntes antiguos conservan su etiqueta. Conviene preguntar también qué ocurre si se elimina: si las operaciones quedan sin asignar, lo que procede con un centro terminado es desactivarlo. El histórico hace falta para comparar ejercicios y para justificar una ayuda años después.
- El cliente puede verlo. Si el despacho quiere convertir la analítica en servicio, conviene que el cliente pueda consultar sus ingresos y gastos por centro sin pedir un informe cada vez, y que esa vista la abra o la cierre el despacho.
Dos preguntas más ayudan a separar los programas que lo tienen resuelto de los que lo anuncian. La primera: qué ocurre con una factura que hay que repartir entre dos locales, porque algunos programas solo admiten un centro por documento y otros permiten asignarlo en cada asiento. La segunda: si el informe por centro sale de la contabilidad o de una exportación a Excel, porque solo lo primero garantiza que las cifras cuadran con las cuentas anuales.
Cómo implantar los centros de coste en un cliente en cuatro pasos
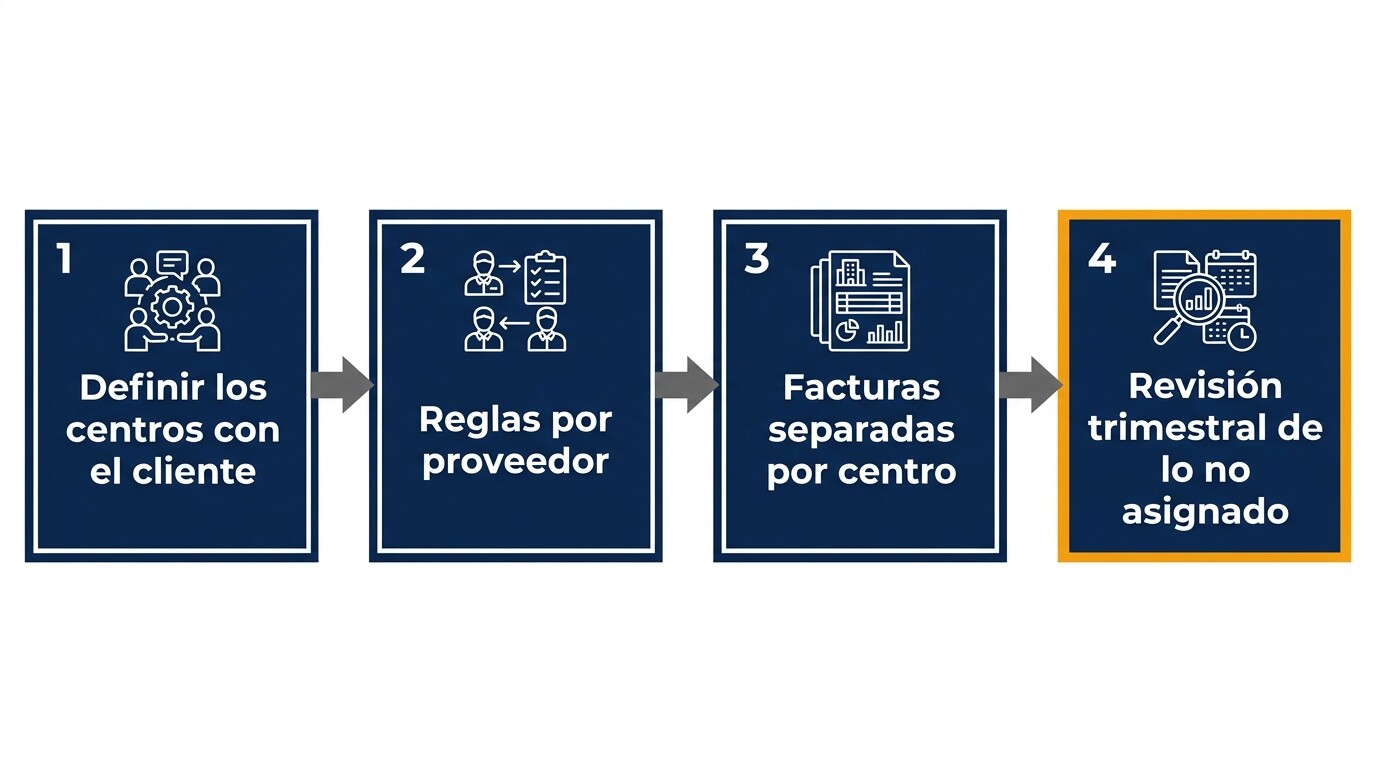
Se implantan en cuatro pasos: definir los centros con el cliente, asignar las reglas fijas por proveedor, organizar el envío de facturas por centro y revisar cada trimestre lo que ha quedado sin etiqueta. El momento más cómodo para empezar es el 1 de enero, pero un cliente puede incorporarse a mitad de ejercicio si se asume que el periodo anterior queda sin analítica o se reconstruye.
Paso 1: definir los centros con el cliente
Una reunión corta basta. Se parte de la pregunta que el cliente quiere contestar y se fija la lista: un código corto, un nombre reconocible y un centro «General» para lo compartido. Conviene dejar por escrito el criterio de reparto de los gastos comunes, si se van a repartir, y quién avisa al despacho cuando se abre o se cierra un local o una obra.
Paso 2: fijar las reglas por proveedor
Con las facturas del último trimestre delante, se revisan los proveedores habituales y se asigna el centro de los que solo sirven a un local. En un comercio con tres tiendas, la mayoría de proveedores recurrentes (alquileres, suministros, mantenimiento) se resuelven en esta revisión. Los que sirven a varios quedan marcados como excepción.
Paso 3: pedir las facturas separadas por centro
Es el cambio que más tiempo ahorra y el que menos cuesta al cliente: que mande las facturas de cada local en un envío distinto, o en una carpeta distinta si comparte una carpeta con el despacho. Así el lote entero se sube con su centro. Si el encargado de cada local hace sus compras, ya tiene las facturas separadas sin esfuerzo adicional.
Paso 4: revisar cada trimestre lo que ha quedado sin etiqueta
Antes de cerrar el trimestre se filtran los apuntes de gasto sin centro y se resuelven. Si el volumen es alto, alguna regla falla: un proveedor nuevo, un cambio de encargado o un local que ha empezado a comprar por su cuenta. Corregir la regla evita que el problema se repita el trimestre siguiente.
Si el cliente tiene una subvención, se añade un paso previo: leer las bases y comprobar si admiten el centro de coste o exigen subcuentas. Cuando el cliente es una pequeña empresa, conviene tener en cuenta que, según el DIRCE del INE, 1,80 millones de empresas, el 54,4 % del total, no tenían ningún asalariado a 1 de enero de 2025: en esos clientes el gestor suele ser también quien decide el criterio, porque no hay un departamento financiero al otro lado.
La analítica, en el portal del cliente
En los planes Professional y Enterprise, el despacho puede activar en el portal de sus clientes la vista de ingresos y gastos por centro de coste, con las mismas cifras que su contabilidad.
Preguntas frecuentes
Conclusión: la analítica se mantiene en la entrada, no en el cierre
La contabilidad analítica de un cliente no exige una segunda contabilidad ni un plan de cuentas más grande. Exige una lista corta de centros de coste por cliente, una marca en cada apunte y un programa que saque la cuenta de resultados de cada centro desde la propia contabilidad. Con eso, el cliente de varios locales sabe cuál gana dinero, la constructora controla cada obra y el beneficiario de una ayuda tiene sus gastos identificados dentro de la contabilidad.
La obligación, cuando existe, viene de las subvenciones. El Reglamento (UE) 2021/1060 pide «códigos de contabilidad apropiados para todas las transacciones relacionadas con la operación», la Ley General de Subvenciones exige los registros específicos que fijen las bases y las administraciones que lo han concretado por escrito rechazan el control en hojas aparte. Para un despacho con clientes que reciben ayudas, eso convierte los centros de coste en una cuestión de cumplimiento, no solo de gestión.
Lo que decide si la analítica sobrevive más de un trimestre es el momento en que se asigna el centro. Si se hace al cerrar, factura a factura, se abandona. Si se hace al recibir la información, por lote, por proveedor o en bloque, y el gestor solo revisa las excepciones, el coste de mantenerla es pequeño y el despacho puede ofrecerla como un servicio más.
Antes de contratar un programa, la prueba es sencilla: cargar un trimestre de un cliente real con varios locales, crear sus centros, asignarlos por proveedor y comprobar que la cuenta de resultados de cada centro cuadra con lo que el cliente espera. Si el despacho lleva la contabilidad oficial en otro programa, añadir una exportación y ver si el centro llega. Esa comprobación, hecha con datos propios, dice más que cualquier ficha comercial.
Pruebe los centros de coste con un cliente real
La prueba del plan Professional incluye la recepción y lectura de facturas, los centros de coste por cliente con su asignación por lote, por proveedor y en bloque, y la cuenta de pérdidas y ganancias de cada centro. Se cancela desde la propia cuenta y, si se cancela antes del día 31, no se cobra nada.