Actualizado: 25 de septiembre de 2026
Redactado por el equipo de CopilotGestoria.
El software de gestión de tareas y plazos para una gestoría con más de 100 clientes es aquel que cruza el régimen fiscal de cada cliente con el calendario oficial de modelos de la AEAT, asigna un responsable humano a cada vencimiento y lanza avisos escalonados antes de que se cumpla el plazo. No es una lista de tareas genérica: un Excel, un Trello o un Asana no saben que un cliente en módulos presenta el Modelo 131 en vez del 130, ni que otro dado de alta a mitad de trimestre tiene su primer vencimiento en una fecha distinta a la del resto de la cartera. Esa diferencia — conocer el calendario fiscal español cliente a cliente, no solo tener fechas en un tablón — es lo que separa una herramienta de productividad genérica de un sistema de control de vencimientos que de verdad sirve a un despacho.
El promedio de clientes de una asesoría de empresas en España es de 49, distribuidos entre empresas, autónomos y profesionales, según los datos del INE recogidos por areadepymes.com (referencia de septiembre de 2019, la más reciente con desglose público disponible). La misma fuente añade que "la gran mayoría de despachos cuentan con dos o menos empleados". Un despacho que gestiona 100, 150 o 500 clientes multiplica por dos, tres o diez esa media del sector, con el mismo número de personas o casi. Ahí es donde el Excel de vencimientos, que funcionaba con 30 clientes, empieza a fallar: no porque esté mal hecho, sino porque nadie diseñó una hoja de cálculo para cruzar automáticamente el régimen de cada cliente con 13 modelos fiscales distintos y avisar a la persona correcta antes de que se cumpla cada plazo.
Este artículo no es un calendario de fechas del trimestre — para eso está nuestra guía de calendario fiscal — ni un protocolo para perseguir a un cliente que no manda la documentación a tiempo, que ya tratamos en detalle en este otro artículo. Aquí hablamos del sistema que hace posible, con una cartera grande, saber en todo momento qué le falta a cada cliente, quién de tu equipo es responsable de cada vencimiento y qué pasa — en euros y en riesgo — si un plazo se pierde de verdad.
clientes de media por asesoría en España (INE / areadepymes.com)
empleados en la gran mayoría de despachos españoles
modelos fiscales distintos que puede tener una cartera mixta (303, 111, 115, 130, 131, 180, 190, 193, 200, 202, 347, 349, 390)
1. ¿Por qué el Excel de vencimientos se rompe a partir de los 50-60 clientes?
Un Excel de vencimientos se rompe cuando el número de combinaciones cliente-modelo-fecha supera lo que una persona puede revisar de memoria antes de cada cierre. No es un fallo de la herramienta: es una cuestión de aritmética. Con 49 clientes de media y hasta 13 modelos fiscales posibles según el régimen de cada uno, el número de vencimientos trimestrales que hay que vigilar a la vez ya es alto en una gestoría de tamaño medio; en una cartera de 100 o 150 clientes, se dispara.
La aritmética que nadie hace hasta que falla
Piensa en una gestoría de tamaño Professional (hasta 150 clientes, el límite de plan más habitual en despachos consolidados). Si el 60% son autónomos en estimación directa (Modelo 130 trimestral + 303 trimestral), el 25% son sociedades (Modelo 202 y 303) y el resto está en módulos o tiene actividades mixtas con retenciones (111, 115), solo en un trimestre normal — sin contar el resumen anual (390, 190, 347, 200) — el despacho puede tener bien por encima de 250 presentaciones que vigilar entre el día 1 y el día 20 del mes siguiente al cierre del trimestre. Cada una con su propia fecha de domiciliación (normalmente 5 días antes del fin de plazo general) y su propio cliente detrás, que puede haber mandado o no la documentación.
El problema no es la fecha, es el cruce con el régimen del cliente
Un Excel puede tener una columna de fechas. Lo que no puede hacer solo — sin mantenimiento manual constante — es saber que un cliente que declaraba en estimación directa pasó a módulos en enero y ahora presenta el Modelo 131 en vez del 130, o que un cliente nuevo dado de alta el 15 de agosto tiene su primer vencimiento de IVA distinto al del resto de la cartera. Las herramientas de gestión de proyectos genéricas — Trello, Asana o Microsoft Planner, según la comparativa de GetApp — ofrecen tableros, recordatorios y vistas de calendario, pero ninguna conoce de fábrica el calendario fiscal español ni el régimen de cada cliente. Cada alta, baja o cambio de régimen obliga a actualizar la hoja o el tablero a mano, con el riesgo de que se quede desactualizado justo el trimestre en que más falta hace que esté bien.
¿Sabes hoy mismo qué clientes no han mandado aún las facturas del trimestre?
El Radar Fiscal de CopilotGestoria señala qué clientes no han enviado todavía facturas del trimestre y vigila los plazos de presentación, para que sepas quién se está quedando atrás antes de que el plazo esté encima.
Crear cuenta Ver cómo funciona2. La matriz cliente × obligación fiscal: la base de cualquier sistema de control
La matriz cliente × obligación fiscal es la tabla que responde, para cada cliente de la cartera, qué modelos tiene que presentar, con qué periodicidad y en qué régimen — la pieza que convierte un calendario genérico en un sistema de control real. Sin ella, cualquier lista de tareas es solo una lista de fechas sin dueño ni contexto.
El régimen fiscal decide qué modelos aparecen en el radar
No todos los clientes tienen las mismas obligaciones. Un autónomo en estimación directa presenta 130 e IVA trimestral (303); uno en módulos, el 131; una sociedad limitada, el 202 (pago fraccionado del Impuesto sobre Sociedades) y su propio 303; quien tiene trabajadores o alquila un local añade el 111 o el 115. A esto se suman los resúmenes anuales — 390, 190, 347, 200 — que no son trimestrales pero sí acumulan todo el año en una única fecha límite. Sin una matriz que recoja esto cliente a cliente, es fácil que un despacho de tamaño medio dé por hecho que "todos presentan lo mismo" y descubra tarde que un cliente concreto necesitaba un modelo distinto.
Las altas y bajas a mitad de trimestre rompen la regla general
Un cliente que se da de alta como autónomo el 20 de agosto no tiene el mismo primer vencimiento que uno que lleva diez años de alta. Un cliente que cesa su actividad a mitad de trimestre tiene que presentar igualmente hasta la fecha de baja. Estas excepciones — pequeñas en número, pero con consecuencias reales si se olvidan — son las que un sistema mantenido a mano tiende a perder de vista, porque no rompen la regla general de "todos presentan cada trimestre", sino que la excepcionan silenciosamente.
Ejemplo de matriz aplicada a una cartera mixta
| Tipo de cliente | Régimen | Modelos trimestrales | Modelos anuales |
|---|---|---|---|
| Autónomo estimación directa | IRPF directa, IVA general | 130, 303 | 100, 390 |
| Autónomo en módulos | Estimación objetiva | 131, 303 (o recargo de equivalencia) | 100 |
| SL sin trabajadores | Impuesto sobre Sociedades | 202, 303 | 200, 390, 347 |
| SL con trabajadores | IS + retenciones trabajo | 202, 303, 111 | 200, 390, 190, 347 |
| Arrendador de local | Retención de alquileres | 115 | 180 |
Multiplica cada fila por el número de clientes reales que tiene tu despacho en esa categoría y verás por qué una cartera de 100+ clientes no es "el doble de trabajo" que una de 50: es un problema de otra naturaleza, que necesita una herramienta que mantenga esta matriz actualizada sola, no una persona revisándola cliente a cliente cada trimestre.
3. El coste real de perder un plazo: qué dice el artículo 27 de la LGT
El coste de presentar un modelo fuera de plazo por iniciativa propia — sin que la AEAT te haya requerido antes — es un recargo que crece con el tiempo de retraso, regulado en el artículo 27 de la Ley 58/2003, General Tributaria (LGT). Es un régimen indulgente comparado con lo que ocurre si es la Administración quien detecta primero el vencimiento no cumplido: ahí ya no se habla de recargo, sino de sanción.
La escala del recargo por declaración extemporánea
El texto del artículo 27.2 de la LGT, en su redacción vigente tras la reforma de la Ley 11/2021, establece:
"El recargo será un porcentaje igual al 1 por ciento más otro 1 por ciento adicional por cada mes completo de retraso con que se presente la autoliquidación o declaración respecto al término del plazo establecido para la presentación e ingreso."
"Si la presentación de la autoliquidación o declaración se efectúa una vez transcurridos 12 meses desde el término del plazo establecido para la presentación, el recargo será del 15 por ciento y excluirá las sanciones que hubieran podido exigirse."
Ese recargo se reduce un 25% si se ingresa el resto de la deuda y del propio recargo dentro del plazo del artículo 62.2 de la LGT — un incentivo a regularizar rápido incluso después de haberse pasado la fecha.
Ejemplo numérico aplicado a un cliente real
| Retraso | Recargo aplicable | Sobre una cuota de 3.000 € de IVA |
|---|---|---|
| Hasta 1 mes completo | 1% | 30 € |
| 2 meses completos | 3% | 90 € |
| 6 meses completos | 7% | 210 € |
| Más de 12 meses | 15% + intereses de demora | 450 € + intereses |
La frontera que de verdad importa: quién detecta primero el retraso
El salto real de gravedad no está entre un mes de retraso y dos. Está en la frontera entre presentar tarde tú mismo — con el recargo indulgente del artículo 27 LGT y sin sanción — y que sea la AEAT quien te requiera antes de que hayas presentado. En ese segundo caso entra en juego el régimen sancionador general de infracciones tributarias de la LGT, con sanciones que según fuentes especializadas del sector, como Invoo, pueden oscilar entre el 50% y el 150% de la cuota dejada de ingresar. Esa frontera la marca, en la práctica, una sola cosa: la velocidad con la que tu despacho detecta el vencimiento perdido, antes de que lo detecte la Administración.
Más allá del recargo económico, un vencimiento perdido de forma reiterada abre la puerta a una reclamación de responsabilidad civil contractual del cliente hacia el gestor, un tema que desarrollamos en profundidad en nuestro artículo sobre responsabilidad civil del asesor fiscal. Aquí lo dejamos apuntado: el coste de un vencimiento perdido no siempre se mide solo en euros de recargo.
Puedes consultar el detalle oficial del plazo de presentación en la Sede Electrónica de la Agencia Tributaria: para el tercer trimestre de 2026, el plazo general de presentación del Modelo 303 va del 1 al 20 de octubre, y si el pago se domicilia, la presentación tiene que hacerse como tarde el 15 de octubre: la domiciliación se cierra cinco días antes del fin del plazo general.
El Radar Fiscal avisa antes de que el plazo se cumpla, no después
El vigilante de plazos del Radar Fiscal avisa de los vencimientos que se acercan antes de la fecha límite: la diferencia entre un recargo del 1 % por presentar a iniciativa propia y un requerimiento previo.
Ver el Radar Fiscal4. Quién es responsable de cada vencimiento: asignación por equipo y trazabilidad
Cuando un vencimiento no tiene un responsable nombrado — una persona concreta, no "el departamento fiscal" — la responsabilidad se diluye entre todo el equipo y, en la práctica, no es de nadie. Este problema se agrava exactamente cuando más falta hace que no ocurra: en vacaciones, bajas o picos de trabajo, cuando el sustituto de una persona ausente necesita ver de un vistazo qué tenía pendiente sin tener que reconstruirlo de memoria o preguntando.
Por qué "todos son responsables" significa "nadie lo es"
En un despacho con 2 o más personas trabajando sobre la misma cartera — el escenario más habitual, según los propios datos del sector citados antes —, repartir el trabajo sin un criterio de asignación explícito por cliente lleva, tarde o temprano, a que dos personas den por hecho que la otra se está encargando de un vencimiento concreto. No es un problema de falta de compromiso: es un problema de diseño del sistema de trabajo.
Asignación por cliente, no solo por fecha
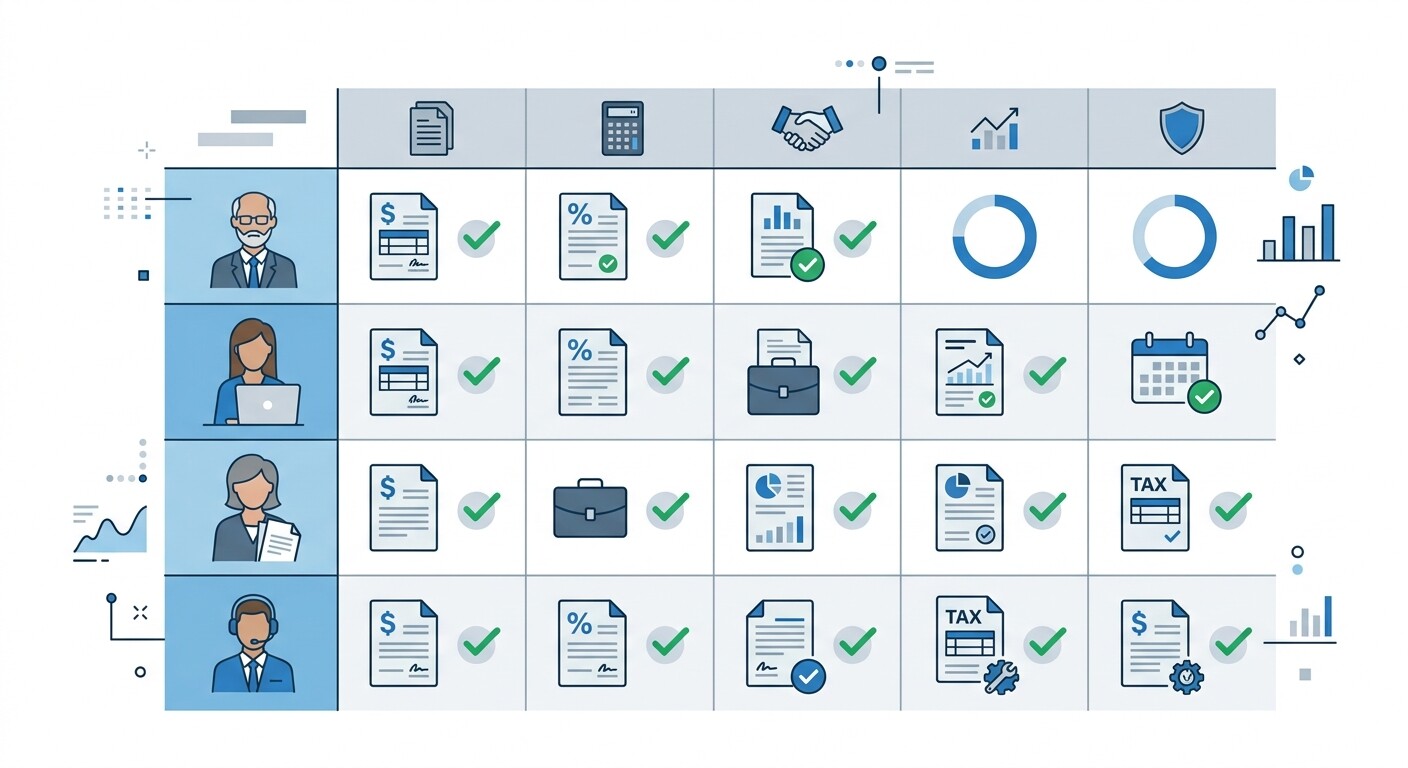
La solución operativa pasa por asignar cada cliente — no cada tarea suelta — a un responsable dentro del equipo, con roles diferenciados (quien puede editar y presentar, quien solo consulta) y con visibilidad de quién lleva qué en todo momento. En CopilotGestoria esto se resuelve con equipos de trabajo con roles (administrador, estándar, solo lectura) y clientes asignados a cada miembro, de forma que cualquiera del despacho puede ver, sin preguntar, quién es el responsable de un cliente concreto y qué vencimientos tiene pendientes.
La trazabilidad protege al despacho, no solo al cliente
Dejar constancia de quién generó cada modelo, quién lo validó y cuándo no es un ejercicio burocrático: es lo que permite reconstruir, ante una reclamación o una duda interna, qué pasó exactamente con un vencimiento concreto. Un sistema sin registro de actividad obliga a fiarse de la memoria; uno con trazabilidad convierte esa pregunta en una consulta de dos minutos.
Reparte tu cartera entre tu equipo, sin perder de vista quién lleva cada cliente
Con roles y clientes asignados por miembro del equipo, cada persona ve exactamente su cartera y sus vencimientos pendientes — y tú ves el conjunto, incluida la actividad de cada usuario.
Ver todas las funcionalidades Ver planes y precios5. Alertas escalonadas: de "quién no ha mandado facturas" al aviso de un requerimiento
Un único recordatorio en la fecha límite no sirve para gestionar una cartera de 100+ clientes: para cuando llega el aviso, ya no queda margen de reacción. Un sistema de control de vencimientos que funciona de verdad avisa en cascada, con distinta urgencia según cuánto falte para el plazo, y distingue entre tres tipos de aviso muy diferentes entre sí.
Nivel 1: documentación pendiente, con tiempo de sobra
Es el aviso más temprano y el más útil: qué clientes todavía no han mandado sus facturas o sus datos del trimestre, cuando aún quedan dos o tres semanas de margen. Es también el tema que desarrollamos por extenso en nuestro artículo sobre clientes que no mandan las facturas hasta el último día: aquí basta con señalar que este primer nivel de alerta es el que evita que el problema llegue al segundo.
Nivel 2: plazo próximo, con documentación ya recibida
Cuando faltan pocos días y el modelo aún no se ha generado o validado, el aviso cambia de tono: ya no es "falta información del cliente", es "hay que sentarse a presentarlo". Este nivel debería llegar directamente a la persona responsable asignada al cliente, no a una bandeja general que nadie revisa a diario.
Nivel 3: riesgo de requerimiento — el aviso de mayor gravedad
Es distinto de los dos anteriores porque ya no habla de plazo, sino de contenido: cuándo un modelo, aunque se presente a tiempo, contiene datos que pueden disparar un requerimiento posterior de la AEAT (descuadres entre trimestres, importes que no casan entre modelos relacionados, NIF inválidos). Sobre este tipo concreto de alerta — la validación del contenido antes de presentar, no la del plazo — ya escribimos en detalle en ¿Qué software avisa si un modelo va a generar un requerimiento de la AEAT?. Los dos problemas están relacionados pero son distintos: uno es de tiempo, el otro es de contenido, y un despacho necesita cubrir ambos.
Documentación pendiente
15-20 días antes. "Este cliente todavía no ha mandado sus facturas."
Plazo próximo
3-5 días antes. "Este modelo aún no se ha generado ni validado."
Riesgo de requerimiento
Antes de presentar. Descuadres o incoherencias que pueden generar una revisión posterior.
6. Excel, Trello, Asana o software específico de despacho: cómo elegir
La elección entre una herramienta genérica de tareas y un software específico de gestoría no depende del precio ni de la marca, sino de si la herramienta conoce por sí sola el calendario fiscal español y el régimen de cada cliente, o si esa información hay que mantenerla siempre a mano.
Comparativa de categorías de herramientas
| Herramienta | Categoría | Conoce el calendario fiscal español | Asignación por cliente/responsable | Precio orientativo |
|---|---|---|---|---|
| Excel / Google Sheets | Genérico | No (manual) | Manual, sin trazabilidad | Gratis |
| Trello / Asana | Gestión de tareas genérica | No | Sí (tarjetas), sin lógica fiscal | Gratis - 15 €/usuario/mes |
| TaxDome (referencia internacional) | Específico de despacho (EE. UU.) | No (calendario estadounidense) | Sí, con flujo de trabajo y portal de cliente | De pago, por usuario (consultar su web) |
| Herramientas de cumplimiento normativo (RGPD, blanqueo) | Específico compliance, no fiscal | No (no cubre calendario AEAT) | Sí, por cliente | Variable por cliente/año |
| CopilotGestoria | Específico fiscal español, integrado con tu software contable | Sí — calendario fiscal y vigilancia de plazos de la cartera | Sí — equipo con roles, clientes asignados y trazabilidad | Desde 15 €/mes (Starter) |
Nota importante: los precios de terceros son orientativos y pueden variar; verifícalos siempre en la web oficial de cada proveedor antes de decidir. La referencia de TaxDome sirve aquí solo para mostrar que la categoría de "software de flujo de trabajo para despachos" existe y funciona en otros mercados — aunque, como sus propias páginas de producto dejan ver, no está adaptada al calendario ni a los modelos de la AEAT.
Seis criterios objetivos para elegir
- ¿Conoce el calendario fiscal español (303, 111, 130, 131, 347...) o hay que mantenerlo a mano en cada cambio normativo?
- ¿Cruza automáticamente el régimen de cada cliente con sus obligaciones, evitando errores como presentar un 130 a quien tributa en módulos?
- ¿Permite asignar un responsable humano por cliente y vencimiento, no solo una fecha en un calendario compartido?
- ¿Avisa en cascada (documentación pendiente, plazo próximo, riesgo de requerimiento) o solo lanza un aviso único el día del vencimiento?
- ¿Deja rastro de quién hizo qué y cuándo? — la trazabilidad que protege al despacho ante una reclamación o una duda interna.
- ¿Se integra con la generación real del modelo y con el software contable que ya usa el despacho, o es un tablón aparte que hay que actualizar a mano cada vez que algo cambia en la contabilidad?
7. Qué debe tener un software de gestión de tareas y plazos para gestorías en 2026
Checklist mínimo antes de decidir
- Matriz cliente × obligación fiscal actualizada automáticamente con cada alta, baja o cambio de régimen.
- Vigilancia de plazos con avisos escalonados, no un único recordatorio en la fecha límite.
- Panel de "quién no ha mandado la documentación" visible sin tener que revisar cliente a cliente.
- Asignación de clientes por miembro del equipo, con roles diferenciados y visibilidad del conjunto para quien dirige el despacho.
- Registro de actividad: quién generó, validó o presentó cada modelo y cuándo.
- Validación del contenido del modelo antes de presentar (descuadres, importes incoherentes entre modelos relacionados), no solo del plazo.
- Exportación a los formatos que ya usa tu software contable, para no duplicar trabajo.
Lo que no debería prometerte ningún proveedor
Con prudencia: ningún software puede garantizarte que nunca vas a tener un requerimiento de la AEAT ni sustituye la revisión profesional de cada modelo antes de firmarlo. Lo que sí puede hacer razonablemente es reducir drásticamente la probabilidad de que un vencimiento se pierda por falta de visibilidad, y darte el tiempo de reacción necesario para presentar tú antes de que lo detecte la Administración — la diferencia, como vimos, entre un recargo del 1% y una sanción de hasta el 150% de la cuota.
8. Cómo implementar el control de vencimientos sin parar el despacho
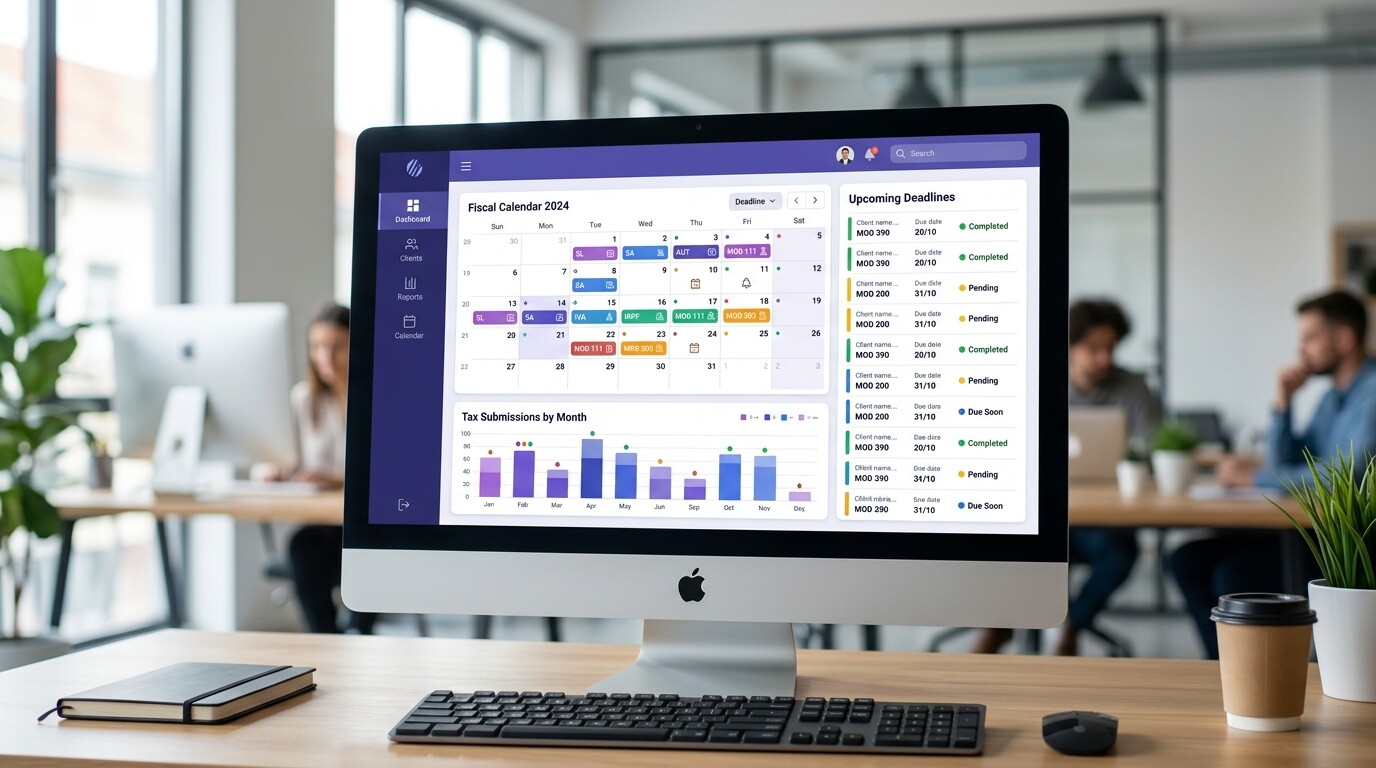
Paso 1: volcar la matriz cliente × obligación real
Antes de activar cualquier alerta, el primer trabajo es asegurarse de que cada cliente tiene su régimen fiscal y sus modelos correctamente configurados. Es un esfuerzo puntual — mayor cuanto más grande la cartera — pero es la base de todo lo demás: sin una matriz correcta, cualquier alerta automática parte de datos equivocados.
Paso 2: asignar responsables antes de activar las alertas
Repartir la cartera entre el equipo, con roles claros, antes de encender los avisos automáticos evita que las primeras alertas lleguen a una bandeja general que nadie revisa. Es más fácil ajustar la asignación una vez que el sistema ya está en marcha que empezar sin ningún criterio de reparto.
Paso 3: empezar por un trimestre en paralelo, no en sustitución
Mantener el sistema anterior (Excel, calendario compartido) durante el primer trimestre de convivencia con la nueva herramienta reduce el riesgo de la transición. En cuanto se confirma que la matriz y las alertas son fiables, el sistema antiguo puede retirarse sin urgencia.
Paso 4: revisar el panel de "documentación pendiente" cada semana, no cada trimestre
El valor real de un sistema de control de vencimientos está en consultarlo con frecuencia, no solo en la semana previa al cierre. Un vistazo semanal al panel de clientes con documentación pendiente permite repartir el trabajo de todo el trimestre en vez de concentrarlo en los últimos cinco días antes del plazo.
Empieza con tu cartera real, no con datos de prueba
Da de alta tus clientes con su régimen fiscal y reparte la cartera entre tu equipo. El Radar Fiscal está incluido desde el plan Starter, y los planes mensuales tienen 30 días de prueba.
Crear cuenta gratis Solicitar una demostraciónConclusión
Gestionar los vencimientos de una cartera de 100 o más clientes no es un problema de voluntad ni de organización personal: es un problema de aritmética que ningún despacho de 1 o 2 personas puede resolver revisando fechas cliente a cliente, aunque sea con la mejor de las intenciones. Con 49 clientes de media en el sector según el INE y hasta 13 modelos fiscales posibles según el régimen de cada cliente, el número de combinaciones que hay que vigilar en una cartera grande supera con facilidad lo que cabe en una hoja de cálculo mantenida a mano.
La diferencia entre una herramienta genérica de tareas y un sistema de control de vencimientos específico de gestoría no está en el diseño ni en el precio, sino en tres cosas muy concretas: si conoce el régimen fiscal real de cada cliente, si asigna un responsable humano a cada vencimiento con trazabilidad de lo que se hizo, y si avisa con margen suficiente para que presentar tarde — si llega a ocurrir — sea siempre por tu propia iniciativa y no por un requerimiento previo de la AEAT. Esa última frontera, marcada por el artículo 27 de la LGT frente al régimen sancionador general, es la que de verdad determina si un vencimiento perdido cuesta un pequeño recargo o una sanción de varias cifras.
Ningún software sustituye el criterio profesional del gestor a la hora de firmar un modelo. Lo que sí puede hacer es asegurarse de que nunca llegas al día del plazo sin saber qué clientes tienen algo pendiente — y esa visibilidad, en una cartera grande, es la diferencia entre un despacho que controla su trimestre y uno que lo sufre.
Controla los vencimientos de toda tu cartera desde un solo panel
Radar Fiscal, calendario fiscal, equipo con roles y clientes asignados — y exportación de asientos al software contable que ya usas.
Crear cuentaPreguntas frecuentes
Recursos gratuitos relacionados
Calendario de vencimientos fiscales AEAT 2026
Todas las fechas clave del año, listas para incorporar a tu matriz cliente × obligación.
Descargar gratisGuía: 10 errores críticos AEAT
Los fallos más frecuentes que generan requerimientos, con cómo evitarlos.
Descargar gratisGuía rápida: automatiza el 85% de tu gestoría
Cómo estructurar el control de tu cartera con menos trabajo manual.
Descargar gratis