Redactado por el equipo de CopilotGestoria.
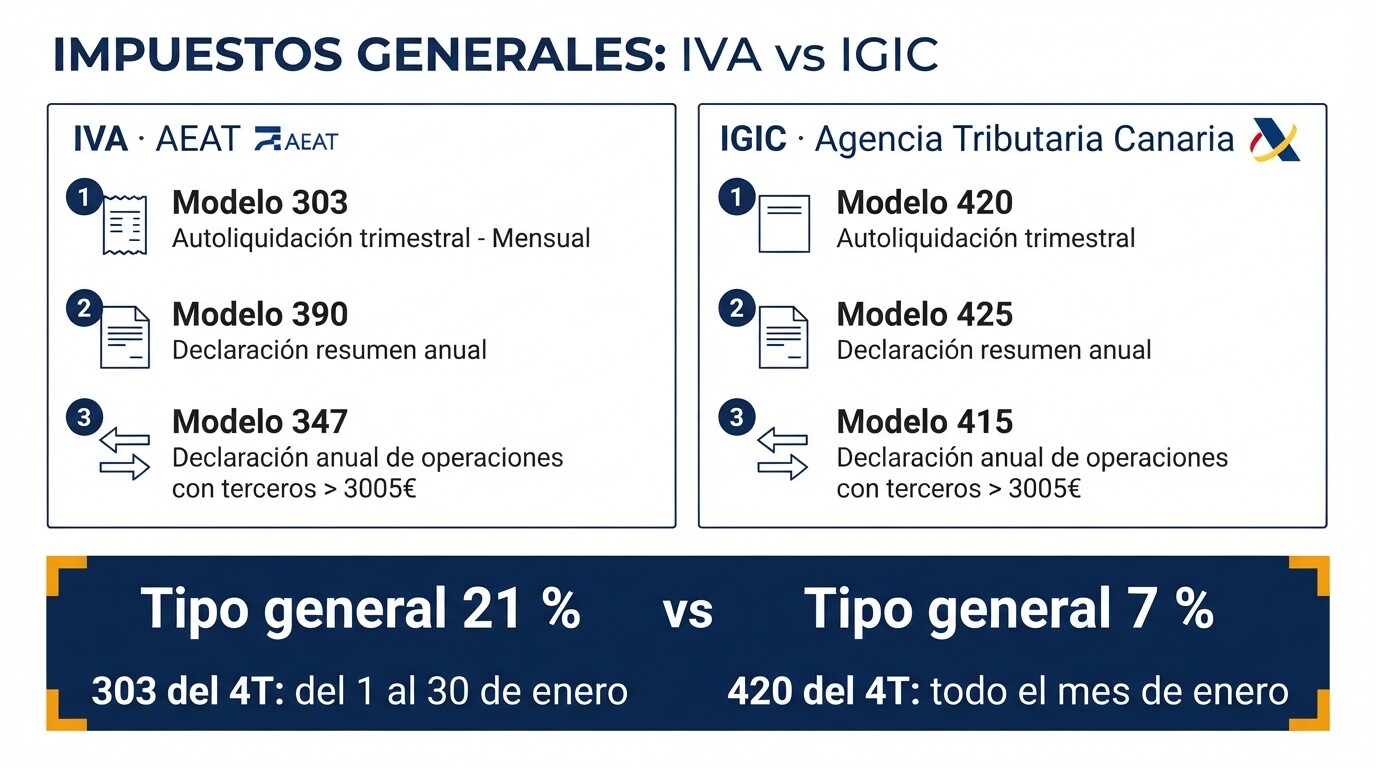
Para llevar el IGIC de clientes canarios desde un despacho de la Península, el programa tiene que calcular el Modelo 420 a partir de las facturas del cliente, arrastrar el saldo a compensar entre trimestres, excluir las facturas que llevan IVA, construir el Modelo 425 sumando los cuatro trimestres y preparar el Modelo 415 de operaciones con terceros, y entregar ficheros que la sede de la Agencia Tributaria Canaria acepte sin volver a teclear las casillas en su programa de ayuda. Es la lista que conviene comprobar antes de enero de 2027, porque en esa campaña coinciden el Modelo 420 del cuarto trimestre de 2026 y el Modelo 425 del ejercicio, que según la sede del Gobierno de Canarias se presentan durante el mes de enero, con el 303 y el 390 de la AEAT, y en febrero el Modelo 415 con el 347.
El cliente canario suele llegar a una cartera peninsular de una de tres maneras: un autónomo que se traslada a las islas y conserva su gestoría, una sociedad peninsular que abre un establecimiento permanente en Canarias o un cliente nuevo que contrata a distancia. En los tres casos el despacho se encuentra con un impuesto que no gestiona la AEAT sino la Agencia Tributaria Canaria (ATC), con su propia sede electrónica, sus propios modelos, su propio calendario y su propio programa de ayuda. El programa de gestión que resuelve el IVA de la cartera no siempre resuelve el IGIC del cliente que está en las islas.
El volumen no es residual. Según el Directorio Central de Empresas del INE (datos a 1 de enero de 2025), en Canarias había 146.001 empresas activas de un total de 3.310.824 en España, un 4,4 % del total; solo en hostelería eran 15.124. Y el impuesto crece: la recaudación del IGIC en 2025 alcanzó 2.482,1 millones de euros, un 6,77 % más que en 2024, según los datos de la Consejería de Hacienda de Canarias recogidos por Vozpópuli el 2 de junio de 2026. De esa cifra, 1.983,2 millones corresponden al IGIC de las operaciones interiores, que es el que se liquida trimestre a trimestre en el Modelo 420.
Esta guía explica qué cambia frente al IVA en la gestión diaria, qué fechas de la campaña de enero y febrero de 2027 se superponen con las de la AEAT, qué debe hacer un programa con cada uno de los tres modelos, qué tipos de solución existen y qué preguntas conviene hacer al proveedor antes de la campaña. Al final hay un plan de trabajo semana a semana y las preguntas más frecuentes de los despachos que incorporan su primer cliente canario. Para el detalle de los tipos impositivos, la Zona Especial Canaria y la Reserva para Inversiones, el despacho puede consultar nuestra guía del IGIC, la ZEC y la RIC para gestorías peninsulares.
¿Por qué el IGIC no se puede tratar como un IVA con otros tipos?
Porque cambian el organismo, la sede, los modelos y el calendario, no solo el porcentaje. El IGIC se rige por la Ley 20/1991, de modificación de los aspectos fiscales del Régimen Económico Fiscal de Canarias, y su gestión corresponde a la Agencia Tributaria Canaria, que aplica su propio Reglamento de gestión de los tributos derivados del REF (Decreto 268/2011, de 4 de agosto). Un programa que trate el IGIC como un IVA al 7 % mezcla impuestos en los libros, presenta en la sede equivocada o, sencillamente, no genera el fichero que la ATC admite.
Las diferencias que más afectan a la operativa del despacho son cuatro:
- Otro organismo y otra sede. Los modelos del IGIC no existen en la sede de la AEAT. Se presentan en la sede electrónica del Gobierno de Canarias, que tiene su propio sistema de identificación y su propio programa de ayuda para cumplimentar las declaraciones.
- Otros modelos. El Modelo 420 es la autoliquidación trimestral del régimen general, el Modelo 425 es la declaración resumen anual y el Modelo 415 es la declaración anual de operaciones con terceras personas. Su función es parecida a la del 303, el 390 y el 347, pero sus casillas, sus diseños de fichero y sus reglas son distintos.
- Otros tipos impositivos. El tipo general del IGIC es el 7 %, frente al 21 % del IVA, y convive con un tipo cero, tipos reducidos e incrementados. Un IGIC al 5 % y un IVA al 5 % no se pueden sumar en el mismo libro ni en la misma casilla.
- Otro calendario para el último trimestre. El Modelo 420 del cuarto trimestre se presenta durante todo el mes de enero, y no hasta el día 20 como los otros tres.
El error que no se ve en la pantalla
El fallo más frecuente en un despacho peninsular no está en el cálculo, sino en la mezcla. Un cliente canario recibe facturas de proveedores peninsulares que, por error del emisor o por la naturaleza de la operación, llevan IVA. Ese IVA no se deduce en el Modelo 420, porque no es IGIC. Si el programa no distingue el impuesto de cada factura y lo suma como cuota deducible, el resultado del trimestre sale mal y nadie lo detecta hasta que la ATC compara datos. Lo mismo ocurre en sentido contrario con las facturas emitidas por el cliente canario que no corresponden a operaciones localizadas en Canarias.
Por eso la primera pregunta para cualquier programa no es si «tiene el 420», sino si sabe en qué territorio fiscal está cada cliente y qué impuesto lleva cada factura. Sin ese dato, todo lo demás se apoya en una suma equivocada.
El cliente canario en la misma cartera que el resto
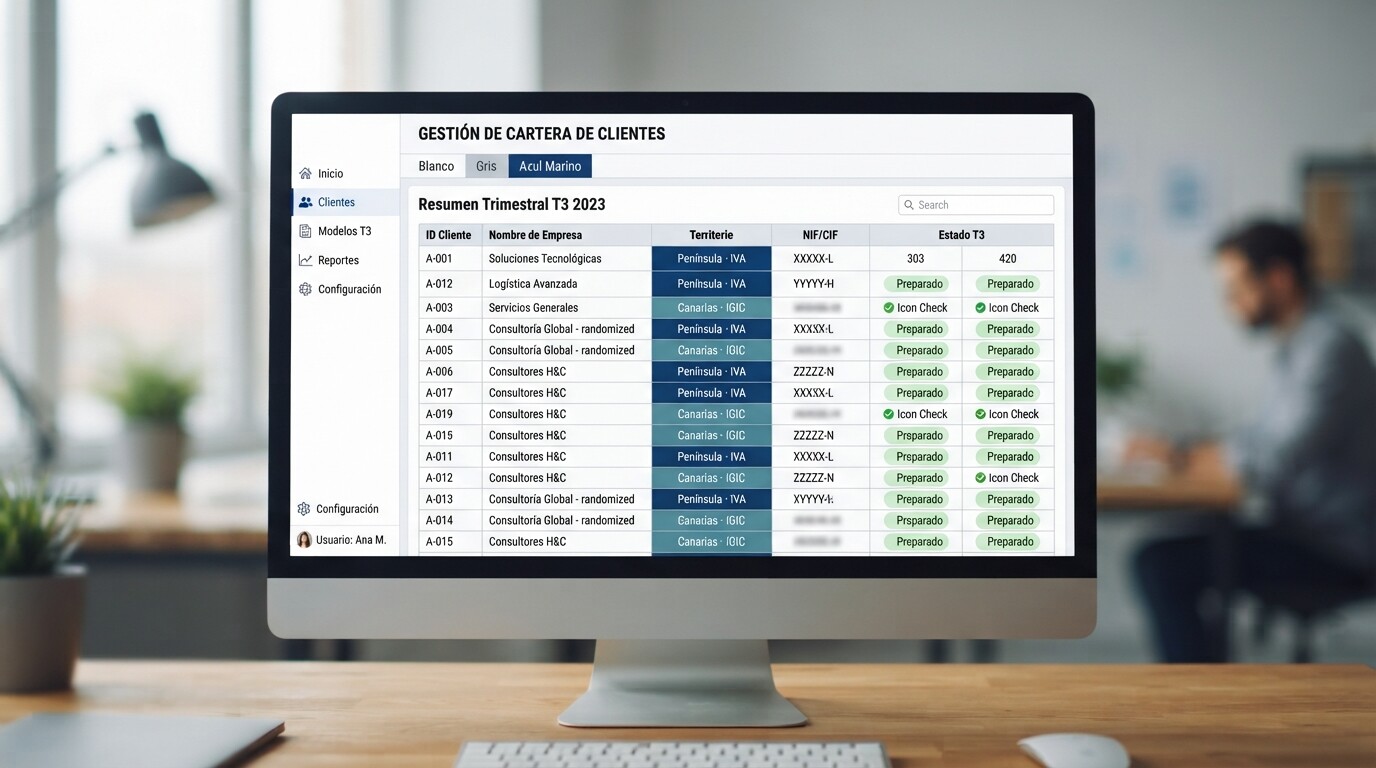
CopilotGestoria asigna a cada cliente su territorio fiscal: los clientes con IVA y con IGIC conviven en la misma cuenta y el Modelo 420 deja fuera, con aviso, las facturas que no son de territorio canario.
¿Cuándo se presentan los Modelos 420, 425 y 415 en la campaña de 2027?
El Modelo 420 del cuarto trimestre de 2026 y el Modelo 425 del ejercicio 2026 se presentan durante el mes de enero de 2027, y el Modelo 415 durante el mes de febrero. Como el 31 de enero y el 28 de febrero de 2027 caen en domingo, la regla general traslada el último día al lunes siguiente.
La ficha del trámite del Modelo 420 en la sede del Gobierno de Canarias lo expresa así: «La autoliquidación se debe presentar durante los 20 primeros días naturales del mes siguiente al periodo de liquidación trimestral que corresponda, es decir, hasta el día 20 de los meses de abril, julio y octubre, excepto la correspondiente al último periodo trimestral del año que deberá presentarse durante el mes de enero del año siguiente». Para el Modelo 425, la misma sede fija el plazo del 1 al 31 de enero, y para el Modelo 415 indica que «la declaración informativa se debe presentar durante el mes de febrero de cada año en relación con el año natural anterior».
Cuando el último día cae en domingo, se aplica el artículo 30.5 de la Ley 39/2015, del Procedimiento Administrativo Común: «Cuando el último día del plazo sea inhábil, se entenderá prorrogado al primer día hábil siguiente». Conviene confirmar las fechas en el calendario del contribuyente que publica la ATC para 2027, porque los festivos autonómicos e insulares también cuentan.
| Fecha límite prevista | Agencia Tributaria Canaria | AEAT (mismos días) |
|---|---|---|
| Miércoles 20 de enero de 2027 | — | Modelos 111, 115 y 123 del cuarto trimestre |
| Lunes 1 de febrero de 2027 | Modelo 420 del cuarto trimestre de 2026 y Modelo 425 del ejercicio 2026 | Modelos 303, 130 y 131 del cuarto trimestre; Modelos 390, 190, 180 y 193 |
| Lunes 1 de marzo de 2027 | Modelo 415 del ejercicio 2026 | Modelo 347 del ejercicio 2026 |
Fechas calculadas a partir de los plazos publicados en la sede del Gobierno de Canarias y en la normativa de la AEAT, con el traslado al primer día hábil del artículo 30.5 de la Ley 39/2015. Se recomienda contrastarlas con el calendario oficial de 2027 de cada organismo.
Lo que significa para la carga de trabajo
El cliente canario no añade una fecha más al calendario: se suma a las fechas que ya están saturadas. El lunes 1 de febrero de 2027 vencen a la vez el 303 y el 390 de toda la cartera y el 420 y el 425 de los clientes canarios. Si el programa del despacho no prepara estos últimos, la alternativa es cumplimentarlos a mano en el programa de ayuda de la ATC en la última semana de enero, justo cuando el equipo está cerrando el resumen anual del IVA del resto de clientes.
El 415, a su vez, comparte mes con el 347 y responde a la misma lógica: declarar a los terceros con los que el cliente ha superado 3.005,06 euros en el año. La diferencia es que el 415 se refiere a operaciones con IGIC, se presenta ante otro organismo y tiene su propio diseño de fichero. Un despacho que ya automatiza el 347 a partir de las facturas puede hacer lo mismo con el 415 si el programa distingue el impuesto de cada operación.
Descargar el calendario de vencimientos de la AEAT (PDF)
Qué debe hacer un programa con el Modelo 420
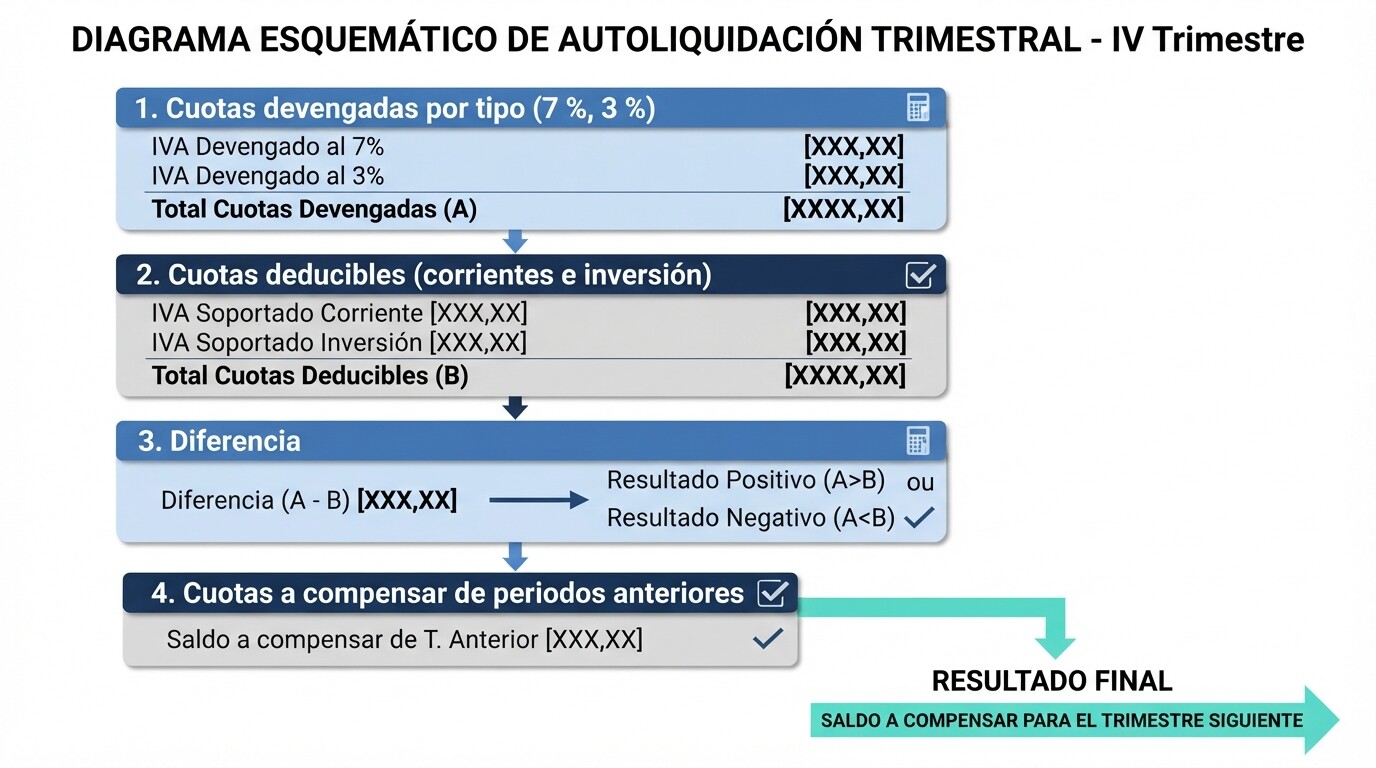
Debe calcularlo a partir de las facturas emitidas y recibidas del trimestre, agrupando las cuotas devengadas por tipo, separando el IGIC deducible de operaciones corrientes del de bienes de inversión, incorporando el saldo a compensar del trimestre anterior y entregando un fichero que la sede admita. Cada una de esas operaciones tiene su propia trampa.
Las cuotas devengadas, tipo a tipo
El 420 desglosa la base y la cuota de cada tipo impositivo. Un cliente de hostelería puede tener en el mismo trimestre ventas al tipo general, al tipo reducido y operaciones exentas, y en 2026 los tipos han cambiado más de una vez a lo largo del año. El programa tiene que aplicar el tipo vigente en la fecha de devengo de cada operación, no el tipo que figure hoy en la ficha del producto.
El saldo a compensar y la devolución
Cuando las cuotas deducibles superan a las devengadas, el resultado del trimestre queda a compensar en los siguientes. El programa debe trasladar ese saldo a la casilla del trimestre siguiente de forma automática y no arrastrarlo si en el trimestre anterior se solicitó la devolución. Esta es una de las comprobaciones más útiles en una demostración: preparar un primer trimestre con resultado negativo y ver qué hace el programa con el segundo.
El trimestre sin actividad
Un resultado cero no exime de presentar. La obligación de autoliquidar existe aunque no haya habido operaciones, y no presentar en plazo una autoliquidación sin perjuicio económico es infracción. El artículo 198.1 de la Ley 58/2003, General Tributaria, fija para ese caso una «multa pecuniaria fija de 200 euros», que el artículo 198.2 reduce a la mitad cuando se presenta fuera de plazo sin requerimiento previo. El programa debe generar el 420 sin actividad y recordar que esa circunstancia se indica al presentar.
Las casillas que el programa no calcula
Ningún programa resuelve todo, y lo importante es que lo diga. Las operaciones con inversión del sujeto pasivo en compras o la regularización de bienes de inversión requieren a menudo un dato que no está en la factura. Un buen programa avisa de qué casillas se completan a mano y permite editarlas sin perder el recálculo de los totales.
El fichero que se sube a la sede
Hay una diferencia práctica entre un programa que genera el PDF del 420 y uno que genera el fichero que se importa en la sede. Con el primero, alguien tiene que teclear las casillas en el programa de ayuda de la ATC. Con el segundo, el despacho revisa y presenta. La pregunta para el proveedor es concreta: qué fichero entrega, si está validado antes de entregarlo y qué ocurre si la sede lo rechaza.
El Modelo 420 calculado desde las facturas del cliente
CopilotGestoria agrupa lo devengado por tipo, separa el deducible corriente del de inversión, arrastra el saldo a compensar y entrega el fichero para la sede validado por el módulo oficial de la Agencia Tributaria Canaria. El Modelo 420 está incluido en todos los planes.
El Modelo 425 y el Modelo 415: el cierre del ejercicio
El Modelo 425 debe salir de la suma de los cuatro Modelos 420 del ejercicio, y el Modelo 415 de las facturas con IGIC del año agrupadas por tercero. Un programa que obliga a reconstruir cualquiera de los dos a mano duplica el trabajo de la campaña de enero.
Modelo 425: quién lo presenta y de dónde sale
Según la ficha del trámite en la sede del Gobierno de Canarias, «están obligados a presentar la declaración anual todos aquellos sujetos pasivos del IGIC que tengan obligación de presentar autoliquidaciones periódicas del Impuesto, así como los sujetos pasivos incluidos en el REPEP», es decir, también los acogidos al régimen especial del pequeño empresario o profesional, que solo cumplimentan las casillas del volumen de operaciones de ese régimen. Es un detalle que un programa pensado para el 390 puede no contemplar: un cliente que no presenta 420 trimestrales puede estar obligado al 425.
Para los clientes en régimen general, el 425 resume lo declarado en los cuatro trimestres. Si el programa lo construye a partir de los 420 ya generados, la coherencia está garantizada; si no, es fácil que el resumen anual y las autoliquidaciones trimestrales no casen, que es exactamente lo que la Administración compara. Conviene preguntar también qué hace el programa cuando falta un trimestre, por ejemplo porque el cliente se incorporó al despacho a mitad de año.
Modelo 415: los terceros por encima de 3.005,06 euros
La sede indica que se debe relacionar a todas las personas o entidades con quienes se hayan efectuado operaciones que, en su conjunto, hayan superado 3.005,06 euros durante el año natural. El cálculo es sencillo si las facturas están digitalizadas con el NIF del tercero y su tipo de IGIC, y laborioso si hay que extraerlas de la contabilidad. Hay además casos particulares: los cobros en metálico de más de 6.000 euros, los arrendamientos de local de negocio, que requieren la referencia catastral, y las operaciones que corresponden a otros modelos.
La sanción por presentarlo tarde es la de las declaraciones informativas. El artículo 198.1 de la Ley General Tributaria fija una «multa pecuniaria fija de 20 euros por cada dato o conjunto de datos referidos a una misma persona o entidad que hubiera debido incluirse en la declaración con un mínimo de 300 euros y un máximo de 20.000 euros», importes que se reducen a la mitad si se presenta sin requerimiento previo.
El programa de ayuda de cada ejercicio
La ATC actualiza cada año sus programas de ayuda y sus diseños de fichero. Un programa externo que genera ficheros para la sede depende de esa publicación: hasta que la ATC no publica el programa del ejercicio, ningún proveedor puede garantizar el fichero de ese año. La pregunta útil no es si el programa «tiene el 415», sino para qué ejercicio genera hoy el fichero y en qué plazo incorpora el del ejercicio siguiente cuando la ATC lo publica.
Recargos por presentar fuera de plazo. Si el 420 sale a ingresar y se presenta tarde sin requerimiento, se aplica el artículo 27.2 de la Ley General Tributaria: un recargo del «1 por ciento más otro 1 por ciento adicional por cada mes completo de retraso», y del 15 % más intereses de demora a partir de los doce meses. La Ley General Tributaria es de aplicación también a los tributos que gestiona la Agencia Tributaria Canaria.
Qué tipos de solución existen para el IGIC de un despacho peninsular
Hay cuatro formas de resolverlo, y cada una encaja con un tamaño de cartera canaria distinto. La elección depende de cuántos clientes canarios lleva el despacho, de si emiten facturas desde un programa propio y de cuánto tiempo puede dedicar el equipo a teclear casillas en la campaña de enero.
| Solución | Cómo funciona | Cuándo encaja | Límite principal |
|---|---|---|---|
| Programa de ayuda de la ATC | Gratuito. Se teclean las casillas de cada declaración a partir de los libros que lleva el despacho. | Uno o dos clientes canarios con poco volumen | Todo es manual: los libros, las sumas y el traslado del saldo a compensar |
| Programa de contabilidad con módulo de IGIC | La contabilidad del cliente distingue el IGIC y prepara el modelo a partir de los asientos. | Despachos que ya contabilizan todo en un programa de escritorio | Depende de que las facturas estén contabilizadas; el módulo suele pagarse aparte |
| Programa de facturación del cliente | El propio cliente emite con IGIC y exporta un resumen al despacho. | Clientes que facturan desde su propio programa | Solo cubre las emitidas: las recibidas y el 415 siguen en el despacho |
| Plataforma de gestión del despacho que calcula desde las facturas | Las facturas emitidas y recibidas de cada cliente generan los tres modelos y los ficheros para la sede. | Varios clientes canarios dentro de una cartera mayoritariamente peninsular | Hay que comprobar el alcance: ejercicios cubiertos, casillas a mano y qué modelos genera |
Antes de elegir, el despacho debe confirmar un requisito previo: la presentación telemática. La ATC generalizó la presentación electrónica de sus modelos con la Resolución de 3 de agosto de 2021 (BOC n.º 171, de 20 de agosto de 2021), que estableció «la presentación telemática obligatoria del modelo 425, de declaración resumen-anual del Impuesto General Indirecto Canario relativo a los ejercicios 2021 y siguientes», con excepciones para determinadas personas físicas, y la Resolución de 22 de marzo de 2024 (BOC de 1 de abril de 2024) reunió en una sola norma los modelos que se presentan por vía telemática y los supuestos en que es obligatorio. En la práctica, la presentación se hace en la sede y el despacho necesita estar habilitado para presentar en nombre de sus clientes canarios.
Ocho preguntas para el proveedor antes de la campaña
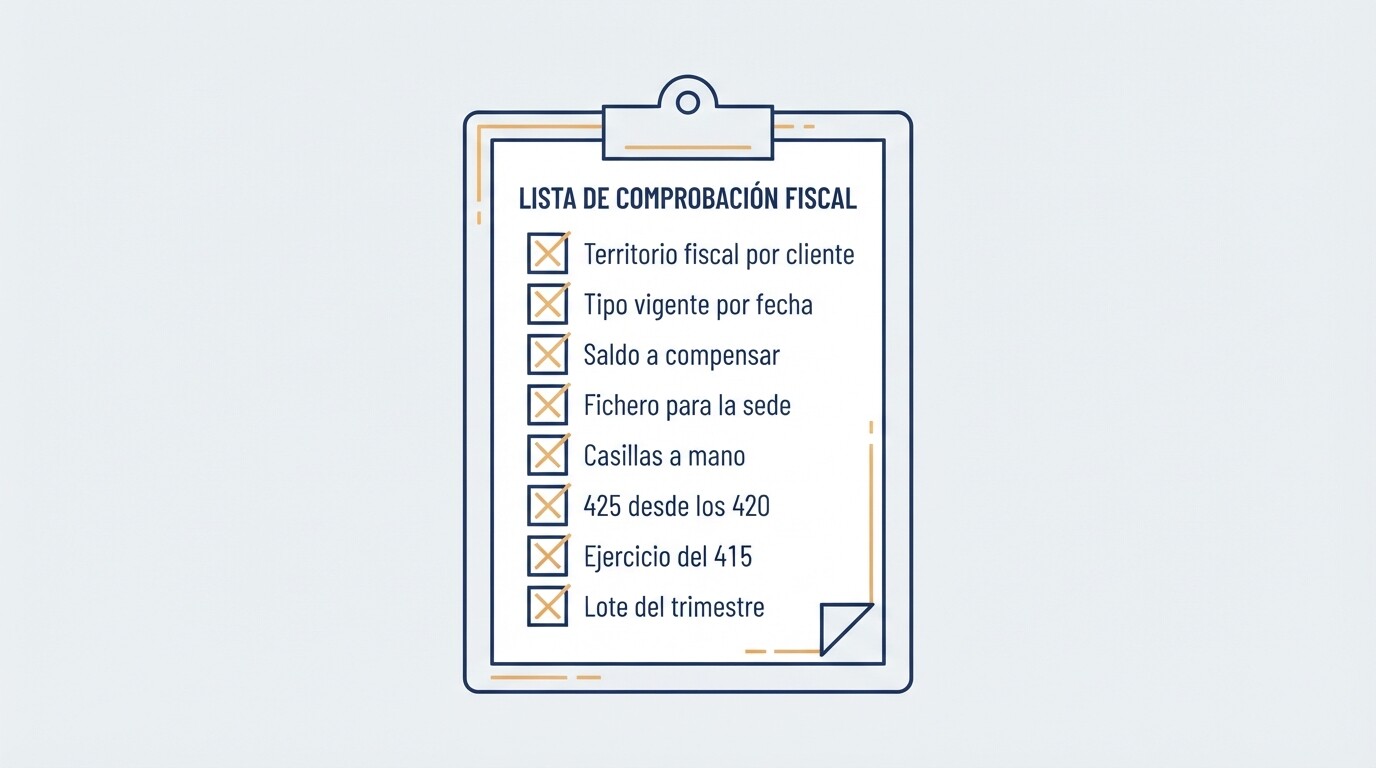
- ¿Asigna un territorio fiscal a cada cliente y excluye del 420 las facturas que no llevan IGIC?
- ¿Aplica el tipo de IGIC vigente en la fecha de devengo de cada factura?
- ¿Traslada el saldo a compensar al trimestre siguiente y deja de hacerlo si se pidió la devolución?
- ¿Entrega el fichero para la sede o solo un PDF con las casillas? ¿Lo valida antes de entregarlo?
- ¿Qué casillas del 420 no calcula y cómo avisa de ellas?
- ¿Construye el 425 a partir de los 420 y avisa si falta algún trimestre?
- ¿Para qué ejercicio genera hoy el fichero del 415 y cuándo incorpora el del ejercicio siguiente?
- ¿Permite generar en un solo lote todos los 420 del trimestre de la cartera?
Calendario de vencimientos fiscales
El calendario reúne los vencimientos de la AEAT del año, para cruzarlos con las fechas de la Agencia Tributaria Canaria de la tabla anterior y planificar la campaña de enero y febrero.
Cómo resuelve CopilotGestoria el IGIC y qué deja fuera
CopilotGestoria calcula los Modelos 420, 425 y 415 a partir de las facturas de cada cliente canario y entrega los ficheros para la sede de la Agencia Tributaria Canaria. La presentación la hace el despacho en la sede. Este es el alcance, con sus límites, tal como figura en la página del IGIC:
| Modelo | Qué hace | Qué entrega | Límites |
|---|---|---|---|
| 420 | Agrupa lo devengado por tipo, separa el deducible corriente y de inversión, arrastra el saldo a compensar, genera el trimestre sin actividad. Casillas editables con recálculo de totales. | Fichero para la sede validado por el módulo oficial de la ATC, fichero para el programa de ayuda, PDF y hoja de cálculo. Lote de todos los 420 del trimestre. | Ejercicio 2026. Las casillas 19, 20 y 37 se completan a mano. Devolución solo en el cuarto trimestre. |
| 425 | Suma los 420 del ejercicio y avisa de los trimestres que falten. | PDF y hoja de cálculo. | Ejercicio 2026. Sin fichero de presentación y sin editor: se recalcula desde los 420. |
| 415 | Terceros por encima de 3.005,06 euros y cobros en metálico de más de 6.000 euros. Avisa de las operaciones que corresponden a otros modelos. | Fichero para la sede y fichero para el programa de ayuda, también por lote. | El fichero para la sede se genera hoy para el ejercicio 2025; el del ejercicio 2026 depende del programa de ayuda que publique la ATC. |
En la facturación, los regímenes propios del IGIC llevan su mención en la factura (pequeño empresario o profesional, comerciante minorista, exención del artículo 25 del Régimen Económico y Fiscal y exención por volumen de operaciones), el recargo de equivalencia y la entrega intracomunitaria se desactivan en las facturas con IGIC y los libros registro agrupan por impuesto y tipo. Quedan fuera los Modelos 416 y 424, el Arbitrio sobre Importaciones y Entregas de Mercancías, los clientes de Ceuta, Melilla y Andorra, y la presentación automática. Los despachos dados de alta como presentadores ante la ATC pueden reunir de 2 a 20 declaraciones del mismo trimestre en un fichero de presentación colectiva.
El Modelo 420 está incluido en todos los planes. Los Modelos 425 y 415 están en los planes Starter, Professional y Enterprise, y la prueba de 30 días se hace con el plan Starter, con los tres modelos.
Plan de trabajo de noviembre a febrero
La campaña de enero se decide en noviembre. El despacho que quiera presentar el 420 del cuarto trimestre y el 425 sin teclear casillas tiene que tener antes de Navidad los datos de cada cliente canario completos y las facturas del año cargadas. Este es un calendario razonable:
| Cuándo | Qué hacer | Por qué |
|---|---|---|
| Primera quincena de noviembre | Listar los clientes con actividad en Canarias y su régimen: general, pequeño empresario o profesional, comerciante minorista. | Decide quién presenta 420, quién solo 425 y quién 415. |
| Segunda quincena de noviembre | Revisar los datos fiscales: NIF, domicilio desglosado, municipio canario y, en sociedades, el administrador. | Sin esos datos no se generan los ficheros de la sede. |
| Diciembre | Cargar las facturas emitidas y recibidas del año y revisar las que llevan IVA en lugar de IGIC. | Evita cuotas deducibles indebidas y terceros mal agrupados en el 415. |
| Del 4 al 22 de enero | Generar los 420 del cuarto trimestre en lote, revisar las casillas que se completan a mano y el saldo a compensar o la devolución. | Deja la última semana libre para el 303 y el 390. |
| Del 25 de enero al 1 de febrero | Presentar los 420 y los 425 en la sede de la ATC. | Último día previsto: lunes 1 de febrero de 2027. |
| Febrero | Preparar y presentar el 415 junto con el 347 de la AEAT. | Último día previsto: lunes 1 de marzo de 2027. |
Comprobar con el propio cliente, no con un ejemplo
La forma más fiable de evaluar un programa es preparar con él el 420 de un trimestre que el despacho ya haya presentado. Si el resultado coincide con lo presentado, el programa resuelve el caso real; si no coincide, la diferencia indica qué parte no cubre. Lo ideal es elegir un trimestre con resultado a compensar, porque obliga a revisar el trimestre siguiente, y un cliente con facturas recibidas con IVA, porque obliga a comprobar las exclusiones.
Lo que no conviene dejar para enero
La habilitación para presentar en la sede de la ATC en nombre del cliente. Los trámites de representación tienen sus propios plazos y, si el despacho no puede presentar, el cálculo correcto no sirve de nada el último día. Si el despacho prevé usar la presentación colectiva, el alta como presentador ante la Agencia también debe estar resuelta antes de la campaña.
Una demostración con un 420 ya presentado
En la demostración se prepara un Modelo 420 a partir de facturas del despacho, para compararlo con el que ya se presentó en la sede.
Cuánto cuesta no tener el IGIC resuelto
El coste se mide en horas y en riesgo. En horas, cada 420 cumplimentado a mano exige sumar las bases y cuotas por tipo de los libros del cliente, comprobar el saldo del trimestre anterior y teclearlo en el programa de ayuda; cada 425 repite esa suma para el año, y cada 415 exige agrupar todas las facturas por tercero. Con tres o cuatro clientes canarios, es una jornada de trabajo en la semana más cargada del año.
En riesgo, los importes están en la Ley General Tributaria y son los mismos que en la AEAT: 200 euros por un 420 sin ingreso que no se presenta en plazo (100 euros si se presenta tarde sin requerimiento previo), recargos del 1 % más un 1 % por mes completo de retraso cuando sale a ingresar, y 20 euros por dato en el 415, con un mínimo de 300 euros. A eso se suma el coste de una complementaria cuando la suma del 425 no casa con los cuatro trimestres o cuando una factura con IVA se dedujo como IGIC.
Para comparar el coste de las distintas soluciones con la misma unidad, la guía sobre cuánto gastar en software por cliente y mes propone un método que suma cuotas, módulos aparte y horas manuales. Y para valorar si el programa elegido se puede conectar con el resto de herramientas del despacho, la guía sobre qué integraciones exigir a un software de gestoría recoge las preguntas habituales.
Preguntas frecuentes sobre el programa del IGIC
Conclusión: el cliente canario se decide antes de enero
El IGIC no es un IVA con otros tipos. Es otro impuesto, gestionado por otra Agencia, con sus propios modelos y un calendario que, en la campaña de 2027, hace coincidir el Modelo 420 del cuarto trimestre y el Modelo 425 con el 303 y el 390 de la AEAT el lunes 1 de febrero, y el Modelo 415 con el 347 el lunes 1 de marzo. Un despacho peninsular con clientes en las islas no puede resolver esa coincidencia tecleando casillas en la última semana de enero sin quitarle horas al resto de la cartera.
La elección del programa se reduce a unas pocas comprobaciones verificables: que asigne un territorio fiscal a cada cliente y excluya del 420 las facturas que no llevan IGIC, que aplique el tipo vigente en cada fecha, que arrastre el saldo a compensar, que construya el 425 desde los 420 y el 415 desde las facturas, y que entregue ficheros que la sede admita. Igual de importante es que diga con claridad lo que no hace: qué casillas quedan a mano, qué ejercicios cubre y si la presentación la hace el despacho.
Con 146.001 empresas activas en Canarias según el INE y una recaudación del IGIC que creció un 6,77 % en 2025, el cliente canario en una cartera peninsular es cada vez menos excepcional. La diferencia entre tratarlo como un caso aparte y tratarlo como uno más de la cartera está en el programa.
El momento para decidirlo es noviembre. Con la lista de clientes canarios, sus datos fiscales completos y las facturas del año cargadas antes de Navidad, la campaña de enero se convierte en revisar y presentar. Dejarlo para enero significa hacerlo a mano, con el 390 de toda la cartera pendiente y con el riesgo de que una diferencia entre el 425 y los cuatro trimestres obligue a una complementaria.
Y una recomendación final: probar el programa con un trimestre ya presentado de un cliente real. Es la única comprobación que no depende de lo que diga el proveedor.
Los Modelos 420, 425 y 415 en la prueba de 30 días
La prueba se hace con el plan Starter, que incluye los tres modelos del IGIC. Se cancela desde la propia cuenta y, si se cancela antes del día 31, no se cobra nada.