Redactado por el equipo de CopilotGestoria.
Un programa de gestoría se conecta al banco de un cliente solo si el propio cliente lo autoriza: lo hace una vez, en la web de su banco y con sus claves, a través de una entidad de pago regulada que presta el servicio de información sobre cuentas, y desde ese momento los movimientos llegan al despacho sin pedir extractos. Esa autorización caduca a los 180 días, cuando el banco vuelve a exigir la autenticación reforzada del titular, y suele costar unos euros al mes por cuenta conectada. Antes de contratar, lo que conviene comprobar es quién recibe el enlace y cómo, qué avisa el programa antes de cada renovación, quién paga cada cuenta, qué pasa con los bancos que no se pueden conectar y cómo se juntan en un mismo cliente los movimientos conectados y los extractos de siempre.
La pregunta llega a casi todos los despachos por el mismo camino: el cierre del trimestre. Para cuadrar el IVA, el pago fraccionado y la contabilidad de cada cliente hacen falta sus movimientos bancarios, y en la mayoría de las carteras esos movimientos siguen llegando como un PDF por correo, una captura por WhatsApp o un extracto que alguien del despacho ha tenido que pedir tres veces. Mientras tanto, el cliente ve en la aplicación de su banco que sus movimientos ya están en una herramienta de finanzas personales con dos clics, y no entiende por qué su asesoría no puede hacer lo mismo.
La presión sobre los despachos no es solo de tiempo. Según el Barómetro de la Asesoría 2026 de Wolters Kluwer, presentado el 30 de junio de 2026, el 95 % de los despachos afirma que las novedades normativas aumentan su carga de trabajo y el 78 % recurre ya a programas informáticos para gestionar ese impacto, frente al 71 % de 2025. El mismo barómetro señala que el 57 % tiene dificultades para captar profesionales: el trabajo de pedir, descargar y puntear extractos compite con las horas que el equipo no tiene.
Ese trabajo tiene un precio medible. Según la Encuesta Trimestral de Coste Laboral del INE, la hora de trabajo efectivo costó 26,18 euros en el segundo trimestre de 2026, un 4,8 % más que un año antes. Diez minutos al mes por cuenta bancaria para reclamar el extracto, descargarlo, revisarlo y subirlo son 4,36 euros de coste laboral por cuenta y mes, antes de empezar a conciliar. Con cien cuentas en la cartera, la cifra pasa de 400 euros mensuales de trabajo que no se factura.
Esta guía explica qué dice la normativa sobre quién puede conectar una cuenta, qué ocurre exactamente a los 180 días, cómo se cobra la conexión y quién la paga, qué obligaciones de protección de datos asume el despacho, qué preguntas conviene hacer al proveedor del programa y cómo se pone en marcha en una cartera real sin que el primer trimestre sea un caos. Si el despacho está comparando programas, también le servirá nuestra guía de comprobaciones para la demostración de un software de gestoría.
¿Puede la gestoría conectar el banco de un cliente sin que el cliente intervenga?
No. La conexión de una cuenta bancaria a un programa de terceros es un servicio de información sobre cuentas regulado, y la ley exige el consentimiento explícito del titular. El despacho puede preparar la solicitud y enviarla, pero quien autoriza el acceso, en la web de su banco y con sus credenciales, es siempre el cliente.
El marco es el Real Decreto-ley 19/2018, de servicios de pago, que traspone la segunda directiva europea de servicios de pago. Su artículo 3.38 define el servicio de información sobre cuentas como el «servicio en línea cuya finalidad consiste en facilitar información agregada sobre una o varias cuentas de pago de las que es titular el usuario del servicio de pago». Y el artículo 39.1 del Real Decreto-ley 19/2018 fija las reglas de quien lo presta: «prestará sus servicios exclusivamente sobre la base del consentimiento explícito del usuario del servicio de pago» y «accederá únicamente a la información de las cuentas de pago designadas por el usuario y las operaciones de pago correspondientes».
Dos consecuencias prácticas para el despacho:
- Las claves del banco nunca pasan por la gestoría. El mismo artículo 39.1, letra b), obliga a garantizar que las credenciales de seguridad del usuario «no sean accesibles a terceros». Un programa que pida al despacho el usuario y la contraseña de la banca online del cliente no está prestando este servicio: está pidiendo al despacho que custodie algo que no debe tener.
- El cliente elige qué cuentas entran. La autorización no es «todo el banco»: el titular designa las cuentas. Si el cliente tiene una cuenta personal en el mismo banco que la de su actividad, puede dejarla fuera.
Las tres vías que existen hoy para que los movimientos lleguen al despacho
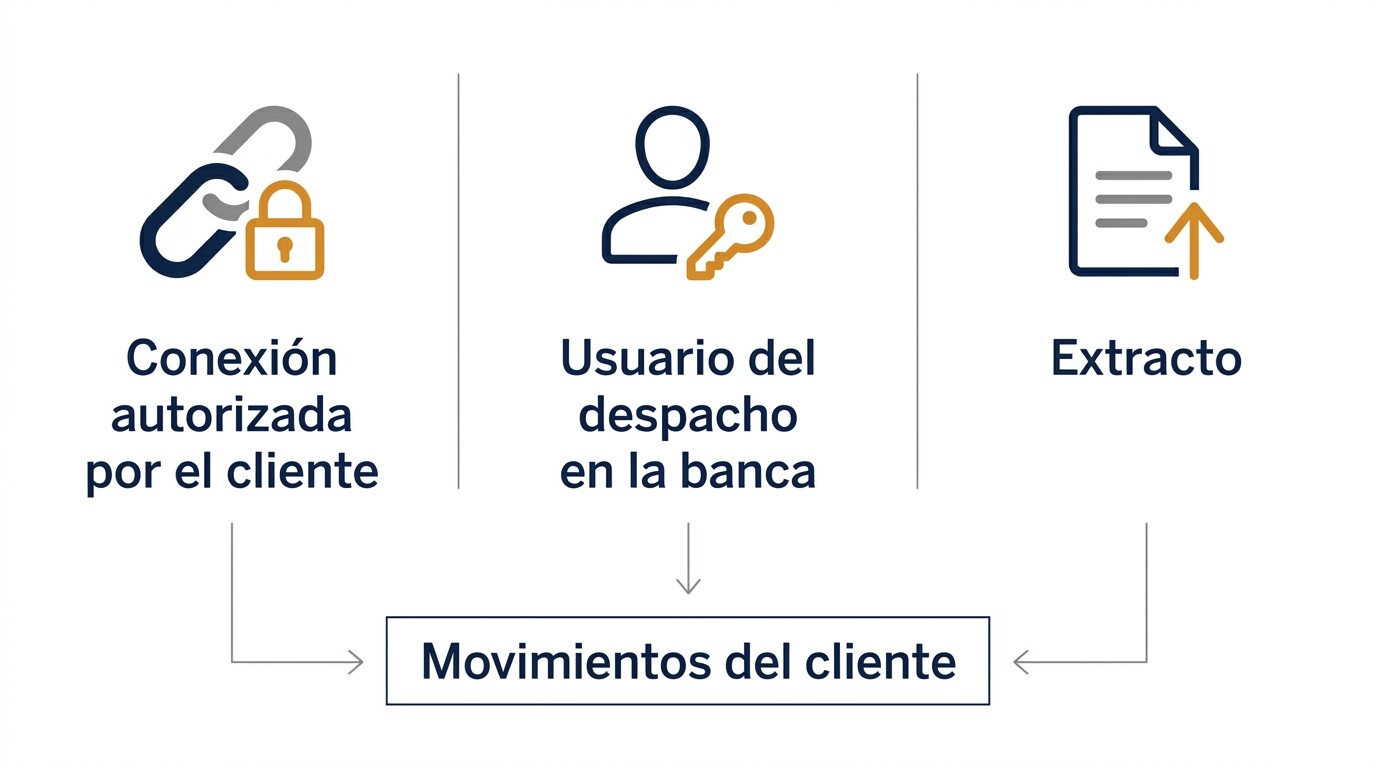
Con la ley en la mano, un despacho tiene tres formas de recibir los movimientos de un cliente. No son excluyentes: en una misma cartera conviven las tres, y a menudo en un mismo cliente con varias cuentas.
| Vía | Quién actúa | Frecuencia | Lo que conviene saber |
|---|---|---|---|
| Conexión autorizada por el cliente | El cliente autoriza una vez en su banco; después, nadie | Varias veces al día | Caduca a los 180 días y la renueva el titular. Suele tener coste por cuenta. |
| Usuario propio del despacho en la banca del cliente | El cliente da de alta en su banco un usuario autorizado de solo consulta para la gestoría | Cuando el despacho entra a descargar | Depende de que el banco lo permita. Sigue siendo descarga manual. |
| Extracto enviado o descargado | El cliente o el despacho descargan el fichero y lo suben | Cuando alguien se acuerda | Funciona con cualquier banco. Mejor en Norma 43 o CSV que en PDF. |
La conexión autorizada no sustituye al extracto: lo complementa. Siempre habrá un banco que no esté cubierto, un cliente que prefiera no conectar o un mes anterior a la conexión que haya que completar. Por eso un buen programa trata las dos vías como una sola fuente por cliente y por cuenta.
Dejar de pedir extractos cada mes
Con CopilotGestoria, el despacho envía a cada cliente un enlace para conectar su banco. El cliente autoriza en la web de su banco, con sus claves, y sus movimientos llegan cuatro veces al día. Las cuentas que no se conectan siguen entrando por extracto, en la misma pantalla.
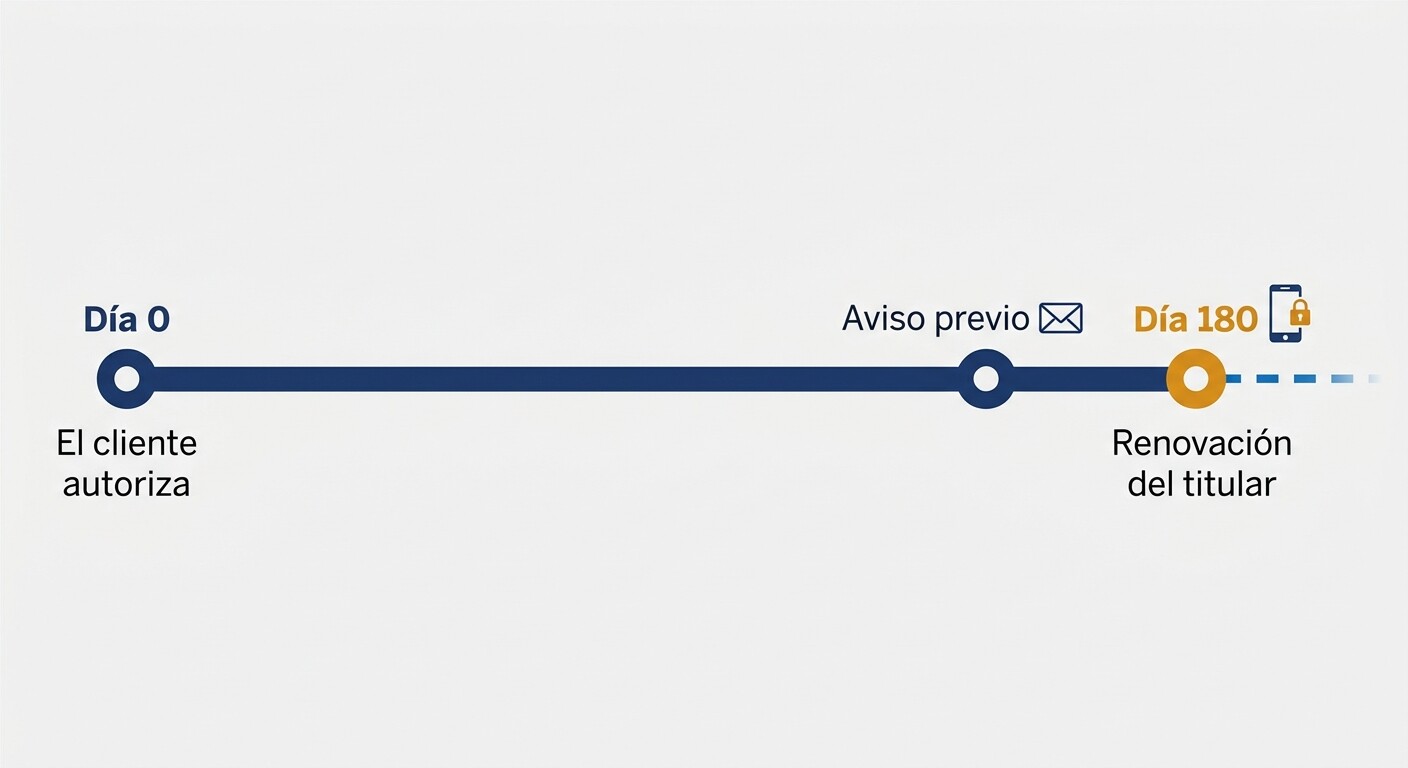
¿Qué pasa a los 180 días de conectar el banco de un cliente?
A los 180 días el banco vuelve a exigir la autenticación reforzada del titular. Si el cliente no la hace, la conexión deja de traer movimientos. No se pierde lo ya recibido, pero desde ese día el despacho vuelve a depender del extracto hasta que el cliente renueve.
El plazo lo fija el Reglamento Delegado (UE) 2022/2360 de la Comisión, publicado en el Diario Oficial de la Unión Europea de 5 de diciembre de 2022, que introdujo el artículo 10 bis en el Reglamento Delegado (UE) 2018/389. Ese artículo exime de la autenticación reforzada el acceso a través de un proveedor de información sobre cuentas, pero la exige de nuevo cuando se cumple, entre otras, esta condición: «que hayan transcurrido más de 180 días desde la última vez que el usuario de servicios de pago accediera en línea a la información especificada en el apartado 1 a través del proveedor de servicios de información sobre cuentas y se aplicara la autenticación reforzada de clientes». Antes de esa reforma el plazo era de 90 días.
Del mismo artículo sale un segundo límite que conviene conocer antes de conectar: la exención cubre el saldo y «las operaciones de pago ejecutadas en los 90 últimos días». En la práctica, cuánto histórico trae la primera conexión depende de cada banco, y los meses anteriores a esa ventana hay que completarlos con extracto. Un despacho que conecta a un cliente en noviembre para cerrar el ejercicio no debe dar por hecho que la conexión le traerá enero.
Quién puede renovar y por qué el despacho no puede hacerlo
La renovación es una autenticación reforzada: usuario, contraseña y una segunda confirmación del titular, normalmente en el móvil. Solo puede hacerla quien tiene esas credenciales, es decir, el cliente. Ni siquiera un despacho que actúe como representante del cliente ante el proveedor de la conexión puede renovarla, porque no tiene las claves del banco ni debe tenerlas.
Por eso la renovación es un problema de gestión, no técnico. En una cartera de cien cuentas conectadas a lo largo de un trimestre, cada semana caduca alguna. Si el programa no avisa con antelación, no envía el enlace al titular y no detecta las conexiones cortadas, el despacho se entera al cerrar el trimestre, cuando descubre que a un cliente le faltan seis semanas de movimientos.
| Momento | Qué ocurre | Qué debería hacer el programa |
|---|---|---|
| Día 0 | El cliente autoriza y elige las cuentas | Registrar la autorización con su fecha, su texto y las cuentas incluidas |
| Días previos al vencimiento | La autorización sigue vigente | Avisar al despacho y enviar al cliente el enlace de renovación, sin obligarle a elegir de nuevo las cuentas |
| Día 180 | El banco exige otra vez la autenticación del titular | Marcar la conexión como cortada y avisar con un enlace para volver a autorizar |
| Después del corte | No llegan movimientos nuevos | Señalar qué periodo falta y admitir el extracto de ese periodo sin duplicar lo ya recibido |
¿Cuánto cuesta conectar el banco de un cliente y quién lo paga?
La conexión la presta una entidad de pago autorizada para el servicio de información sobre cuentas, y casi todas cobran por cuenta conectada y mes. Lo que cambia de un programa a otro es quién recibe esa factura: el despacho dentro de su cuota, el despacho aparte por cada cuenta, o el propio cliente titular de la cuenta.
Los tres modelos tienen sentido, pero llevan a decisiones distintas en el despacho:
| Modelo de cobro | Ventaja | Lo que hay que mirar |
|---|---|---|
| Incluido en la cuota del programa | Precio cerrado para el despacho | Límite de cuentas incluidas y precio de las que lo superan |
| Por cuenta, facturado al despacho | El cliente no ve ningún cargo nuevo | El coste crece con la cartera y hay que repercutirlo en la iguala |
| Por cuenta, facturado al cliente | El despacho no asume coste por cuenta | El cliente debe saberlo antes de autorizar; conviene que lo lea en el propio enlace |
Para decidir si la conexión compensa, la comparación útil no es el precio de la conexión frente a cero, sino frente al trabajo que sustituye. Con la cifra del INE, cada diez minutos mensuales de gestión manual de un extracto equivalen a 4,36 euros de coste laboral por cuenta y mes. Una conexión de unos pocos euros por cuenta compensa en cuanto evita esos diez minutos, y en las cuentas con muchos movimientos, como un comercio con datáfono o un restaurante, el ahorro es mucho mayor porque el extracto llega antes y se concilia a diario.
Si el coste lo asume el despacho, conviene que la hoja de encargo lo recoja. Nuestra guía sobre cuánto debería gastar una gestoría en software por cliente y mes explica cómo meter este tipo de costes variables en la cuenta.
El cliente sabe lo que autoriza y lo que cuesta
En CopilotGestoria, la conexión bancaria está incluida en los planes Starter, Professional y Enterprise. El enlace que recibe el cliente le dice en una sola pantalla que el acceso es de solo lectura, que sus claves no las ve la asesoría, cuánto cuesta y quién se lo factura, y que dura 180 días renovables.
¿Qué obligaciones de protección de datos asume el despacho al recibir los movimientos?
Las mismas que con cualquier otro dato del cliente que trata por su encargo, con un matiz: los movimientos bancarios dicen mucho de una persona o de una empresa. El despacho actúa como encargado del tratamiento de su cliente, y el programa que recibe los movimientos actúa a su vez como encargado del despacho.
El artículo 28.1 del Reglamento General de Protección de Datos establece que el responsable «elegirá únicamente un encargado que ofrezca garantías suficientes para aplicar medidas técnicas y organizativas apropiados». Y el artículo 28.2 añade que el encargado «no recurrirá a otro encargado sin la autorización previa por escrito, específica o general, del responsable». Traducido a la práctica del despacho: el contrato de encargo con el cliente debería prever que la gestoría usa un programa para recibir y conciliar sus movimientos, y el contrato con el proveedor del programa debería decir dónde se guardan esos datos, durante cuánto tiempo y qué otros proveedores intervienen.
Hay además una frontera que la ley de servicios de pago marca con claridad. El artículo 39.1, letra f), del Real Decreto-ley 19/2018 prohíbe al proveedor de la conexión usar, almacenar o acceder a datos «para fines distintos de la prestación del servicio de información sobre cuentas expresamente solicitado por el usuario». La conexión sirve para llevar la contabilidad y los impuestos del cliente, no para otra cosa, y conviene que el texto que el cliente acepta lo diga así.
Lo que conviene conservar de cada cliente: el texto exacto de la autorización que aceptó, la fecha, las cuentas incluidas y las renovaciones o retiradas posteriores. Si un día el cliente pregunta quién tiene acceso a sus cuentas, o si deja el despacho, la gestoría debe poder responder con un documento y no de memoria.
Para repasar el resto de obligaciones del despacho, la lista de verificación de protección de datos para gestorías recoge los treinta puntos que suelen revisarse en una inspección. Y si el despacho está ordenando también cómo comparte documentos con sus clientes, le puede servir nuestra guía sobre qué debe tener un gestor documental para gestorías.
Descargar la lista de verificación de protección de datos (PDF)
¿Qué hay que preguntar al proveedor antes de contratar la conexión bancaria?
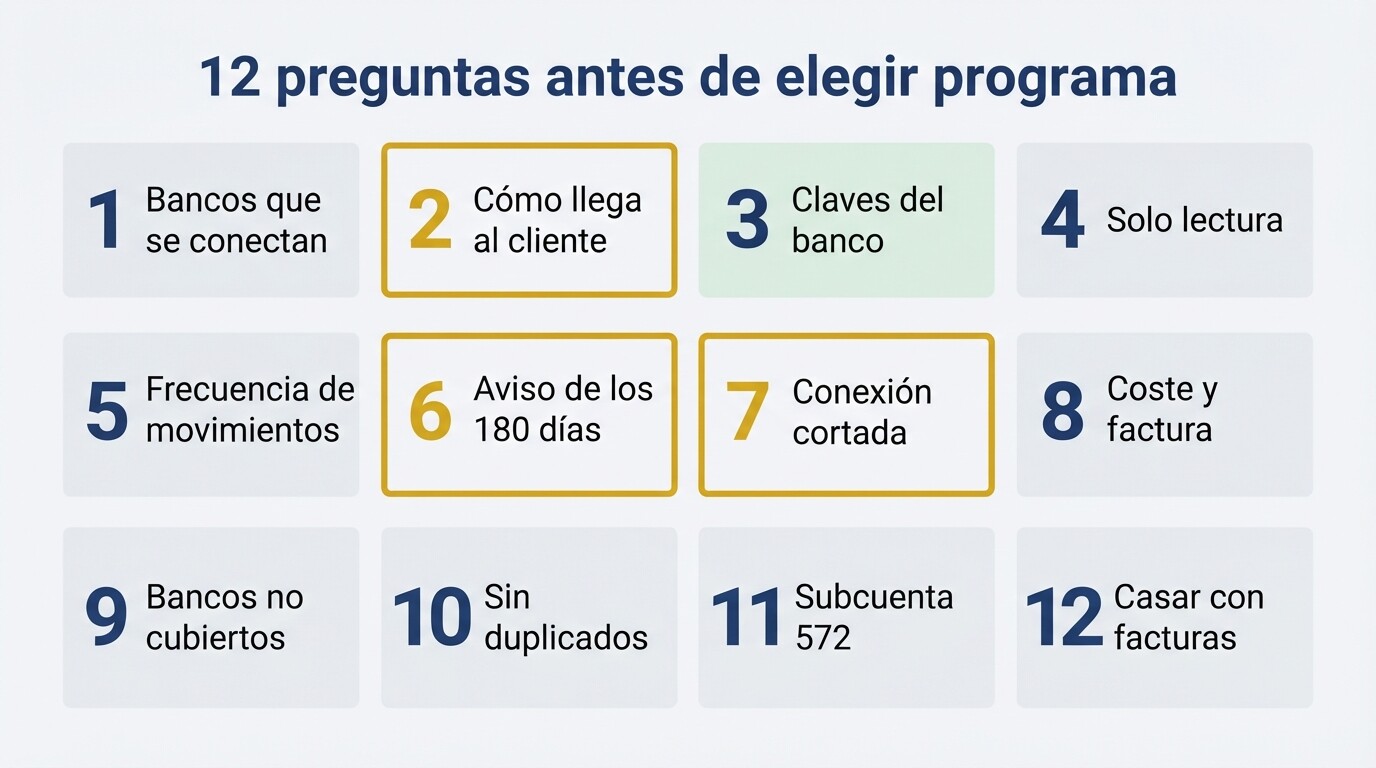
Lo decisivo no es si el programa «tiene conexión bancaria», sino cómo resuelve el día a día de una cartera: cómo llega la solicitud al cliente, qué pasa a los 180 días, qué cuesta, qué ocurre con los bancos que no se pueden conectar y si los movimientos acaban casados con las facturas y los asientos. Estas son las doce preguntas que conviene llevar a la demostración, con la respuesta que debería darse.
| # | Pregunta | Respuesta que conviene oír |
|---|---|---|
| 1 | ¿Qué bancos españoles se pueden conectar hoy? | Una lista concreta, con los que están en pruebas señalados, y no «todos» |
| 2 | ¿Cómo le llega la solicitud al cliente? | Por correo desde el programa y, para los clientes sin correo, con un enlace que el despacho pueda copiar y enviar por otro canal |
| 3 | ¿Ve el despacho las claves del banco? | No: el cliente las escribe en la web de su banco |
| 4 | ¿El acceso permite hacer pagos? | No: solo lectura de saldos y movimientos |
| 5 | ¿Cada cuánto llegan los movimientos? | Varias veces al día, sin que nadie tenga que pulsar nada |
| 6 | ¿Qué avisa el programa antes de los 180 días? | Aviso al despacho y enlace al cliente con antelación, sin tener que elegir de nuevo las cuentas |
| 7 | ¿Y si la conexión se corta? | Aviso inmediato y enlace para volver a autorizar; el periodo sin movimientos queda señalado |
| 8 | ¿Cuánto cuesta y a quién se factura? | Precio por cuenta y destinatario de la factura por escrito, y que el cliente lo vea antes de autorizar |
| 9 | ¿Qué pasa con los bancos no cubiertos? | El extracto se sube en la misma pantalla del cliente, en Norma 43, hoja de cálculo, OFX o PDF |
| 10 | ¿Se duplican movimientos si conviven extracto y conexión? | No: cada cuenta tiene su fecha de corte y el programa marca qué meses faltan |
| 11 | ¿Cada cuenta va a su subcuenta 572? | Sí, y el mismo IBAN puede estar en dos clientes distintos sin mezclarse |
| 12 | ¿Los movimientos se casan con las facturas y los asientos? | Sí: lo que encaja queda cobrado o pagado, y solo se revisa lo dudoso |
Las preguntas 2, 6 y 7 son las que separan una conexión que funciona en la demostración de una que funciona en enero. La demostración siempre se hace con una cuenta recién autorizada; la cartera real tiene clientes que no abren el correo, que cambian de móvil o que no recuerdan haber autorizado nada. Conviene pedir que enseñen la pantalla donde el despacho ve, cliente a cliente, qué conexiones caducan este mes y cuáles están cortadas.
El extracto no desaparece: qué exigir para las cuentas que no se conectan
Ningún programa conecta todas las entidades, y algunos clientes no querrán conectar aunque puedan. Para esas cuentas, el programa debería aceptar el extracto en formatos estándar, avisar cuando el último extracto de un cliente se queda atrás y tratar esos movimientos exactamente igual que los conectados a la hora de conciliar. Si el extracto y la conexión viven en pantallas distintas, el despacho acabará llevando dos procesos para lo mismo.
Para las cuentas que siguen llegando por extracto
El tutorial explica, paso a paso, cómo subir el extracto de un banco que no se puede conectar.
¿Cómo se pone en marcha la conexión bancaria en una cartera de clientes?
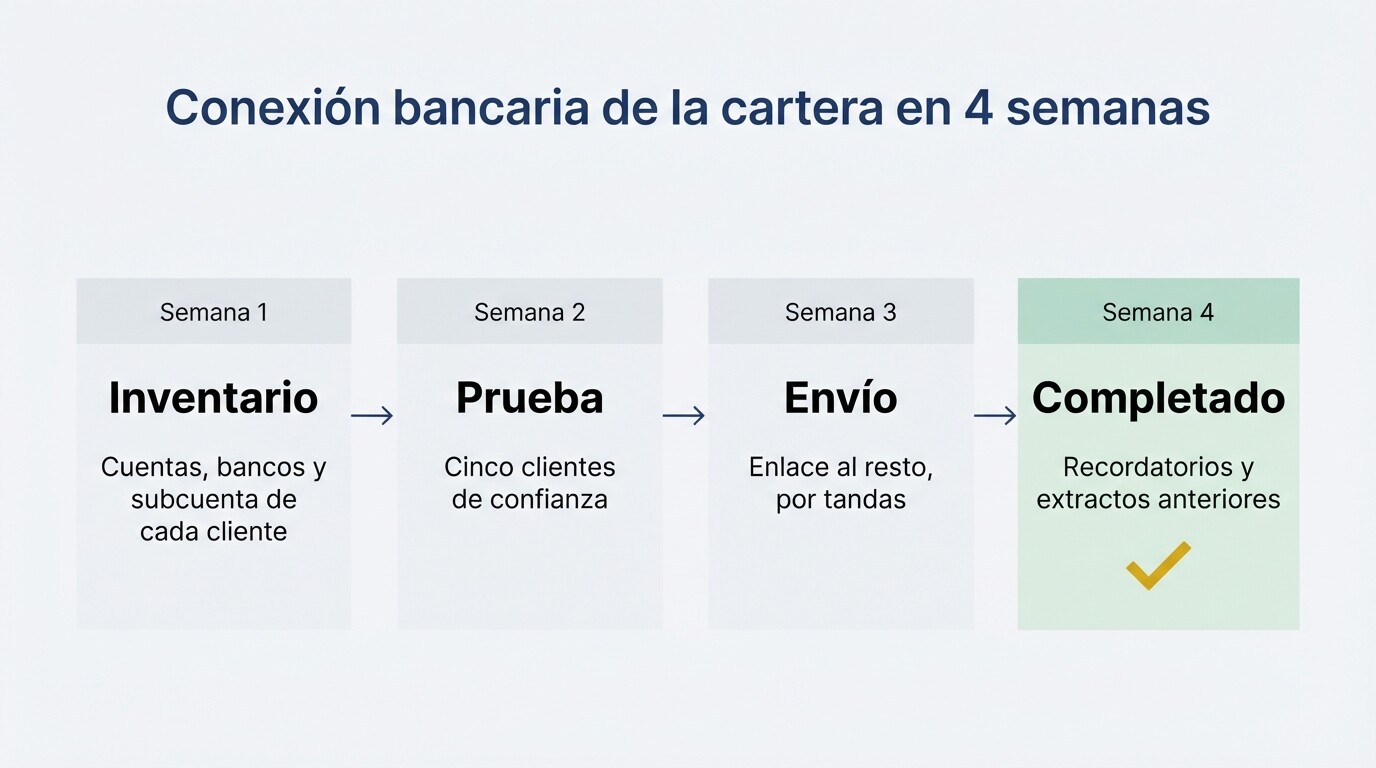
Por fases y empezando por pocos clientes. Enviar el enlace a toda la cartera el mismo día garantiza decenas de dudas en una semana y deja sin atender a los clientes que no entienden el correo. Un despacho de tamaño medio puede tener la cartera conectada en cuatro semanas siguiendo este orden.
La mayoría de los despachos son pequeños: según el mismo Barómetro de la Asesoría 2026 de Wolters Kluwer, el 77 % tiene menos de diez empleados. El plan está pensado para que lo lleve una sola persona del despacho sin dejar de atender lo demás.
| Semana | Tarea | Resultado |
|---|---|---|
| 1 | Inventario: por cada cliente, sus cuentas, el banco de cada una, su subcuenta 572 y si tiene un correo que lea | Lista de cuentas conectables y de cuentas que seguirán por extracto |
| 2 | Prueba con cinco clientes de confianza y bancos distintos; el despacho acompaña la primera autorización por teléfono | Dudas reales anotadas y un texto propio para el correo o el mensaje |
| 3 | Envío del enlace al resto, por tandas; a los clientes sin correo, por el canal que usen | Mayoría de cuentas conectadas y lista de pendientes |
| 4 | Recordatorio a los pendientes y extracto de los meses anteriores a cada conexión | Cartera completa: conectadas, por extracto y fechas de renovación a la vista |
Tres detalles que ahorran tiempo después:
- Escribir al cliente en su idioma. El correo o el mensaje debe decir qué va a hacer, cuánto tarda, qué cuesta y que sus claves no las ve la asesoría. Si eso está claro, la autorización lleva pocos minutos.
- Agrupar las renovaciones. Si los clientes se conectan en un plazo corto, sus renovaciones caerán también juntas dentro de seis meses. Conviene saber de antemano qué semana será y no hacerla coincidir con una campaña.
- Decidir qué hacer con quien no conecta. No todos los clientes van a querer. Para ellos el proceso de extracto sigue igual; lo importante es que esté en la misma pantalla y que el programa avise cuando se retrase.
Ver la pantalla de bancos con datos de ejemplo
En una demostración de quince minutos se ve la pantalla de bancos del despacho: qué clientes están conectados, cuáles renuevan este mes, cuáles siguen por extracto y qué meses faltan de cada uno.
¿Qué cambiará con la nueva normativa europea de servicios de pago?
A 28 de octubre de 2026, nada todavía. La reforma que sustituirá a la segunda directiva de servicios de pago, un reglamento y una tercera directiva, no se ha publicado en el Diario Oficial de la Unión Europea, y mientras tanto rigen el Real Decreto-ley 19/2018 y el plazo de 180 días del Reglamento Delegado 2018/389.
El Consejo y el Parlamento Europeo alcanzaron un acuerdo político provisional el 27 de noviembre de 2025, y el Consejo publicó los textos de compromiso el 23 de abril de 2026. Según el Observatorio Legislativo del Parlamento Europeo, la votación en el pleno tiene como fecha orientativa el 14 de diciembre de 2026, y la aplicación general llegaría bastante después de su publicación. Entre las novedades anunciadas está la obligación de que los bancos ofrezcan a sus clientes un panel para ver y retirar los permisos de acceso concedidos a terceros, lo que hará más visible para el cliente qué programas tienen acceso a sus cuentas.
Para el despacho, la consecuencia práctica es doble. Hoy no hay que esperar a la reforma para conectar, porque el marco actual ya lo permite y lo regula. Y cuando llegue, los clientes podrán retirar el acceso con más facilidad desde su propio banco, así que el programa tendrá que detectar esas retiradas y avisar, igual que hoy detecta un corte a los 180 días.
Preguntas frecuentes
Conclusión: la conexión bancaria es un proceso de cartera, no un botón
Un programa de gestoría puede recibir los movimientos bancarios de los clientes sin extractos, pero solo con la autorización expresa de cada titular, dada en su banco y con sus claves, y solo durante 180 días cada vez. Esas dos reglas, que vienen del artículo 39 del Real Decreto-ley 19/2018 y del artículo 10 bis del Reglamento Delegado 2018/389, deciden casi todo lo demás: quién recibe el enlace, quién renueva, qué avisa el programa y qué hace el despacho con los clientes que no conectan.
Por eso la elección del programa no se resuelve preguntando si «tiene conexión con el banco». Se resuelve viendo cómo llega la solicitud a un cliente sin correo, qué pantalla enseña las renovaciones del mes, quién paga cada cuenta y cómo se juntan en un mismo cliente los movimientos conectados y los que siguen llegando por extracto. Las doce preguntas de esta guía sirven para llevarlas a cualquier demostración.
El ahorro tiene una medida concreta. Con la hora de trabajo efectivo a 26,18 euros según el INE, cada extracto que deja de pedirse, descargarse y subirse a mano son varios euros al mes por cuenta, y en un sector con dificultades para encontrar profesionales esas horas valen más que su coste.
El momento para empezar es antes del cierre del ejercicio. Con el inventario de cuentas hecho en noviembre y la mayoría de clientes conectados antes de Navidad, enero empieza con los movimientos de diciembre ya en el programa y solo los meses anteriores por completar. Dejarlo para después de la campaña significa pedir extractos a toda la cartera una vez más.
Y una comprobación final antes de firmar: pedir al proveedor que conecte en directo una cuenta real del propio despacho y que enseñe qué verá el cliente en el enlace. Es la prueba que no depende de lo que diga la presentación. Si el despacho quiere ampliar el contexto sobre qué datos de clientes puede llevar a herramientas digitales, también le puede servir nuestra guía sobre datos de clientes y protección de datos en las herramientas de inteligencia artificial.
La conexión bancaria en la prueba de 30 días
La prueba del plan Professional incluye la conexión bancaria de los clientes, la pantalla de bancos del despacho y la conciliación con sus facturas. Se cancela desde la propia cuenta y, si se cancela antes del día 31, no se cobra nada.