A un cliente conviene recomendarle un programa de facturación que cumpla tres condiciones: que genere el registro de cada factura conforme al Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023) y lo acredite con su declaración responsable; que deje la factura a disposición de la gestoría en el momento de emitirla, en un formato que su programa contable importe sin teclear; y que permita exportar los registros si el cliente cambia de programa. La aplicación gratuita de la Agencia Tributaria cumple la primera, pero solo descarga la factura en PDF y no permite exportar los registros. Las fechas vigentes siguen siendo el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto; el Ministerio de Hacienda anunció el 5 de octubre de 2026 su intención de aplazarlas a octubre de 2028, pero a 19 de octubre no hay ninguna norma publicada en el BOE que lo haga.
Redactado por el equipo de CopilotGestoria. Las normas se citan con su artículo y se enlazan a su texto consolidado en el BOE o a la sede electrónica de la Agencia Tributaria. Las páginas de los fabricantes y de la Agencia se consultaron el 19 de octubre de 2026.
Casi todos los clientes de una gestoría facturan poco. Según la estadística del IVA de 2025 de la Agencia Tributaria, ese año hubo 4.007.609 declarantes del impuesto, y el 63 % no superó los 60.000 euros anuales de bases repercutidas; el 91 % no pasó de 600.000 euros. Son, en su mayoría, los autónomos y pequeñas sociedades que lleva cualquier despacho: según la nota de afiliación de septiembre de 2026 del Ministerio de Inclusión, Seguridad Social y Migraciones, el número de trabajadores autónomos asciende a 3.483.645, 70.353 más que hace un año.
Ese cliente rara vez elige programa de facturación pensando en su gestoría: factura con una plantilla de Word, una hoja de cálculo o el programa que le recomendó un conocido. Las emitidas llegan al despacho al final del trimestre, cada una en un formato, y alguien las registra una a una. Con plantillas cortas de personal, eso pesa: según el Barómetro de la Asesoría 2026 de Wolters Kluwer, presentado el 30 de junio de 2026, el 57 % de los despachos tiene dificultades para captar profesionales.
El Reglamento de sistemas informáticos de facturación cambia esa situación: el programa del cliente tendrá que generar un registro de cada factura con unas garantías técnicas concretas, y muchos clientes tendrán que cambiar de programa. Si van a cambiar de todos modos, es el momento de que el despacho les indique uno que le resuelva también a él la llegada de las facturas. La pregunta tiene tres partes:
- Lo que exige la norma al programa del cliente, y desde cuándo.
- Lo que necesita la gestoría para no teclear las emitidas.
- Lo que se pierde si el cliente cambia de programa después.
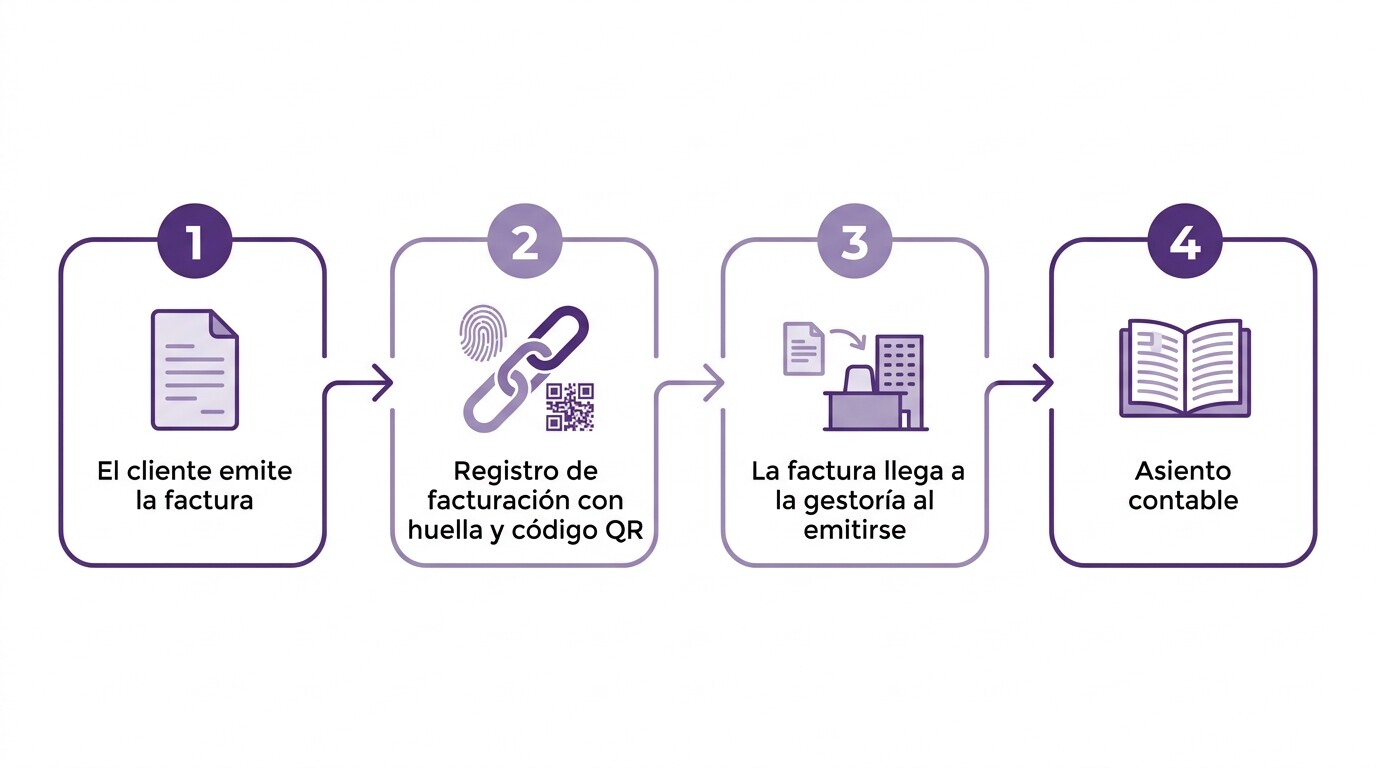
Las emitidas de cada cliente, en el despacho desde que se emiten
En CopilotGestoria cada cliente factura desde su portal con las series y reglas del despacho; la factura aparece en el panel de la gestoría al emitirse y genera su asiento contable.
¿Qué fechas de VERI*FACTU valen hoy para recomendar un programa?
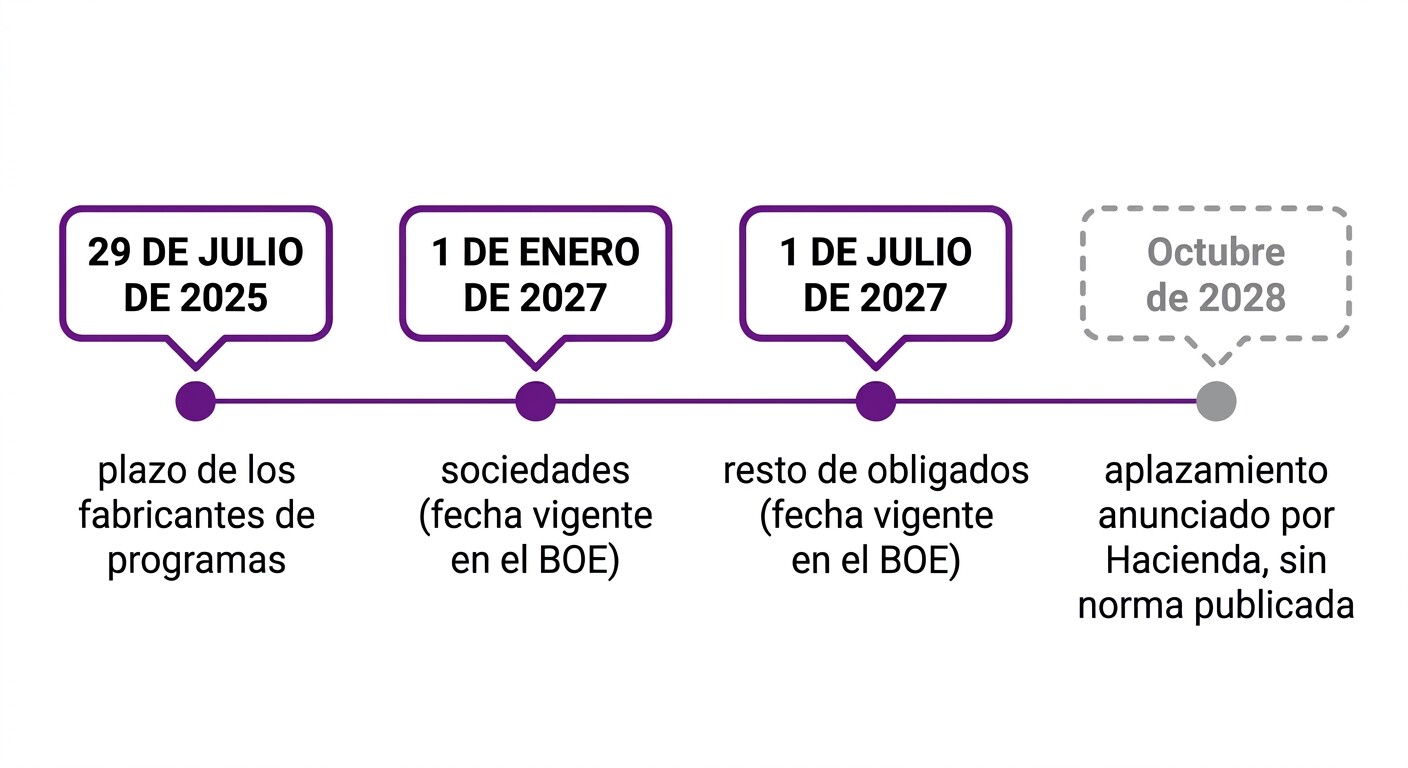
Valen las del BOE: el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados. El aplazamiento a octubre de 2028 es, a 19 de octubre de 2026, una previsión del Ministerio de Hacienda sin norma publicada. Una recomendación hecha hoy debe poder sostenerse con cualquiera de los dos calendarios.
La disposición final cuarta del Real Decreto 1007/2023, en la redacción que le dio el Real Decreto-ley 15/2025, establece que los contribuyentes del Impuesto sobre Sociedades «deberán tener adaptados los sistemas informáticos a las características y requisitos establecidos en este reglamento y en su normativa de desarrollo antes del 1 de enero de 2027». Y añade: «El resto de obligados tributarios mencionados en el artículo 3.1 deberán tener operativos los citados sistemas informáticos antes del 1 de julio de 2027.» El texto consolidado puede consultarse en el BOE (BOE-A-2023-24840).
El 5 de octubre de 2026, el Gabinete de Prensa del Ministerio de Hacienda publicó una nota informativa titulada «Previsión de modificación de los plazos de aplicación de las obligaciones pendientes». En ella se anuncia la intención de «proceder al aplazamiento de las obligaciones pendientes de aplicación del Real Decreto 1007/2023, de 5 de diciembre, hasta octubre de 2028, para hacerlas coincidir con la obligatoriedad de la factura electrónica para empresarios y profesionales cuya facturación anual no supere los 8 millones de euros». La misma nota precisa que las exigencias de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad «se mantendrán en términos sustancialmente equivalentes a los previstos en su desarrollo normativo actual».
Entre el 5 y el 19 de octubre no se ha publicado en el BOE ninguna norma que modifique esas fechas, y con las Cortes disueltas por la convocatoria de elecciones del 29 de noviembre, un real decreto-ley tendría que convalidarlo la Diputación Permanente. Hasta entonces, el calendario vigente es el de 2027.
| Quién | Fecha vigente (BOE) | Fecha anunciada (nota del 5-oct-2026) | Estado a 19-oct-2026 |
|---|---|---|---|
| Contribuyentes del Impuesto sobre Sociedades | Antes del 1 de enero de 2027 | Octubre de 2028 | Previsión sin norma publicada |
| Resto de obligados (IRPF con actividad, no residentes con establecimiento permanente, entidades en atribución de rentas) | Antes del 1 de julio de 2027 | Octubre de 2028 | Previsión sin norma publicada |
| Fabricantes y comercializadores de programas | Nueve meses desde la entrada en vigor de la Orden HAC/1177/2024, es decir, el 29 de julio de 2025 | La nota no lo menciona | Plazo vencido |
La tercera fila es la que más importa al elegir hoy: desde el 29 de julio de 2025, los fabricantes tienen que ofrecer sus productos «plenamente adaptados al reglamento» (disposición final cuarta). Un programa que a estas alturas no puede mostrar su declaración responsable no está pendiente de adaptarse: está fuera de plazo.
Además, el coste del cambio para el cliente (receptores, productos, series nuevas, aprender el programa) es parecido en 2026 y en 2028, y el mejor momento para asumirlo es un inicio de año, con una serie nueva.
Descargar la guía de VERI*FACTU con los 60 puntos de cumplimiento (PDF)
¿Qué clientes de la cartera están obligados y cuáles no?
Están obligados los contribuyentes del Impuesto sobre Sociedades, los del IRPF con actividades económicas, los no residentes con establecimiento permanente y las entidades en atribución de rentas con actividad, siempre que facturen con un sistema informático. Quedan fuera quienes llevan los libros por el SII y quienes tienen el domicilio fiscal en el País Vasco o Navarra, que siguen su normativa foral.
El artículo 3.1 del Reglamento delimita el ámbito subjetivo a esos cuatro grupos de obligados tributarios «que utilicen sistemas informáticos de facturación, aunque solo los usen para una parte de su actividad». La última parte de la frase importa: un cliente que expide la mayoría de sus facturas a mano y algunas con un programa queda sujeto por esas últimas.
Hay dos exclusiones principales. El artículo 3.3 deja fuera a quienes llevan los libros registro a través del Suministro Inmediato de Información, que según la estadística del IVA de 2025 de la Agencia Tributaria son 83.046 empresas, el 2,07 % de los declarantes. Y el artículo 1.3 limita la aplicación en los territorios forales: el Reglamento se aplica a los obligados «cuando tengan su domicilio fiscal en territorio común». Para un cliente con domicilio fiscal en Bizkaia, Gipuzkoa, Álava o Navarra, el programa tiene que cumplir la normativa foral que corresponda (en los territorios vascos, TicketBAI), no VERI*FACTU.
Canarias, Ceuta y Melilla sí están dentro: según el mismo artículo 1.3, las referencias al IVA se entienden hechas también al Impuesto General Indirecto Canario y al Impuesto sobre la Producción, los Servicios y la Importación.
El cliente que factura con Word, Excel o talonario
La Agencia Tributaria lo responde en sus preguntas frecuentes sobre el ámbito de aplicación: quien factura a mano, con talonario o con un procesador de textos o una hoja de cálculo que solo sirve para introducir los datos, expedir, imprimir y conservar las facturas, no utiliza un sistema informático de facturación. La frontera está en el tratamiento posterior; según la misma página, «sí estará sujeto al reglamento y se considerará un sistema informático de facturación si, además de las funciones anteriores, se utiliza para procesar la información de facturación contenida en el programa para generar directamente los libros registros de IVA, los libros registro de IRPF, la contabilidad, o cualquier otro resultado que se utilice para el cumplimiento voluntario de obligaciones tributarias». El ejemplo que pone la propia Agencia es una macro que genera el libro registro de facturas expedidas. Y advierte de que «La Agencia Tributaria podrá verificar si los procesadores de texto o las hojas de cálculo utilizadas para la emisión de facturas cumplen los criterios de un sistema informático de facturación en función de las capacidades y herramientas que utilicen».
| Situación del cliente | ¿Le afecta el Reglamento? | Referencia |
|---|---|---|
| Sociedad que factura con un programa | Sí, antes del 1 de enero de 2027 (fecha vigente) | Art. 3.1.a) y disposición final cuarta |
| Autónomo que factura con un programa | Sí, antes del 1 de julio de 2027 (fecha vigente) | Art. 3.1.b) y disposición final cuarta |
| Cliente que lleva los libros por el SII | No | Art. 3.3 |
| Cliente con domicilio fiscal en País Vasco o Navarra | No; aplica su normativa foral | Art. 1.3 |
| Factura a mano, o con Word o Excel sin tratamiento posterior | No | Preguntas frecuentes de la Agencia Tributaria |
| Hoja de cálculo con macros que genera el libro registro | Sí | Preguntas frecuentes de la Agencia Tributaria |
| La gestoría expide sus facturas con su programa | Sí: el registro lo genera la gestoría | Preguntas frecuentes de la Agencia Tributaria y art. 6 |
Las cuatro opciones que tiene cada cliente
Facturar con la aplicación gratuita de la Agencia Tributaria, con un programa independiente, con el facturador del fabricante contable de la gestoría o con un portal del propio despacho. Las cuatro pueden cumplir el Reglamento; las distingue cómo llega la factura a la gestoría y qué ocurre si el cliente cambia.
La aplicación gratuita de la Agencia Tributaria
La Agencia Tributaria ofrece una aplicación de facturación en su sede electrónica que funciona en la modalidad VERI*FACTU: cada factura emitida se remite a la Agencia. Su página de ayuda es precisa sobre lo que hace y lo que no:
- «No existe límite de facturas, ni anual, ni mensual, ni semanal.»
- Las facturas deben llevar destinatario, por lo que «no es posible emitir facturas simplificadas (tickets)». Tampoco admite facturas con varios destinatarios ni las claves de régimen 03 (bienes usados, objetos de arte, antigüedades y de colección), 05 y 09 (agencias de viajes) y 06 (grupo de entidades en IVA, nivel avanzado).
- «No es posible exportar registros para continuar la facturación en otro sistema informático de facturación (SIF).»
- «Actualmente el único formato de descarga de una factura que permite la aplicación es en PDF.»
Para la gestoría, en cambio, las facturas siguen llegando en PDF, y si el cliente necesita otro programa más adelante empieza de cero: los registros se quedan en la aplicación de la Agencia.
Un programa de facturación independiente
Es el cliente que contrata por su cuenta un programa en la nube. Lo que varía mucho es la relación con la gestoría: algunos dan acceso al asesor y exportan en el formato de varios programas contables; otros solo permiten descargar un listado o los PDF. El riesgo para el despacho está en la suma: si cada cliente elige uno distinto, la gestoría acaba atendiendo diez formatos de exportación y diez procedimientos de soporte.
El facturador del fabricante del programa contable de la gestoría
Los grandes fabricantes de software para despachos venden también programas de facturación para los clientes del asesor, pensados para que las facturas entren en su programa contable. Es la opción que más ata al despacho a ese fabricante.
El portal de facturación del propio despacho
Algunos programas para despachos incluyen un portal en el que el cliente emite sus facturas y la gestoría las recibe en el momento. El Reglamento lo permite de forma expresa: el artículo 7.a) admite que «Podrá utilizarse un mismo sistema informático para el cumplimiento del presente Reglamento por parte de diversos obligados tributarios en el ejercicio de su actividad económica siempre que los registros de facturación de cada obligado tributario se encuentren diferenciados». Cada cliente sigue siendo el obligado tributario de sus facturas; el sistema es compartido, pero sus registros no.
| Criterio | Aplicación de la Agencia Tributaria | Programa independiente | Facturador del fabricante contable | Portal del despacho |
|---|---|---|---|---|
| Coste para el cliente | Gratuita | Licencia propia | Licencia propia o del despacho | Según lo pacte el despacho |
| Cómo llega la factura a la gestoría | PDF que envía el cliente | Depende del programa: acceso del asesor, exportación o PDF | Importación en el programa contable del mismo fabricante | Al emitirse, en el panel del despacho |
| Facturas simplificadas | No | Depende del programa | Depende del programa | Depende del programa |
| Exportar los registros para cambiar de programa | No | Obligatorio por el art. 8.2.c); comprobar el formato | Obligatorio por el art. 8.2.c); comprobar el formato | Obligatorio por el art. 8.2.c); comprobar el formato |
Un portal de facturación para toda la cartera
Factura completa, simplificada, rectificativa y recurrente, y presupuesto convertible en factura. Cada factura sale con su número correlativo y el código QR que exige VERI*FACTU. El despacho decide qué clientes facturan desde su portal.
Ocho preguntas antes de recomendar un programa de facturación
Cuatro comprobaciones vienen del Reglamento y cuatro del día a día del despacho.
1. ¿Publica su declaración responsable?
Es el documento con el que el fabricante certifica que su programa cumple. El artículo 13.2 del Reglamento dice dónde tiene que estar: «La declaración responsable deberá constar por escrito y de modo visible en el propio sistema informático en cada una de sus versiones, así como para el cliente y el comercializador en el momento de la adquisición del producto.» Si no aparece en la web del fabricante ni dentro del programa, conviene pedirla por escrito antes de recomendarlo.
2. ¿Remite a la Agencia Tributaria o funciona como sistema no verificable?
El Reglamento admite dos modalidades. En la modalidad VERI*FACTU, el programa envía cada registro a la Agencia en el momento de la expedición, y por eso el artículo 16.3 le dispensa de firmar electrónicamente los registros. En la modalidad no verificable, el programa no remite, pero tiene que firmar cada registro (artículo 12) y llevar un registro de eventos (artículo 8.3). La elección es del cliente y no es libre en cualquier momento: el artículo 16.5 establece que la opción por VERI*FACTU se prolongará, al menos, hasta la finalización del año natural en el que se haya producido, de forma efectiva, el primer envío de los registros de facturación.
Para remitir hace falta un certificado del cliente o de un tercero con poder; las preguntas frecuentes de la Agencia admiten para el envío «la representación, el apoderamiento y la colaboración social, haciendo uso de un certificado cualificado por parte del tercero que ostente la condición de representante, apoderado o colaborador social».
3. ¿Cómo y cuándo llega la factura a la gestoría?
Es la pregunta que decide si el despacho deja de teclear. De mejor a peor para la gestoría: la factura aparece en el programa del despacho al emitirse; se exporta en un formato que su programa contable importa; o llega en PDF y alguien la lee o la teclea. Conviene probar la exportación con una factura real antes de recomendar el programa a varios clientes.
4. ¿Permite exportar los registros?
El artículo 8.2.c) obliga a todo sistema informático de facturación a contar con «un procedimiento de descarga, volcado y archivo seguro de los registros de facturación generados por él, que deberán poder ser exportados a un almacenamiento externo en formato electrónico legible». En un programa privado conviene comprobar cómo se exportan y si el cliente puede hacerlo sin pedírselo al fabricante: es lo que le permitirá cambiar de programa sin perder su historial.
5. ¿Admite todos los tipos de factura que necesita el cliente?
Un comercio necesita facturas simplificadas; un profesional, retención de IRPF; un exportador, operaciones exentas o con inversión del sujeto pasivo; un anticuario, el régimen especial de bienes usados. Si el programa no admite uno de esos casos, el cliente acaba facturando parte de su actividad fuera de él.
6. ¿Puede gestionar varios clientes por separado?
Si el despacho va a recomendar el mismo programa a toda la cartera o va a emitir por algunos clientes, necesita registros diferenciados por cliente, como exige el artículo 7.a), y un acceso desde el que ver a todos.
7. ¿Quién paga y quién atiende al cliente?
Si la licencia la paga el cliente, el programa es suyo y se lo lleva si cambia de gestoría; si la paga el despacho, conviene dejar escrito qué ocurre con sus registros cuando termine la relación. Y hay que decidir quién responde cuando una factura no sale: si es el fabricante, el despacho pierde visibilidad; si es el despacho, gana un servicio que puede incluir en su iguala.
8. ¿Quién trata los datos personales de los receptores?
El programa de facturación trata datos de los clientes del cliente. El artículo 7.a) del Reglamento lo recuerda: cuando los sistemas informáticos traten datos personales, deberán garantizar el cumplimiento del Reglamento General de Protección de Datos y de la Ley Orgánica 3/2018. Si el despacho facilita el programa, el contrato de encargo del tratamiento tiene que cubrirlo.
Descargar la lista de 30 puntos de cumplimiento del RGPD en la gestoría (PDF)
Si la gestoría emite las facturas por el cliente
La gestoría puede expedir las facturas de un cliente por encargo suyo, pero entonces es su programa el que tiene que generar el registro de cada factura, y la responsabilidad del cumplimiento sigue siendo del cliente. Es una situación habitual en los clientes que facturan poco y siempre lo mismo: alquileres, igualas, servicios recurrentes.
El Reglamento de facturación lo permite. El artículo 5.3 del Real Decreto 1619/2012 dispone que «La obligación de expedir factura podrá ser cumplida por los empresarios o profesionales o sujetos pasivos del Impuesto sobre el Valor Añadido, mediante la contratación de terceros a los que encomienden su expedición». Y el artículo 5.1 fija quién responde en ese caso: «el empresario o profesional o sujeto pasivo obligado a la expedición de la factura será el responsable del cumplimiento de todas las obligaciones que se establecen en este título».
Para el Reglamento de sistemas informáticos de facturación, la Agencia Tributaria resuelve la duda en sus preguntas frecuentes con una mención expresa a la gestoría: «si el empresario ha delegado la expedición material de la factura en un tercero (como puede ser el asesor/gestor), es el tercero quien, si utiliza un SIF, además de expedir materialmente dicha factura, deberá generar» el registro de facturación de alta y, en la modalidad VERI*FACTU, remitirlo. Y añade: «En cualquier caso, esta posibilidad (la delegación) no exime al obligado a expedir facturas (empresario) de la responsabilidad sobre dicho cumplimiento.» El artículo 6 del Reglamento dice lo mismo con otras palabras.
De ahí se siguen tres consecuencias para el despacho:
- La herramienta tiene que ser conforme. El programa con el que la gestoría expide las facturas de sus clientes es un sistema informático de facturación, con las mismas exigencias que el del cliente.
- El encargo tiene que constar. La hoja de encargo debería decir qué facturas emite la gestoría, quién facilita los datos y quién da el visto bueno antes de emitir.
- La aplicación de la Agencia exige poderes. Para emitir desde la aplicación gratuita en nombre de un cliente, la Agencia exige que el tercero tenga registrados «los apoderamientos específicos IZ862 y el IZ863, o bien el apoderamiento general Ley 58/2003, que incluye los dos anteriores».
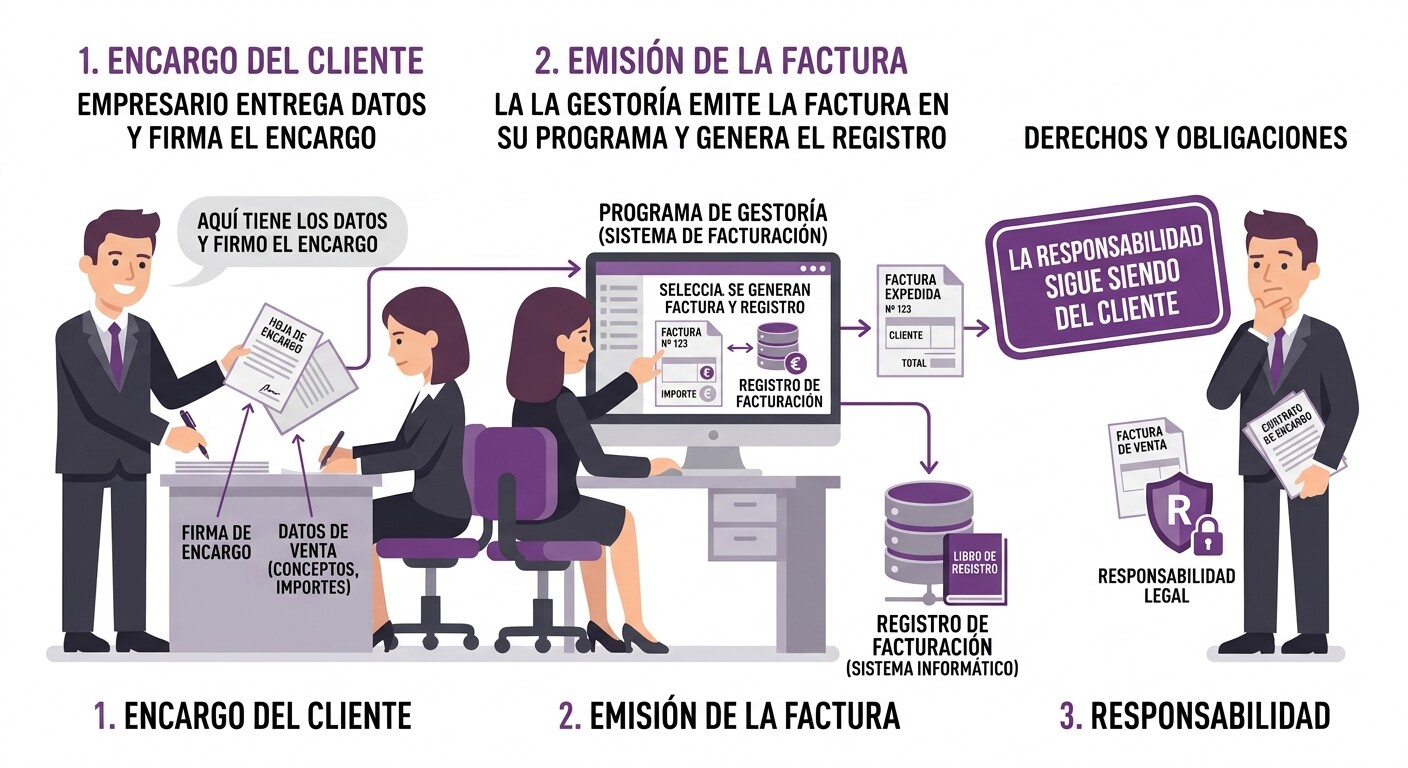
El despacho también puede emitir por el cliente
Desde su panel, la gestoría emite por cualquier cliente, también por lotes, y la factura queda entre los registros de ese cliente.
Qué hacer con los clientes que hoy facturan con Word, Excel o talonario
El Reglamento no les obliga a cambiar mientras no usen un sistema informático de facturación, pero un programa les evita que su hoja de cálculo se considere un sistema no conforme, y a la gestoría, seguir tecleando.
La propuesta se sostiene con datos del propio cliente: cuántas facturas emite al trimestre, cuántas veces hubo que corregir un NIF o una base, cuánto tarda en enviarlas. El cambio tiene tres pasos:
- Datos maestros. Dar de alta los receptores y los productos o servicios habituales, mejor importándolos de un fichero que tecleándolos.
- Serie y fecha de inicio. El artículo 6.1.a) del Real Decreto 1619/2012 exige que «La numeración de las facturas dentro de cada serie será correlativa». Lo más limpio es empezar el nuevo programa con una serie nueva y en una fecha de corte clara, idealmente el 1 de enero, para que ninguna serie quede repartida entre dos sistemas.
- Primera factura con el despacho. Revisar con el cliente la primera factura emitida (datos fiscales, menciones, retención, código QR) antes de que emita la segunda.
Con los clientes que ya usan un programa y no quieren cambiar, el trabajo es pedir la declaración responsable, comprobar cómo exporta y acordar el formato y la fecha de envío de sus facturas.
Plan para la cartera: segmentar a los clientes y fijar el calendario
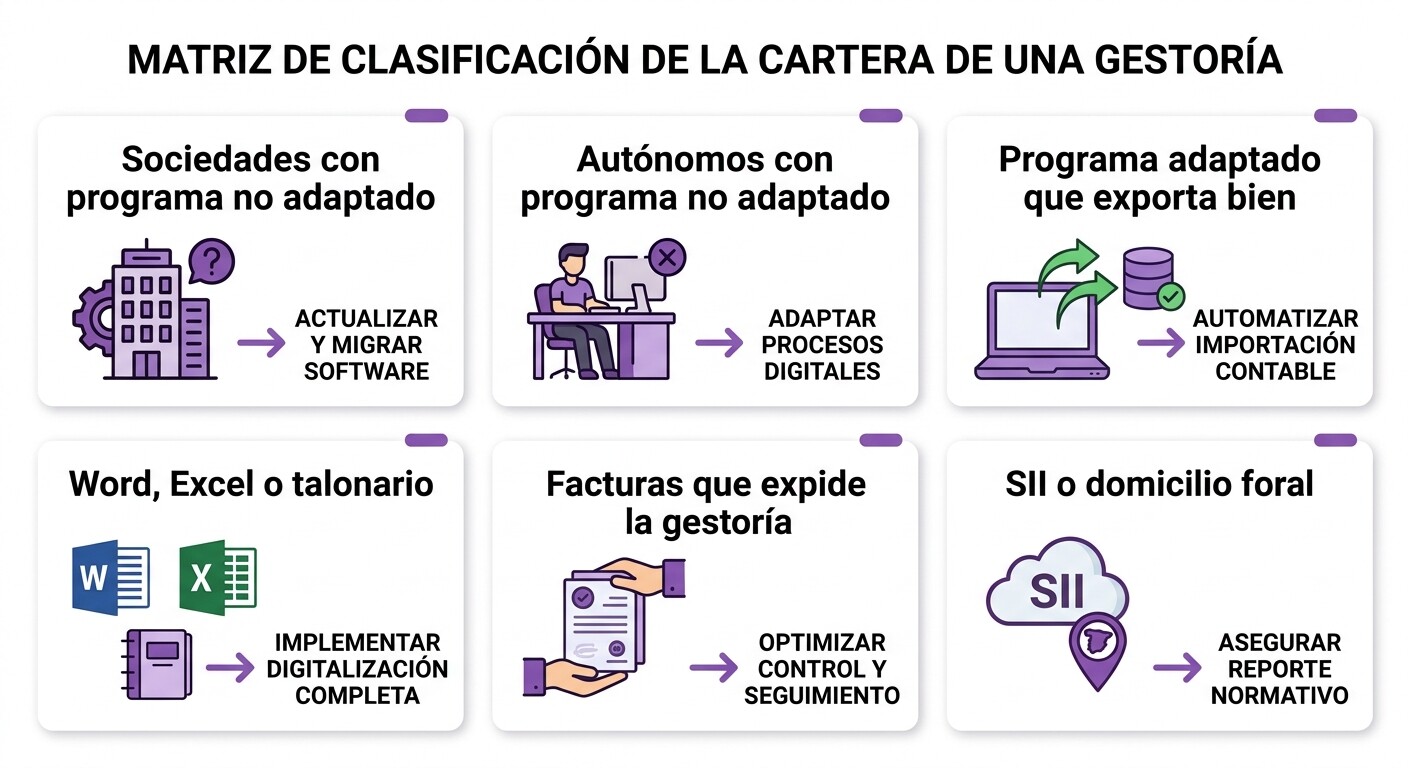
Se clasifica a los clientes por su obligación y por cómo facturan hoy, y se fija para cada grupo una opción y una fecha de corte, empezando por las sociedades.
| Grupo de clientes | Plazo vigente | Acción recomendada |
|---|---|---|
| Sociedades con un programa no adaptado | Antes del 1 de enero de 2027 | Cambio de programa con serie nueva al inicio de 2027 |
| Autónomos con un programa no adaptado | Antes del 1 de julio de 2027 | Cambio al inicio de 2027 o, como tarde, al empezar el segundo trimestre |
| Clientes con un programa adaptado que exporta bien | Ninguno nuevo | Acordar formato y fecha de envío de las emitidas |
| Clientes con Word, Excel o talonario | Ninguno mientras no usen un sistema informático de facturación | Proponer programa si emiten con regularidad |
| Clientes cuyas facturas expide la gestoría | El del cliente, según su impuesto | Documentar el encargo y emitir desde un sistema conforme |
| Clientes en el SII o con domicilio fiscal foral | No les aplica este Reglamento | Comprobar su régimen propio |
Una secuencia que cabe en el último trimestre del año:
- Inventario. Anotar en la ficha de cada cliente con qué factura hoy y cuántas facturas emitió en 2026.
- Declaraciones responsables. Pedir la del programa de cada cliente; si el fabricante no la facilita, es un candidato a cambio.
- Elección por grupo. Decidir qué opción se recomienda a cada grupo de la tabla, en lugar de dejar que cada cliente elija por su cuenta.
- Comunicación. Explicar a cada cliente su fecha vigente, la previsión de Hacienda y la fecha de corte que propone el despacho; si se publica el aplazamiento, cambian las fechas, no el trabajo hecho.
No conviene dejarlo para el último mes. El artículo 201 bis de la Ley 58/2003, General Tributaria castiga con «multa pecuniaria fija de 50.000 euros por cada ejercicio» la tenencia de sistemas o programas que no estén debidamente certificados, teniendo que estarlo, o que se hayan alterado, y con una multa fija de 150.000 euros por ejercicio y por cada tipo de programa a quien los fabrica o comercializa.
Descargar el calendario de vencimientos fiscales de la Agencia Tributaria (PDF)
Cupo de facturas emitidas por despacho, no por cliente
El plan Gratuito incluye 100 facturas emitidas por trimestre para toda la cartera; Starter, 500; Professional y Enterprise, sin límite. La remisión VERI*FACTU con el certificado de cada cliente está incluida desde Starter y se activa cliente a cliente.
Errores habituales al elegir el programa de facturación de los clientes
Los errores más frecuentes son recomendar por precio sin comprobar cómo llegan las facturas a la gestoría, dar por aprobado el aplazamiento a 2028 y dejar que cada cliente elija un programa distinto.
- Dar por hecho el aplazamiento. A 19 de octubre de 2026 solo hay una nota de prensa. Planificar con octubre de 2028 y que la norma no llegue a publicarse deja a las sociedades sin margen.
- Elegir sin probar la exportación. Un programa que anuncia exportación a Excel puede exportar un listado que el programa contable de la gestoría no sabe importar.
- No pedir la declaración responsable. Es el documento con el que el fabricante certifica que el programa cumple, y el artículo 13.2 exige que conste para el cliente en el momento de la adquisición.
- Confundir VERI*FACTU con la factura electrónica. Son obligaciones distintas. La nota de Hacienda pretende alinear sus calendarios, pero un programa adaptado a VERI*FACTU no emite por eso facturas electrónicas estructuradas, ni al revés.
Para ampliar: la plantilla de comunicación a clientes del artículo sobre el aplazamiento de VERI*FACTU a 2027; qué dice la Dirección General de Tributos de las empresas de pruebas dentro del programa de facturación, en el de la consulta DGT V1042-26; cómo hacer que los clientes envíen sus facturas recibidas en el de la aplicación móvil para los clientes del despacho; y qué ocurre con los datos al cambiar de programa en el del Reglamento Europeo de Datos.
Preguntas frecuentes
No, a 19 de octubre de 2026. Hacienda anunció el 5 de octubre su intención de aplazarlo, pero no hay norma en el BOE. Siguen vigentes el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto.
Sí, con los apoderamientos IZ862 e IZ863 registrados, o con el apoderamiento general de la Ley 58/2003, que los incluye. La aplicación no exporta los registros y solo descarga las facturas en PDF.
No, mientras solo los use para introducir los datos, expedir, imprimir y conservar las facturas. Si la hoja de cálculo genera libros registro o la contabilidad, por ejemplo con macros, la Agencia Tributaria la considera un sistema informático de facturación y debe cumplir el Reglamento.
El artículo 201 bis de la Ley General Tributaria sanciona con una multa fija de 50.000 euros por ejercicio la tenencia de sistemas que no estén debidamente certificados, teniendo que estarlo, o que se hayan alterado. Al fabricante o comercializador, con 150.000 euros por ejercicio y por cada tipo de programa.
Sí, siempre que los registros de cada cliente estén diferenciados (artículo 7.a del Reglamento).
Todo sistema informático de facturación debe permitir exportar sus registros en formato legible (artículo 8.2.c), salvo la aplicación de la Agencia Tributaria, que no lo permite. Conviene empezar el nuevo programa con una serie nueva; si el cliente optó por la remisión VERI*FACTU, la opción dura al menos hasta el final del año natural del primer envío.
Conclusión: la gestoría decide mejor que el cliente
El programa de facturación de un cliente era asunto suyo. El Reglamento lo convierte en una decisión con consecuencias para el despacho: si no está adaptado, el cliente se expone a una sanción fija; si no exporta bien, la gestoría sigue tecleando; si encierra los registros, el siguiente cambio empieza de cero.
La norma vigente fija el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto, y una nota de Hacienda anuncia octubre de 2028. Ninguna de las dos cosas cambia lo que conviene hacer ahora: inventariar con qué factura cada cliente, pedir las declaraciones responsables, decidir una opción por grupo de clientes y fijar fechas de corte que coincidan con el inicio de una serie.
La aplicación gratuita de la Agencia Tributaria no resuelve nada a la gestoría; un programa independiente obliga a atender un formato distinto por cliente; y un sistema compartido por la cartera, con los registros de cada cliente separados, deja la factura en la gestoría en el momento de emitirla.
Sea cual sea la elección, la comprobación previa es la misma: declaración responsable por escrito, modalidad de remisión decidida, una factura de prueba importada en el programa del despacho y un procedimiento para sacar los registros el día que haya que cambiar.
La facturación de la cartera, a la vista del despacho
Prueba de 30 días del plan Starter, con la facturación del cliente y la remisión VERI*FACTU incluidas. No hay ningún cargo hasta el día 31.