Redactado por el equipo de CopilotGestoria.
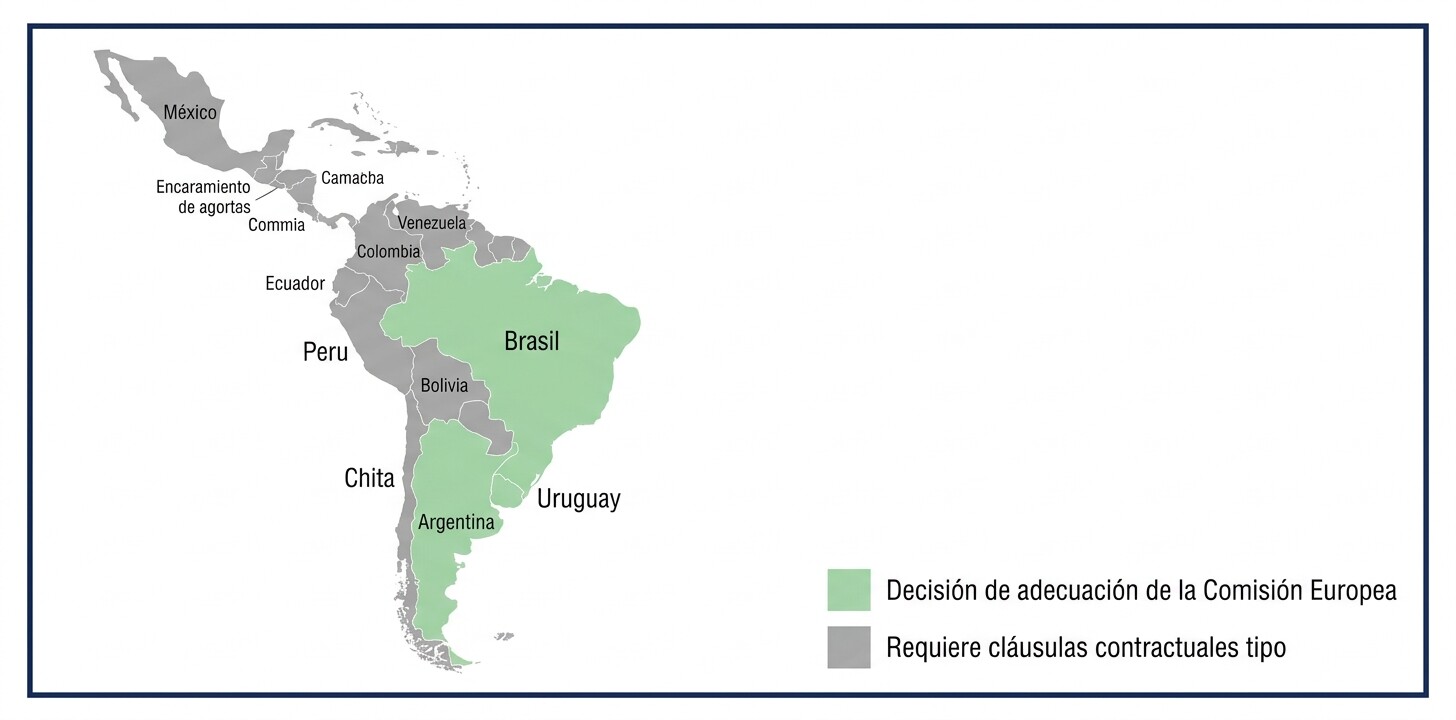
Sí, una gestoría puede encargar la contabilidad de sus clientes a un equipo en Latinoamérica, pero no basta con dar de alta un usuario y compartir la carpeta. Que una persona en Bogotá, Ciudad de México o Buenos Aires consulte las facturas de sus clientes es una transferencia internacional de datos del capítulo V del RGPD. Si el país tiene decisión de adecuación de la Comisión Europea (en Latinoamérica solo Argentina, Uruguay y, desde enero de 2026, Brasil), la transferencia no necesita garantías adicionales. Si no la tiene, como México, Colombia, Perú o Chile, hay que firmar cláusulas contractuales tipo y evaluar el riesgo del país. Y en los dos casos, como la gestoría actúa como encargada del tratamiento de cada cliente, necesita su autorización previa por escrito para recurrir a ese subencargado.
La pregunta se ha vuelto frecuente por una razón sencilla: faltan profesionales. Según el Barómetro de la Asesoría 2026 de Wolters Kluwer, publicado el 30 de junio de 2026, el 57 % de los despachos reconoce dificultades para captar profesionales y el 74 % de ellos lo atribuye a la falta de perfiles cualificados. Fuera del sector, ManpowerGroup situaba en 2025 en el 80 % las medianas empresas españolas con dificultades para encontrar profesionales, y en el 79 % las pequeñas.
Ante ese panorama, la oferta de contables latinoamericanos que conocen el Plan General de Contabilidad y trabajan en remoto resulta atractiva: mismo idioma, horario solapado en parte de la jornada y, en muchos casos, experiencia previa con despachos españoles. En los portales de empleo de Colombia ya se publican ofertas de auxiliar contable "con legislación española" en modalidad cien por cien remota. La decisión, sin embargo, tiene una parte que rara vez aparece en esas ofertas: los datos que ese equipo va a manejar no son de la gestoría, son de sus clientes, y la gestoría responde de ellos.
El riesgo no es teórico. La Agencia Española de Protección de Datos recibió 30.931 reclamaciones en 2025, un 64 % más que el año anterior, según su Memoria anual publicada en mayo de 2026. El importe total de las sanciones impuestas ese año ascendió a 48.108.765 euros, y los expedientes por brechas de datos supusieron 19,8 millones, el 40 % del total. Una gestoría trata a diario NIF, nóminas, cuentas bancarias, datos de salud de bajas médicas y, en muchos casos, certificados digitales. Llevar ese tratamiento fuera del Espacio Económico Europeo sin el marco correcto convierte cualquier incidente en un problema doble.
Este artículo recorre lo que hay que resolver antes de que el primer contable externo abra un extracto: cuándo existe transferencia internacional y cuándo no, qué países latinoamericanos tienen decisión de adecuación, por qué hace falta la autorización de cada cliente, qué cláusulas firmar, qué medidas de seguridad exigir, cómo contratar al equipo sin problemas fiscales ni laborales y qué alternativas hay para ganar capacidad sin sacar los datos del despacho. No es asesoramiento jurídico individual: cada despacho debe contrastar su caso con su delegado de protección de datos o con su asesor legal.
¿Hay transferencia internacional si el equipo de Latinoamérica solo accede en remoto?
Sí. El acceso remoto desde un tercer país a datos alojados en España es una transferencia internacional, aunque ningún fichero se descargue ni salga del servidor. Así lo interpreta el Comité Europeo de Protección de Datos (CEPD) en sus Directrices 05/2021 sobre la interacción entre el artículo 3 y el capítulo V del RGPD.
Las directrices fijan tres criterios acumulativos. Hay transferencia cuando:
- El exportador está sujeto al RGPD para ese tratamiento. Una gestoría establecida en España lo está siempre.
- El exportador transmite los datos o los pone a disposición de otra entidad, el importador. Dar un usuario en el programa de contabilidad o en la carpeta compartida es ponerlos a disposición.
- El importador está en un tercer país, con independencia de que a su vez esté sujeto o no al RGPD.
El artículo 44 del RGPD, que abre el capítulo, aplica sus condiciones a las «transferencias de datos personales que sean objeto de tratamiento o estén destinados a ser tratados tras su transferencia a un tercer país o a una organización internacional», según la redacción que recogen las propias directrices del CEPD. Las condiciones alcanzan también a las transferencias posteriores: si la empresa colombiana que contrata la gestoría subcontrata a su vez a alguien en otro país, la cadena entera queda cubierta por el mismo régimen.
El caso que no es transferencia: el empleado propio que viaja
Las mismas directrices distinguen un supuesto que conviene conocer. Si un empleado de la propia gestoría, con contrato español, se conecta desde fuera de la Unión durante un viaje, no hay transferencia, porque no existe otra entidad que reciba los datos: el empleado forma parte del responsable o del encargado. Eso no exime de nada más; el artículo 32 del RGPD sigue exigiendo medidas de seguridad apropiadas al riesgo de trabajar desde una red ajena.
La distinción importa porque la mayoría de los esquemas de externalización no encajan en ese supuesto. Contratar a una empresa de servicios contables en Colombia, a un profesional que factura como independiente desde México o a una persona contratada a través de una empresa intermediaria de su país implica, en los tres casos, que los datos llegan a una entidad distinta de la gestoría establecida fuera del Espacio Económico Europeo. Hay transferencia y hay que tratarla como tal.
Qué datos viajan realmente
Antes de decidir el mecanismo, conviene inventariar qué va a ver el equipo externo. En una contabilidad corriente aparecen datos identificativos de clientes, proveedores y trabajadores, cuentas bancarias, importes de nóminas y, a menudo, información que el RGPD protege especialmente, como la de salud que se desprende de una baja por incapacidad temporal. Cuanto más amplio sea el acceso, más pesa la evaluación posterior. Un primer filtro razonable es limitar el encargo a tareas concretas y a clientes concretos, y no dar acceso a toda la cartera por comodidad.
Gane horas de contabilización sin sacar los datos del despacho
CopilotGestoria lee las facturas de sus clientes y deja el asiento preparado para que su equipo lo revise, sin teclear línea a línea.
¿Qué países de Latinoamérica tienen decisión de adecuación en 2026?
Tres: Argentina, Uruguay y Brasil. La Comisión Europea mantiene a noviembre de 2026 decisiones de adecuación para 17 países, territorios y organizaciones, según la lista publicada en su web. Del resto de Latinoamérica, ninguno figura en ella.
La decisión de adecuación es el mecanismo más sencillo del capítulo V. El artículo 45 del RGPD permite transferir datos a un país que la Comisión ha declarado con un nivel de protección adecuado sin necesidad de ninguna autorización específica. En la práctica, para la gestoría, la transferencia a ese país se trata casi como si fuera dentro de la Unión, aunque el resto de obligaciones (contrato de encargo, autorización del cliente, seguridad) siguen intactas.
| País | ¿Decisión de adecuación? | Referencia | Qué necesita la transferencia |
|---|---|---|---|
| Argentina | Sí | Decisión 2003/490/CE | Ninguna garantía adicional del capítulo V |
| Uruguay | Sí | Decisión 2012/484/UE | Ninguna garantía adicional del capítulo V |
| Brasil | Sí, desde enero de 2026 | Decisión de ejecución adoptada el 26 de enero de 2026 | Ninguna garantía adicional del capítulo V |
| México | No | — | Cláusulas contractuales tipo y evaluación del país |
| Colombia | No | — | Cláusulas contractuales tipo y evaluación del país |
| Perú | No | — | Cláusulas contractuales tipo y evaluación del país |
| Chile | No | — | Cláusulas contractuales tipo y evaluación del país |
| Resto de Latinoamérica | No | — | Cláusulas contractuales tipo y evaluación del país |
Fuente: lista de decisiones de adecuación de la Comisión Europea, consultada el 11 de noviembre de 2026. Las decisiones se revisan periódicamente y pueden modificarse o anularse.
Brasil: la novedad de 2026
La Comisión adoptó la decisión relativa a Brasil el 26 de enero de 2026, y al día siguiente se anunció el reconocimiento mutuo: Brasil adoptó a su vez una decisión equivalente respecto de la Unión. Según la representación de la Comisión en España, el acuerdo crea «la mayor área de flujos de datos libres y seguros del mundo». La decisión declara que Brasil, con su Ley General de Protección de Datos y la supervisión de su autoridad nacional, garantiza un nivel adecuado de protección, y la Comisión revisará su funcionamiento a los cuatro años.
Para una gestoría, el efecto práctico es claro: hasta enero de 2026, contratar un equipo contable en São Paulo exigía cláusulas contractuales tipo; desde esa fecha, ya no. Hay un matiz de idioma: los profesionales brasileños trabajan en portugués, y el idioma de la documentación y de la comunicación con el despacho debe valorarse junto a la cuestión jurídica.
México y Colombia: los destinos más habituales sin adecuación
Los dos países con más oferta de contables con experiencia española no tienen decisión de adecuación. Eso no impide la externalización: obliga a usar una de las garantías del artículo 46, que en la práctica son las cláusulas contractuales tipo. Lo que no conviene es apoyarse en las excepciones del artículo 49, como el consentimiento del interesado o la necesidad contractual. El CEPD, en sus Directrices 2/2018, insiste en que esas excepciones son de interpretación restrictiva y están pensadas para transferencias ocasionales, no para un flujo diario y estructural como la llevanza de una contabilidad.
¿Necesito el permiso de cada cliente para subcontratar fuera de España?
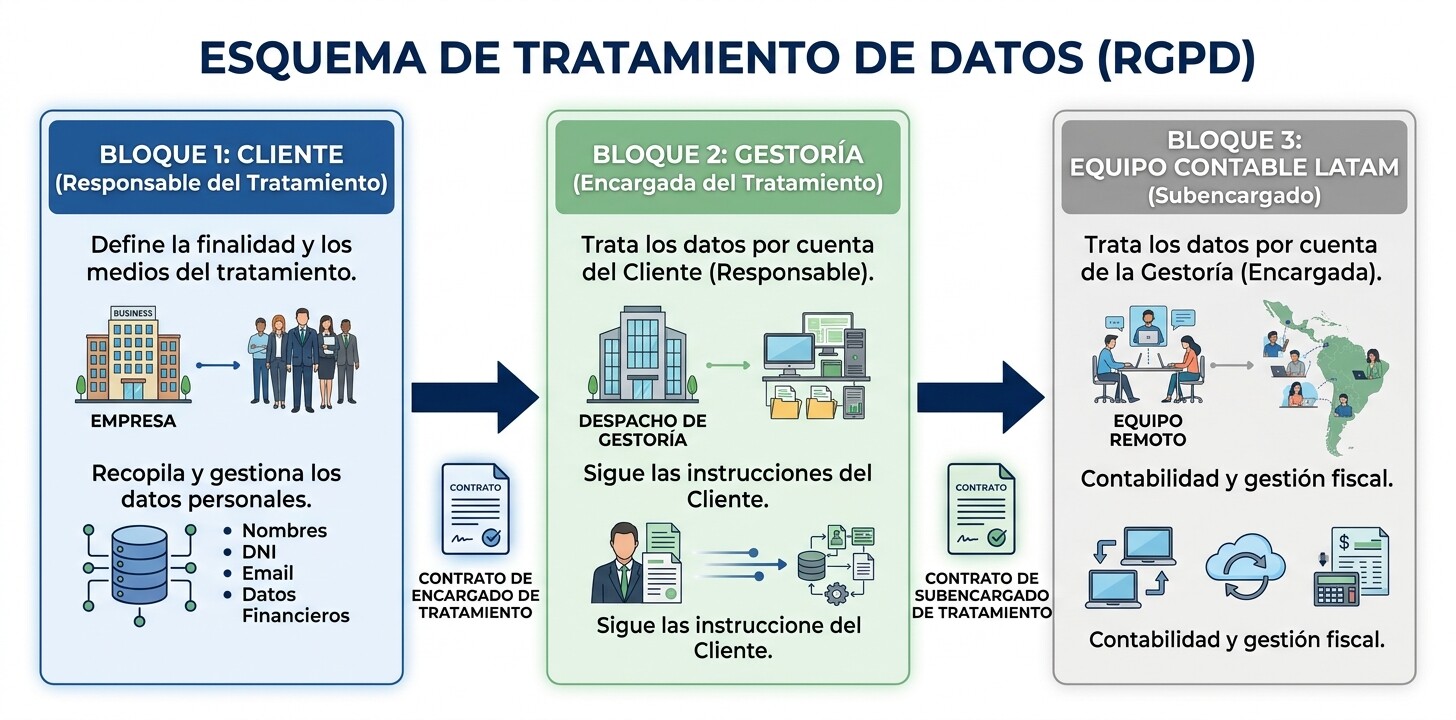
Sí. La gestoría es encargada del tratamiento de los datos que le confían sus clientes, y un encargado no puede recurrir a otro sin la autorización previa del responsable. Este punto se olvida con frecuencia y es el que más expone al despacho, porque el incumplimiento existe aunque la transferencia internacional esté perfectamente cubierta.
El artículo 28.2 del RGPD es explícito: «El encargado del tratamiento no recurrirá a otro encargado sin la autorización previa por escrito, específica o general, del responsable». Si la autorización es general, el mismo artículo obliga a informar al responsable de cualquier cambio previsto en la incorporación o sustitución de otros encargados, dándole la oportunidad de oponerse.
Autorización específica o general
Hay dos formas de obtenerla y ambas son válidas si constan por escrito:
- Específica: el cliente autoriza a un subencargado concreto, identificado por su nombre y país. Es la más clara, pero obliga a pedir una autorización nueva cada vez que cambie el proveedor.
- General: el contrato de encargo permite recurrir a subencargados, y la gestoría informa previamente de cada incorporación o sustitución, dando un plazo para oponerse. Es la más práctica para un despacho con muchos clientes, siempre que la notificación se haga de verdad.
El CEPD, en su Dictamen 22/2024 sobre la dependencia de encargados y subencargados, recuerda que el responsable debe poder conocer en todo momento la identidad de los subencargados, y no solo los del primer nivel. En la práctica, eso exige mantener una lista actualizada y facilitarla al cliente que la pida.
Qué revisar en las hojas de encargo actuales
Muchas gestorías firmaron sus contratos de encargo de tratamiento con un modelo genérico hace años. Antes de externalizar, conviene comprobar en cada uno:
- Si incluye autorización para subencargados y en qué términos.
- Si prohíbe expresamente tratamientos fuera del Espacio Económico Europeo; algunos modelos lo hacen.
- Qué plazo de oposición concede al cliente y qué ocurre si se opone.
- Si el cliente es a su vez encargado de otro, lo que alarga la cadena y puede limitar lo que puede autorizar.
Si un cliente se opone, la gestoría no puede asignar su contabilidad al equipo externo, y debe organizarse para que ese cliente quede fuera de su acceso. Es una restricción operativa real: obliga a poder separar, en los programas del despacho, qué clientes ve cada persona.
Cada colaborador, solo con los clientes que tiene asignados
En CopilotGestoria puede dar acceso a un usuario limitado a una lista de clientes, o de solo lectura, y cada asiento registra quién lo creó y quién lo modificó.
¿Qué cláusulas hay que firmar si el país no tiene adecuación?
Las cláusulas contractuales tipo aprobadas por la Decisión de Ejecución (UE) 2021/914 de la Comisión, en el módulo que corresponda, acompañadas de una evaluación del impacto de la transferencia. No se negocian ni se redactan: se incorporan tal cual y se completan sus anexos.
Las cláusulas de 2021 se organizan en cuatro módulos según el papel de cada parte. Para una gestoría que externaliza la contabilidad de sus clientes, el módulo aplicable es casi siempre el tercero, de encargado a encargado, porque la gestoría ya es encargada de su cliente y el equipo externo trata los datos por cuenta de ella. Solo si la gestoría externaliza tratamientos de los que es responsable, como las nóminas de su propia plantilla, entraría el módulo segundo, de responsable a encargado.
| Situación | Papel de la gestoría | Módulo de las cláusulas |
|---|---|---|
| Contabilidad, impuestos o nóminas de clientes | Encargada | Módulo 3 (encargado a encargado) |
| Datos propios del despacho (su plantilla, su facturación) | Responsable | Módulo 2 (responsable a encargado) |
| Cesión a un tercero que decide sus propios fines | Responsable | Módulo 1 (responsable a responsable); poco habitual en este contexto |
La evaluación de impacto de la transferencia
Desde la sentencia del Tribunal de Justicia de la Unión Europea de 16 de julio de 2020 en el asunto C-311/18, conocida como Schrems II, firmar las cláusulas no basta. El exportador debe comprobar si la legislación y las prácticas del país de destino permiten que las cláusulas se cumplan en la práctica, en especial en lo relativo al acceso de las autoridades públicas a los datos. Las propias cláusulas de 2021 recogen esa obligación en su cláusula 14.
La evaluación no tiene un formato oficial, pero el CEPD, en sus Recomendaciones 01/2020 sobre medidas complementarias, propone un recorrido en seis pasos: conocer las transferencias, identificar la herramienta, evaluar la legislación del destino, adoptar medidas complementarias si hace falta, dar los pasos formales y reevaluar periódicamente. Para una gestoría pequeña, lo razonable es documentar por escrito ese recorrido, apoyarse en la información que facilite el proveedor y en la opinión de su asesor de protección de datos, y conservar el resultado.
Medidas complementarias que reducen el riesgo
Algunas medidas técnicas y organizativas simplifican la evaluación porque reducen lo que realmente queda expuesto en destino:
- Mantener los datos alojados en la Unión y dar acceso solo a través de un escritorio remoto o de una aplicación web, sin descargas locales.
- Limitar el acceso a los clientes y tareas encargados, con usuarios nominativos y una segunda confirmación de acceso en el móvil.
- Prohibir el uso de dispositivos personales y de cuentas de correo o mensajería no corporativas.
- Registrar los accesos y revisarlos con una periodicidad fija.
El artículo 30 del RGPD obliga además a reflejar las transferencias en el registro de actividades de tratamiento, y si la gestoría tiene delegado de protección de datos, este debe participar en la decisión. Las infracciones de las normas sobre transferencias internacionales figuran entre las más graves del artículo 83.5 del RGPD, con multas que pueden alcanzar los 20 millones de euros o el 4 % del volumen de negocio anual global.
¿Qué medidas de seguridad y confidencialidad hay que exigir al equipo externo?
Las mismas que se exigirían a un empleado del despacho, más las propias de trabajar a distancia y con otra legislación de fondo. La cadena de confidencialidad no se interrumpe al cruzar el Atlántico.
El artículo 5 de la Ley Orgánica 3/2018 de Protección de Datos y garantía de los derechos digitales establece que «los responsables y encargados del tratamiento de datos así como todas las personas que intervengan en cualquier fase de este estarán sujetas al deber de confidencialidad», y añade que esa obligación se mantiene aun cuando haya finalizado la relación con el responsable o encargado. Cada persona del equipo externo debe firmar ese compromiso de forma individual, no solo la empresa que la emplea.
Certificados digitales: nunca fuera del despacho
Uno de los errores más graves es enviar al equipo externo los certificados electrónicos de los clientes para que presente modelos o descargue notificaciones. Un certificado en manos de un tercero, en otro país, permite actuar en nombre del cliente ante la Agencia Tributaria y la Seguridad Social. La forma correcta de que la gestoría actúe en nombre del cliente es el apoderamiento o la colaboración social, como se explica en el artículo sobre certificados digitales de los clientes en la gestoría. Si el equipo externo prepara modelos, lo prudente es que la presentación la haga siempre una persona del despacho en España.
Brechas de seguridad: el plazo de 72 horas no cambia
Si se produce una brecha en el equipo externo, el artículo 33 del RGPD obliga al responsable a notificarla a la autoridad de control en un máximo de 72 horas desde que tenga constancia, y al encargado a avisar al responsable sin dilación indebida. En una cadena con subencargado, el aviso tiene que recorrer dos saltos: del equipo externo a la gestoría y de la gestoría a cada cliente afectado. El contrato con el proveedor debe fijar un plazo de aviso corto, en horas y no en días, y un canal concreto. El protocolo de las primeras horas se detalla en el artículo sobre qué hacer en las primeras 72 horas tras un ataque.
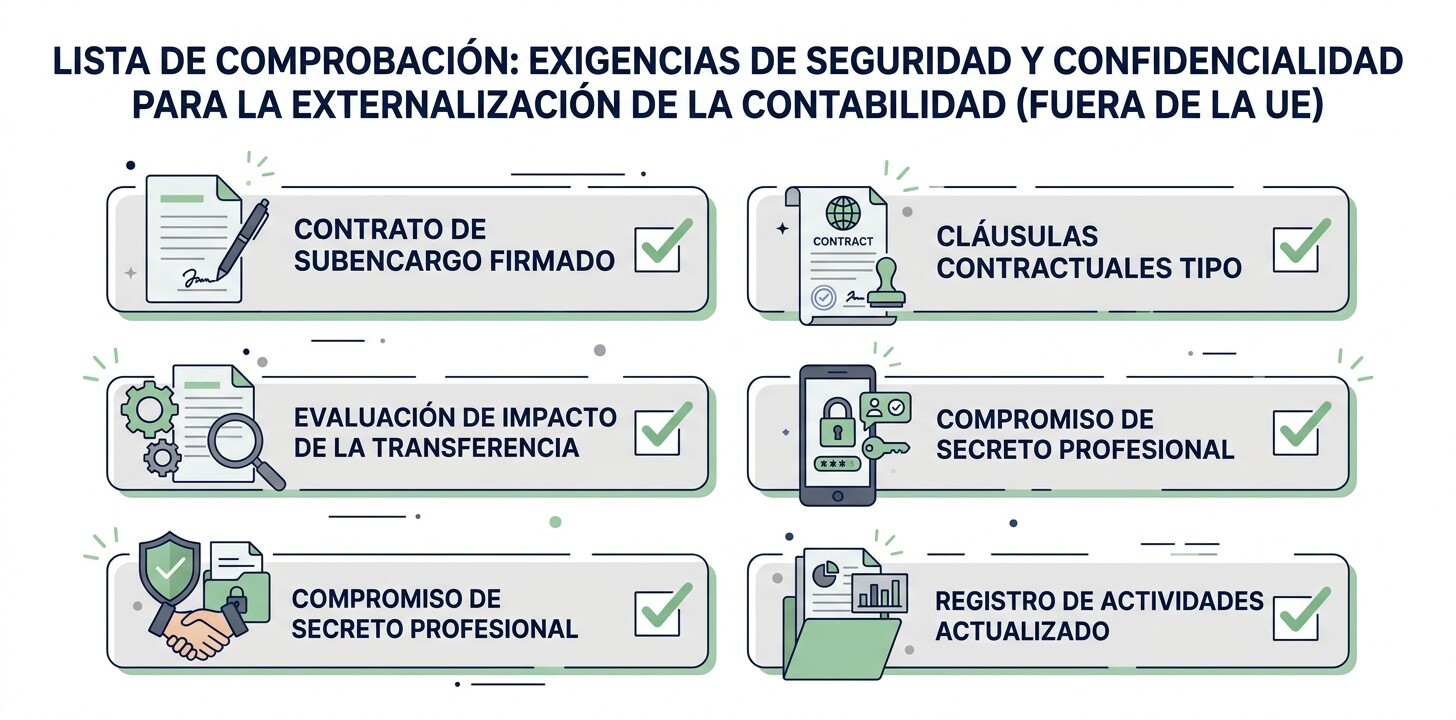
Lista mínima de exigencias al proveedor
| Exigencia | Por qué | Dónde se refleja |
|---|---|---|
| Compromiso de confidencialidad individual firmado | Art. 5 LOPDGDD y art. 28.3.b RGPD | Anexo al contrato |
| Usuarios nominativos con confirmación en el móvil | Trazabilidad y art. 32 RGPD | Política de accesos |
| Prohibición de descargas y de dispositivos personales | Reduce lo expuesto en destino | Medidas técnicas del anexo |
| Aviso de brechas en un plazo de horas | Art. 33 RGPD, plazo de 72 horas del responsable | Cláusula de incidentes |
| Prohibición de subcontratar sin autorización | Art. 28.2 y 28.4 RGPD | Cláusula de subencargados |
| Devolución o destrucción de datos al terminar | Art. 28.3.g RGPD | Cláusula de fin del encargo |
| Derecho de auditoría de la gestoría | Art. 28.3.h RGPD | Cláusula de auditoría |
El uso de herramientas de inteligencia artificial por parte del equipo externo merece una línea propia en el contrato. Si sus integrantes pegan datos de clientes en un asistente de uso general, se abre una transferencia adicional que nadie ha evaluado. Los criterios para usarlas con datos de clientes se tratan en el artículo sobre el uso de ChatGPT con datos de clientes.
Los modelos se preparan desde la contabilidad del cliente
CopilotGestoria calcula los modelos fiscales a partir de los asientos de cada cliente y avisa de los descuadres antes de presentar.
¿Cómo se contrata al equipo sin problemas fiscales ni laborales?
Hay tres fórmulas habituales, y cada una tiene consecuencias distintas en el IVA, en la tributación del pago y en el riesgo laboral. La elección condiciona también el contrato de encargo de tratamiento, porque cambia quién es el subencargado.
| Fórmula | Quién es el subencargado | Ventaja | Punto de atención |
|---|---|---|---|
| Empresa de servicios contables en el país | La empresa | Un solo contrato y un interlocutor; la empresa responde de su personal | Exigir la lista de personas con acceso y su compromiso individual |
| Profesional independiente que factura a la gestoría | El profesional | Coste directo y relación personal | Riesgo de que la relación se considere laboral según la ley local si hay exclusividad, horario y dependencia |
| Persona contratada a través de una empresa intermediaria del país | La empresa intermediaria y, en la práctica, la persona | Contrato laboral conforme a la ley del país | Coste de intermediación y cadena de tratamiento más larga |
El IVA del servicio recibido
Un servicio de contabilidad prestado por un empresario establecido fuera de España a una gestoría establecida en España se entiende realizado en España, conforme a la regla general del artículo 69.Uno.1.º de la Ley del IVA para servicios entre empresarios. Como el prestador no está establecido, el sujeto pasivo es la gestoría por inversión del sujeto pasivo (artículo 84.Uno.2.º de la misma ley): la factura llega sin IVA español y la gestoría autoliquida la cuota en su Modelo 303, devengada y deducible al mismo tiempo si tiene derecho a deducir. La Agencia Tributaria lo explica en su página sobre prestaciones de servicios en operaciones de comercio exterior.
La tributación del pago en España
España tiene convenio para evitar la doble imposición con México, Colombia, Argentina, Chile, Uruguay, Perú y Brasil, entre otros países de la región. Con carácter general, en esos convenios los beneficios de una empresa o los rendimientos de un profesional sin establecimiento permanente en España tributan solo en su país de residencia, siempre que el pagador disponga del certificado de residencia fiscal emitido por la autoridad tributaria de ese país. Sin convenio, o sin certificado, puede corresponder practicar retención por el Impuesto sobre la Renta de No Residentes e ingresarla con el Modelo 216, además de su resumen anual en el 296. Cada convenio tiene su redacción y conviene revisarlo caso a caso antes del primer pago.
El riesgo laboral
Cuando el profesional externo trabaja con horario fijado por la gestoría, en exclusiva y con las herramientas que esta le facilita, la relación se parece mucho a un contrato de trabajo. Qué legislación se aplica depende del país y de cómo se haya configurado la relación, y la calificación de falso autónomo existe también en los países latinoamericanos. Los criterios españoles para los refuerzos de campaña dentro del país están en el artículo sobre subcontratar técnicos freelance en la propia gestoría; para el extranjero, el análisis debe hacerse con un asesor del país de destino.
Horario y plazos
La diferencia horaria con España es de entre cuatro y ocho horas según el país y la época del año. Eso permite que el equipo externo trabaje en la tarde española, pero también que una consulta urgente del último día de plazo quede sin respuesta hasta la mañana siguiente. Conviene que el reparto de tareas deje en España todo lo que tenga plazo ese mismo día.
¿Compensa externalizar o es mejor automatizar el trabajo repetitivo?
Depende de qué tarea se quiera descargar. La externalización traslada horas a otra persona; la automatización elimina parte de esas horas. Para la introducción de facturas y la preparación de borradores, la segunda opción suele llegar antes y sin transferencia internacional.
La comparación habitual se limita a la tarifa por hora del contable externo frente al coste de un empleado en España. Esa cuenta deja fuera partidas que aparecen en cuanto el esquema empieza a funcionar:
| Partida | Externalizar a Latinoamérica | Automatizar las tareas repetitivas |
|---|---|---|
| Adaptación jurídica | Revisión de contratos de encargo, autorización de cada cliente, cláusulas tipo si no hay adecuación, evaluación del país | Contrato de encargo con el proveedor del programa; sin transferencia si el tratamiento se mantiene en la Unión |
| Formación | Normativa española y criterios propios del despacho, que cambian varias veces al año | Configuración inicial de cuentas y criterios |
| Supervisión | Revisión del trabajo de otra persona, con la misma responsabilidad final | Revisión de los borradores que propone el programa |
| Rotación | Si la persona se va, se pierde lo aprendido | No depende de una persona |
| Escalabilidad en el cierre | Limitada por las horas del equipo contratado | Absorbe picos de volumen documental |
| Criterio profesional | Sí, con experiencia | No: las decisiones con criterio siguen en el despacho |
Las dos opciones no son excluyentes. Un despacho puede automatizar la lectura de facturas y la preparación de asientos y reservar las horas de su equipo, propio o externo, para la revisión, la atención al cliente y los casos con criterio. Lo que sí conviene evitar es externalizar precisamente el trabajo que más se puede automatizar: se asume todo el esfuerzo jurídico de la transferencia para trasladar una tarea que podía reducirse. El análisis de cuántas horas consume cada tipo de cliente, que es el punto de partida para decidir, se desarrolla en el artículo sobre cuántos clientes puede llevar cada empleado, y las alternativas a contratar en el de cómo absorber carga de trabajo sin ampliar plantilla.
Hoja de ruta si decide externalizar
- Definir el alcance: qué tareas, qué clientes y qué datos verá el equipo externo.
- Elegir país y fórmula de contratación, comprobando en la lista de la Comisión si tiene decisión de adecuación.
- Revisar los contratos de encargo de cada cliente y obtener la autorización específica o notificar la incorporación si la autorización es general.
- Firmar con el proveedor el contrato de subencargo del artículo 28 y, si el país no tiene adecuación, las cláusulas tipo del módulo 3.
- Documentar la evaluación de la transferencia y las medidas complementarias.
- Actualizar el registro de actividades de tratamiento con la transferencia.
- Configurar los accesos: usuarios nominativos, confirmación en el móvil, solo los clientes autorizados, sin descargas.
- Recoger el compromiso de confidencialidad individual de cada persona.
- Resolver la parte fiscal: inversión del sujeto pasivo en el 303 y certificado de residencia antes del primer pago.
- Revisar el esquema cada año y cada vez que cambien el proveedor, el país o la normativa.
Reduzca primero las horas que no requieren criterio
CopilotGestoria lee cada factura al recibirla, propone el asiento y deja al equipo del despacho la revisión y las decisiones.
Preguntas frecuentes sobre externalizar la contabilidad fuera de la Unión Europea
¿Hace falta autorización de la AEPD para transferir datos a México o Colombia?
No, si la transferencia se ampara en las cláusulas contractuales tipo de la Comisión. La autorización de la autoridad de control solo es necesaria para cláusulas contractuales redactadas a medida, conforme al artículo 46.3 del RGPD.
¿Basta con pedir el consentimiento de los clientes de mis clientes?
No es la vía adecuada. El consentimiento del artículo 49 es una excepción para transferencias puntuales, y en una contabilidad los interesados son proveedores, trabajadores y clientes del cliente, a los que la gestoría no tiene forma práctica de pedirlo. Lo que se necesita es la autorización del responsable, es decir, del cliente de la gestoría, y una garantía del artículo 46 o una decisión de adecuación.
¿Cambia algo si el contable externo es español y vive en Latinoamérica?
No en lo esencial. Lo que determina si hay transferencia es dónde está quien accede y si es una entidad distinta de la gestoría, no su nacionalidad. Si trabaja como independiente o a través de una empresa local, hay transferencia.
¿Qué pasa si un cliente se opone?
Su contabilidad no puede pasar por el equipo externo. La gestoría tiene que poder excluir a ese cliente de los accesos del subencargado, y seguir atendiéndolo con su personal en España.
¿Se pueden enviar documentos por WhatsApp al equipo externo?
No es recomendable. La mensajería personal escapa al control de accesos, deja copias en dispositivos que la gestoría no gestiona y complica la evaluación de la transferencia. Los documentos deben quedarse en los sistemas del despacho.
¿Qué ocurre si una decisión de adecuación se anula?
La transferencia queda sin base y hay que sustituirla por cláusulas tipo u otra garantía. Ocurrió con el Escudo de Privacidad con Estados Unidos en 2020. Por eso conviene que el contrato con el proveedor prevea la incorporación de las cláusulas tipo si la decisión deja de aplicarse.
Conclusión: externalizar es posible, pero el trabajo empieza antes del primer acceso
La falta de personal ha convertido la externalización a Latinoamérica en una opción que muchas gestorías estudian en serio, y no hay nada en el RGPD que la impida. Lo que el Reglamento exige es que se haga con un marco completo: reconocer que el acceso remoto desde fuera del Espacio Económico Europeo es una transferencia internacional, comprobar si el país tiene decisión de adecuación, obtener la autorización de cada cliente como subencargado y, si el país no está en la lista, firmar las cláusulas contractuales tipo y documentar la evaluación del destino.
La lista de países ha cambiado este año. Desde el 26 de enero de 2026, Brasil se suma a Argentina y Uruguay como destinos latinoamericanos con decisión de adecuación, mientras que México, Colombia, Perú y Chile siguen necesitando cláusulas. Esa diferencia condiciona el esfuerzo jurídico, pero no las obligaciones de fondo: contrato de encargo, confidencialidad individual, accesos limitados, aviso rápido de brechas y certificados digitales que nunca salen del despacho.
La parte fiscal y laboral pide la misma atención. El servicio recibido se autoliquida por inversión del sujeto pasivo en el Modelo 303, el certificado de residencia del prestador debe estar en el expediente antes del primer pago y la relación con un profesional independiente debe diseñarse para que no se convierta en un contrato de trabajo encubierto en su país.
Por último, conviene hacer la cuenta completa. Si lo que se quiere descargar es la introducción de facturas y la preparación de borradores, automatizar esas tareas reduce horas sin abrir una transferencia internacional, y el equipo, propio o externo, puede dedicarse a lo que requiere criterio. La decisión se toma mejor con las horas de cada tipo de cliente medidas y con los contratos de encargo revisados, dos tareas que pueden empezar este mismo trimestre.
Las referencias normativas citadas, en especial la lista de decisiones de adecuación, deben comprobarse en las fuentes oficiales en el momento de tomar la decisión, porque pueden cambiar.
Más capacidad para el cierre sin sacar los datos de sus clientes
El plan Professional, por 49 euros al mes, incluye lectura de facturas, los modelos fiscales, calendario de plazos por cliente y usuarios con clientes asignados.