Actualizado: 17 de septiembre de 2026.
Redactado por el equipo de CopilotGestoria con la revisión de asesores fiscales colegiados. Contenido de cumplimiento normativo: verifica siempre el texto vigente en el DOUE antes de aplicar.
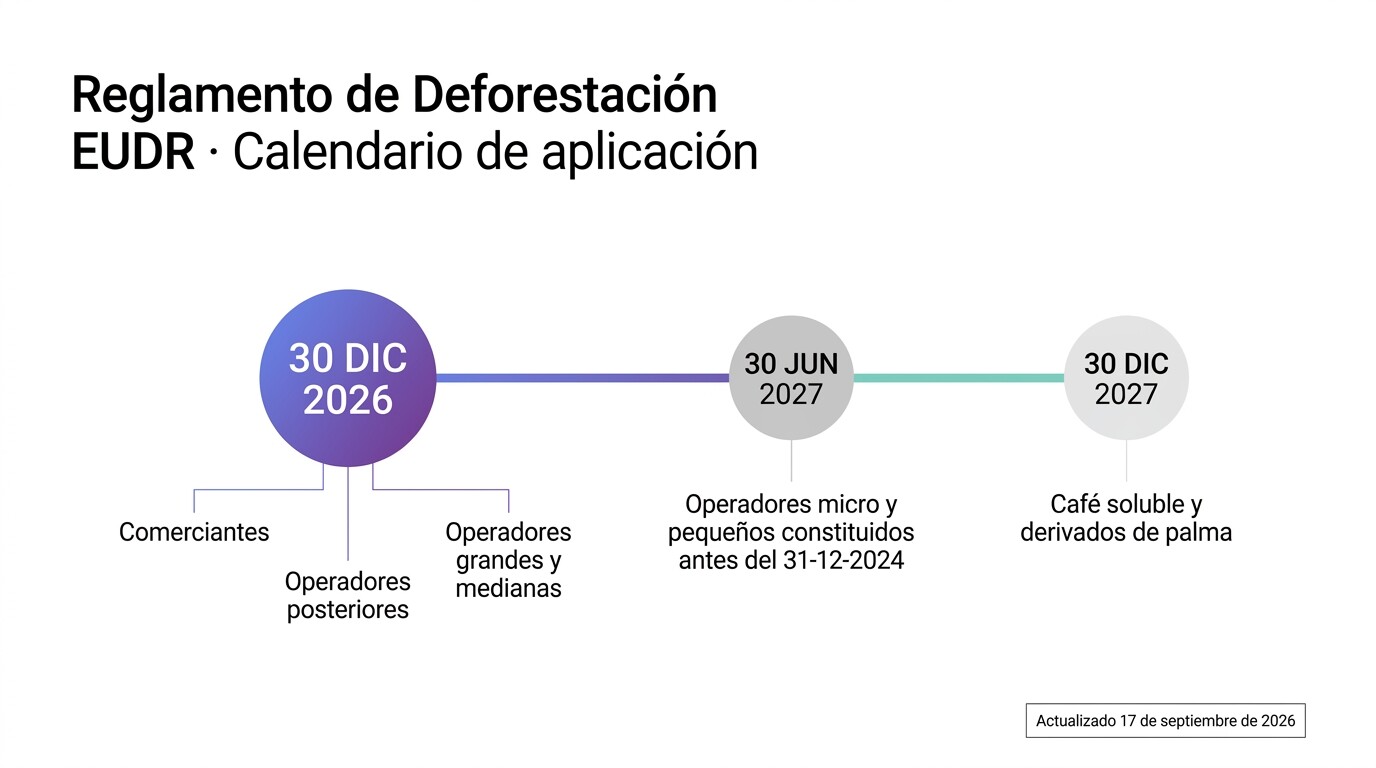
La prórroga de seis meses del Reglamento de Deforestación (EUDR) hasta el 30 de junio de 2027 solo alcanza a los «operadores», nunca a los comerciantes ni a los operadores posteriores, sea cual sea su tamaño. Si tu cliente compra muebles, café tostado, papel, cartón o neumáticos nuevos dentro de la Unión Europea y los revende, su fecha es el 30 de diciembre de 2026, aunque sea una microempresa de tres trabajadores. La prórroga exige además tres condiciones acumulativas más que casi nadie está comprobando: que no se trate de productos del anexo del antiguo Reglamento de la madera, que la empresa estuviera constituida como micro o pequeña a 31 de diciembre de 2024 —una sociedad creada en 2025 o 2026 no la tiene— y que el tamaño se mida con los umbrales de la Directiva 2013/34/UE, que no son los de la definición española de pyme.
El Reglamento (UE) 2023/1115 no es una norma fiscal y por eso ha pasado por debajo del radar de la mayoría de los despachos. Pero funciona exactamente igual que una obligación fiscal: tiene una fecha, tiene un sujeto obligado, tiene un expediente que hay que conservar cinco años y tiene un régimen sancionador cuyo techo se calcula sobre la cifra de negocio. La diferencia es que aquí no hay modelo que presentar en la Sede de la AEAT, y precisamente por eso el cliente no se entera.
El dato que mejor mide el problema en España lo publica AIDIMME en su Observatorio Español del Mercado del Mueble: el sector cerró 2025 con 4.779 millones de euros de facturación y 5.977 empresas con asalariados, y el 87,5 % de ellas son microempresas. La inmensa mayoría leerá «prórroga para micro y pequeñas empresas» y archivará el asunto hasta 2027. Pero muchas no venden muebles que ellas mismas importan, sino muebles que compran a un distribuidor español o portugués y revenden. Esas son comerciantes. Y las comerciantes no tienen prórroga.
Este artículo va dirigido al gestor que tiene que decidir, antes de Navidad, a cuáles de sus clientes hay que avisar y con qué fecha: con el articulado en la mano, los códigos NC actualizados a hoy y las cuantías reales del anteproyecto de ley español. Con una advertencia de honestidad por delante: no hemos encontrado ni un solo hilo de foro español —ni en Rankia, ni en comunidades de comercio exterior, ni en foros fiscales— en el que un empresario o un gestor pregunte por el EUDR. A quince semanas del plazo, el tejido de pymes españolas ni siquiera está preguntando.

1. Qué es el EUDR y por qué el 30 de diciembre de 2026 es la fecha que tu cliente no tiene apuntada
El EUDR es el Reglamento (UE) 2023/1115, de 31 de mayo de 2023, sobre comercialización en la Unión de determinadas materias primas y productos asociados a la deforestación. Prohíbe introducir en el mercado de la UE, comercializar en él o exportar desde él siete materias primas y sus derivados si no cumplen tres condiciones simultáneas: que estén libres de deforestación (producidos en tierra no deforestada después del 31 de diciembre de 2020), que se hayan producido conforme a la legislación del país de producción y que estén amparados por una declaración de diligencia debida. Deroga el antiguo Reglamento de la madera (EUTR, Rgto. 995/2010), cuyo régimen transitorio se extingue por completo el 31 de diciembre de 2029.
Las siete materias primas son madera, café, cacao, soja, aceite de palma, caucho y ganado bovino. Pero lo que obliga no es la materia prima: es el producto derivado que figura en el Anexo I con su código NC. Por eso un fabricante de pienso está dentro (torta de soja, código 2304), una imprenta de libros salió del ámbito en diciembre de 2025 (capítulo 49) y una fábrica de cartón ondulado sigue dentro (capítulo 48).
La cadena de normas que hay que tener localizada
El EUDR se ha modificado tres veces y esa es la causa de casi toda la confusión que circula. La secuencia relevante a día de hoy es esta:
| Norma | Fecha | Qué hace |
|---|---|---|
| Reglamento (UE) 2023/1115 | 31-05-2023 | Norma base. Deroga el EUTR |
| Reglamento (UE) 2024/3234 | 19-12-2024 | Primer aplazamiento |
| Reglamento (UE) 2025/2650 | 19-12-2025 | Segundo aplazamiento y simplificación. Reescribe el artículo 38 y crea las figuras nuevas |
| Rgto. Ejecución (UE) 2026/1565 | 13-07-2026 | Adapta el Sistema de Información |
| Rgto. Delegado (UE) 2026/2102 | 13-07-2026 DOUE 17-09-2026 | Nueva lista de productos del Anexo I |
| Documento de orientación C/2026/3896 | DOUE 20-07-2026 | Guía interpretativa oficial de la Comisión |
Por qué esto es asunto del despacho, no solo del cliente
Hay tres razones y las tres son de contabilidad, no de sostenibilidad. La primera: la fecha que le toca a cada empresa depende de su tamaño medido por balance, cifra de negocio neta y plantilla media —los tres números que salen de las cuentas anuales que formula la gestoría—. La segunda: el expediente que hay que conservar cinco años son datos de proveedores y de clientes, que ya están en la contabilidad. Y la tercera: identificar a los clientes afectados se hace cruzando CNAE, epígrafe del IAE y proveedores extracomunitarios, tres cosas que el despacho tiene y el cliente normalmente no sabe consultar.
Para dimensionar el porqué de la norma, el Parlamento Europeo cifra en alrededor del 10 % de la deforestación mundial la parte atribuible al consumo de la Unión Europea, con el aceite de palma y la soja aportando más de dos tercios de ese impacto.
¿Cuántos de tus clientes venden muebles, café, papel o neumáticos?
Esa pregunta no se contesta de memoria con 80 o 150 clientes en cartera. Se contesta cruzando el CNAE y el epígrafe del IAE de cada ficha con los proveedores que aparecen en sus facturas de compra. CopilotGestoria tiene esas dos cosas en el mismo sitio: las actividades económicas con su epígrafe IAE por cliente y las facturas ya procesadas con emisor y NIF extraídos.
Ver cómo se organiza la cartera por actividad2. La trampa del artículo 38.3: las cuatro condiciones de la prórroga, con el texto en la mano
Casi todo el contenido español resume el calendario así: «30 de diciembre de 2026 para grandes y medianas, 30 de junio de 2027 para micro y pequeñas». Es una simplificación que deja fuera la mitad del artículo. El Reglamento (UE) 2025/2650 sustituyó íntegramente el artículo 38 del EUDR, y su apartado 3 dice literalmente:
«Excepto en lo que respecta a los productos incluidos en el anexo del Reglamento (UE) n.º 995/2010, a los operadores, sean personas físicas, microempresas o pequeñas empresas en el sentido del artículo 3, apartado 1 o apartado 2, párrafo primero, respectivamente, de la Directiva 2013/34/UE, independientemente de su forma jurídica, que estuviesen establecidos como tales a 31 de diciembre de 2024, les serán aplicables los artículos a que se refiere el apartado 2 del presente artículo a partir del 30 de junio de 2027.»
Artículo 38.3 del Reglamento (UE) 2023/1115, en la redacción dada por el Reglamento (UE) 2025/2650, de 19 de diciembre de 2025.
Léelo despacio, porque contiene cuatro condiciones acumulativas. Basta con fallar una para que la fecha vuelva al 30 de diciembre de 2026:
- Solo «operadores». El apartado dice «a los operadores». No dice comerciantes. No dice operadores posteriores. Quien no es operador no tiene prórroga, por micro que sea.
- No para productos del anexo del EUTR. Madera y derivados del antiguo Reglamento 995/2010 quedan expresamente excluidos de la prórroga. Un carpintero micro que importa tablero va al 30 de diciembre de 2026.
- Estar establecido como micro o pequeña empresa a 31 de diciembre de 2024. Es la condición que no aparece en ningún resumen: una sociedad constituida en 2025 o en 2026 no tiene prórroga, aunque tenga dos trabajadores.
- Tamaño según la Directiva 2013/34/UE, con sus umbrales armonizados de balance, cifra de negocio neta y número medio de empleados. No es la definición española de pyme que el cliente tiene en la cabeza.
El cuadro oficial del MITECO lo dice sin rodeos
No es una interpretación de este artículo. La página oficial «Calendario de aplicación» del MITECO enumera a quién no alcanza la prórroga, y lo primero que cita es:
«los “operadores posteriores” y a los “comerciantes”, sea cual sea su tamaño»; y «los “operadores” cuando los productos pertinentes estén incluidos en el anexo del Reglamento europeo de la madera (EUTR)».
| Posición en la cadena | Tamaño de la empresa | Fecha de aplicación |
|---|---|---|
| Operador (primer eslabón en la UE) | Grande o mediana | 30-12-2026 |
| Micro o pequeña (constituida antes del 31-12-2024) | 30-12-2026 para productos del anexo EUTR (madera) 30-06-2027 para el resto |
|
| Operador posterior y comerciante | Grande o mediana | 30-12-2026 |
| Micro o pequeña | 30-12-2026 (sin prórroga) | |
| Productos incorporados por el Rgto. Delegado 2026/2102 (café soluble, derivados de palma, jabón con palma…) | 30-12-2027 | |
Hay un matiz que alivia parte de la carga: el periodo transitorio. Según el Documento de orientación C/2026/3896, la mercancía introducida en el mercado antes de la fecha de aplicación del operador correspondiente queda fuera del reglamento, y también queda fuera el producto fabricado íntegramente con ella. Pero la carga se invierte: hay que «reunir pruebas concluyentes y verificables» de que así fue. Traducido a la práctica del despacho: desde el 30 de diciembre de 2026 el comerciante o tiene los números de referencia de sus proveedores, o tiene un expediente que demuestre que la mercancía es anterior. No hay tercera opción, y desde luego no puede limitarse a esperar a junio de 2027.
Cada cliente con su fecha, no un aviso genérico para todos
El problema de esta norma es que la fecha cambia cliente a cliente: 30 de diciembre de 2026, 30 de junio de 2027 o 30 de diciembre de 2027 según el rol y el producto. Un correo masivo con «ojo, el EUDR» no sirve: la mitad lo ignorará y la otra mitad se aplicará la fecha equivocada. CopilotGestoria gestiona avisos y vencimientos por cliente, igual que con cualquier plazo fiscal, y permite que cada empresa vea el suyo.
Ver cómo funcionan las alertas de cumplimiento3. ¿Afecta a tu cartera? Mapa producto → código NC → sector español (y lo que ha salido hoy)
Esta es la sección que hay que tener abierta al lado de la lista de clientes. La regla operativa es simple: si el producto que el cliente compra o vende tiene un código NC del Anexo I, está dentro; si no, no, por muy «forestal» que suene. Y desde hoy la lista ha cambiado.
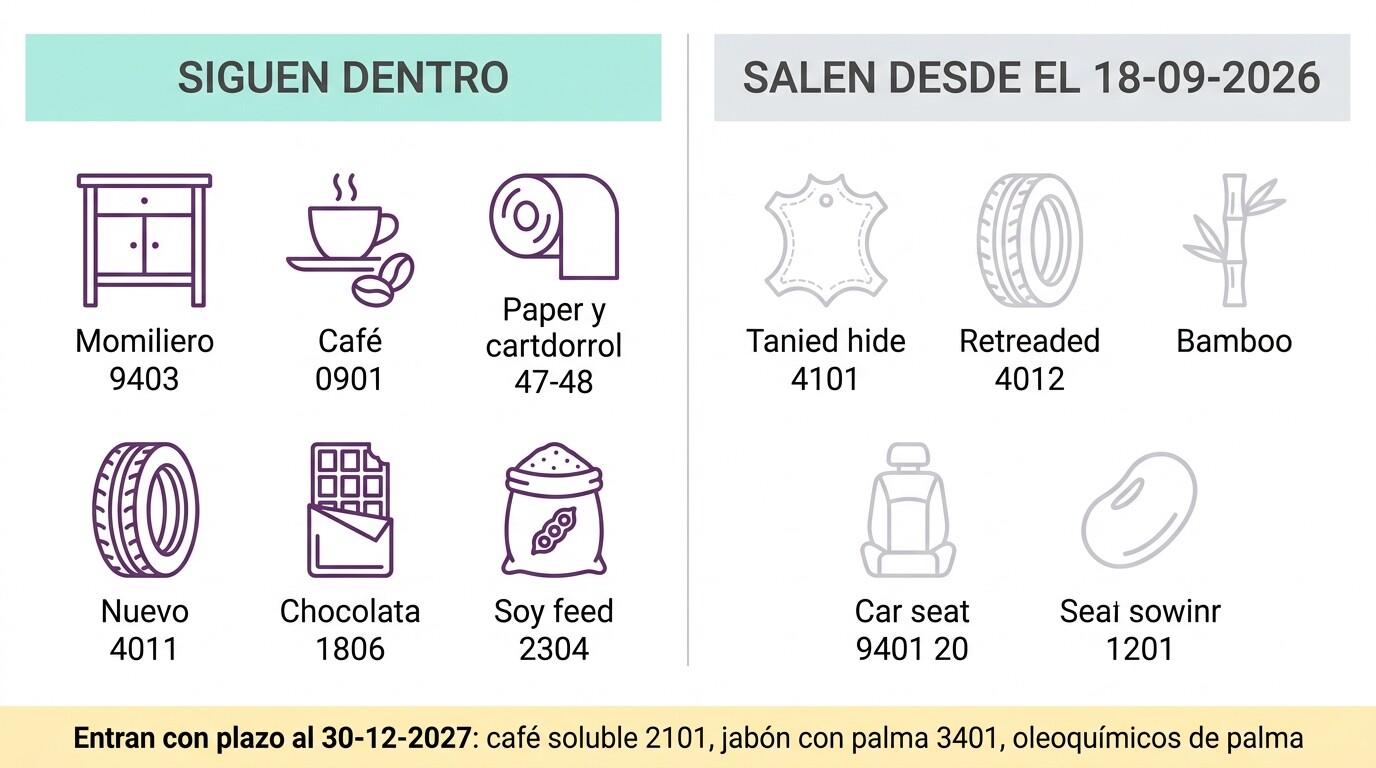
Lo que SALE del ámbito desde el 18 de septiembre de 2026
| Código | Producto | Sector español que deja de estar afectado por esa vía |
|---|---|---|
ex 4101, ex 4104, ex 4107 | Cueros y pieles de bovino (en bruto, curtidos y preparados) | Curtidos, calzado, marroquinería, tapicería, guarnicionería |
ex 4010 | Correas transportadoras y de transmisión de caucho | Industria auxiliar y mantenimiento industrial |
ex 4016 | Las demás manufacturas de caucho vulcanizado | Juntas, perfiles y piezas técnicas de caucho |
ex 4012 → ex 4012 90 30 | Solo quedan las bandas de rodadura. Neumáticos recauchutados y usados, fuera | Recauchutadores y distribuidores de neumático de ocasión |
9401 10 00, 9401 20 00 | Asientos de aeronaves y de vehículos de motor | Automoción y aeronáutica |
1201 → 1201 90 00 | Habas de soja para siembra, fuera | Casas de semillas y cooperativas agrícolas |
A esto se suman varias exclusiones interpretativas del propio anexo del Reglamento Delegado 2026/2102 que valen mucho dinero en sectores enteros: solo cuenta el género Bos (búfalo y bisonte quedan fuera), solo la palma Elaeis (el aceite de babasú, fuera), solo el caucho Hevea brasiliensis (balata, guayule, chicle y caucho sintético, fuera) y, en madera, el texto dispone que «el presente Reglamento no se aplica al bambú, al ratán ni a otros materiales de naturaleza leñosa», con los productos fabricados con ellos. Menaje, mobiliario de jardín y decoración en bambú o ratán dejan de estar afectados. Transversalmente quedan también fuera los residuos, los productos usados y de segunda mano, los valorizados y las muestras comerciales de valor insignificante.
Lo que ENTRA, pero con plazo hasta el 30 de diciembre de 2027
El café soluble (2101 11 00), las lenguas de bovino congeladas (ex 0206 21 00), los aceites de palma hidrogenados e interesterificados y el glicerol en bruto, una batería de alcoholes grasos y derivados oleoquímicos sintetizados con palma, y el jabón que contiene o se elabora con aceite de palma (3401 11 00 y 3401 20). No son un problema de diciembre de 2026: su fecha es el 30 de diciembre de 2027. Conviene decirlo con claridad para no asustar de más a tostadores, cosmética y droguería.
La tabla que realmente usarás: código NC → cliente típico → rol probable
| Materia prima | Códigos NC (selección) | Cliente típico de una gestoría española | Rol más probable |
|---|---|---|---|
| Madera | 4401–4421 | Carpinterías, aserraderos, almacenes de madera, fabricantes de palés, tarima y puertas | Operador si importa; operador posterior si transforma tablero comprado en la UE |
| Papel y cartón | ex 47 (pasta), ex 48 (papel y cartón). Los impresos del cap. 49 salieron en dic-2025 | Papeleras, manipulados de cartón, artes gráficas que compran papel | Operador posterior o comerciante |
| Muebles | ex 9403 30/40/50/60/91, asientos de madera ex 9401 31/41/61/69/80, ex 9406 10 00 | Fabricantes de mueble y cocinas, tiendas, distribuidores, comercio electrónico de mobiliario | Comerciante la tienda y el distribuidor; operador el importador |
| Café | 0901 (verde, tostado, descafeinado); desde 30-12-2027 2101 11 00 | Tostadores, distribuidores a hostelería, cafeterías que compran tostado, vending | Operador el importador de verde; operador posterior el tostador; comerciante el distribuidor |
| Cacao | 1801 a 1805, y 1806 chocolate y preparaciones | Chocolateras, pastelerías industriales, obradores, heladerías, distribuidores de confitería | Operador posterior el fabricante; comerciante el distribuidor |
| Caucho | ex 4001, ex 4011 neumáticos nuevos (siguen dentro), ex 4013, ex 4015 | Importadores y distribuidores de neumático nuevo, talleres que revenden, fabricantes de guantes | Comerciante el distribuidor y el taller que revende |
| Soja | 1201 90 00, 1507, 2304 tortas y harina | Fabricantes de pienso, cooperativas ganaderas, integradoras, aceiteras | Operador el importador; operador posterior el fabricante de pienso |
| Palma | ex 1511, ex 1513 21/29, ex 2306 60 00, 3823 | Bollería, precocinados, margarinas, oleoquímica, piensos, biodiésel | Operador el importador; operador posterior el fabricante |
| Bovino | ex 0102 (solo Bos), ex 0201, ex 0202, ex 1602 50 | Ganaderos, cebaderos, mataderos, salas de despiece, cárnicas, distribuidores | Operador el propietario del ternero al nacer; comerciante quien lo compra para engorde; operador posterior quien lo transforma en carne |
Cuatro sectores españoles con nombre y cifras
Café. Según la Asociación Española del Café (AECafé), España importó 345.274 toneladas de café verde en 2024, un 12,96 % más que el año anterior, por valor de 1.257 millones de euros, con Vietnam (110.735 t) y Brasil (98.125 t) sumando más del 60 % del total. La lectura EUDR es directa: Vietnam está clasificado como país de riesgo bajo y Brasil como riesgo estándar, de modo que el café brasileño no permite acogerse a la diligencia debida simplificada.
Papel y cartón. ASPAPEL sitúa la facturación del sector en 5.092 millones de euros en 2025, con 6,3 millones de toneladas producidas, 72 fábricas y 17.581 empleos directos, y España como quinto productor europeo. Los capítulos 47 y 48 siguen plenamente dentro del Anexo I; los impresos del capítulo 49, no.
Caucho. El Consorcio Nacional de Industriales del Caucho reúne a unas 260 empresas transformadoras, con unos 5.900 millones de euros de facturación y 21.000 empleos directos. Los neumáticos nuevos siguen dentro; los recauchutados y usados salen hoy.
Soja y cacao. El Ministerio de Agricultura, Pesca y Alimentación (MAPA) cifra las importaciones españolas de torta de soja en 2,66 millones de toneladas en 2024, un 40,7 % más, con Brasil como primer proveedor (50,9 % de cuota). Y Produlce sitúa las importaciones de cacao y chocolate en 1.034 millones de euros en 2025, con el 99,4 % procedente de la propia UE: ese porcentaje significa que la mayoría de las chocolateras españolas no son operadores, sino operadores posteriores o comerciantes. Es decir, sin prórroga.
4. Operador, operador posterior y comerciante: quién presenta la declaración y quién solo transmite el número
El Reglamento (UE) 2025/2650 rehízo las definiciones del artículo 2 y creó dos figuras nuevas. Sin tener esto claro no se puede decidir ninguna fecha, porque el rol determina tanto el plazo como la obligación.
- Operador (art. 2.15). Quien, en el transcurso de una actividad comercial, introduce los productos en el mercado de la UE o los exporta, «excluidos los operadores posteriores». En la práctica: el importador de fuera de la UE o el primer productor español que los pone en el mercado.
- Micro o pequeño operador primario, MPOP (art. 2.15 bis, nuevo). Operador persona física o micro/pequeña empresa, establecido en un país de riesgo bajo —España lo es—, que comercializa productos que él mismo ha cultivado, aprovechado, criado u obtenido. Presenta una declaración simplificada de presentación única y puede sustituir la geolocalización por dirección postal, referencia catastral o recinto SIGPAC.
- Operador posterior (art. 2.15 ter, nuevo). Quien introduce en el mercado o exporta productos elaborados utilizando productos pertinentes ya amparados por una declaración. El ejemplo oficial de la guía de la Comisión: el fabricante de chocolate que compra grano de cacao (1801) dentro de la UE y vende tabletas (1806).
- Comerciante (art. 2.17). «Toda persona de la cadena de suministro distinta del operador o del operador posterior que, en el transcurso de una actividad comercial, comercializa los productos pertinentes». La tienda de muebles, el distribuidor de neumáticos, el mayorista de café tostado.
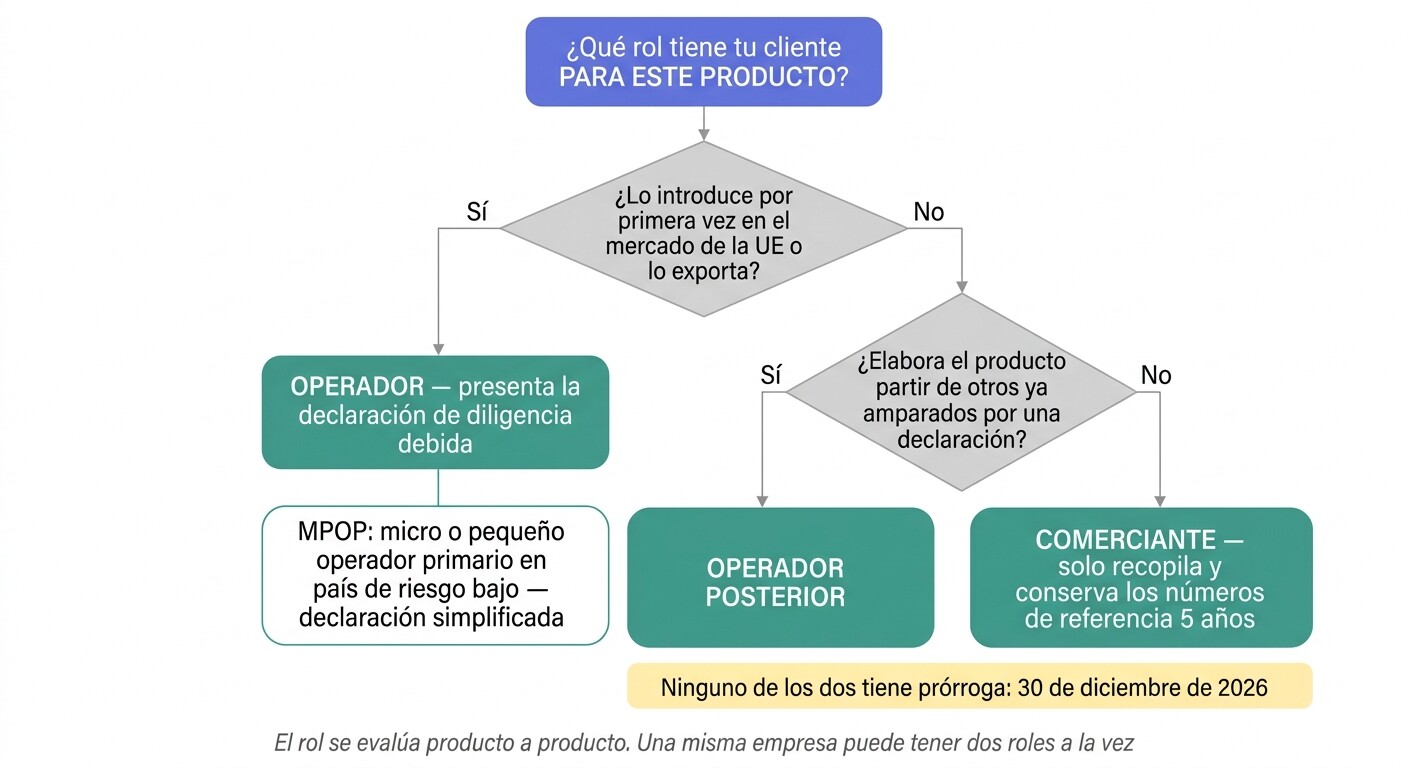
El rol se decide producto a producto, no empresa a empresa
El Documento de orientación de la Comisión Europea C/2026/3896 es tajante en este punto:
«La determinación de si una persona física o jurídica puede considerarse un operador, un operador posterior o un comerciante debe evaluarse para cada producto pertinente. Si dicha persona introduce en el mercado, exporta o comercializa múltiples productos pertinentes, puede desempeñar múltiples funciones simultáneamente.»
La consecuencia práctica conviene anticipársela al cliente: una distribuidora que importa café de Brasil y además revende muebles comprados en Portugal es operador para lo primero y comerciante para lo segundo, con dos fechas y dos obligaciones conviviendo en la misma empresa. El MITECO documenta además el doble rol operador / operador posterior: quien importa un producto y luego lo transforma antes de venderlo debe ejercer la diligencia debida antes de importar, pero al vender el transformado no transmite número de referencia porque él mismo es el primer operador posterior de la cadena.
Qué se eliminó (y alivia mucho): el comerciante ya no presenta declaración
Aquí está el error más extendido en el contenido español anterior a diciembre de 2025. Tras la reforma, la declaración de diligencia debida la presenta exclusivamente el primer operador. Los operadores posteriores y los comerciantes ya no presentan declaración: recopilan y conservan información. El artículo 5 vigente les exige:
- Datos identificativos de quien les suministra —nombre, nombre comercial, dirección postal, correo electrónico y web si la hay— y, únicamente si su proveedor es un operador, los números de referencia de las declaraciones o los identificadores de declaración.
- Datos identificativos de a quién suministran, cuando sean operadores posteriores o comerciantes; no el usuario final.
- Conservar cinco años como mínimo y entregar la información a las autoridades cuando la pidan.
- Informar inmediatamente a la autoridad competente y a sus clientes si detectan riesgo de incumplimiento.
- Registrarse en el Sistema de Información solo si no son pyme; y, también solo en ese caso, verificar y abstenerse de comercializar ante una preocupación justificada.
El MITECO añade dos reglas operativas que conviene trasladar al cliente por escrito: «no es necesario analizar proactivamente el rol de los proveedores, pero sí requerir el número de las declaraciones en caso de que se sepa que es (primer) operador»; y, si se conoce ese rol y no se recibe el número, «deberá abstenerse de introducir o comercializar dichos productos». Es decir: puede parar ventas, y la solución es comercial y documental —pedirlo ahora a los proveedores—, no tecnológica.
Quién no está sujeto, según la guía oficial: los prestadores de servicios logísticos o de apoyo técnico —transitarios, agentes de transporte marítimo y representantes de aduanas— que no poseen la propiedad de los productos que manejan, el consumidor final y el marketplace que se limita a facilitar el acuerdo sin interferir en el suministro.
Los proveedores extracomunitarios de tu cliente están en sus facturas de compra
Saber si un cliente es operador o comerciante empieza por una pregunta contable: ¿de dónde compra? Esa respuesta no está en una hoja de cálculo, está en sus facturas de compra y en sus cuentas de proveedor. CopilotGestoria procesa las facturas y deja emisor, NIF e importes consultables, de modo que identificar a los clientes con proveedores de terceros países es una consulta, no un rastreo manual. Se integra con el software contable que ya usas; no lo sustituye.
Ver el procesamiento de facturas5. Qué hay que hacer en la práctica: diligencia debida, geolocalización y el Sistema de Información
La obligación real se reparte de forma muy desigual. El grueso del trabajo recae sobre el operador; el comerciante tiene una carga sobre todo documental. Conviene explicárselo así al cliente, porque el contenido alarmista que circula mete a todo el mundo en el mismo saco.
La diligencia debida del operador: tres pasos
El sistema tiene tres fases encadenadas. Recopilación de información (art. 9): descripción del producto, cantidad, país de producción, geolocalización de todas las parcelas, fecha o intervalo de producción, datos de proveedores y clientes, e información concluyente y verificable de que el producto está libre de deforestación y cumple la legislación del país de origen. Evaluación del riesgo (art. 10), que debe documentarse. Y reducción del riesgo (art. 11) cuando el riesgo no sea nulo o despreciable. El sistema completo debe revisarse al menos una vez al año (art. 4).
La geolocalización es el punto que más ventas está trabando. El artículo 2.28 exige coordenadas con al menos seis decimales y, para parcelas superiores a 4 hectáreas (salvo en bovino), polígonos con puntos suficientes para describir el perímetro. Los análisis sectoriales españoles vienen documentando que buena parte de los proveedores en países productores «carecen de capacidad técnica para generar o transmitir datos georreferenciados». Es un problema del importador, no del distribuidor. Y para todo lo que lleve madera hay un requisito de detalle que sorprende: el artículo 9 exige el nombre común y el nombre científico completo de todas las especies, lo que en un tablero de partículas o una bobina de papel significa aportar la lista de todas las que hayan podido emplearse.
Países de riesgo: la clasificación cambia el esfuerzo
El Reglamento de Ejecución (UE) 2025/1093 clasificó los países en tres niveles. Solo cuatro son de riesgo alto: Bielorrusia, la Federación de Rusia, Myanmar/Birmania y la República Popular Democrática de Corea. La lista de riesgo bajo incluye a España —lo que abre la puerta al MPOP para productores nacionales— y también a Vietnam, China, India, Ghana, Costa Rica, Uruguay, Chile, Turquía y Marruecos. Todo lo que no está en ninguna de las dos listas es riesgo estándar, y ahí está la letra pequeña comercial: Brasil, Indonesia, Costa de Marfil, Colombia, Perú, Malasia o Ecuador no figuran como riesgo bajo, de modo que sus productos no permiten la diligencia debida simplificada del artículo 13.
El Sistema de Información: ya no se llama TRACES
El Reglamento de Ejecución (UE) 2026/1565, de 13 de julio de 2026, ajusta el funcionamiento del Sistema de Información. Su considerando 6 dispone que, «a fin de garantizar la flexibilidad operativa y la adaptabilidad con visión de futuro de la infraestructura informática que alberga el sistema de información […] debe suprimirse la referencia a la infraestructura TRACES». Además introduce las reglas para presentar y actualizar declaraciones simplificadas y permite agrupar números de referencia, lo que resuelve el problema del límite de tamaño de fichero para quien maneja cientos de ellos.
A efectos prácticos: el acceso se hace con una cuenta EU Login, existe un entorno de pruebas, y la versión operativa distingue tres perfiles de usuario —operadores, operadores posteriores y comerciantes—. Según la asociación sectorial AEIM, la versión actual permite agrupar hasta 1.000 documentos por grupo y verificar declaraciones ajenas. Quien es comerciante pyme no tiene que registrarse; quien no es pyme, sí, y antes de operar.
Conservación: cinco años, y esto sí es del despacho
El artículo 5.4 fija en cinco años el periodo mínimo de conservación de la información del operador posterior y del comerciante, con obligación de entrega a las autoridades a requerimiento. Los análisis del sector describen la situación actual con una frase que cualquier gestor reconoce: la mayoría de las organizaciones gestiona la trazabilidad documental «en hojas de cálculo, correos y sistemas dispersos», con información fragmentada y difícil de auditar. Cinco años de correos sueltos no son un expediente.
6. Sanciones: el 4 % europeo, el decomiso y lo que prepara España
El artículo 25 del EUDR, en la redacción dada por el Reglamento (UE) 2025/2650, obliga a los Estados miembros a establecer un régimen sancionador que alcance a «operadores, operadores posteriores y comerciantes» —estos dos últimos, añadidos por la reforma de 2025—. Y fija un suelo para la multa que conviene leer literalmente, porque se cita mal con frecuencia:
«Cuando el infractor sea una persona jurídica, el importe máximo de la multa ascenderá como mínimo al 4 % del volumen de negocios anual total realizado en la Unión por el operador, operador posterior o comerciante durante el ejercicio económico anterior a la decisión por la que se establezca la multa […] y se incrementará cuando sea necesario para garantizar que la sanción sea superior a la posible ganancia económica obtenida.»
Artículo 25.2.a) del Reglamento (UE) 2023/1115, en la redacción dada por el Reglamento (UE) 2025/2650.
El matiz importa: el 4 % no es el techo, es el mínimo del techo. Junto a la multa, el artículo 25.2 enumera la confiscación de los productos y de los ingresos obtenidos por la transacción, la exclusión temporal de hasta doce meses de la contratación pública y del acceso a financiación pública —subvenciones incluidas—, la prohibición temporal de comercializar en caso de infracción grave o reincidencia y la prohibición de usar el procedimiento simplificado de diligencia debida. El apartado 3 añade un elemento reputacional explícito: los Estados notifican a la Comisión las sentencias firmes contra personas jurídicas en 30 días y la Comisión publica en su web el nombre de la empresa, la fecha, un resumen de los hechos y la sanción.
Probabilidad de control: no es una lotería remota
El artículo 16 fija objetivos mínimos de control anual sobre operadores, operadores posteriores no pyme y comerciantes no pyme, por cada materia prima por separado: 9 % si el país de producción es de riesgo alto, 3 % si es de riesgo estándar y 1 % si es de riesgo bajo. Un 3 % anual sobre un censo sectorial no es una probabilidad despreciable a cinco años vista.
España todavía no tiene régimen sancionador propio en vigor
A 17 de septiembre de 2026, el Anteproyecto de Ley de aplicación del EUDR y del Reglamento FLEGT sigue siendo anteproyecto. El Consejo de Ministros aprobó el inicio de su tramitación el 17 de junio de 2025. La autoridad competente estatal es hoy la Dirección General de Biodiversidad, Bosques y Desertificación del MITECO, y cada comunidad autónoma ha designado además la suya. Que no haya ley española no significa impunidad: la prohibición del artículo 3 y las medidas de los artículos 23 y 24 —inmovilización, retirada— son de aplicación directa, y las aduanas pueden suspender el despacho. Estas son las cuantías del texto articulado sometido a información pública, en su artículo 48:
| Calificación | Importe mínimo | Importe máximo | Umbral de valor de la mercancía |
|---|---|---|---|
| Leve | 500 € | La mayor de estas dos: el doble del valor estimado de los productos, o 5.000 € | Hasta 50.000 € |
| Grave | 5.001 € | La mayor de estas dos: el triple del valor estimado, o 200.000 € | Más de 50.000 € |
| Muy grave | 200.001 € | 4 % del volumen de negocios anual total en la UE, incrementable para superar la ganancia obtenida | Más de 200.000 € |
Fuente: MITECO, Anteproyecto de Ley de aplicación del EUDR y del Reglamento FLEGT, artículo 48, texto sometido a información pública. Al tratarse de un anteproyecto, las cuantías pueden variar durante la tramitación.
Hay además una previsión que cierra la puerta al cambio de sociedad: si se impone prohibición temporal de comercializar a la persona jurídica, sus representantes legales o miembros de los órganos directivos pueden ser objeto de la misma sanción, sin poder operar con esos productos «con una nueva actividad o persona jurídica mientras la sanción esté en vigor».
Nota de rigor: el articulado del anteproyecto está fechado en julio de 2024, es anterior al Reglamento (UE) 2025/2650 y solo habla de «operadores y comerciantes»: no recoge todavía las figuras del operador posterior ni del MPOP, ni las fechas vigentes. Tendrá que actualizarse antes de aprobarse.
Cinco años de conservación no caben en una carpeta de correo
El expediente EUDR del cliente —datos de proveedores, datos de clientes, números de referencia y el justificante de haberlos pedido— tiene que estar localizable durante cinco años y entregable a requerimiento. Si tu despacho ya custodia la documentación fiscal y laboral de ese cliente con trazabilidad y control de accesos, ese es el sitio natural donde debe vivir también este expediente.
Ver cómo se conservan y controlan los documentos7. Qué debe hacer tu gestoría ahora: identificar a los clientes afectados y la lista de verificación
Quedan quince semanas. El trabajo se puede ordenar en dos bloques: primero segmentar la cartera, que es donde el despacho aporta un valor que el cliente no puede replicar; después ejecutar la lista de verificación cliente a cliente.
Paso 1: segmentar la cartera con datos que ya tienes
No hace falta preguntar a 150 clientes. Hace falta cruzar tres fuentes que el despacho ya administra:
- CNAE y epígrafe del IAE de cada ficha. Fabricación y comercio de muebles, artes gráficas y manipulados de papel, tostado de café, chocolatería y confitería, fabricación de piensos, comercio de neumáticos, ganadería bovina, mataderos e industria cárnica, industria alimentaria con palma, química y detergencia. Ese listado por sí solo deja la cartera reducida a un puñado de nombres.
- Proveedores extracomunitarios en la contabilidad. Una cuenta de proveedor de un tercer país es la pista más barata de que hay un operador —y no un simple comerciante— dentro de la cartera. Está en los asientos y en las facturas de compra.
- Las cuentas anuales. Balance, cifra de negocio neta y plantilla media deciden si el cliente es micro, pequeña, mediana o grande según la Directiva 2013/34/UE. Ese dato decide la fecha.
Conviene ser honesto con el cliente y con uno mismo: esto no lo resuelve un botón. Lo resuelve el gestor con los datos que ya están en el sistema, ordenados de forma que se puedan consultar.
Paso 2: la lista de verificación operativa de aquí al 30 de diciembre de 2026
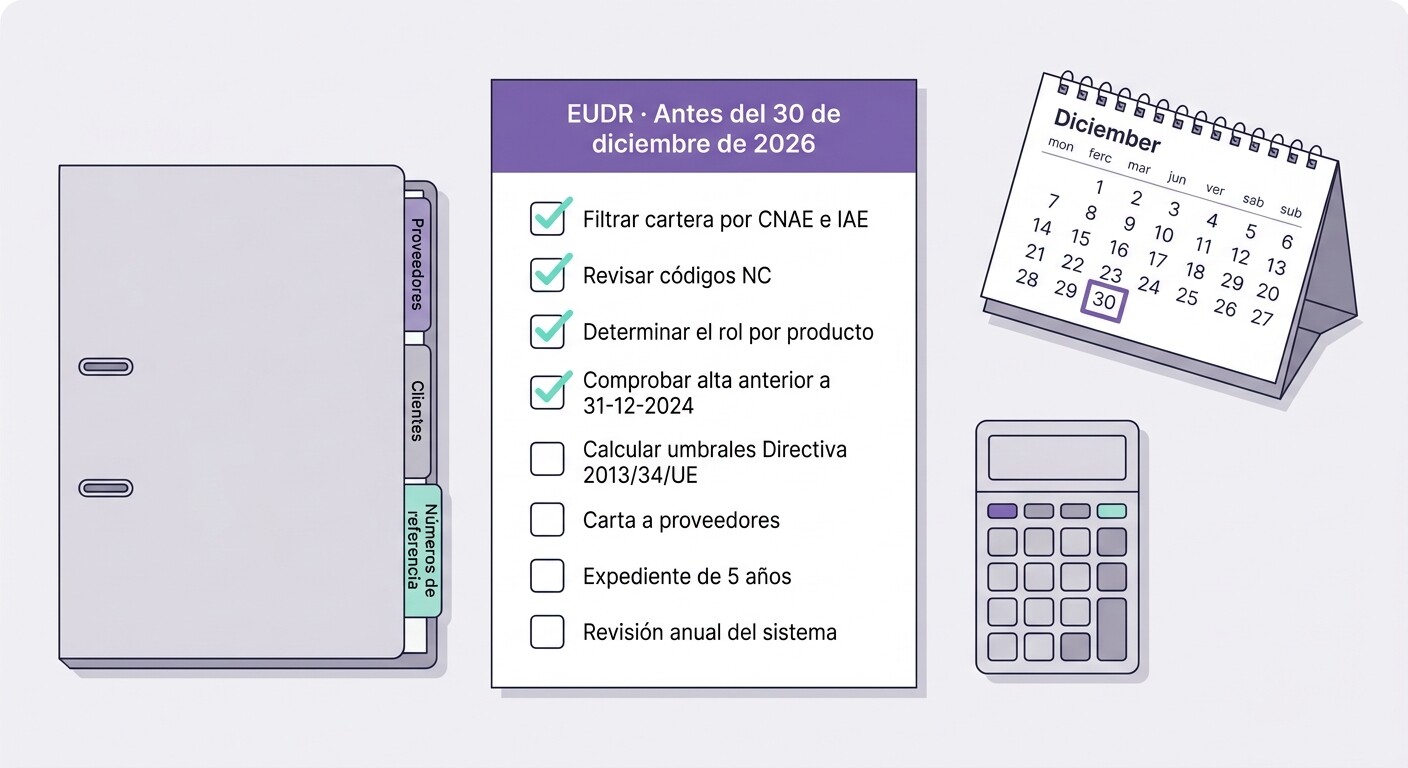
| # | Tarea | Cuándo |
|---|---|---|
| 1 | Filtrar la cartera por CNAE y epígrafe del IAE de los sectores afectados | Septiembre |
| 2 | Revisar los códigos NC concretos de lo que compra y vende cada cliente candidato, con el Anexo I actualizado a 17-09-2026 | Septiembre–octubre |
| 3 | Determinar el rol por producto: operador, MPOP, operador posterior o comerciante. Un cliente puede tener dos roles a la vez | Octubre |
| 4 | Comprobar en el Registro Mercantil o en el alta censal si la empresa estaba constituida a 31-12-2024 | Octubre |
| 5 | Calcular el tamaño con los umbrales de la Directiva 2013/34/UE (balance, cifra de negocio neta, plantilla media) y dejarlo documentado | Octubre |
| 6 | Asignar a cada cliente su fecha: 30-12-2026, 30-06-2027 o 30-12-2027 | Octubre |
| 7 | Enviar carta tipo a los proveedores pidiendo el número de referencia de la declaración o el identificador de declaración simplificada, y guardar el acuse | Octubre–noviembre |
| 8 | Decidir si el cliente debe registrarse en el Sistema de Información (operadores, y operadores posteriores o comerciantes que no sean pyme) y crear la cuenta EU Login | Noviembre |
| 9 | Montar el expediente de conservación a 5 años: datos de proveedores, datos de clientes, números de referencia y justificantes de petición | Noviembre |
| 10 | Documentar el stock del periodo transitorio con pruebas concluyentes y verificables de su fecha de introducción | Noviembre–diciembre |
| 11 | Para operadores: verificar que el proveedor puede aportar geolocalización con 6 decimales y polígono si la parcela supera 4 ha | Noviembre–diciembre |
| 12 | Para productos con madera: recopilar nombre común y nombre científico completo de todas las especies (art. 9) | Diciembre |
| 13 | Dejar por escrito en el encargo profesional quién aporta el dato del tamaño de empresa y con qué criterio | Antes de diciembre |
| 14 | Programar la revisión anual del sistema de diligencia debida que exige el artículo 4 | Diciembre |
| 15 | Revisar el estado del anteproyecto de ley español y las novedades del Sistema de Información | Noviembre y enero |
Paso 3: convertirlo en un encargo facturable
El EUDR no es un modelo fiscal, pero genera un encargo con entregable claro y precio defendible: informe de rol EUDR por producto, carta tipo a proveedores solicitando el número de referencia, y expediente de conservación a cinco años. Es un servicio de cumplimiento normativo que el despacho puede vender antes de diciembre, y que además fija por escrito el reparto de responsabilidades en un asunto donde clasificar mal el tamaño de la empresa está tipificado como infracción grave en el anteproyecto.
Si te interesa cómo se organizan obligaciones de este tipo —europeas, no tributarias, pero con la misma mecánica de plazo, sujeto obligado y expediente—, tenemos publicado el análisis del CBAM y el arancel al carbono para importadores, el del efecto cascada de la CSRD sobre las pymes y el del fin de la franquicia aduanera de 150 €. En clave puramente española, la mecánica de una obligación no-AEAT con censo propio está bien ilustrada en el Modelo 592 del impuesto al plástico, y la custodia documental con trazabilidad en el artículo sobre certificados digitales de clientes en la gestoría.
Conclusión: la fecha real es diciembre, y el dato que la decide lo tienes tú
El Reglamento de Deforestación ha llegado a septiembre de 2026 rodeado de un malentendido razonable: tres aplazamientos encadenados y un paquete de simplificación que, según la Comisión Europea en el informe recogido por el MITECO, reducirá los costes anuales de cumplimiento en torno a un 75 % respecto al reglamento original. Es lógico que el mensaje que ha calado sea «esto se va a volver a retrasar». Pero el Reglamento de Ejecución de julio y el Reglamento Delegado publicado hoy demuestran lo contrario: la Comisión está ejecutando, no aplazando. No hay ningún nuevo aplazamiento aprobado ni publicado.
Si hay que quedarse con tres frases, son estas. Primera: el comerciante y el operador posterior no tienen prórroga, sea cual sea su tamaño; su fecha es el 30 de diciembre de 2026. Segunda: la prórroga a junio de 2027, cuando existe, exige además que la empresa estuviera constituida como micro o pequeña a 31 de diciembre de 2024 y que el producto no sea madera del antiguo EUTR. Tercera: el dato que decide si la prórroga aplica —balance, cifra de negocio neta y plantilla media según la Directiva 2013/34/UE— sale de las cuentas anuales, y errar deliberadamente está tipificado como infracción grave en el anteproyecto español.
A eso se suma la lista de productos, que ha cambiado hoy mismo. Un despacho que llame en octubre a su cliente de calzado para decirle que el cuero de bovino ha salido del ámbito, y a su cliente distribuidor de muebles para decirle que la prórroga que había leído en prensa no le aplica, está haciendo en dos llamadas más por esos clientes que cualquier circular genérica. Y lo está haciendo con información que hoy, 17 de septiembre de 2026, no tiene prácticamente nadie en España.
Este artículo se revisará en noviembre de 2026, con el estado del anteproyecto de ley y las novedades del Sistema de Información, y de nuevo en enero de 2027 con las primeras semanas de aplicación efectiva.
Empieza por saber a quién tienes que llamar
CopilotGestoria no tiene —ni promete— un módulo EUDR. Lo que tiene es lo que hace falta para el trabajo de verdad: las actividades económicas con epígrafe IAE por cliente, las facturas de compra procesadas con emisor y NIF consultables para localizar proveedores de terceros países, avisos y vencimientos por cliente para que cada empresa tenga su fecha, y un portal donde pedirle documentación y archivarla. Se integra con el software contable que ya usas en el despacho; no viene a sustituirlo.
Probar gratis 30 días Solicitar una demostraciónPreguntas frecuentes sobre el EUDR para gestorías
ex 4011) siguen dentro. Los recauchutados y usados salen del ámbito con el Reglamento Delegado (UE) 2026/2102, en vigor desde el 18 de septiembre de 2026, junto con las correas de caucho y las demás manufacturas de caucho vulcanizado. El cuero y las pieles de bovino (4101, 4104, 4107) también salen con esa misma norma, de modo que calzado y marroquinería dejan de estar afectados por esa vía.