Actualizado: 14 de agosto de 2026 · Redactado por el equipo de CopilotGestoria. Referencias contrastadas contra el texto consolidado del BOE y las fichas de procedimiento de la Sede Electrónica de la AEAT en esa fecha. A lo largo del artículo se distingue lo que es norma, lo que es criterio administrativo (AEAT y TEAC: vincula a la Administración, no a los tribunales), lo que es jurisprudencia y lo que es postura corporativa, que no es fuente del Derecho.
Sí, estás obligado a entregarlo. Cuando la AEAT notifica un requerimiento individualizado de información a nombre de tu despacho pidiendo documentación de un cliente, el artículo 93.1 de la Ley 58/2003 General Tributaria obliga a aportar los datos «deducidos de sus relaciones económicas, profesionales o financieras con otras personas», y el artículo 94.5 añade que esa cesión «no requerirá el consentimiento del afectado». El secreto profesional del artículo 93.5 existe, pero no cubre datos patrimoniales: facturas, libros registro, contratos y nóminas se entregan. Lo que sí decides tú es el perímetro: aportas exactamente el NIF, el periodo y los hechos requeridos, ni un documento más. Y si no contestas en plazo, la escala aplicable no es la de 150/300/600 € que circula por internet, sino la del artículo 203.5: 300 €, 1.500 € y, al tercer requerimiento, hasta el 2 % de la cifra de negocios de tu propio despacho, con un mínimo de 10.000 € y un máximo de 400.000 €.
Conviene empezar por un dato que la Agencia publica sobre sí misma. La Resolución de 11 de marzo de 2026, de la Dirección General de la AEAT, por la que se aprueban las directrices generales del Plan Anual de Control Tributario y Aduanero de 2026 (PACTA) (BOE-A-2026-5843) dice literalmente:
«Adicionalmente, la Inspección de los Tributos está habilitada legalmente para obtener información por captación, mediante requerimientos emitidos en el curso de un procedimiento de comprobación, o mediante requerimientos no asociados a un procedimiento en curso cuya finalidad consiste en la obtención de información preparatoria y de apoyo a los planes de inspección y a las futuras actuaciones de selección y comprobación.»
Traducido al despacho: puede llegarte un requerimiento sobre un cliente sin que haya inspección abierta a nadie. No hace falta expediente previo, ni indicio, ni carta anterior a él.
Y el contexto aprieta. Según la nota de resultados de control difundida por la Agencia Tributaria el 2 de julio de 2026, la AEAT ingresó 22.743 millones de euros por prevención y control del fraude en 2025, un 20,2 % más que el año anterior. Mientras tanto, según el informe de Cegid «Fotografía de la Pequeña Asesoría en España 2026», recogido por MuyPymes el 15 de julio de 2026, el 71 % de las asesorías se declara saturado por la carga normativa —frente al 57 % del año anterior— y el 70 % sigue trabajando con hojas de cálculo. Diez días hábiles para localizar las facturas exactas de un NIF y un trimestre, sobre un despacho que ya va al límite.
⏱ El requerimiento llega a nombre de tu despacho y el reloj arranca solo
El requerimiento individualizado tiene contenido tasado. El artículo 55.1 del Real Decreto 1065/2007 (RGAT) obliga a que incluya tres cosas, y esa lista es una guía de comprobación regalada.
Lo que tu requerimiento DEBE contener (art. 55.1 RGAT)
- a) Razón social y NIF del obligado que debe suministrar la información: tu despacho.
- b) El periodo de tiempo al que se refiere la información.
- c) Los datos relativos a los hechos respecto de los que se requiere.
Si lo recibido dice «toda la documentación que obre en su poder relativa a…» sin acotar periodo ni hechos, hay defecto formal alegable.
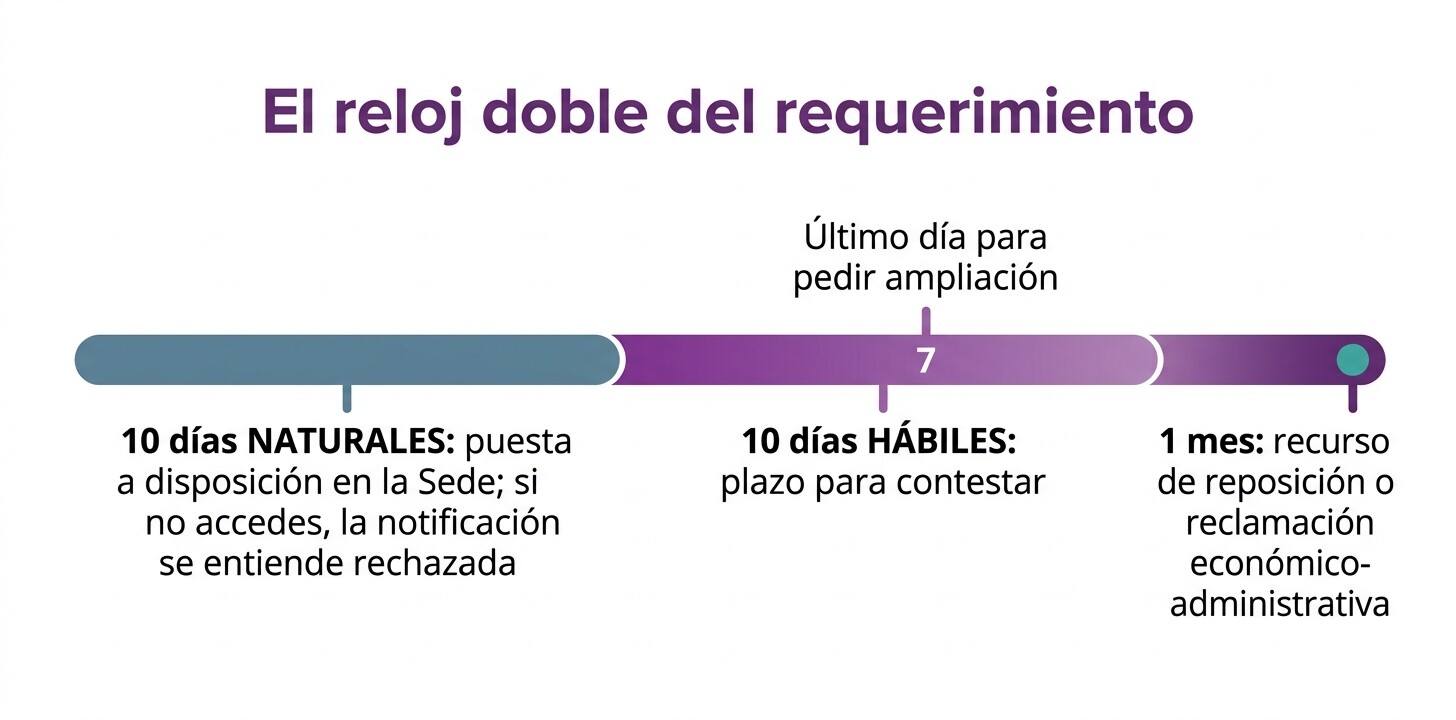
El plazo nace del artículo 55.2 RGAT: «se concederá un plazo no inferior a 10 días, contados a partir del día siguiente al de la notificación». Son días hábiles (art. 30.2 Ley 39/2015), y si un día es festivo en tu municipio o en la sede del órgano, se considera inhábil en todo caso (art. 30.6). En actuaciones inspectoras, el artículo 171.3 RGAT concreta 10 días hábiles y solo 5 para las reiteraciones.
Diez días naturales para enterarte, diez hábiles para contestar
Aquí está el error que más caro sale. El artículo 43.2 de la Ley 39/2015 establece que la notificación electrónica obligatoria «se entenderá rechazada cuando hayan transcurrido diez días naturales desde la puesta a disposición de la notificación sin que se acceda a su contenido». Rechazada significa practicada: el plazo corre igual.
Y el criterio administrativo va más lejos. La Resolución del TEAC de 21 de mayo de 2021 (RG 00/03869/2020), dictada en unificación de criterio, concluye que en ese caso «puede concurrir el elemento subjetivo necesario a efectos de imponer la sanción por la infracción tipificada en el artículo 203». No haber abierto el buzón no es excusa: es parte de la conducta sancionable, sin perjuicio de las exoneraciones del artículo 179 LGT.
| Momento | Qué ocurre | Base legal |
|---|---|---|
| Días 1 a 10 naturales | Si no accedes, la notificación se entiende rechazada y practicada | Art. 43.2 Ley 39/2015 |
| Días 1 a 10 hábiles | Plazo para aportar, desde el día siguiente. Sin sábados, domingos ni festivos | Art. 55.2 RGAT · art. 30.2 y 30.3 Ley 39/2015 |
| Hasta el día 7 hábil | Última oportunidad de pedir ampliación: «con anterioridad a los tres días previos a la finalización del plazo» | Art. 91.3.a) RGAT |
| Ampliación | La mitad del plazo, por silencio positivo. Solo una, y su denegación no es recurrible | Art. 91.1, .2, .4 y .6 RGAT |
| Reiteración (inspección) | El segundo requerimiento, en 5 días hábiles | Art. 171.3 RGAT |
| En paralelo: 1 mes | Reposición o reclamación económico-administrativa contra el propio requerimiento | Arts. 223.1 y 235.1 LGT · fichas AEAT IZ19 y GZ78 |
El problema no es el plazo: es enterarte a tiempo
Diez días naturales pasan volando en agosto o en plena campaña. CopilotGestoria vigila los vencimientos de cada cliente y avisa con antelación, con el cliente y el periodo identificados.
Ver los avisos de vencimientos📅 Recurso gratuito: calendario de vencimientos fiscales AEAT 2026
Todos los plazos del ejercicio en un documento: trimestrales, anuales e informativos.
Los tipos de requerimiento que recibe un despacho (y por qué se contestan distinto)
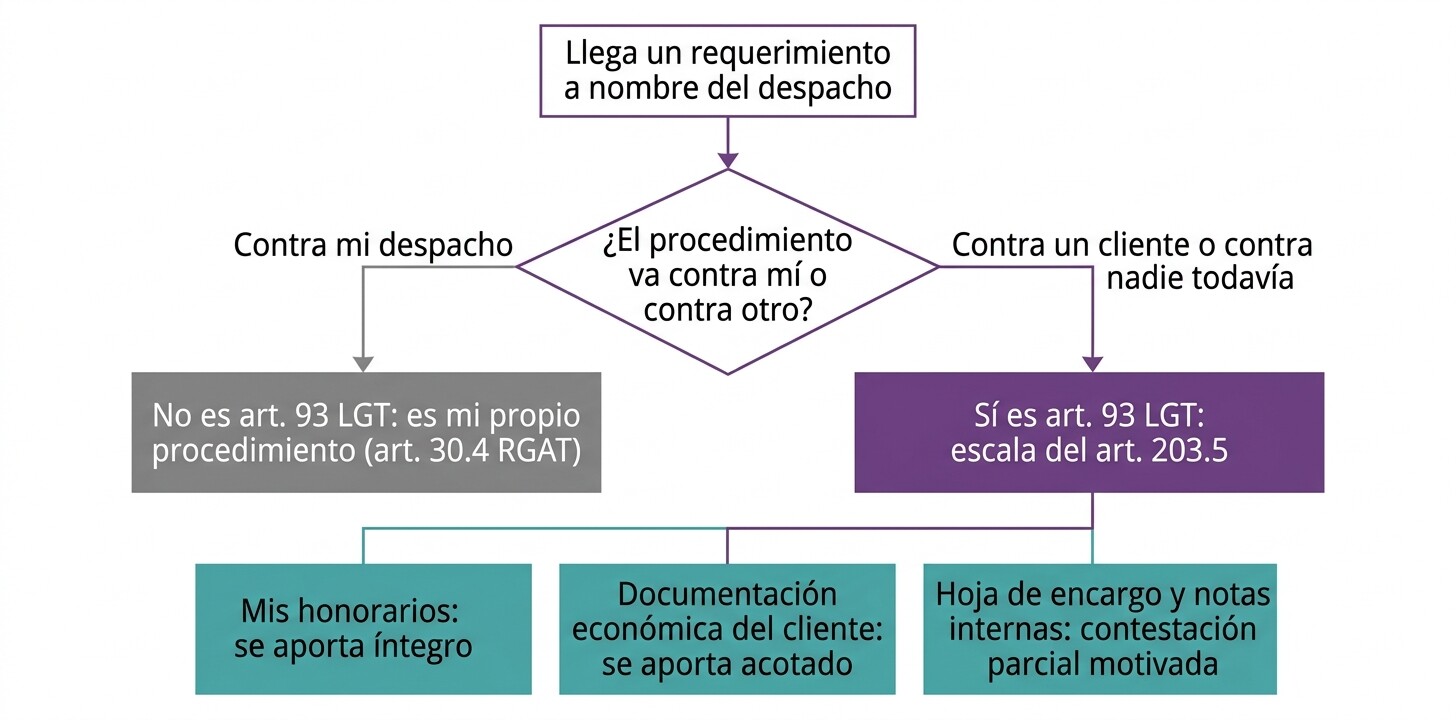
Confundirlos cambia el régimen sancionador. La primera pregunta cabe en una línea: ¿el procedimiento va contra mí o contra otro? El artículo 30.4 RGAT lo resuelve: la solicitud que se hace «al obligado tributario en el curso de un procedimiento de aplicación de los tributos de que esté siendo objeto […] no tendrá la consideración de requerimiento de información a efectos de lo previsto en los artículos 93 y 94». Si el expediente es tuyo, es tu propio procedimiento. Si es de otro —o todavía no hay expediente de nadie—, sí es artículo 93. El artículo 30.3 confirma que estos requerimientos «podrán realizarse en el curso de un procedimiento […] o ser independientes de este».
La Sede Electrónica publica ocho procedimientos distintos de requerimiento de información —IZ19 (Inspección), GZ78 (Gestión Tributaria), RA10 (Recaudación), D101, D119, FZ03, G223 y ZC02—, cada uno con su ficha. Identificar cuál te ha llegado es el primer dato del expediente.
| Qué te llega | ¿Art. 93? | ¿Secreto oponible? | Cómo se contesta |
|---|---|---|---|
| Tus honorarios facturados a un cliente | Sí | Ninguno. Art. 93.5 in fine: «Los profesionales no podrán invocar el secreto profesional para impedir la comprobación de su propia situación tributaria» | Aportar íntegro y en plazo |
| Documentación económica del cliente: facturas, libros registro, extractos, nóminas | Sí | En la práctica, no: es información patrimonial | Exactamente lo requerido, acotado a NIF, periodo y hechos |
| Hoja de encargo, correos, notas internas o el expediente completo | Sí | El terreno de discusión real del art. 93.5 | Contestación parcial motivada, documento a documento |
| Requerimiento genérico sin periodo ni hechos | Sí, defectuoso | Irrelevante: el problema es formal | Contestar, alegar el art. 55.1 y valorar recurso en un mes |
| Petición dentro de un procedimiento contra TU despacho | No | El 93.5 no juega. Si es inspección, la escala salta al art. 203.6 | Es tu propio procedimiento |
| Requerimiento al cliente que él te reenvía | No | — | Actúas como representante: verifica el apoderamiento |
Los tres primeros son los habituales en una gestoría y comparten la misma trampa operativa: hay que saber deprisa y con exactitud qué documentación de ese NIF y ese periodo custodias. Si eso depende de recordar en qué carpeta compartida quedó cada cosa, el requerimiento deja de ser un problema jurídico y pasa a ser un problema de archivo.
El perímetro del art. 55.1 es, literalmente, una búsqueda
NIF, periodo y hechos. En CopilotGestoria cada factura queda archivada por cliente, NIF, fecha y trimestre desde que entra, así que acotar la entrega deja de depender de la memoria de quien lleve la cuenta.
Ver el archivo documental por clienteQué dice literalmente el art. 93.5 (y por qué a ti te protege menos que a un abogado)
El artículo 93.5 LGT no ha cambiado desde 2003: las dos únicas modificaciones del artículo 93 —Ley 5/2021 y Ley 13/2023— afectaron a las letras d) y e) del apartado 1. El apartado 5 es, palabra por palabra, el de hace veintidós años:
«La obligación de los demás profesionales de facilitar información con trascendencia tributaria a la Administración tributaria no alcanzará a los datos privados no patrimoniales que conozcan por razón del ejercicio de su actividad cuya revelación atente contra el honor o la intimidad personal y familiar. Tampoco alcanzará a aquellos datos confidenciales de sus clientes de los que tengan conocimiento como consecuencia de la prestación de servicios profesionales de asesoramiento o defensa.»
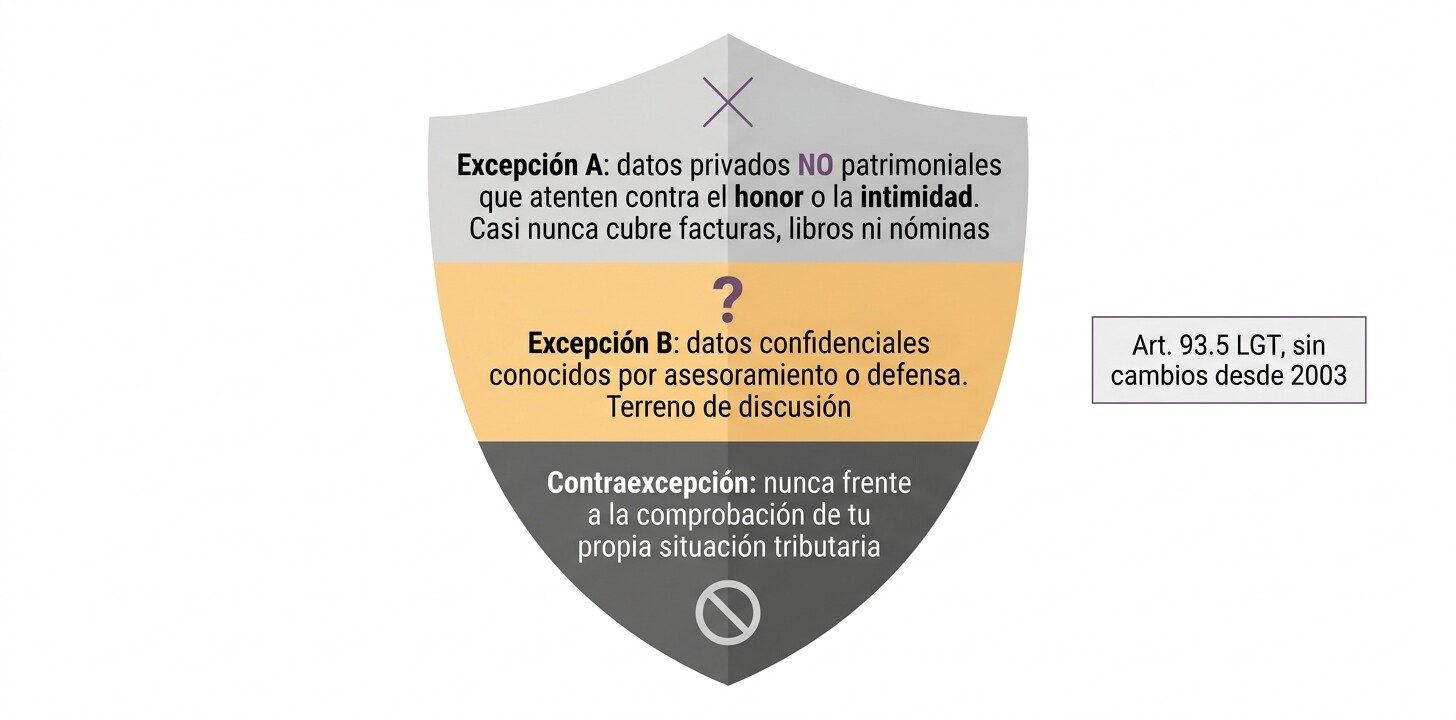
Excepción A (datos privados no patrimoniales). Exige dos condiciones acumulativas: que sean no patrimoniales y que su revelación atente contra el honor o la intimidad. Una factura, un libro registro o una nómina son patrimoniales por definición: no cubre casi nada de lo que custodia una gestoría.
Excepción B (datos confidenciales por asesoramiento o defensa). El texto no dice «abogado»: dice «los demás profesionales». Literalmente cabe el asesor fiscal. Pero esa lectura se ha estrechado cuando lo requerido es económico: la Sentencia de la Audiencia Nacional de 19 de enero de 2009 (rec. 245/2007) interpretó restrictivamente el artículo 93.5 en requerimientos de datos de clientes dirigidos a profesionales que prestaban asesoramiento fiscal.
Y la contraexcepción del párrafo final: si lo que te piden son tus facturas emitidas a ese cliente, no hay secreto que oponer ni en teoría.
La parte que casi nadie te dice: tú no eres un abogado
1) El Tribunal de Justicia de la Unión Europea (TJUE) lo ha dicho expresamente. En la sentencia C-623/22, Belgian Association of Tax Lawyers, de 29 de julio de 2024, precisó —en el análisis publicado por Garrigues— que la invalidez declarada en 2022 sobre ciertas obligaciones de la directiva europea DAC 6 (la que obliga a declarar los mecanismos de planificación fiscal entre países) «solo alcanza a los abogados y no a otros profesionales, aunque realicen tareas asesoras similares», reservándola a quienes «estén cualificados conforme a la legislación nacional para ejercer la representación en procedimientos judiciales». Dos meses después, en el asunto C-432/23, de 26 de septiembre de 2024, extendió la protección reforzada del artículo 7 de la Carta al asesoramiento del abogado en Derecho de sociedades. Ese asunto nació de un requerimiento del fisco luxemburgués a un despacho pedido a instancia de la Administración tributaria española: la AEAT ya ha ido a por el despacho, no solo a por el cliente.
2) La Ley Orgánica 5/2024 del Derecho de Defensa se construye sobre la colegiación. Su artículo 13 define a los profesionales de la abogacía como quienes «están incorporadas a un colegio de la abogacía como ejercientes», y el artículo 16.5.a) predica la inviolabilidad de los documentos «del profesional de la abogacía». Si el titular de tu despacho no es abogado ejerciente, esa ley no le cubre.
3) Tu deber de secreto existe, pero es colegial y contractual. El artículo 24 del Decreto 424/1963, Estatuto Orgánico de la profesión de Gestor Administrativo, impone «guardar el secreto profesional de lo que conozca por razón de su actividad», y el Código Deontológico aprobado por el Pleno del Consejo General el 25 de septiembre de 2020 añade que ese deber «permanecerá incluso después de haber cesado en la prestación de los servicios profesionales al cliente». Es exigible frente a terceros; lo que no crea es una excepción frente a un requerimiento del artículo 93.
Sobre la Circular 1/2026, para no confundirse. En mayo de 2026 el Consejo General de la Abogacía Española —no el Consejo General de Colegios de Gestores Administrativos— aprobó una circular sobre la protección de los documentos elaborados por el abogado y entregados al cliente. Dos matices innegociables: una circular corporativa no es fuente del Derecho y su ámbito subjetivo es el profesional de la abogacía, así que nada de su contenido es directamente invocable por un gestor administrativo o un asesor fiscal no colegiado como abogado. Sirve de espejo: si quien tiene el escudo más fuerte del ordenamiento ha necesitado publicarla, calcula lo que le queda al que no lo tiene.
DAC 6 sí, artículo 93 no
Hay una prueba de que el legislador sabe redactar una dispensa por secreto profesional cuando quiere: la disposición adicional vigésima tercera de la LGT.
| Pregunta | DAC 6 (DA 23.ª LGT) | Requerimiento del art. 93 |
|---|---|---|
| ¿Regula la ley una dispensa por secreto profesional? | Sí, «con independencia de la actividad desarrollada»: no solo abogados | No. Solo el 93.5, en negativo y sin procedimiento |
| ¿Puede el cliente liberarte del secreto? | Sí, «mediante autorización comunicada de forma fehaciente» | No hay mecanismo: el art. 94.5 dice que ni su consentimiento hace falta |
| ¿Te blinda frente al cliente por informar? | Sí: «no implicando […] ningún tipo de responsabilidad respecto del obligado tributario interesado» | No hay cláusula equivalente |
| ¿Debes avisar al cliente? | Sí, y antes de informar, si es persona física | La ley no lo impone: lo decide el despacho |
El legislador tenía el molde y no lo usó en el artículo 93. Por eso la estrategia sensata no es negarse, sino acotar y documentar.
Acotar es sencillo cuando el archivo está ordenado
La diferencia entre entregar lo justo y mandar «la carpeta entera por si acaso» suele ser la diferencia entre tener archivo por cliente y no tenerlo. Prueba CopilotGestoria 30 días sin coste.
Probar gratis 30 días⚖️ La escala real: por qué el 203.5 y no el 203.4 que citan todos
Busca «sanción por no atender un requerimiento» y casi todos los resultados darán 150 €, 300 € y 600 €. Esa es la del artículo 203.4 LGT, y no es la de tu escenario habitual.
El artículo 203.5 se aplica cuando la negativa «se refiera a la aportación o al examen de documentos, libros, ficheros, facturas, justificantes y asientos de contabilidad […] o consista en el incumplimiento por personas o entidades que realicen actividades económicas […] del deber de aportar datos, informes o antecedentes con trascendencia tributaria de acuerdo con lo dispuesto en los artículos 93 y 94 de esta ley». Tu despacho realiza actividad económica y lo pedido son documentos y facturas al amparo de los artículos 93 y 94: la escala es la del 203.5. La del 203.4 queda, por sus propias palabras, para «requerimientos distintos a los previstos en el apartado siguiente».
| Escenario | Precepto | 1.º | 2.º | 3.er requerimiento |
|---|---|---|---|---|
| Requerimiento que no encaja en el 203.5 | Art. 203.4 | 150 € | 300 € | 600 € |
| Tu caso habitual: documentos, libros o facturas de un cliente (arts. 93-94) y actividad económica | Art. 203.5 | 300 € | 1.500 € | Hasta el 2 % de tu cifra de negocios, mín. 10.000 €, máx. 400.000 € |
| Declaraciones informativas generales (347, 349, 190…) | Art. 203.5, párr. 2.º | Hasta el 3 % de la cifra de negocios, mín. 15.000 €, máx. 600.000 € | ||
| Tu despacho bajo inspección: documentos y facturas concretos | Art. 203.6.b) 2.º | 3.000 € | 15.000 € | Mitad del importe de las operaciones no contestadas (mín. 20.000 €, máx. 600.000 €) |
| Bajo inspección: libros, registros, ficheros o sistemas | Art. 203.6.b) 1.º | 2 % de la cifra de negocios del último ejercicio, mín. 20.000 €, máx. 600.000 € | ||
Fuente: Ley 58/2003, art. 203, redacción vigente de la Ley 7/2012. Infracción grave en todos los casos (art. 203.2). Válvulas de escape: en el 203.5, cumplir antes del fin del procedimiento sancionador deja la sanción en 6.000 € fijos; en el 203.6, la reduce a la mitad. Sin magnitudes monetarias conocidas, se impone el mínimo.
Sobre la tercera escala conviene no confiar en que un tribunal la considere desproporcionada: ya se intentó. La Sentencia del Tribunal Constitucional 74/2022, de 14 de junio (BOE-A-2022-11954) resolvió la cuestión de inconstitucionalidad 1643-2021, planteada por la Sala Tercera del Tribunal Supremo contra el artículo 203.6.b).1.º LGT, y declaró que no vulnera el principio de proporcionalidad ni el de culpabilidad. Esa puerta está cerrada.
El dilema del 40 %: o recurro, o me ahorro casi la mitad
Las reducciones del 65 % y del 30 % del artículo 188.1 no se aplican al artículo 203: ese precepto las limita a las sanciones «impuestas según los artículos 191 a 197 de esta Ley». La única disponible es el 40 % por pronto pago del artículo 188.3, que exige dos cosas a la vez: ingresar en el plazo del artículo 62.2 y no interponer recurso ni reclamación. Si recurres, pierdes el 40 %; si te acoges al 40 %, renuncias a discutir.
Guía descargable: los 10 errores ante la AEAT que más sanciones generan
Los fallos de procedimiento que acaban en expediente sancionador, con su referencia normativa y cómo prevenirlos.
La pinza: qué pasa si no contestas y qué pasa si contestas de más
La reacción instintiva ante una multa de por medio es entregarlo todo. Es el error contrario, y tiene su propio régimen sancionador.
Entregar lo requerido está plenamente amparado
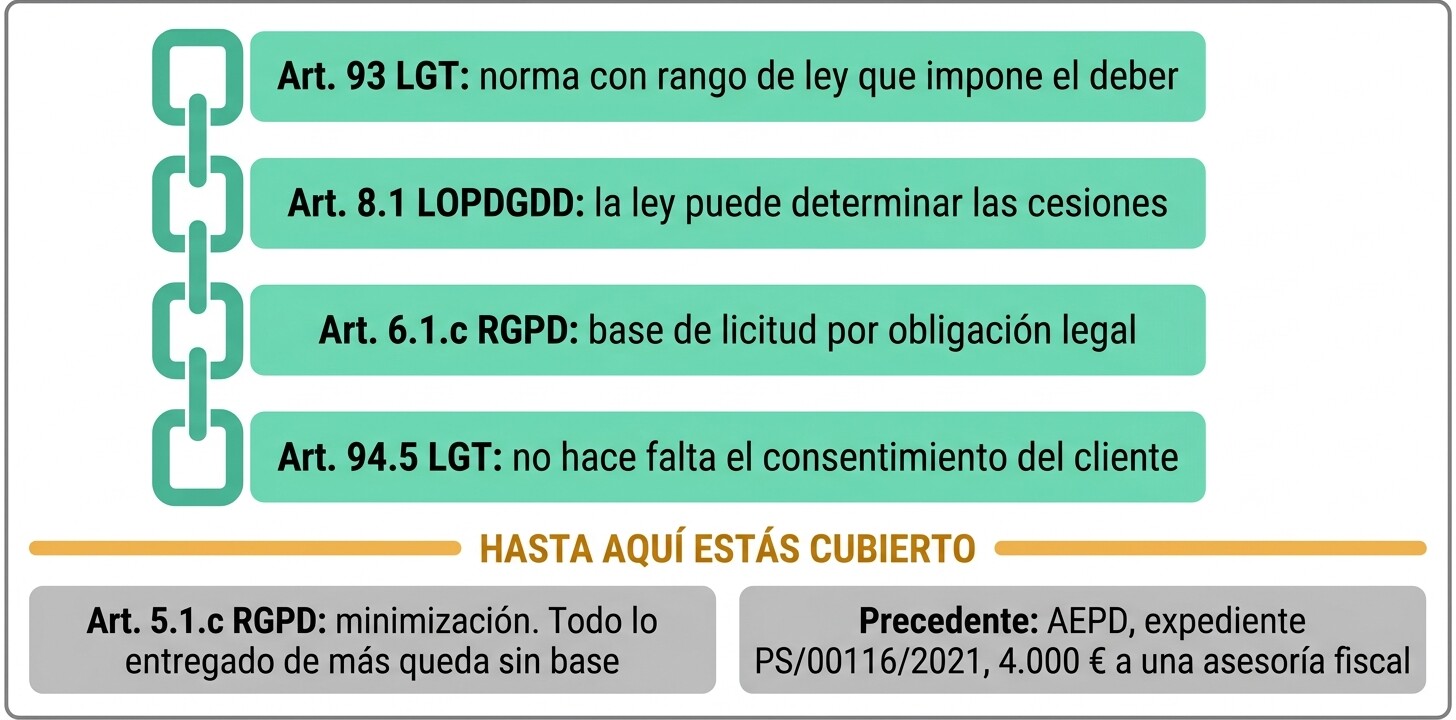
- Art. 93 LGT: norma con rango de ley que impone el deber.
- Art. 8.1 de la Ley Orgánica 3/2018 de Protección de Datos (LOPDGDD): la ley «podrá determinar […] las cesiones que procedan como consecuencia del cumplimiento de la obligación legal».
- Art. 6.1.c) RGPD: base de licitud, tratamiento «necesario para el cumplimiento de una obligación legal».
- Art. 94.5 LGT: esa cesión «no requerirá el consentimiento del afectado».
Hay además un contrapeso que puedes contarle a tu cliente: lo entregado entra en régimen de reserva. El artículo 95 LGT dispone que esos datos «tienen carácter reservado y sólo podrán ser utilizados para la efectiva aplicación de los tributos», y que quienes los conozcan «estarán obligados al más estricto y completo sigilo», siendo su infracción «siempre falta disciplinaria muy grave».
Lo que entregues de más se queda sin base de licitud
La cobertura del artículo 6.1.c) alcanza a lo que la obligación exige, ni un dato más. Lo que salga del perímetro —otro periodo, otro cliente del mismo listado, documentación no pedida— choca con la minimización del artículo 5.1.c) RGPD: datos «adecuados, pertinentes y limitados a lo necesario».
Y eso se sanciona. En el procedimiento PS/00116/2021, resuelto el 28 de junio de 2021, la Agencia Española de Protección de Datos (AEPD) multó con 4.000 € a una asesoría fiscal por comunicar datos de una clienta a otra asesoría sin base legítima, apreciando infracción del artículo 6.1 del RGPD y agravando por la falta de cooperación con la autoridad de control. No era un requerimiento de Hacienda, pero el mecanismo es idéntico. Sobre el tratamiento de datos con herramientas externas, lo desarrollamos en la guía sobre el uso de IA con datos de clientes y el RGPD.
Proporción, para no alarmar. Atender un requerimiento legal no es delito: hay cumplimiento de un deber y el artículo 94.5 LGT excluye el consentimiento. El artículo 199.2 del Código Penal —que castiga al profesional que «con incumplimiento de su obligación de sigilo o reserva, divulgue los secretos de otra persona»— marca el extremo del arco, el de la revelación fuera de cobertura legal. Se cita para entender por qué la entrega debe ser exacta y quedar documentada, no para sugerir que contestar a Hacienda te expone a un proceso penal.
Y un tercer motivo, puramente táctico
«Los datos incluidos en declaraciones o contestaciones a requerimientos […] recogida en los artículos 93 y 94 de esta ley que vayan a ser utilizados en la regularización de la situación tributaria de otros obligados se presumen ciertos, pero deberán ser contrastados […] cuando el obligado tributario alegue la inexactitud o falsedad de los mismos. Para ello podrá exigirse al declarante que ratifique y aporte prueba de los datos relativos a terceros.»
Tres consecuencias. Lo que entregues se presume cierto y servirá para regularizar a tu cliente. Si él alega que es inexacto, la AEAT puede volver a llamarte a ti para ratificar y probar. Y cada documento de más es una afirmación adicional que te comprometes a sostener años después: entregar «por si acaso» no es prudencia, es construir prueba contra tu propio cliente y firmar que la defenderás. En la misma línea de exposición del despacho está la responsabilidad civil del asesor fiscal.
Si te llaman a ratificar dentro de dos años, ¿podrías demostrar qué entregaste?
CopilotGestoria deja registro de actividad de quién consultó cada documento, qué se exportó y cuándo, dejando constancia de todo en cada cliente.
Ver el registro de actividad y la protección de datos🔐 Lista de verificación: RGPD en la gestoría, 30 puntos
Lo que la AEPD revisa ante una reclamación contra un despacho: bases de licitud, encargados de tratamiento, minimización, conservación y registro de actividades.
Sí se puede recurrir, y lo dicen las propias fichas de la AEAT
Circula mucho la afirmación de que el requerimiento «no se puede recurrir como tal» y que solo cabe impugnar la liquidación o la sanción posteriores. Es falsa, y basta con leer lo que publica la Agencia. Sus fichas de procedimiento, consultadas el 14 de agosto de 2026, recogen expresamente:
- IZ19, Requerimiento de información de Inspección (normativa que la propia AEAT cita: arts. 29, 93, 94 y 141 LGT; arts. 30, 55, 56 y 57 RGAT): reposición, un mes, potestativa; reclamación económico-administrativa, un mes desde el día siguiente a la notificación.
- GZ78, Requerimiento de información de Gestión Tributaria (arts. 93, 94, 95, 108 y 136 LGT; arts. 92 y 153 RGAT): reposición, un mes; reclamación económico-administrativa, un mes. Que su base normativa incluya el artículo 108 es, además, la confirmación administrativa de la presunción de certeza.
El encaje jurídico es sencillo: el artículo 227.1.a) LGT declara reclamables los actos que «declaren una obligación o un deber». Un requerimiento declara un deber, así que no hace falta discutir si es acto de trámite. Los plazos son los generales de los artículos 223.1 y 235.1: un mes desde el día siguiente a la notificación. Ojo al matiz que decide el resultado: recurrir no suspende por sí solo el deber de aportar, y el tipo del artículo 203.1.b) castiga «no atender algún requerimiento debidamente notificado». Se contesta en plazo y se recurre en paralelo; nunca una cosa en lugar de la otra.
Cuándo tiene sentido plantar cara
Dos referencias marcan el terreno y apuntan en direcciones contrarias. A favor: la Sentencia del Tribunal Supremo 1611/2018, de 13 de noviembre (rec. 620/2017) anuló un requerimiento de la AEAT al Consejo General del Poder Judicial sobre la participación de abogados y procuradores en procedimientos judiciales de 2014 a 2016, razonando que un requerimiento individualizado no puede pedir información «genérica e indeterminada de un elenco determinado de obligados tributarios». Los genéricos se anulan: por eso la comprobación del artículo 55.1 no es un tecnicismo.
En contra: la Sentencia del Tribunal Supremo 332/2022, de 16 de marzo (rec. 4850/2020) fija que, a efectos del artículo 203, basta con que «la información sirva o tenga eficacia en la aplicación de los tributos, considerándose suficiente que dicha utilidad sea potencial, indirecta o hipotética». El listón de la trascendencia tributaria es bajísimo: «esto no tiene nada que ver con impuestos» casi nunca prospera por sí solo. Si vas a discutir, hazlo por la forma, por escrito, en plazo y sin dejar de aportar lo incontrovertible. Los formatos están en la guía de modelos de escritos a la AEAT.
📋 Protocolo de respuesta y guion del escrito de contestación parcial motivada
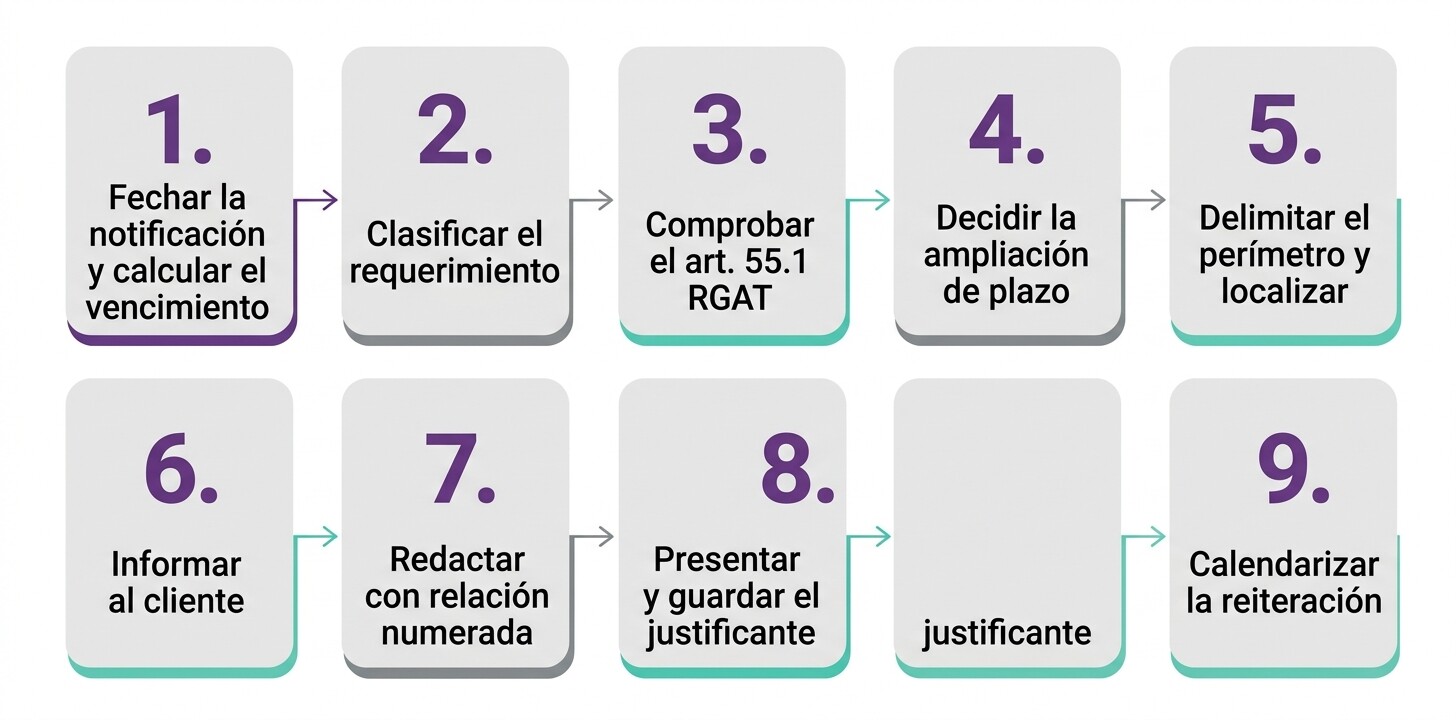
- Fecha la notificación y calcula el vencimiento: día de acceso (o décimo día natural si nunca se accedió), días hábiles y festivos locales de tu municipio y de la sede del órgano.
- Clasifica el requerimiento: ¿va contra ti o contra otro?, ¿qué ficha es?, ¿qué escala del 203 estaría en juego?
- Pasa la comprobación del art. 55.1: NIF, periodo y hechos. Lo que falte, se alega.
- Decide ya si pides ampliación: antes de los tres días previos al vencimiento, una sola vez y por silencio positivo.
- Delimita el perímetro y localiza la documentación. Nada fuera de NIF, periodo y hechos.
- Avisa al cliente: informa, no pidas permiso. La ley no lo obliga en el artículo 93, pero el deber deontológico de información y la relación de confianza lo aconsejan. El mensaje es «Hacienda nos ha requerido esta documentación tuya, estamos obligados a aportarla y esto es lo que vamos a entregar». No es una consulta.
- Presenta en plazo con relación numerada de documentos y guarda el justificante con fecha y hora, junto con copia exacta de lo enviado, en el expediente del cliente.
- Apunta en la agenda la revisión: si llega reiteración, el plazo puede ser de cinco días hábiles.
Los seis bloques del escrito
- Encabezamiento: órgano y dependencia, referencia del requerimiento, fecha de notificación, compareciente y despacho con NIF.
- La frase que te protege, y va la primera: «Que mediante el presente escrito se atiende en plazo el requerimiento recibido, sin que en ningún caso deba entenderse desatendido a los efectos del artículo 203 de la Ley 58/2003». Cierra la puerta al tipo del artículo 203.1.b).
- Identificación del obligado y del perímetro: cliente y NIF, periodo y hechos. Si el requerimiento no precisa alguno, dilo aquí citando el artículo 55.1.a), b) y c) del RD 1065/2007.
- Lo que se aporta, en relación numerada, cada documento con tipo, número y fecha. Nada fuera del perímetro.
- Lo que no se aporta y por qué, si procede: «No se aportan [hoja de encargo / comunicaciones profesionales / notas internas] por corresponder a datos confidenciales conocidos como consecuencia de la prestación de servicios profesionales de asesoramiento, conforme al artículo 93.5 de la Ley 58/2003». Nunca «no aporto» a secas: identifica cada documento reservado para que la Administración pueda pronunciarse. Añade aquí, si procede, la solicitud de motivación y la constancia de lo que no existe: «este despacho no dispone de […], por no habérsele encomendado dicha materia».
- Reserva de acciones conforme a los artículos 223 y 235 LGT, cierre, firma y relación de anexos.
Tres reglas de oro: se contesta siempre en plazo, aunque sea para decir que no se aporta algo; la reserva se motiva documento a documento e invocando el precepto, porque una negativa genérica equivale a no atender; y se registra todo, porque es lo que te salva el día que el artículo 108.4 te obligue a ratificar.
Del «estamos buscando las facturas» al «aquí están, acotadas y con su registro»
Los pasos 5 y 7 son trabajo de archivo, no de criterio jurídico. CopilotGestoria localiza las facturas de un cliente por NIF y periodo, las exporta acotadas y deja constancia de qué se consultó y qué salió.
Solicitar una demostraciónBlindaje previo: lo que se prepara antes de que llegue
1. La hoja de encargo debe decir qué pasa cuando llegue. Una cláusula breve evita la conversación incómoda: que el despacho está legalmente obligado a atender los requerimientos relativos al cliente, que se limitará estrictamente a lo requerido y que le informará de lo aportado. No pide permiso —el artículo 94.5 dice que no hace falta—, pero elimina la sensación de traición. Revisa también los plazos de custodia: el Código Deontológico de los gestores fija la conservación «durante un período de cinco años, contados desde la terminación del asunto».
2. Inventario de qué custodias de cada cliente. «¿Qué tenemos de este NIF en 2023?» debería responderse en un minuto, no en una mañana de rastreo por carpetas y correos. Con el 70 % del sector trabajando en hojas de cálculo según el informe de Cegid de 2026, esta es la brecha operativa real. Sirve para lo mismo cuando un cliente se marcha o cuando llega una comprobación limitada a su nombre.
3. Constancia de accesos y descargas. Saber quién consultó qué documento y qué se exportó, con fecha y hora, es lo que sostiene una ratificación posterior del artículo 108.4 y lo que demuestra ante la AEPD que la cesión fue exactamente la exigida.
4. Control del buzón electrónico y de los certificados. El reloj de los diez días naturales corre solo. Y si el despacho gestiona certificados digitales de clientes, hay otra capa de responsabilidad que conviene resolver antes: lo tratamos en la guía sobre custodia de certificados digitales de clientes.
Conclusión: no es una batalla jurídica, es un problema de perímetro y de orden
Cinco frases para el corcho del despacho. Uno: el requerimiento se contesta siempre y en plazo, porque lo que castiga el artículo 203.1.b) es no atenderlo, no atenderlo parcialmente con motivación. Dos: el perímetro lo fija el artículo 55.1 RGAT —NIF, periodo y hechos— y ese perímetro es también tu límite del RGPD. Tres: el secreto del artículo 93.5 no cubre lo patrimonial, y el TJUE dejó claro en el asunto C-623/22 que el privilegio reforzado es de la abogacía colegiada. Cuatro: la escala aplicable es la del 203.5, con techo en el 2 % de la facturación de tu propio despacho. Cinco: el requerimiento sí es recurrible, en un mes, como recogen las fichas IZ19 y GZ78 de la propia Agencia.
Hay una lectura de fondo. El artículo 93.5 lleva veintidós años sin tocarse mientras la Administración multiplicaba sus fuentes de información; el PACTA 2026 reconoce por escrito que se emiten requerimientos «no asociados a un procedimiento en curso»; y el colectivo de gestores administrativos y asesores fiscales no colegiados como abogados no tiene hoy ninguna posición corporativa publicada sobre cómo responde un despacho a un requerimiento del artículo 93. Mientras eso no cambie, la protección no viene de invocar un escudo que la norma no da: viene de contestar rápido, contestar exacto y poder demostrarlo después. Y ahí acaba la parte jurídica y empieza la operativa: localizar en días hábiles la documentación de un NIF y un periodo, no entregar ni un papel de más y poder acreditar dos años después qué se entregó no se resuelve con un buen escrito, sino con un archivo que responda. Si hoy eso depende de la memoria de quien lleva la cuenta y de cómo estén nombradas las carpetas, ese es el trabajo pendiente. Conviene hacerlo antes de que llegue el sobre, no después.
Prepara el archivo antes de que llegue el requerimiento
CopilotGestoria procesa las facturas de tus clientes, las clasifica por NIF y periodo, genera los modelos fiscales desde esos datos y deja registro de todo lo que se consulta y se exporta. 30 días gratis, sin permanencia y sin cambiar tu programa de contabilidad.
Crear cuenta gratis Ver planes y preciosLlévate la guía de errores ante la AEAT
Los diez errores de procedimiento que más expedientes sancionadores generan en los despachos, con su base normativa.
Preguntas frecuentes
Nota metodológica. Este artículo tiene finalidad informativa y no constituye asesoramiento jurídico sobre un caso concreto. Las referencias corresponden al texto consolidado publicado en el BOE a 14 de agosto de 2026: Ley 58/2003 (arts. 93, 94, 95, 108, 188, 203, 223, 227, 235 y DA 23.ª), RD 1065/2007 (arts. 30, 55, 91 y 171), Ley 39/2015 (arts. 30 y 43), LO 5/2024 (arts. 13 y 16), Reglamento (UE) 2016/679 (arts. 5.1.c y 6.1.c), LO 3/2018 (art. 8) y Decreto 424/1963 (art. 24). Puedes consultar los procedimientos en la Sede Electrónica de la Agencia Tributaria y el texto de la LGT en el BOE. Ante un requerimiento concreto, contrasta siempre con el criterio profesional aplicable a tu caso. Más contenido para despachos en el blog de CopilotGestoria.