Actualizado: 27 de septiembre de 2026
Redactado por el equipo de CopilotGestoria. Plazos, cuantías y tipos comprobados el 27 de septiembre de 2026 en la Sede de la AEAT, el BOE y la base de doctrina del TEAC.
No: las retenciones que Hacienda liquida a tu cliente no se pueden aplazar ni fraccionar, da igual que el cliente las practicara y no las ingresara o que directamente no las practicara. Así lo fijó el Tribunal Económico-Administrativo Central (TEAC) el 16 de junio de 2026 en una resolución de unificación de criterio (RG 00/07731/2023), apoyándose en el artículo 65.2.b de la Ley General Tributaria, y la excepción que algunos despachos siguen invocando desapareció el 1 de enero de 2017. Si el cliente no puede pagar, lo único que puede decidir es cómo minimizar recargos y sanciones; y si el error de retención nació en el despacho, la cuota la debía igualmente el cliente, pero la sanción, los recargos y los intereses pueden acabar en tu mesa.
El dinero en juego es enorme. Según el Informe Mensual de Recaudación Tributaria de diciembre de 2025 de la AEAT, las retenciones del trabajo y de actividades profesionales aportaron 123.294 millones de euros en 2025, un 8,7 % más que los 113.476 millones de 2024. En ese mismo informe, las retenciones por arrendamientos sumaron 2.358 millones en el IRPF (+5,2 %) y 963,8 millones en el Impuesto sobre Sociedades (+5,4 %). Es decir: el 111 y el 115 que tu despacho presenta cada trimestre forman parte de la principal vía de recaudación del Estado, y Hacienda las trata como lo que son, dinero de terceros que el retenedor solo custodia.
Junio de 2026 dejó tres piezas que, juntas, cambian cómo debe actuar una gestoría. El TEAC cerró la puerta al aplazamiento de las retenciones liquidadas. El Tribunal Supremo, en la STS 737/2026, de 11 de junio, avaló que Hacienda exija al pagador las retenciones que no practicó sin regularizar antes a cada perceptor que no declaró. Y sigue vigente el criterio del TEAC de 18 de febrero de 2025: pedir un aplazamiento que acaba inadmitido no te da ni un día más y abre la puerta al recargo ejecutivo.
La presión de caja de tus clientes tampoco ayuda. El Observatorio de Morosidad de CEPYME sitúa el periodo medio de pago entre empresas en 80,5 días en 2025, un 34 % por encima del máximo legal de 60 días, con un coste financiero para las pymes de 1.957 millones de euros solo en el cuarto trimestre de 2025. Cuando el cliente cobra tarde y el 20 de octubre vencen a la vez el 303, el 111, el 115 y el 130 o el 202, la tentación de "pedir aplazamiento de todo" es comprensible. Con las retenciones, es un error caro.
A continuación: qué dijo el TEAC, qué añade el Supremo, cuánto cuesta cada escenario si el cliente no puede pagar el 111 o el 115 del tercer trimestre, qué cruces hacer antes de presentar y quién responde cuando el error es del despacho.
Antes del 20 de octubre: revisa el 111 sin prisas
Si una retención mal aplicada ya no se puede aplazar cuando Hacienda la liquida, la revisión previa es tu única defensa. Descarga la lista de verificación de 20 puntos del Modelo 111: tipos por perceptor, claves, cuadre con el 190 y documentación que pedir al cliente.
Descargar la lista de 20 puntos del Modelo 111Qué dijo el TEAC el 16 de junio de 2026 y por qué no existe la "excepción del 82.2.b"
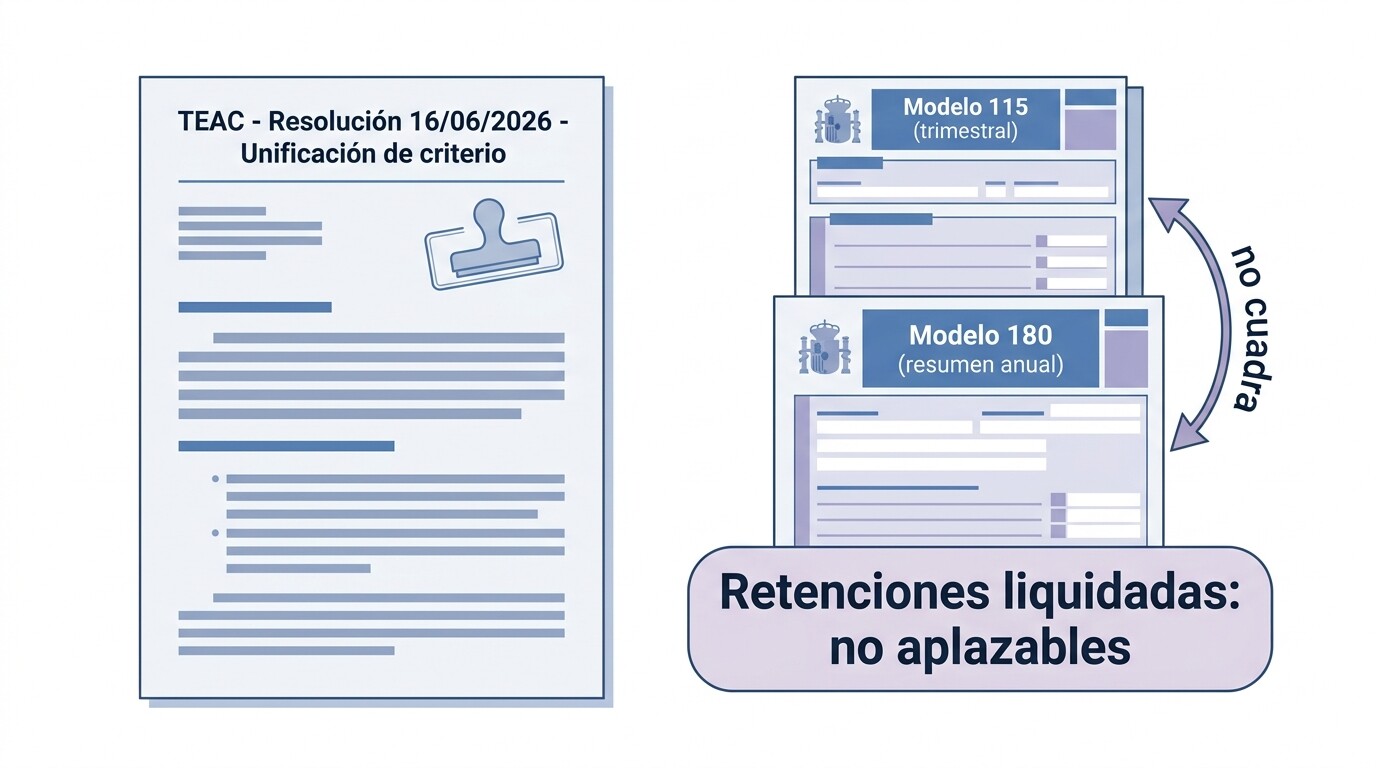
¿Qué ha resuelto exactamente el TEAC sobre el aplazamiento de retenciones? Que las retenciones que la Administración liquida al retenedor, practicadas y no ingresadas o nunca practicadas, no admiten aplazamiento ni fraccionamiento: el origen administrativo de la liquidación no cambia su naturaleza de obligación del retenedor (art. 65.2.b LGT).
El caso: un 180 que no cuadraba con los 115 de 2021
La obligada era una retenedora por arrendamientos de inmuebles urbanos. En 2021, las retenciones de su resumen anual (modelo 180) no coincidían con lo ingresado en los trimestrales (modelo 115) y la AEAT liquidó la diferencia. Pidió aplazarla, Recaudación inadmitió la solicitud, el TEAR de Canarias le dio la razón (19 de mayo de 2023) y la Directora del Departamento de Recaudación recurrió en unificación de criterio. El TEAC dio la razón a la AEAT. El importe no se ha publicado.
El criterio, en sus propias palabras
El criterio publicado en la base de doctrina del TEAC (DYCTEA, RG 00/07731/2023) dice literalmente:
"Las deudas por retenciones liquidadas por la Administración Tributaria ante la existencia de retenciones no practicadas o de retenciones practicadas pero no ingresadas, no son susceptibles de aplazamiento o fraccionamiento ex artículo 65.2 b) de la Ley 58/2003, de 17 de diciembre, General Tributaria."
El precepto en el que se apoya, el artículo 65.2.b de la Ley 58/2003 General Tributaria, excluye del aplazamiento las deudas "correspondientes a obligaciones tributarias que deban cumplir el retenedor o el obligado a realizar ingresos a cuenta", y añade que esas solicitudes "serán objeto de inadmisión". El TEAC justifica la regla con un argumento que conviene explicar al cliente tal cual: aplazar una retención supondría pedir "una facilidad de pago respecto de un dinero ajeno", porque la parte del precio sujeta a retención pertenece al perceptor, no al pagador. El tribunal admite incluso que, si la retención no se practicó, el retenedor tendrá que pagarla con fondos propios, y aun así mantiene la regla.
La excepción que muchos siguen citando se suprimió el 1 de enero de 2017
Todavía circula contenido que permite aplazar retenciones si concurren las circunstancias del artículo 82.2.b de la LGT (falta de bienes para garantizar y riesgo para el empleo). Esa vía la eliminó el Real Decreto-ley 3/2016 desde el 1 de enero de 2017, y el Real Decreto 1071/2017 suprimió el artículo 44.4 del Reglamento General de Recaudación. El TEAC lo resume así: "no existe ninguna posibilidad legalmente reconocida de aplazamiento de las deudas correspondientes a las obligaciones que deba cumplir el retenedor".
Qué puede aplazarse y qué no:
| Deuda | ¿Aplazable? | Fundamento |
|---|---|---|
| Modelos 111, 115, 123, 216 (autoliquidaciones del retenedor) | No | Art. 65.2.b LGT: solicitud inadmitida |
| Retenciones liquidadas por la AEAT (no practicadas o no ingresadas) | No | TEAC 16-06-2026, RG 00/07731/2023 |
| Pagos fraccionados del Impuesto sobre Sociedades (modelo 202) | No | Art. 65.2 LGT |
| IVA repercutido (modelo 303) | Con matiz | Art. 65.2.f LGT: solo si se justifica que las cuotas repercutidas no se han cobrado |
| Pago fraccionado del IRPF (modelo 130) e Impuesto sobre Sociedades anual | Sí | Art. 65.1 LGT; sin garantía hasta 50.000 € (Orden HFP/311/2023) |
| Sanciones derivadas de retenciones | En principio sí | Art. 58.3 LGT: no forman parte de la deuda tributaria; no hay criterio oficial específico localizado, conviene confirmarlo |
| Deuda derivada al administrador responsable, aunque incluya retenciones | Sí | TEAC 27-02-2020, RG 00/03322/2018 |
Si no se puede aplazar, la única defensa eficaz es que Hacienda no tenga nada que liquidar. En el caso del TEAC bastaba con comprobar que los cuatro 115 de 2021 sumaban lo mismo que el 180: ese cruce convierte una liquidación inaplazable en una corrección interna.
Que el descuadre lo veas tú antes que Hacienda
CopilotGestoria calcula el 111, el 115, el 180 y el 190 de cada cliente a partir de sus facturas y nóminas, y cruza cada trimestral con su resumen anual antes de presentar. Si el 115 no cuadra con el 180, el aviso te llega a ti, no en una liquidación provisional. Tú revisas y firmas cada modelo.
Crear cuenta gratis Ver cómo calcula los modelosLa STS 737/2026: Hacienda puede ir directamente a por el pagador
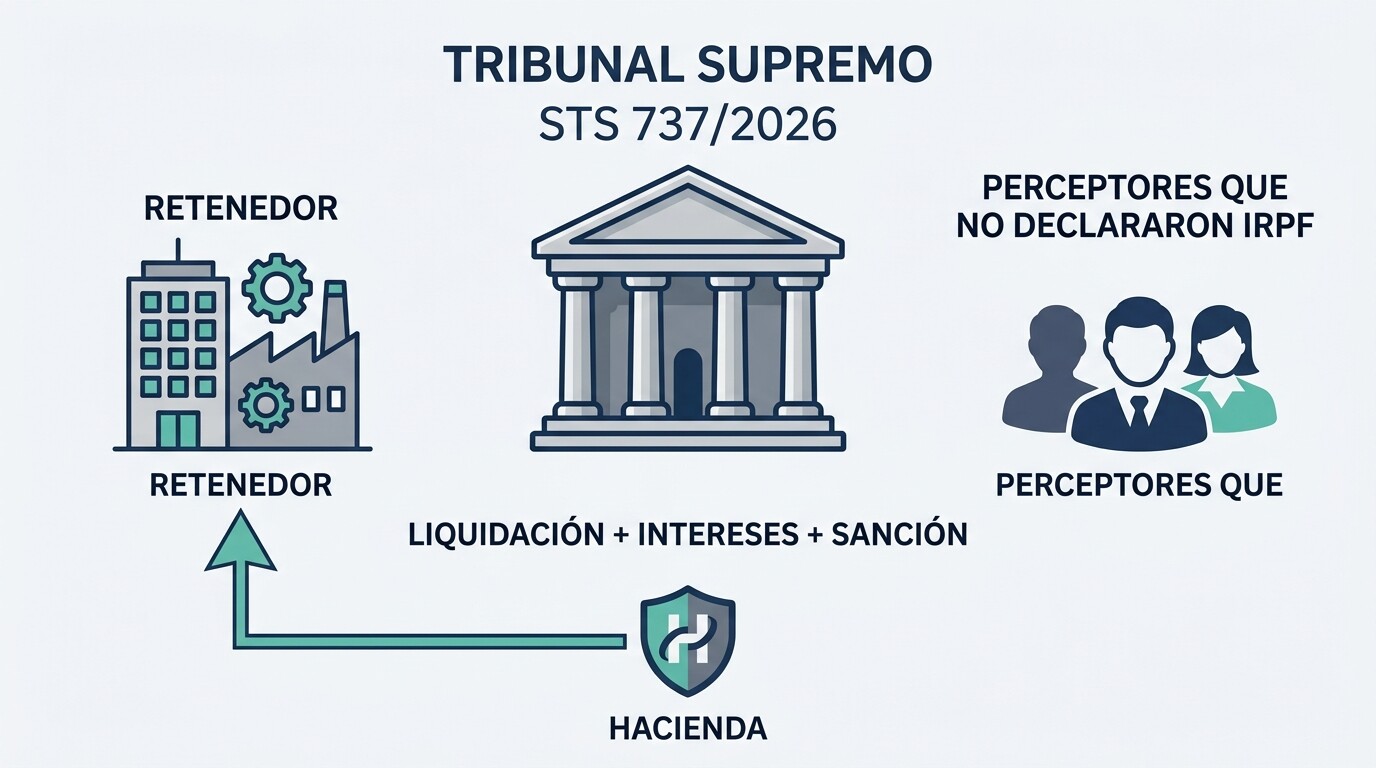
¿Puede Hacienda reclamar a tu cliente las retenciones que no practicó sin revisar antes a los perceptores? Sí, cuando esos perceptores no han declarado el IRPF del ejercicio. Es lo que avala la sentencia del Tribunal Supremo 737/2026, de 11 de junio (recurso de casación 8290/2023), según la reseña publicada por el Centro de Estudios Financieros (fiscal-impuestos.com). A fecha de hoy no hemos localizado su texto íntegro en el CENDOJ, así que conviene leerla completa cuando se publique.
Sin regularizar antes a cada perceptor
Una empresa practicó retenciones inferiores a las debidas a algunos trabajadores. La Administración comprobó que todos los perceptores afectados figuraban como no declarantes del IRPF de ese ejercicio y exigió la diferencia al retenedor sin regularizar antes a cada trabajador. El Supremo le da la razón. Para el despacho, la consecuencia es directa: si el cliente paga a perceptores que no presentan la renta, cualquier error de tipo se le reclama a él, y esa liquidación no se puede aplazar.
Intereses de demora y sanciones incluidos
La sentencia avala también los intereses de demora y las sanciones del artículo 191 de la LGT: en el caso se impusieron doce, una por mensualidad. Y el artículo 191.2.c de la LGT establece que la infracción "no será leve, cualquiera que sea la cuantía de la base de la sanción" cuando "se hayan dejado de ingresar cantidades retenidas o que se hubieran debido retener o ingresos a cuenta". Es decir, la infracción es como mínimo grave (multa del 50 al 100 %) y muy grave (del 100 al 150 %) si las retenciones practicadas y no ingresadas superan el 50 % de la base.
El único freno: el enriquecimiento injusto
El límite que reconoce la jurisprudencia es que Hacienda no puede cobrar dos veces el mismo impuesto. Si el perceptor ya declaró esas rentas y pagó su IRPF en la renta anual, exigir además la retención al pagador supondría un enriquecimiento injusto de la Administración. Por eso, ante una propuesta de liquidación por retenciones no practicadas, lo primero es comprobar si los perceptores declararon esas rentas y, si lo hicieron, documentarlo y alegarlo antes de que la liquidación sea firme.
Pedir el aplazamiento "por si acaso" sale caro: qué pasa con la inadmisión
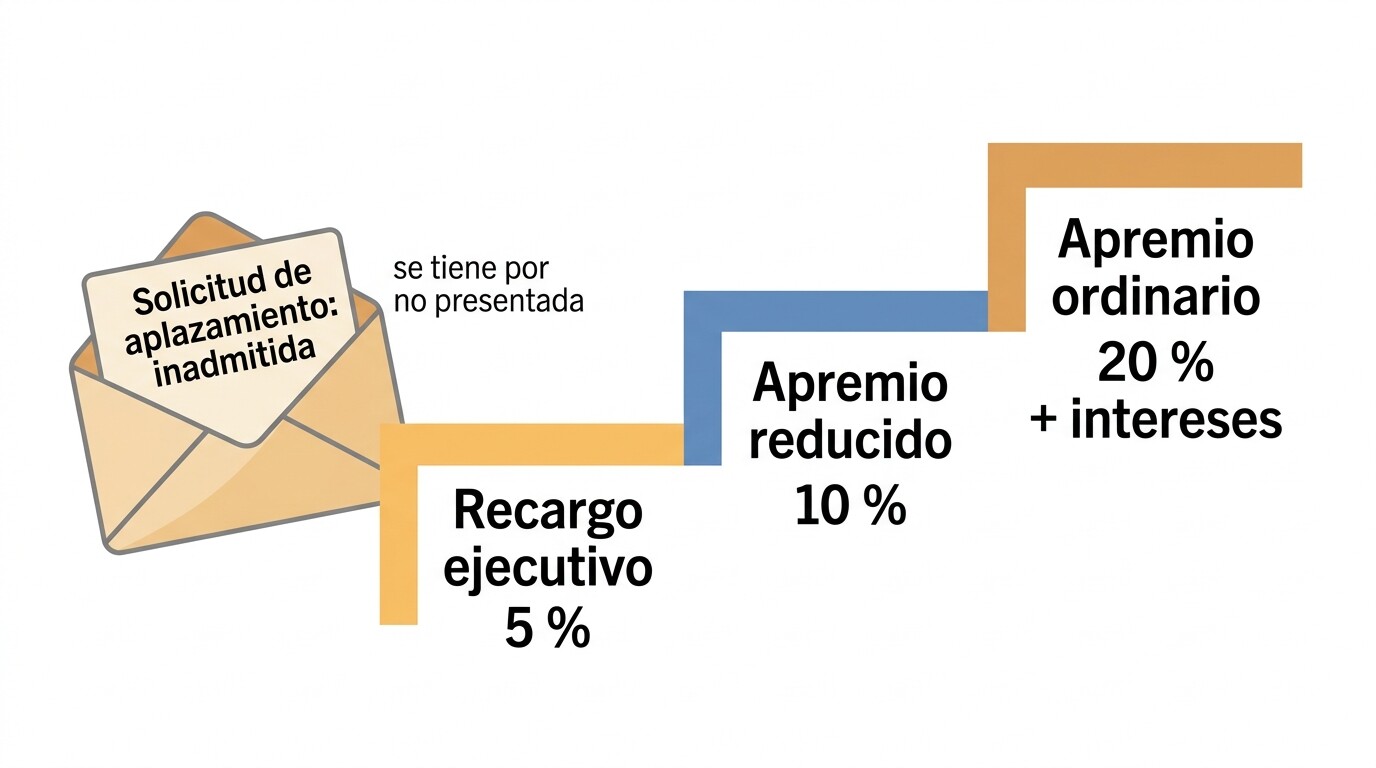
¿Qué ocurre si solicitas aplazar un 111 o una liquidación de retenciones y Hacienda inadmite la solicitud? Que la solicitud se considera no presentada a todos los efectos, el plazo voluntario original sigue corriendo como si no hubieras pedido nada y, si pagas después de ese plazo, se aplica el recargo del periodo ejecutivo. No ganas tiempo: pierdes margen.
Lo que dicen el artículo 47.3 del RGR y el TEAC
El artículo 47.3 del Reglamento General de Recaudación (Real Decreto 939/2005) es muy breve: "La inadmisión implicará que la solicitud de aplazamiento o fraccionamiento se tenga por no presentada a todos los efectos." El TEAC desarrolló sus consecuencias en su resolución de 18 de febrero de 2025 (RG 00/05121/2023): el plazo de pago voluntario originario "no se ve alterado de forma alguna" y, si el pago total se produce después de notificada la inadmisión, pasado el plazo voluntario y antes de la providencia de apremio, "sería exigible el recargo ejecutivo regulado en el artículo 28.2 de la Ley General Tributaria".
El mismo criterio añade un matiz útil: si durante la tramitación el interesado ingresa la deuda completa, se le tiene por desistido tácitamente y solo se le liquidan los intereses de demora desde el día siguiente al vencimiento del periodo voluntario.
Durante años se pedía el aplazamiento de retenciones sabiendo que se inadmitiría, porque "se ganaban unos días". Esa ganancia ya no existe. Y hay un efecto que casi nadie menciona: el artículo 43.2 de la LGT computa, a efectos de reiteración, las autoliquidaciones presentadas sin ingreso "con independencia de que se hubiese presentado solicitud de aplazamiento o fraccionamiento". Pedir el aplazamiento no protege al administrador.
Cuánto cuesta cada recargo en un ejemplo
Ejemplo ilustrativo, con cifras redondas elegidas para el cálculo: un cliente con un 111 del tercer trimestre de 6.000 € que no se ingresa en plazo. Los porcentajes son los del artículo 28 de la LGT y el interés de demora vigente en 2026, del 4,0625 % anual, que se mantiene por la prórroga de los Presupuestos Generales del Estado de 2023.
- Recargo ejecutivo (5 %): 300 €, si se paga todo antes de que se notifique la providencia de apremio. Sin intereses.
- Recargo de apremio reducido (10 %): 600 €, si se paga tras la providencia y dentro del plazo que esta concede. Sin intereses.
- Recargo de apremio ordinario (20 %): 1.200 €, más intereses de demora: unos 60 € por cada tres meses de retraso sobre 6.000 € (6.000 × 4,0625 % × 90/365).
Calcula recargos e intereses antes de hablar con el cliente
Descarga la calculadora en Excel con los recargos del artículo 27 de la LGT y los intereses de demora de 2026. Te sirve para comparar, con los importes reales de tu cliente, qué cuesta presentar sin ingreso, pagar tarde o aplazar las deudas que sí admiten aplazamiento.
Antes del 20 de octubre: qué hacer si el cliente no puede pagar el 111 o el 115
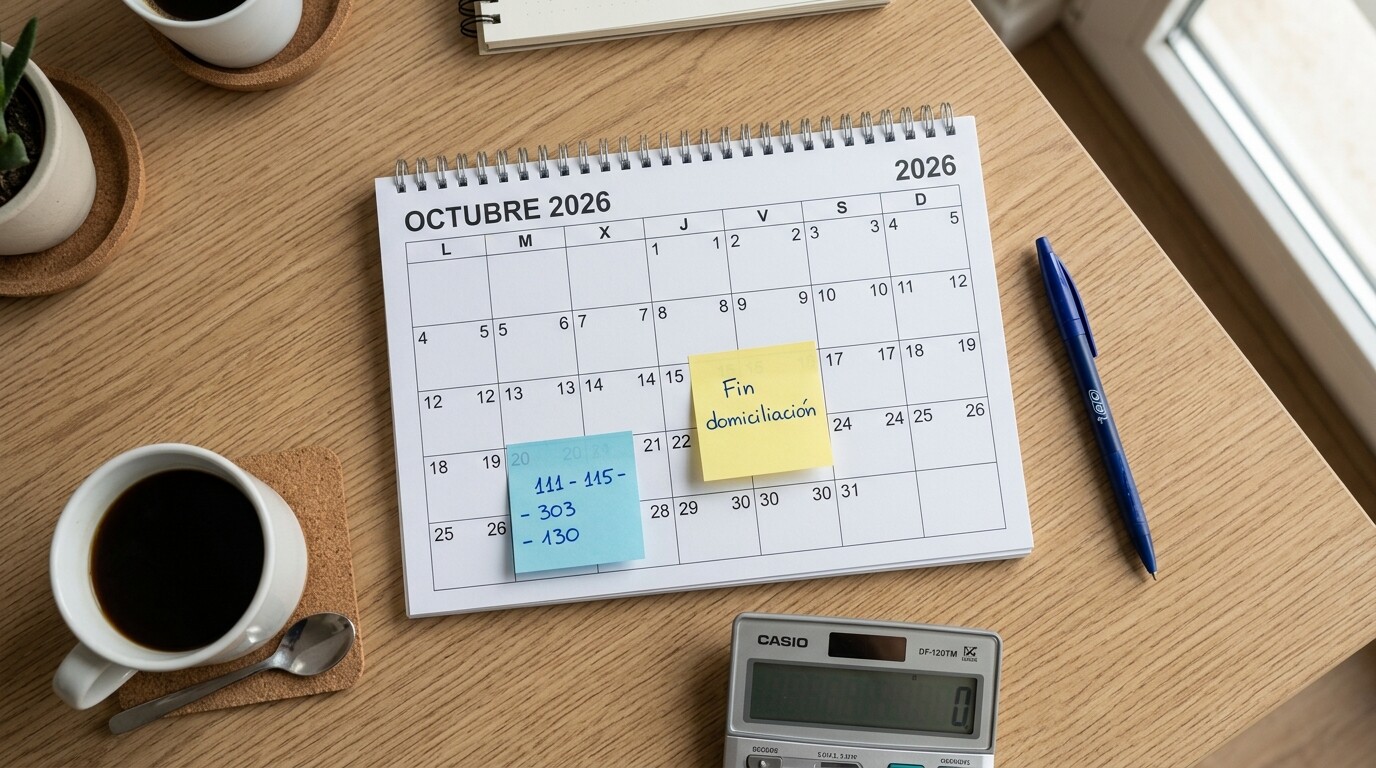
¿Qué hace un cliente que no puede ingresar el 111 o el 115 del tercer trimestre de 2026? Presentar en plazo, aunque sea sin ingreso, es casi siempre lo menos malo: evita la sanción del artículo 191 de la LGT, no los recargos. El plazo va del 1 al 20 de octubre de 2026, según el calendario del contribuyente 2026 de la AEAT, el mismo día que el 303, el 130 y el 202.
Presentar sin ingreso frente a no presentar
La clave es el artículo 191.1 de la LGT: constituye infracción "dejar de ingresar dentro del plazo establecido en la normativa de cada tributo la totalidad o parte de la deuda tributaria [...], salvo que se regularice con arreglo al artículo 27 o proceda la aplicación del párrafo b) del apartado 1 del artículo 161". El 161.1.b es la autoliquidación presentada sin ingreso: no es infracción, pero la deuda pasa a periodo ejecutivo. Con el mismo 111 de 6.000 €:
| Escenario | Sanción | Recargos e intereses (111 de 6.000 €) | ¿Cuenta como "sin ingreso" (art. 43.2 LGT)? |
|---|---|---|---|
| Presentar y pagar en plazo (o domiciliar a tiempo) | No | 0 € | No |
| Presentar en plazo sin ingreso (reconocimiento de deuda) | No (art. 191.1 y 161.1.b LGT) | 5 % (300 €), 10 % (600 €) o 20 % (1.200 €) más intereses | Sí |
| Presentar en plazo pidiendo aplazamiento | No | Igual que la fila anterior: la solicitud se inadmite (art. 47.3 RGR) | Sí, aunque se pida aplazamiento |
| Presentar tarde y pagar, sin requerimiento previo | No (art. 27 LGT) | 1 % más 1 % por mes completo: con dos meses, 3 % (180 €), o 135 € con la reducción del 25 % (art. 27.5). Pasados 12 meses, 15 % más intereses | No |
| Presentar tarde sin pagar | No | Recargo del art. 27 sin reducción, más recargos del periodo ejecutivo | Sí |
| No presentar hasta que llega el requerimiento o la liquidación | Sí: mínimo grave, 50 % al 100 % (desde 3.000 € antes de reducciones) | Intereses al 4,0625 %; la liquidación no se puede aplazar | No aplica: la deuda la liquida la AEAT |
Presentar tarde y pagar solo tiene sentido con certeza de cobrar en pocas semanas: si antes llega un requerimiento, se pierde el régimen del artículo 27 y entra la sanción mínima del 50 %.
La domiciliación termina antes: el 15 de octubre
La Orden HAC/241/2025 exige al menos tres días hábiles o cinco naturales entre el fin de la domiciliación y el del plazo de presentación. Los calendarios publicados fijan el último día para domiciliar el 111 y el 115 en el jueves 15 de octubre de 2026; la página de la AEAT no lo indica, así que conviene confirmarlo en la Sede.
Qué sí se puede aplazar para liberar caja
Si el cliente no llega a todo, la caja va primero a lo inaplazable (111, 115 y 202) y se aplaza lo demás: sin garantía hasta 50.000 € en conjunto, según la Orden HFP/311/2023, en vigor desde el 15 de abril de 2023. El 130 entra; el 303, solo si se justifica que el IVA repercutido no se ha cobrado. Según el cuadro 27 de la Memoria 2024 de la AEAT, ese año hubo 2.610.104 acuerdos de aplazamiento o fraccionamiento por 10.640,4 millones de euros. Procedimiento en nuestra guía de aplazamiento hasta 50.000 € sin aval.
Las líneas rojas: reiteración y delito fiscal
Artículo 43.2 LGT (administradores). Hay reiteración "cuando en un mismo año natural, de forma sucesiva o discontinua, se hayan presentado sin ingreso la mitad o más de las que corresponderían". La norma presume que no hay intención real de cumplir si, entretanto, se pagan créditos de terceros con vencimiento posterior, y los ingresos parciales no cuentan si en el año no superan el 25 % de lo autoliquidado. En un 111 trimestral, dos trimestres sin ingreso ya son la mitad.
Artículo 305 del Código Penal. No ingresar más de 120.000 € de retenciones puede ser delito fiscal; en retenciones trimestrales o mensuales, la cuantía se computa por año natural.
Cada vencimiento del 111 y el 115, con días de margen
CopilotGestoria organiza el calendario fiscal de toda tu cartera y te avisa antes del fin de la domiciliación de qué clientes tienen el 111 o el 115 pendiente, para que la conversación sobre la tesorería del cliente ocurra a tiempo y no el día 20.
Probar gratis Ver los modelos fiscalesLista de verificación: 10 cruces antes de presentar el 111 y el 115
¿Cómo se evita que Hacienda liquide retenciones a un cliente? Comprobando antes de cada presentación que el tipo de cada perceptor es correcto y que los trimestrales suman lo que irá en el resumen anual. Casi todas las liquidaciones por retenciones nacen de un tipo mal elegido o de un descuadre entre el 111 y el 190 o entre el 115 y el 180.
Los tipos que más se equivocan
Tipos del cuadro de retenciones del IRPF 2026 de la AEAT. El cuadro actualizado desde el 10 de septiembre por el Real Decreto-ley 23/2026 (deducción por residencia en La Palma) no cambia estos tipos generales.
| Renta | Tipo 2026 | Resumen anual | Error típico |
|---|---|---|---|
| Actividades profesionales, con carácter general | 15 % | 190 (clave G) | Seguir con el 7 % pasado el periodo de inicio |
| Profesionales de nuevo inicio | 7 % | 190 (clave G) | Aplicarlo sin comunicación escrita; solo vale el año de inicio y los dos siguientes |
| Consejeros y administradores (entidad con INCN superior a 100.000 €) | 35 % | 190 (clave E) | Aplicar el 19 % sin comprobar la cifra de negocios |
| Consejeros y administradores (INCN inferior a 100.000 €) | 19 % | 190 (clave E) | No revisarlo cuando la sociedad supera el umbral |
| Cursos, conferencias, coloquios y seminarios | 15 % | 190 (clave F) | Tratar la factura como si no llevara retención |
| Arrendamiento de inmuebles urbanos (locales, oficinas, naves) | 19 % | 180 | Pagar el alquiler del local sin retener |
| Determinadas actividades empresariales en estimación objetiva (art. 95.6 RIRPF) | 1 % | 190 (clave H) | Olvidar la retención en facturas de proveedores en módulos |
El salto del 19 % al 35 % del administrador suele pasar desapercibido el año en que la sociedad supera los 100.000 €; lo explicamos en la guía de retribución del administrador de una SL.
Los 10 cruces, en orden
- 111 contra 190, perceptor a perceptor y por clave: la suma de los cuatro trimestres debe coincidir con el resumen anual. Tienes los errores más habituales en cómo cruzar el modelo 111 con el 190.
- 115 contra 180, arrendador a arrendador: el cruce que originó el caso del TEAC.
- Profesionales al 7 %: ¿consta la comunicación escrita y sigue dentro del año de inicio o de los dos siguientes?
- Administradores: ¿se ha comprobado la cifra de negocios del último periodo impositivo cerrado antes de aplicar el 19 %?
- Alquileres de local: ¿todos los contratos de arrendamiento de inmuebles urbanos afectos tienen su retención del 19 % o su causa de exoneración documentada?
- Proveedores en módulos: ¿las facturas de actividades en estimación objetiva llevan el 1 %?
- Cursos y conferencias: ¿se ha retenido el 15 %?
- Nóminas: ¿el modelo 145 de cada trabajador está actualizado tras cambios familiares o de contrato?
- Contabilidad: ¿el saldo de la cuenta 4751 cuadra con lo declarado en el 111 del trimestre?
- Practicadas contra ingresadas: ¿todo lo retenido en facturas y nóminas se ha ingresado de verdad, sin autoliquidaciones pendientes de pago?
Cuándo hacerlos en el calendario del despacho
Lo práctico es hacer los cruces la semana anterior al fin de la domiciliación, no el día 20, para tener tiempo de pedir al cliente lo que falte. Si el descuadre afecta a trimestres ya presentados, conviene regularizarlo por iniciativa propia antes de un requerimiento, como explicamos en la guía de autoliquidación rectificativa.
Los 10 cruces, hechos para todos tus clientes a la vez
CopilotGestoria lee las facturas y nóminas de tus clientes, extrae la retención aplicada a cada una, calcula el 111 y el 115 del trimestre y los cruza con el 190 y el 180. Si un profesional sigue al 7 % o un alquiler de local no lleva retención, el aviso aparece en tu panel antes del vencimiento, con días de margen para corregir. Tú decides qué se presenta.
Ver funcionalidades Ver planes y preciosQuién paga cuando el error de retención es del despacho
¿Quién paga si Hacienda liquida retenciones por un error de la gestoría? La cuota la debía el cliente igualmente, así que en principio no es un daño indemnizable. Lo que sí puede reclamarse al asesor negligente son las consecuencias añadidas: sanción, recargos, intereses y costes de financiación.
La cuota no es daño; la sanción, los recargos y los intereses, sí
Si el despacho aplicó el 7 % a un profesional que debía ir al 15 %, la diferencia era una obligación del cliente desde el principio. Lo que nunca habría pagado es la multa, el recargo ni los intereses, y ahí se centran las reclamaciones contra asesores.
Un precedente útil, aunque no trata de retenciones, es la sentencia 195/2018 de la Sección Sexta de la Audiencia Provincial de Valencia (rollo 888/2018). Según la reseña de Iustel, el asesor que encuadró mal la actividad del cliente tuvo que asumir la sanción, el recargo de apremio (6.379,20 €), los intereses del aplazamiento de la sanción y el coste de ampliar la hipoteca con la que se pagó: 27.445,79 € en total. Con un error de retención, la lógica es la misma.
Cuándo cabe defender que no hubo culpa
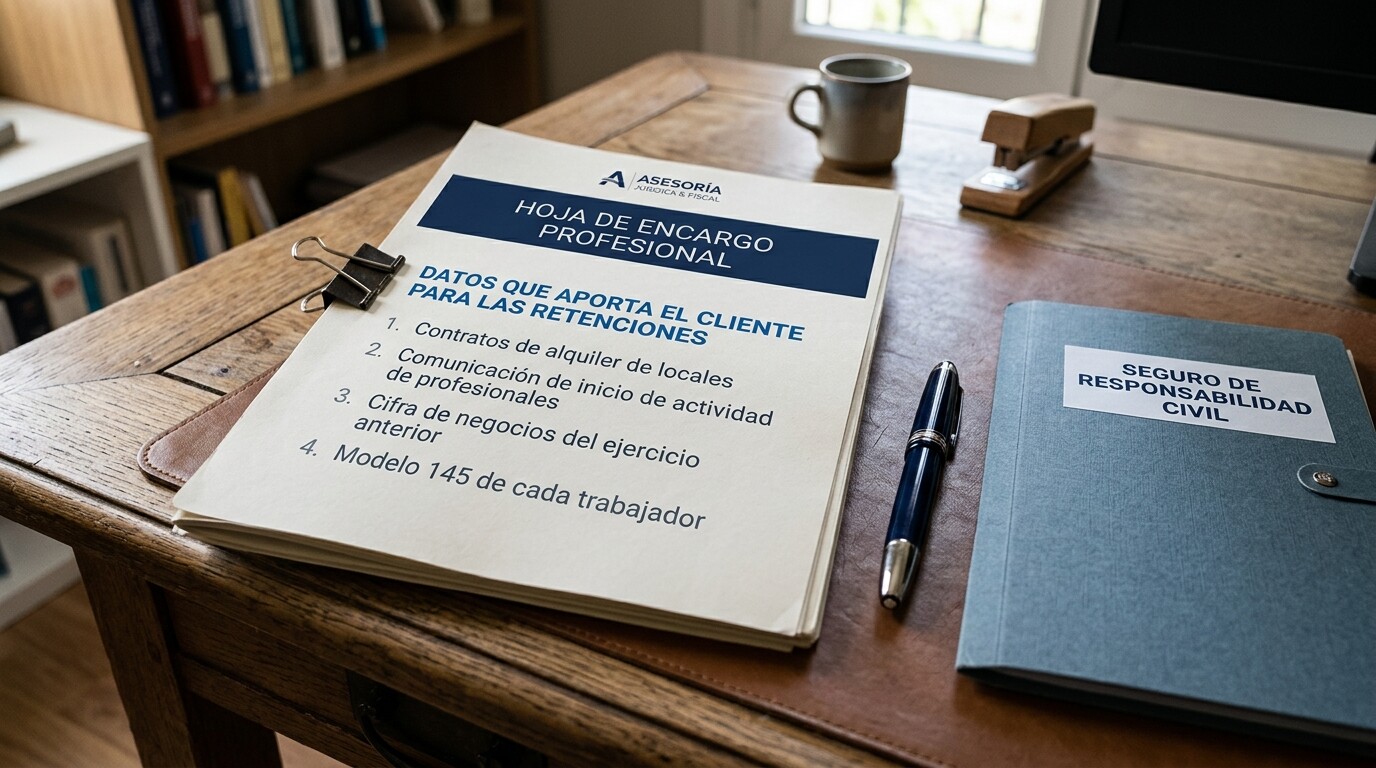
El artículo 179.2.d de la LGT excluye la responsabilidad por infracción cuando se ha puesto la diligencia necesaria, y entiende que existe, entre otros supuestos, cuando el obligado ha actuado amparándose en una interpretación razonable de la norma. En retenciones, esa defensa funciona cuando la calificación de la renta era discutible, no cuando faltaba un dato que el despacho no pidió, como la comunicación de inicio de actividad de un profesional o la cifra de negocios del ejercicio anterior.
Hoja de encargo y seguro: qué conviene dejar por escrito
La mejor protección es documental. En la hoja de encargo conviene dejar escrito qué datos debe aportar el cliente para calcular las retenciones (contratos de alquiler de locales, comunicaciones de inicio de actividad de los profesionales, cifra de negocios para la retribución del administrador, modelo 145 de cada trabajador), en qué plazo y qué ocurre si no los aporta. También conviene dejar por escrito la decisión del cliente cuando opta por presentar sin ingreso o pagar tarde, junto con la explicación de recargos y sanciones que le diste.
En el seguro de responsabilidad civil profesional, revisa si la póliza cubre las sanciones y recargos del cliente como daño derivado de un error del despacho, la franquicia y las exclusiones. Lo analizamos en el artículo sobre responsabilidad civil del asesor fiscal.
El riesgo remoto del "colaborador activo"
El artículo 42.1.a de la LGT declara responsables solidarios a quienes "sean causantes o colaboren activamente en la realización de una infracción tributaria", con extensión a la sanción. Aplicarlo a un asesor exige participación consciente en el incumplimiento, no un error técnico. Es un riesgo remoto si documentas las decisiones del cliente, pero justifica no presentar nada que sepas incorrecto aunque el cliente lo pida.
Deja constancia de qué dato aportó cada cliente
Con el portal del cliente de CopilotGestoria, cada factura y cada nómina llega con fecha y origen registrados, y las respuestas del cliente quedan guardadas. Si un día hay que explicar de dónde salió una retención, el rastro ya está en el expediente.
Crear cuenta gratis Ver el portal del clientePreguntas frecuentes sobre el aplazamiento de retenciones
Conclusión
La pregunta del título tiene una respuesta sin matices: las retenciones no se aplazan, ni las que el cliente autoliquida en el 111 o el 115 ni las que Hacienda le liquida después por no haberlas practicado o no haberlas ingresado. El TEAC lo fijó el 16 de junio de 2026 con criterio de unificación, la excepción del artículo 82.2.b lleva suprimida desde el 1 de enero de 2017 y pedir el aplazamiento "por si acaso" solo añade el riesgo del recargo ejecutivo, como recuerda el criterio del TEAC de 18 de febrero de 2025.
Para el 20 de octubre, las decisiones son concretas. Si el cliente puede pagar, domicilia antes del 15. Si no puede, presenta en plazo aunque sea sin ingreso, destina la caja a lo inaplazable y aplaza el 130 o el 303 cuando proceda, sin garantía hasta 50.000 €. Vigila que las autoliquidaciones sin ingreso no alcancen la mitad de las del año, porque ahí empieza el riesgo para el administrador.
Conviene, además, explicárselo al cliente con claridad y por escrito antes del día 20. Muchos empresarios siguen convencidos de que "el 111 se aplaza como todo lo demás", porque durante años algunas solicitudes se tramitaban y porque parte del contenido que encuentran en internet todavía lo afirma. Una nota breve con los escenarios de la tabla y sus importes reales deja constancia de que la decisión de presentar sin ingreso o de pagar tarde la tomó el cliente con la información completa. Esa nota es también tu mejor prueba de diligencia si algún día se discute quién debía haber advertido del riesgo.
La defensa de fondo está antes de presentar: los diez cruces de este artículo, sobre todo el 111 contra el 190 y el 115 contra el 180, son los que evitan que exista una liquidación que luego no se puede aplazar. Y si el error nace en el despacho, la cuota la debía el cliente, pero la sanción mínima del 50 %, los recargos y los intereses pueden reclamarse al asesor. Una hoja de encargo que diga qué datos aporta el cliente y una póliza revisada son la otra mitad de la protección.
Llega al 20 de octubre con los cruces hechos
Crea tu cuenta, da de alta a tus clientes y deja que CopilotGestoria calcule sus modelos 111 y 115 desde las facturas y nóminas, los cruce con el 190 y el 180 y te avise de cada vencimiento con antelación. Si prefieres verlo antes con tus propios casos, pide una demostración.
Crear cuenta gratis Solicitar demostración