Retenciones IRPF Freelancers: 7% vs 15%
La guía definitiva con 10 casos límite que nadie explica y cuándo cambiar exactamente en el año 4
María, diseñadora freelance en su tercer año, factura 2.500€ mensuales con retención del 7%. En enero 2026 debe cambiar al 15%. Pero nadie le ha explicado cuándo exactamente: ¿el 1 de enero? ¿En el trimestre fiscal? ¿Afecta a las facturas de diciembre que cobró en enero? Esta confusión es típica entre los 3,4 millones de autónomos en España, y puede costar cientos de euros en sanciones.
Si eres freelancer o autónomo, la decisión entre retención del 7% o 15% no es opcional: depende de tus años de actividad y está regulada por la AEAT. Pero más allá de lo básico que todos los blogs repiten ("7% para nuevos, 15% desde el año 4"), existen casos límite confusos que nadie resuelve:
- ¿Fui autónomo hace 5 años, dejé la actividad, y ahora retomo? ¿Tengo derecho al 7% de nuevo?
- ¿Qué pasa si mi cliente olvidó aplicar la retención en mi factura?
- ¿Cómo comunico formalmente a AEAT mi elección del 7% en el modelo 036?
- ¿Puedo cambiar voluntariamente de 7% a 15% a mitad de año?
- ¿Una factura mixta (empresa + particular) cómo se gestiona?
En esta guía de 5,000+ palabras vas a resolver estas 10 dudas críticas, con casos prácticos reales, calculadoras, y ejemplos de sectores populares (diseño, consultoría IT, marketing). Además, te explicamos cómo el TaxAgent de CopilotGestoria automatiza el cálculo de retenciones y genera el Modelo 111 oficial en segundos.
¿Cansado de calcular retenciones manualmente?
CopilotGestoria genera automáticamente el Modelo 111 desde tus facturas MySQL. El TaxAgent calcula retenciones 7%/15% según tu año de actividad y exporta archivos AEAT oficiales en formato ISO-8859-1.
- ✅ OCR automático de facturas PDF
- ✅ Detección inteligente de tu año de actividad
- ✅ Validación pre-presentación para evitar errores
- ✅ Exportación directa formato AEAT
📊 ¿Qué Son las Retenciones IRPF y Por Qué Importan?
Las retenciones del IRPF son un anticipo del Impuesto sobre la Renta que tú, como freelancer, cobras de tus clientes empresas y entregas a Hacienda trimestralmente mediante el Modelo 111. Funcionan así:
Emites Factura
Factura de 1.000€ con retención 7% = 70€ retenidos
Cliente Paga
Te transfiere 930€ + IVA (ha retenido 70€)
Modelo 111
El cliente declara esos 70€ retenidos trimestralmente
Declaración Renta
En abril-junio siguiente, descuentas esos 70€ de tu cuota final
¿Quién debe aplicar retención?
Solo cuando facturas a empresas o autónomos (B2B). Si facturas a particulares (B2C), NO aplicas retención IRPF.
Porcentajes de Retención 2025
| Porcentaje | Perfil Autónomo | Duración |
|---|---|---|
| 7% | Nuevos autónomos profesionales (IAE sección 2 y 3) | Año de alta + 2 años siguientes (3 años totales) |
| 15% | Autónomos generales (más de 3 años actividad) | Desde año 4 en adelante (indefinido) |
| 19% | Actividades alta cualificación (opcional: notarios, registradores) | A solicitud en modelo 036 |
Consecuencias de NO aplicar retención correctamente: La AEAT puede sancionar con el 50%-150% del importe no ingresado, más intereses de demora. Si regularizas voluntariamente en los primeros 6 meses, la sanción se reduce un 30%.
⚖️ Retención 7% vs 15%: Tabla Comparativa Completa
La diferencia entre aplicar 7% o 15% no es solo el porcentaje numérico: impacta directamente tu flujo de caja (liquidez mensual) y tu declaración de renta anual (cuota final a pagar). Veamos la comparativa:
| Criterio | Retención 7% | Retención 15% |
|---|---|---|
| Perfil | Nuevos autónomos (año 1-3) | Autónomos generales (año 4+) |
| Duración | Año inicio + 2 siguientes (3 años calendario) | Desde año 4 indefinidamente |
| Requisitos | NO haber sido autónomo 3 años anteriores | Actividad >3 años |
| Factura 1.000€ | Retención 70€ → Cobras 930€ | Retención 150€ → Cobras 850€ |
| Factura 5.000€ | Retención 350€ → Cobras 4.650€ | Retención 750€ → Cobras 4.250€ |
| Cash Flow | ✅ Mejor (cobras más cada mes) | ❌ Peor (cobras menos cada mes) |
| Renta Anual | ❌ Pagas más en abril-junio (menor anticipo) | ✅ Pagas menos en abril-junio (mayor anticipo) |
| Modelo 036 | Marcar casilla 506 | Marcar casilla 511 |
| Reversible | ❌ NO puedes volver al 7% una vez en 15% | N/A (es el porcentaje general) |
Ejemplo Rápido: Freelancer 30.000€/año
Con Retención 7%
- Retenciones anuales: 2.100€
- Cobras al mes: 2.325€ (de 2.500€ brutos)
- Renta 2026: Si cuota final son 3.500€, pagas 1.400€
Con Retención 15%
- Retenciones anuales: 4.500€
- Cobras al mes: 2.125€ (de 2.500€ brutos)
- Renta 2026: Si cuota final son 3.500€, te devuelven 1.000€
📋 Requisitos Oficiales Retención 7% (Nuevos Autónomos)
Para aplicar la retención reducida del 7%, debes cumplir todos estos requisitos según el artículo 95.1 del Reglamento IRPF:
Inicio de Actividad
Alta en IAE por primera vez, O retoma de actividad tras más de 3 años inactivo (años calendario completos).
NO Actividad Previa
NO haber ejercido actividad profesional durante los 3 años calendario anteriores (2022, 2023, 2024 si alta en 2025).
Comunicar a Clientes
Enviar carta o email formal a TODOS tus clientes indicando que deben aplicar retención del 7%.
Declarar Modelo 036/037
Marcar casilla 506 en modelo 036 (censos AEAT) para comunicar formalmente tu elección del 7%.
⚠️ Matices Importantes (Casos Límite Confusos)
Caso 1: "Fui autónomo 2020-2021 (2 años), dejé, retomo 2025"
Pregunta: ¿Tengo derecho al 7%?
Respuesta: SÍ - Han pasado 4 años completos inactivos (2022, 2023, 2024, 2025), supera los 3 años requeridos.
Caso 2: "Fui autónomo solo 2019, dejé, retomo 2024"
Pregunta: ¿Tengo derecho al 7%?
Respuesta: SÍ - Han pasado 4 años calendario completos (2020, 2021, 2022, 2023), calificas como "nuevo".
Caso 3: "Cambié actividad profesional (diseñador → consultor)"
Pregunta: ¿Tengo derecho al 7% en la nueva actividad?
Respuesta: DEPENDE - Si el epígrafe IAE es diferente y puedes justificarlo, PUEDE calificar. Consulta con gestor.
Caso 4: "Gané 21€ escribiendo hace 2 años"
Pregunta: ¿Eso me descalifica para el 7%?
Respuesta: PROBABLE SÍ - Técnicamente fue "ejercicio de actividad profesional". Normativa no especifica importe mínimo. Arriesgado aplicar 7% sin consulta vinculante.
💡 Con CopilotGestoria no calculas retenciones manualmente
Subes facturas (OCR automático), el sistema detecta tu año de actividad en base a tu alta en AEAT y aplica 7% o 15% automáticamente. Genera modelo 111 en 1 clic con validación pre-presentación.
Ver Cómo Funciona (2 min)💼 CASO PRÁCTICO 1: Freelance Diseñador Año 2 (Retención 7%)
PERFIL
Nombre: María López
Actividad: Diseñadora gráfica freelance
Alta: 15 marzo 2023
Año actual: 2025 (año 3 de actividad)
Ingresos: 2.500€/mes promedio
Factura Ejemplo Diciembre 2025
FACTURA #2025-124
Fecha: 20 diciembre 2025
Cliente: Empresa Tecnología S.L. (B12345678)

Concepto: Diseño logo + identidad corporativa
Base imponible:                           1.500,00€
IVA 21%:                                    315,00€
Retención IRPF 7%:                          -105,00€
─────────────────────────────────────────────────
TOTAL A PAGAR:                            1.710,00€

Método pago: Transferencia bancaria
Cálculo Anual 2025
| Concepto | Importe |
|---|---|
| Ingresos brutos facturados 2025 | 30.000€ |
| Retenciones aplicadas (7%) | 2.100€ |
| Cobrado realmente (tras retención) | 27.900€ + IVA |
| Declaración Renta 2026 (abril-junio) | Si cuota final son 3.500€, solo paga 1.400€ (ya pagó 2.100€ retenidos) |
Pregunta Clave: ¿Qué pasa en enero 2026 (año 4)?
María debe cambiar a retención 15% desde el 1 de enero 2026. Todas las facturas emitidas desde esa fecha llevarán 15%, NO 7%. Continúa leyendo para ver exactamente cómo hacer el cambio.
📅 ¿Cuándo EXACTAMENTE Cambiar de 7% a 15%? (Año 4)
Este es el punto más confuso para la mayoría de freelancers. La normativa dice "año de inicio + 2 años siguientes", pero ¿qué significa exactamente?
Timing Preciso del Cambio
Retención 7%: Se aplica durante el año de alta + 2 años calendario completos siguientes = 3 años COMPLETOS
Cambio a 15%: Exactamente el 1 de enero del año 4 (NO es trimestre específico, es fecha exacta)
IMPORTANTE: Da igual que tu alta fuera en marzo, julio o noviembre. El primer año cuenta como año COMPLETO calendario.
Ejemplo María (Continuación del Caso Anterior)
✅ Retención 7%
- Alta: 15 marzo 2023
- Año 1: 2023 (7%) - aunque empezó marzo, cuenta año completo
- Año 2: 2024 (7%)
- Año 3: 2025 (7%)
⚠️ Cambio a 15%
Año 4: 2026 (15%) - cambio obligatorio desde 1 enero 2026
Todas las facturas con fecha 1 enero 2026 o posterior llevan retención 15%, sin excepción.
Casos Límite Timing Facturas
¿Qué Debes Hacer Antes del Cambio?
Comunicar Clientes
Email/carta formal antes 31 dic 2025
Modificar Modelo 036
Desmarcar 506, marcar 511 antes 31 ene 2026
Actualizar Plantillas
Cambiar plantilla factura con 15%
Informar Gestoría
Avisar a tu gestor del cambio
¿Qué pasa si olvido cambiar?
- Sanción mínima 300€ (infracción leve por censo incorrecto)
- AEAT puede reclamar diferencia de retenciones NO aplicadas correctamente (8% extra sobre todas tus facturas)
- Tus clientes pueden tener problemas en sus declaraciones si aplicaron 7% cuando debían aplicar 15%
💻 CASO PRÁCTICO 2: Consultor IT Senior (Retención 15%)
PERFIL
Nombre: Carlos Martínez
Actividad: Consultor IT senior
Alta: 2018 (7 años actividad)
Ingresos: 6.000€/mes (72.000€/año)
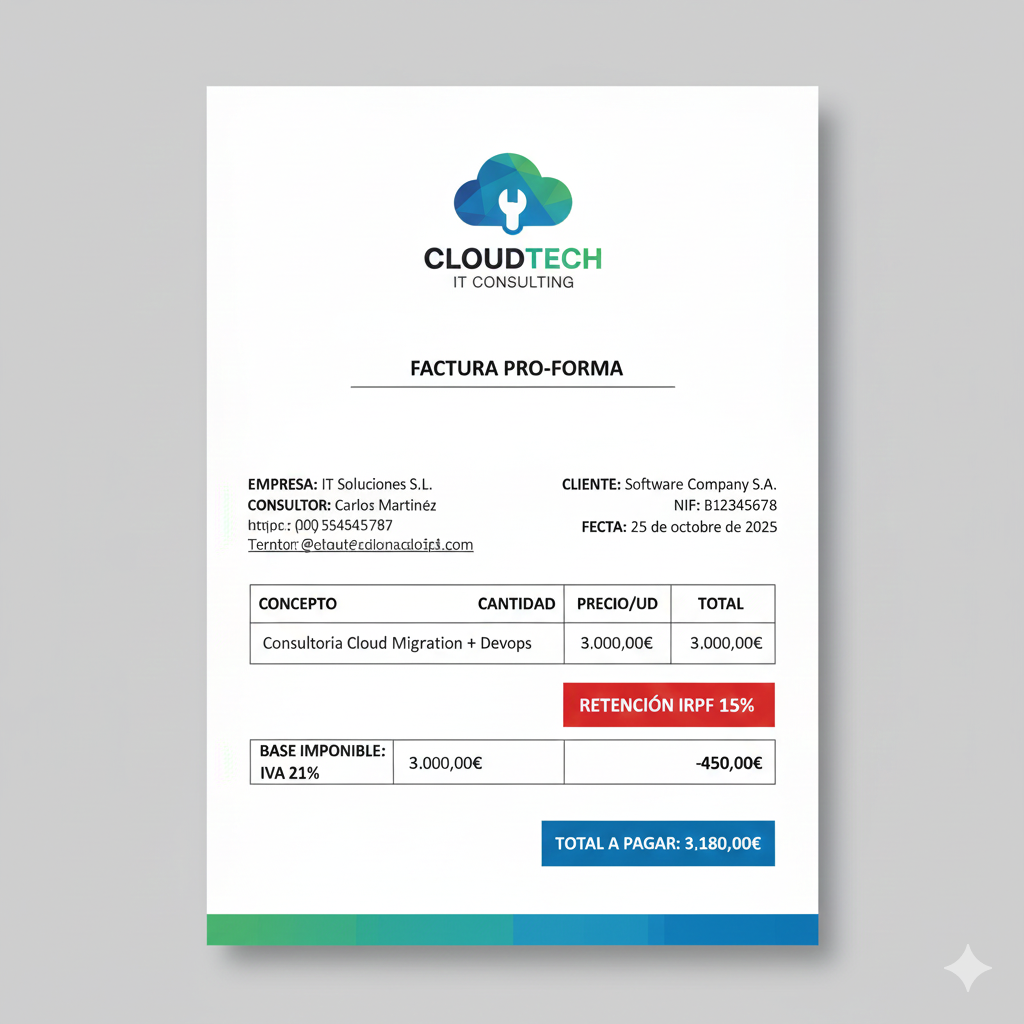
Factura Ejemplo 2025
FACTURA #2025-089
Fecha: 15 octubre 2025
Cliente: Software Company S.A. (A87654321)

Concepto: Consultoría cloud migration + DevOps
Base imponible:                           3.000,00€
IVA 21%:                                    630,00€
Retención IRPF 15%:                         -450,00€
─────────────────────────────────────────────────
TOTAL A PAGAR:                            3.180,00€

Método pago: Transferencia bancaria
Cálculo Anual 2025
| Concepto | Importe |
|---|---|
| Ingresos brutos facturados 2025 | 72.000€ |
| Retenciones aplicadas (15%) | 10.800€ |
| Cobrado realmente (tras retención) | 61.200€ + IVA |
| Declaración Renta 2026 (abril-junio) | Si cuota final son 18.000€, solo paga 7.200€ (ya pagó 10.800€ retenidos) |
Pregunta Frecuente: ¿Puede volver a aplicar 7% si sus ingresos bajan?
Respuesta: NO. Una vez pasas a 15% (año 4), NO puedes volver a 7% aunque factures menos. Es irreversible. El 7% es solo para "nuevos" autónomos según normativa.
🔄 CASO LÍMITE 1: Retomé Actividad Tras 5 Años
Situación Real
Nombre: Laura Fernández
Actividad: Fotógrafa freelance
Histórico:
- Actividad 2017-2019 (3 años como autónoma)
- Pausa 2020-2024 (5 años inactiva)
- Retoma enero 2025
Pregunta:
"¿Tengo derecho a retención 7% aunque fui autónoma 3 años hace tiempo?"
Análisis del Caso
Laura tiene 5 años completos inactivos: 2020, 2021, 2022, 2023, 2024. La normativa exige NO haber ejercido actividad en los 3 años anteriores (2022, 2023, 2024 si retoma en 2025). Laura cumple sobradamente.
| Año | Estado Actividad | Califica para 7%? |
|---|---|---|
| 2017-2019 | Autónoma activa (3 años) | N/A (actividad pasada) |
| 2020 | ❌ Inactiva | ✅ SÍ CALIFICA 5 años inactivos (2020-2024) > 3 años requeridos |
| 2021 | ❌ Inactiva | |
| 2022 | ❌ Inactiva | |
| 2023 | ❌ Inactiva | |
| 2024 | ❌ Inactiva | |
| 2025 | ✅ Retoma (año 1 con 7%) | ✅ Retención 7% aplicable |
| 2026-2027 | ✅ Año 2-3 | ✅ Retención 7% continúa |
| 2028 | ✅ Año 4 | ❌ Cambia a 15% desde 1 enero 2028 |
Trámite Necesario
Laura debe completar modelo 036/037 marcando casilla 506 y comunicar por escrito a todos sus clientes que deben aplicar retención del 7%.
📝 CASO LÍMITE 2: Factura Mixta Empresa + Particular
Situación
Diseñador web factura 1.500€ totales por proyecto:
- 1.000€ para Empresa A (B2B) - CIF B12345678
- 500€ para Cliente particular (B2C) - DNI 12345678Z
Pregunta: ¿Cómo aplico retención?
Respuesta
Retención SOLO sobre parte B2B (empresas/autónomos), NO sobre B2C (particulares). Debes emitir 2 facturas separadas o 1 factura con 2 conceptos diferenciados.
Factura Correcta (Opción: 2 Conceptos Diferenciados)
FACTURA #2025-156
Fecha: 10 noviembre 2025

CONCEPTO A - Cliente: Empresa A S.L. (B12345678)
Diseño web responsive:                    1.000,00€
Retención IRPF 7%:                           -70,00€
Subtotal concepto A:                        930,00€

CONCEPTO B - Cliente: Juan Pérez (Particular - DNI 12345678Z)
Mantenimiento web personal:                 500,00€
Retención IRPF:                               0,00€
Subtotal concepto B:                        500,00€

─────────────────────────────────────────────────
Subtotal sin IVA:                         1.430,00€
IVA 21%:                                    300,30€
TOTAL A PAGAR:                            1.730,30€
Implicación Modelo 111
Solo declaras 70€ retención (de parte empresa), NO de particular. Los 500€ del particular NO llevan retención porque las personas físicas NO retienen IRPF cuando contratan servicios profesionales.
⚠️ CASO LÍMITE 3: Cliente NO Aplicó Retención
Situación Real
Freelance factura 1.000€ a empresa con retención 7% marcada (70€). Empresa paga 1.000€ COMPLETOS sin descontar la retención (error de la empresa).
Pregunta: ¿Qué hago? ¿Tengo que reclamar?
Esta situación es muy común, especialmente con empresas pequeñas o clientes nuevos. Tienes 2 opciones:
Opción A (Recomendada)
- Contacta inmediatamente al cliente (email formal)
- Explica que debe aplicar retención 7% (70€)
- Solicita devolución de los 70€ NO retenidos
- Emite factura rectificativa si es necesario
- Cliente presenta modelo 111 complementaria ese trimestre
Opción B (No recomendada)
- Si empresa se niega a rectificar
- TÚ debes declarar esa retención en modelo 111 complementaria
- Casilla específica "retenciones no practicadas"
- Pagas de tu bolsillo los 70€ a Hacienda
- Riesgo: Pérdida económica + sanciones si no lo haces
Consecuencias de NO Hacer Nada
- Hacienda detectará discrepancia entre tus ingresos declarados y retenciones aplicadas
- Sanción al cliente (pagador) por NO retener: 50%-150% del importe
- Posible sanción a ti también por declarar incorrectamente en modelo 130 trimestral
- Riesgo de inspección fiscal si se repite varias veces
Prevención: Comunica por Escrito SIEMPRE
Plantilla Email Comunicación Retención 7%
Asunto: Aplicación Retención IRPF 7% - [Tu Nombre/Empresa]

Estimado/a [Nombre Cliente],

Me dirijo a usted para comunicarle formalmente que, conforme al
artículo 95.1 del Reglamento del IRPF (Real Decreto 439/2007),
como profesional en mi primer año de actividad, procede aplicar
una retención del 7% sobre los rendimientos de actividades
profesionales que facture a su empresa.

Esta comunicación tiene efectos desde [fecha], y aplica a todas
las facturas que emita desde ese momento.

Adjunto copia de mi modelo 036 donde consta mi opción por la
retención reducida del 7% (casilla 506).

Agradezco su atención y quedo a su disposición para cualquier
aclaración.

Atentamente,
[Tu Nombre]
[NIF]
[Email/Teléfono]
TaxAgent de COPILOT: Modelo 111 Automático
Nuestro agente IA TaxAgent genera el Modelo 111 en 30 segundos:
- ✅ Lee facturas de MySQL automáticamente
- ✅ Calcula retenciones 7%/15% según tu año actividad
- ✅ Genera archivo XML oficial AEAT (ISO-8859-1)
- ✅ Validación pre-presentación para evitar errores
- ✅ Detecta facturas sin retención aplicada (alertas)
Test real: €82.50 retención procesada correctamente, 29 tests unitarios passing, formato AEAT verificado.
Ver Planes y Precios📄 Cómo Modificar Modelo 036/037 (7% ↔ 15%)
El modelo 036 (Declaración Censal) es el formulario oficial para comunicar a AEAT tu elección de retención. Aquí te explicamos paso a paso cómo marcar las casillas correctas.
Cambio 7% → 15% (Año 4)
- Acceder a Sede Electrónica AEAT con certificado digital/Cl@ve
- Navegar a: Censos > Modificación datos censo (modelo 036)
- Ir a sección "Retenciones IRPF actividades profesionales" (página 7 del PDF)
- DESMARCAR casilla 506 (nuevos autónomos 7%)
- MARCAR casilla 511 (general 15%)
- Fecha efectiva: 1 enero año 4
- Confirmar cambios y descargar justificante
Casillas Modelo 036
Plazo Modificación
Debes modificar el modelo 036 antes del 31 de enero del año 4. Si María cambia a 15% en enero 2026, tiene hasta 31 enero 2026 para comunicarlo oficialmente.
¿Qué Pasa Si Olvido Modificar el Modelo 036?
- Sanción mínima 300€ (infracción leve por censo incorrecto según artículo 198 LGT)
- AEAT puede reclamar diferencia de retenciones NO aplicadas correctamente (8% adicional sobre todas tus facturas del año 4)
- Si tus clientes aplicaron 7% cuando debían aplicar 15% (porque NO les avisaste), ellos también tienen problemas en su modelo 111
- Riesgo de inspección fiscal si la discrepancia es significativa
❌ Errores Comunes y Cómo Evitarlos
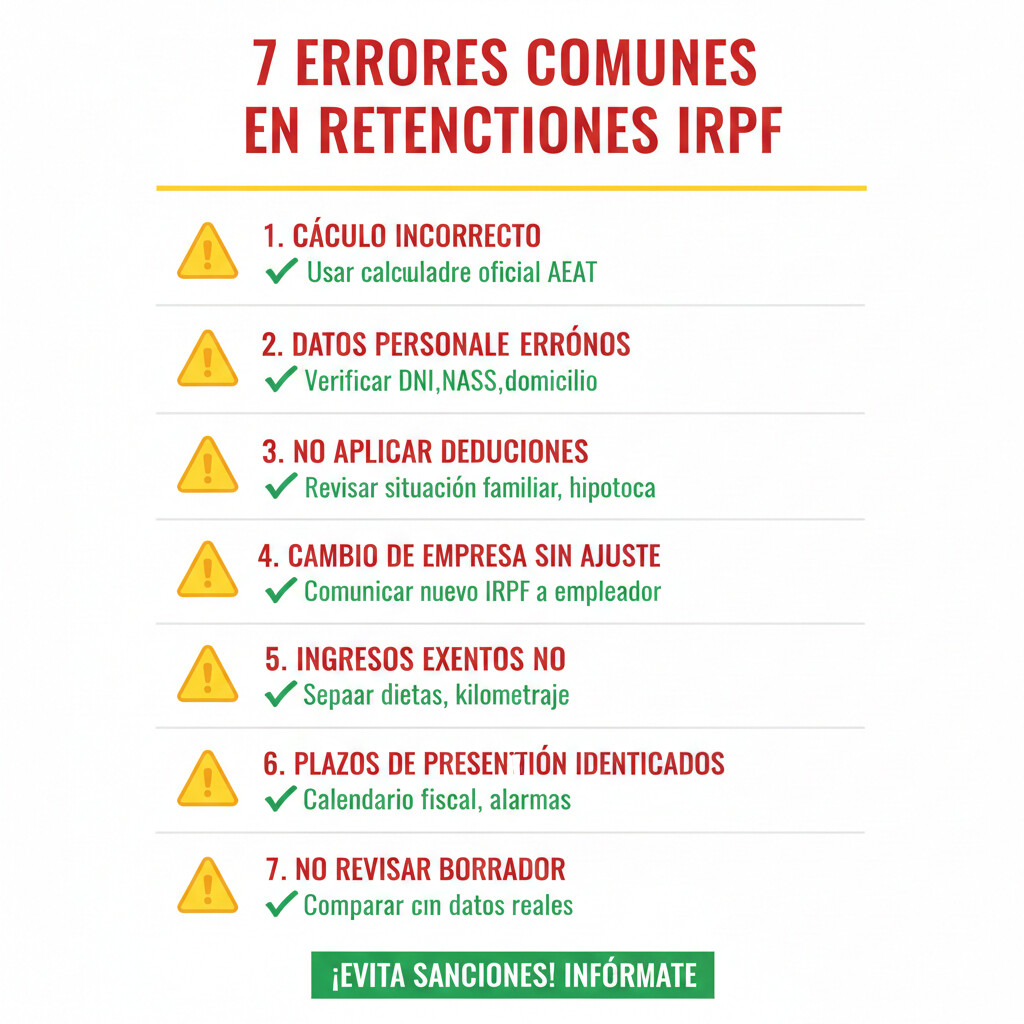
Basándonos en consultas reales de foros fiscales y experiencia de gestorías, estos son los 7 errores más frecuentes que cometen freelancers con las retenciones IRPF:
Error: Freelance sigue aplicando 7% en el año 4 porque "se le olvida" cambiar plantilla de factura.
Consecuencia: Todas las facturas del año 4 tienen retención incorrecta → Sanción 50%-150% sobre diferencia (8% adicional) + intereses.
Solución: Alarma calendario 31 diciembre año 3 - Configura recordatorio Google Calendar/Outlook para 15 diciembre con 2 semanas de antelación.
Error: "Me di de alta julio 2023, entonces puedo aplicar 7% hasta junio 2026 (36 meses)."
Realidad: NO. Son 3 años CALENDARIO completos: 2023, 2024, 2025. El cambio es 1 enero 2026, NO junio 2026.
Ejemplo: Alta julio 2023 → Año 1: 2023 (completo), Año 2: 2024, Año 3: 2025 → Cambio: 1 enero 2026.
Error: Freelance cambia a 15% en año 4 pero NO avisa a sus clientes. Clientes siguen aplicando 7% porque no lo saben.
Consecuencia: Cliente presenta modelo 111 trimestral con retención 7% cuando debió ser 15% → Sanción al cliente → Problema reputacional para freelance.
Solución: Email masivo 15 diciembre a TODOS clientes - Template formal explicando cambio retención desde 1 enero.
Error: "Factura a particular (DNI) y aplico retención 7% porque lo hago con todas mis facturas."
Realidad: Retención IRPF SOLO se aplica cuando facturas a empresas (CIF B/A) o autónomos (NIF con IAE). Los particulares NO retienen.
Verificación: Si cliente tiene DNI sin actividad económica → NO retención. Si tiene NIF/CIF → SÍ retención.
Error: Freelance empieza a facturar con 15% en año 4 pero NUNCA modifica el modelo 036 (sigue marcada casilla 506 en lugar de 511).
Consecuencia: Censo AEAT incorrecto → Sanción mínima 300€ + posible requerimiento de información + riesgo inspección.
Solución: Modificar 036 mismo día que comunicas a clientes - Hazlo online en 5 minutos.
Error: Freelance emite factura rápida y olvida incluir línea "Retención IRPF 7%: -70€".
Consecuencia: Cliente paga importe completo → Freelance debe devolver retención NO aplicada + riesgo sanción por factura incorrecta.
Solución: Templates de factura con retención pre-calculada automática - Usa software de facturación (COPILOT, Holded, Quipu).
Error: "Prefiero aplicar 15% desde el año 1 porque me conviene fiscalmente, aunque tengo derecho al 7%."
Realidad: NO es discrecional. Si cumples requisitos 7%, la normativa dice que "procede aplicar 7%". Aunque técnicamente PUEDES renunciar voluntariamente y aplicar 15%, la mayoría de gestores lo desaconsejan.
Nota: Una vez en año 4 con 15%, NO puedes volver al 7%. La decisión inicial de "renunciar al 7%" es irreversible.
📊 Modelo 111 Trimestral: Cómo Declarar Retenciones
El Modelo 111 es la declaración trimestral donde los pagadores (tus clientes) informan a AEAT de las retenciones IRPF practicadas a profesionales como tú. NO lo presentas tú como freelance, lo presentan tus clientes.
¿Quién Presenta Modelo 111?
Tu cliente (empresa/autónomo que te paga) presenta el modelo 111 declarando la retención que te aplicó. Tú como freelance receptor NO presentas modelo 111, salvo que tú también contrates servicios profesionales y debas retener a otros.
Plazos Presentación Modelo 111
| Trimestre | Periodo | Plazo Presentación |
|---|---|---|
| 1T | Enero - Marzo | Hasta 20 Abril |
| 2T | Abril - Junio | Hasta 20 Julio |
| 3T | Julio - Septiembre | Hasta 20 Octubre |
| 4T | Octubre - Diciembre | Hasta 30 Enero (año siguiente) |
Ejemplo Modelo 111 Trimestre 1T 2025
MODELO 111 - TRIMESTRE 1T 2025
Pagador: Empresa Tecnología S.L. (B12345678)
Período: Enero - Marzo 2025

Perceptor: María López (12345678A)
Actividad profesional: Diseño gráfico

Facturas emitidas en 1T: 10 facturas
Base total sujeta a retención:            15.000,00€
Tipo retención aplicado:                        7%
Importe retenido trimestre:                  1.050,00€

Declaración presentada: 20 Abril 2025
Estado: ✅ Presentado correctamente
Relación Modelo 111 con Declaración Renta Anual
Modelo 111 (Trimestral)
- Declaración informativa trimestral
- La presenta tu cliente (pagador)
- Declara retenciones practicadas
- NO pagas nada (tu cliente ya retuvo)
Declaración Renta (Anual)
- Declaración anual (abril-junio siguiente)
- La presentas TÚ (freelance)
- Declaras todos tus ingresos y gastos
- Las retenciones modelo 111 se DESCUENTAN de tu cuota final
🔧 Herramientas y Recursos Útiles
Recursos AEAT Oficiales
- Instrucciones Modelo 111 2025 (PDF oficial)
- Sede electrónica AEAT - Modelo 036
- BOE Real Decreto 439/2007 (Reglamento IRPF)
Calculadoras Online
- Calculadora retención IRPF 7% vs 15% (este post)
- CopilotGestoria - Cálculo automático
- Calculadora Infoautónomos
Software Automatización
- CopilotGestoria - Automatización completa IA
- Holded - Gestión integral autónomos
- Quipu - Facturación online
Calculadora Rápida 7% vs 15%
✅ Conclusión: Claves para Aplicar Retenciones Correctamente
Hemos recorrido más de 5,000 palabras resolviendo las 10 dudas más confusas sobre retenciones IRPF 7% vs 15% para freelancers. Aquí está el resumen ejecutivo que debes recordar:
Retención 7% (Nuevos Autónomos)
- Duración: 3 años calendario completos
- Ventaja: Mejor cash flow (cobras más mensualmente)
- Desventaja: Pagas más en declaración renta anual
- Requisito: Marcar casilla 506 modelo 036
- Comunicar: Email formal a TODOS clientes
Retención 15% (General)
- Inicio: 1 enero año 4 (fecha exacta)
- Ventaja: Pagas menos en declaración renta anual
- Desventaja: Peor cash flow (cobras menos mensualmente)
- Requisito: Marcar casilla 511 modelo 036
- Irreversible: NO puedes volver al 7%
Casos Límite Críticos Resueltos
| Situación | ¿Tengo Derecho al 7%? |
|---|---|
| Retoma actividad tras >3 años inactivo | SÍ - Calificas como "nuevo" |
| Cliente no aplicó retención en factura | ACCIÓN REQUERIDA - Reclamar o pagar tú de tu bolsillo |
| Factura mixta empresa + particular | PARCIAL - Retención SOLO sobre parte empresa |
| Cambio voluntario 7% → 15% mid-year | POSIBLE - Pero irreversible, consultar gestor |
| Error factura (puse 15% teniendo derecho a 7%) | RECTIFICAR - Factura rectificativa + modelo 111 complementaria cliente |
¿Listo para Automatizar Tus Retenciones IRPF?
CopilotGestoria elimina el dolor de calcular retenciones manualmente con tecnología de IA:
- ✅ OCR automático facturas PDF - Sube documento, extraemos datos
- ✅ Detección inteligente 7% vs 15% - Según tu año de actividad
- ✅ Modelo 111 en 1 clic - Exportación AEAT ISO-8859-1
- ✅ Validación pre-presentación - Evita errores AEAT
- ✅ Alertas cambio año 4 - Te avisamos antes 31 diciembre
- ✅ Dashboard métricas - Retenciones acumuladas, proyección anual
Prueba gratis 30 días - Cancela cuando quieras
Preguntas Frecuentes (FAQ Rápido)
Guarda Este Artículo
Este post resuelve las 10 dudas más confusas sobre retenciones IRPF freelancers. Guárdalo en favoritos para consultarlo cuando necesites: