Actualizado: 21 de septiembre de 2026 · Redactado por el equipo de CopilotGestoria. Las fuentes citadas (BOE, Barómetro de la Asesoría de Wolters Kluwer, cobertura de prensa del caso Deloitte y las políticas de uso de OpenAI) se verificaron ese mismo día.
No, un chat de inteligencia artificial genérico no puede llevar la contabilidad de una gestoría, y la razón no es de opinión sino de diseño: ChatGPT no tiene libro diario, no cuadra por partida doble, no conserva registros de forma estructurada durante los seis años que exige el Código de Comercio y no genera ficheros con el diseño de registro oficial que exige la Sede Electrónica de la AEAT. Puede explicar cómo funciona el Modelo 303, redactar un correo a un cliente o resumir una consulta vinculante, pero explicar no es calcular, calcular no es registrar y registrar no es presentar. Esa es la frontera de la que trata este artículo.
Según el Barómetro de la Asesoría 2026 de Wolters Kluwer (5ª edición), el 71 % de los asesores españoles ya usa inteligencia artificial en su trabajo diario (frente al 42 % del año anterior), y el propio sector señala la automatización como su mayor aportación. La pregunta ya no es si un despacho debe usar IA — eso lo ha decidido el propio sector —, sino con qué herramienta se usa para qué tarea. Y ahí es donde se confunden dos cosas muy distintas: un asistente conversacional entrenado para predecir la palabra siguiente, y un sistema de registro contable diseñado para cuadrar, conservar y presentar ante un organismo que audita con su propio criterio.
Este artículo compara ambos terrenos sin venderte nada por adelantado: primero lo que ChatGPT hace bien en un despacho, después por qué no puede sustituir el registro contable, con la base legal exacta (arts. 25-30 del Código de Comercio, VERI*FACTU, el diseño de registro de los modelos AEAT), un caso real de lo que cuesta un error de IA con apariencia de autoridad, y una tabla comparativa honesta entre un chat genérico y un sistema vertical como CopilotGestoria — incluidos sus límites, dichos con las mismas palabras que usamos en cualquier otra comparativa de este blog.
Si lo que buscas es la parte de protección de datos de clientes en un chat genérico, la tratamos aparte en ¿Puedo usar ChatGPT con datos de clientes? RGPD 2026; y si lo que te preocupa es la Renta de tus clientes personas físicas, el detalle de los errores de IA generalista en IRPF está en Hacienda desaconseja ChatGPT para la Renta 2026. Aquí nos quedamos en el terreno mecánico: el libro diario, el cuadre, la conciliación y el fichero que se sube a la Sede.
Qué sí puede hacer ChatGPT en una gestoría — y dónde de verdad ahorra tiempo
Empezar por lo que funciona no es cortesía, es honestidad: si un artículo sobre los límites de una herramienta no reconoce también sus aciertos, no es fiable en nada de lo demás. Un chat de IA generalista es, sobre todo, una herramienta de lenguaje, y en un despacho hay bastante trabajo de lenguaje.
Redacción y comunicación con clientes
Escribir el borrador de un correo explicando por qué ha subido la cuota de autónomos, redactar una circular interna con un cambio normativo o adaptar el tono de un aviso de vencimiento son tareas donde un chat generalista rinde bien: el texto de partida existe, la tarea es de estilo y claridad, no de cálculo. El riesgo de un error aritmético o normativo es bajo porque no hay aritmética ni norma que aplicar, solo redacción.
Explicar conceptos, no decidir sobre ellos
Pedirle a un chat que explique en lenguaje sencillo qué es la base imponible del IVA, para qué sirve el régimen de recargo de equivalencia o qué diferencia hay entre una factura rectificativa y una nota de abono es un uso legítimo y frecuente: se está pidiendo explicación de un concepto general, no una decisión sobre un caso concreto de un cliente concreto. Esa distinción — explicar frente a decidir — es la que marcó OpenAI en sus propias políticas de uso en octubre de 2025, y la desarrollamos más abajo.
Resumir textos largos
Una consulta vinculante de la Dirección General de Tributos, una sentencia del Tribunal Supremo o una circular de treinta páginas se pueden resumir con un chat para localizar el párrafo relevante antes de leerlo en detalle. Ahorra tiempo de lectura, no sustituye la lectura del texto original antes de aplicarlo a un cliente real.
Ideas de estructura y procedimiento interno
Montar el esqueleto de una lista de comprobación, ordenar los pasos de un procedimiento interno de onboarding de cliente o proponer varias formas de estructurar un informe son tareas donde un chat aporta velocidad de arranque. La revisión final la sigue haciendo una persona con criterio del despacho, porque el chat no conoce las particularidades de esa gestoría concreta salvo que se las repitas cada vez.
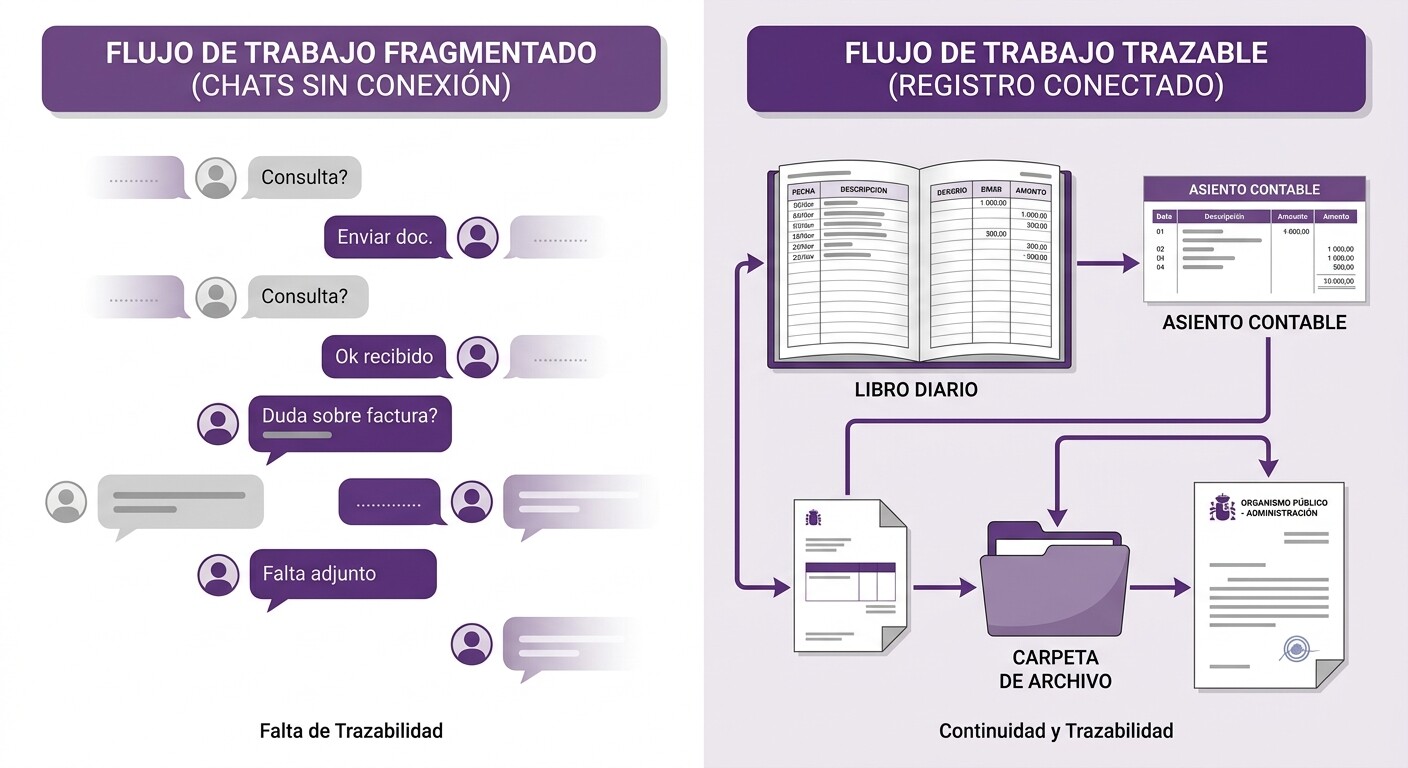
Hay un post en este blog con un listado extenso de usos legítimos de este tipo, si buscas ejemplos concretos ya redactados: 50 prompts de IA para gestorías. La frontera que separa esos usos de lo que viene a continuación es sencilla de recordar: explicar, redactar y resumir son tareas de lenguaje; calcular, registrar y presentar son tareas de sistema. Un chat genérico está diseñado para lo primero. No está diseñado, ni puede convertirse sin más, en lo segundo.
Redactar y explicar, sí. Que el cliente pregunte 24 horas al día, también — pero con lo que sabe tu despacho
El chat para clientes de CopilotGestoria responde con la documentación y los procedimientos propios de tu gestoría, no con conocimiento genérico de internet, y escala al gestor cuando la consulta se sale de lo que tiene delante.
Ver el chat para clientes de CopilotGestoriaPor qué un chat de IA no es un sistema de registro contable
Un chat genérico no puede ser, por su propio diseño, el libro diario de una gestoría. No es una opinión de producto: es lo que exige la ley española sobre cómo se lleva la contabilidad, y ningún chat conversacional — tenga la marca que tenga — cumple esos requisitos sin un sistema de registro detrás.
El Código de Comercio exige un libro, no una conversación
El Código de Comercio obliga en sus artículos 25 a 28 a llevar un Libro Diario y un Libro de Inventarios y Cuentas Anuales. El artículo 29 fija cómo tiene que ser ese libro: registro cronológico, día a día, «por orden de fechas, sin espacios en blanco, interpolaciones, tachaduras ni raspaduras», y los errores u omisiones deben salvarse «inmediatamente que se adviertan». Un chat no cumple esa mecánica de origen: cada conversación es un intercambio de texto efímero, sin estructura de partida doble persistente ni orden cronológico indexado como libro. Si un usuario le pide a un chat que «lleve» sus asientos, lo que obtiene es texto con apariencia de asiento, no un libro diario en el sentido legal del término.
Seis años de conservación exigen un sistema, no un historial de chat
El artículo 30 del Código de Comercio obliga a conservar los libros, la correspondencia, la documentación y los justificantes durante seis años desde el último asiento, incluso después de cesar la actividad. Un historial de conversación de un chat de IA no está pensado como sistema de conservación de registros contables: no hay garantía estructurada de que ese contenido siga accesible, íntegro y recuperable seis años después para un requerimiento de la AEAT o de un socio que se incorpora al despacho.
Una precisión sobre VERI*FACTU, para no adelantar plazos que no han llegado. La obligación de que los sistemas de facturación cumplan los requisitos del RD 1007/2023 (Ley Antifraude) entra en vigor el 1 de enero de 2027 para sociedades y el 1 de julio de 2027 para el resto de obligados. Todavía no es obligatoria hoy, pero el argumento de fondo ya aplica: un Sistema Informático de Facturación exige integridad, trazabilidad, inalterabilidad y, en su modalidad VERI*FACTU, huella encadenada (hash) y código QR en cada factura. Un chat de IA no genera esa cadena de custodia ni aunque redacte perfectamente el texto de una factura — no puede convertirse en un SIF porque no está construido como un sistema de registro, está construido como un generador de texto.
La Sede Electrónica exige un fichero con diseño de registro, no una explicación
Presentar el Modelo 303, el 130 o el 111 no consiste en «saber cómo se rellena» — eso sí puede explicarlo un chat, con más o menos acierto —, sino en generar un fichero que respeta un diseño de registro oficial publicado por la AEAT, posicional o en XML según el modelo, validado contra su esquema antes de que la Sede lo acepte. Un chat de IA generalista puede describir en qué casilla va cada concepto; no produce el fichero presentable, no lo valida contra el esquema oficial y, desde luego, no lo presenta con el certificado del cliente en la Sede.
Sin trazabilidad, no hay auditoría posible
Cualquier conciliación, corrección o ajuste que un usuario «haga» dentro de una conversación de chat no deja un rastro vinculado a un cliente, un ejercicio y un asiento concreto — que es exactamente lo que pide un inspector cuando revisa una comprobación: quién tocó qué, cuándo y por qué. Un sistema de registro contable deja ese rastro por construcción; un chat, por defecto, no.
El asiento lo revisa el gestor; el registro lo lleva el sistema
CopilotGestoria genera los asientos contables desde las facturas procesadas, con trazabilidad por cliente y por ejercicio. El gestor puede editar, borrar o rehacer cualquier asiento en cualquier momento.
Ver cómo se generan los asientosEl problema de fondo: un modelo de lenguaje predice texto, no calcula con determinismo
La razón técnica por la que un chat de IA falla en tareas de cálculo no es un defecto corregible con una versión mejor del modelo: es consecuencia de cómo funciona un modelo de lenguaje. Un LLM (large language model, el tipo de tecnología detrás de ChatGPT) está entrenado para predecir la secuencia de palabras más probable dada una entrada, no para ejecutar operaciones aritméticas con un motor de cálculo determinista. Cuando responde «1.200 + 800 = 2.100», no ha sumado mal por descuido: ha generado el texto que estadísticamente parecía más probable, y esa probabilidad no es lo mismo que exactitud aritmética.
Lo que dicen los propios benchmarks de razonamiento
El sector de la investigación en IA usa desde hace años el benchmark GSM8K, unos 8.500 problemas de matemáticas de nivel de primaria, para medir la capacidad de razonamiento aritmético de los modelos de lenguaje. Los modelos más avanzados llevan tiempo rozando el techo de ese examen — por encima del 95 % de aciertos —, pero en su revisión más depurada, conocida como GSM8K-Platinum (que elimina el ruido de etiquetas mal puestas del dataset original), incluso los modelos de frontera siguen cometiendo algún error genuino. Es un dato cualitativo, no un porcentaje exacto que se pueda citar problema por problema, pero confirma algo que cualquier gestor puede intuir sin leer un paper: ni el mejor modelo de lenguaje disponible está libre de fallo aritmético, y un problema de primaria no es lo mismo que un cuadre de balance con cientos de cuentas y varios ejercicios cruzados.
Existe además un paper académico centrado específicamente en razonamiento contable de modelos de lenguaje — «Accounting Reasoning in Large Language Models» — que estudia cómo se propaga el error a lo largo de cálculos condicionales encadenados, del tipo que exige una liquidación fiscal real. No fue posible extraer de ese estudio una cifra exacta de precisión para citarla aquí con rigor, así que no se ofrece un porcentaje: lo relevante para un gestor no es el número exacto, sino la tesis que confirma con datos lo que la mecánica del modelo ya sugiere — el error aritmético en tareas encadenadas no es una anécdota rara, es un riesgo estructural de la tecnología.
Por qué eso importa más en contabilidad que en cualquier otro uso
Un error de redacción se nota al leerlo. Un error aritmético en una respuesta generada con seguridad y buen estilo no se nota, porque el texto que lo envuelve suena igual de convincente esté bien o mal el número. Esa es la trampa concreta: no es que un chat de IA se equivoque más que una persona cansada un viernes por la tarde, es que se equivoca con el mismo tono de autoridad tanto si acierta como si no, y nada en la respuesta avisa de cuál de las dos cosas ha pasado.
Cuando el error tiene coste real: el caso Deloitte Australia
El ejemplo más verificable de lo que cuesta confiar sin revisar en un texto generado por IA no viene de una gestoría pequeña, sino de una de las cuatro grandes firmas de auditoría y consultoría del mundo. En octubre de 2025, Deloitte Australia tuvo que reembolsar parte de los 440.000 dólares australianos (unos 290.000 dólares estadounidenses) que había cobrado del Departamento de Empleo del Gobierno australiano por un informe de 237 páginas que incluía citas judiciales y referencias bibliográficas inventadas por un sistema de IA generativa (Azure OpenAI/GPT-4). El caso fue cubierto de forma cruzada por medios como Forbes y Xataka, y la firma reconoció el error tras la revisión de un académico externo que detectó las referencias falsas.
Conviene ser precisos con el contexto, para no forzar la comparación: es un caso de consultoría — un informe encargado por un gobierno —, no de contabilidad de una gestoría. Pero el patrón de riesgo es exactamente el mismo que el que se discute en este artículo: un texto redactado con fluidez y aparente rigor, generado por un modelo de lenguaje, con datos inventados que parecían reales hasta que alguien los verificó uno por uno. Si le puede pasar a una de las auditoras más grandes del mundo con un contrato de ese importe, el riesgo no es teórico ni exclusivo de las gestorías pequeñas: es una propiedad de la tecnología, no una cuestión de tamaño de empresa.
Trasladado a un despacho español: un chat de IA generalista que «calcula» una base imponible, que «recuerda» un tipo de retención aplicable a un cliente concreto o que «resume» el estado de una conciliación puede hacerlo con el mismo tono seguro con el que Deloitte entregó su informe de 237 páginas. La diferencia es que allí el error lo destapó un académico externo; en una gestoría, quien revisa — o no revisa — es el propio gestor, con el tiempo que tenga esa tarde.
Antes de presentar, que alguien — o algo — lo compruebe
El Radar Fiscal de CopilotGestoria comprueba de forma automática que cada modelo cuadra con las facturas del cliente, que las cifras trimestrales casan con el resumen anual y que el NIF y los importes son coherentes antes de que el gestor lo presente. Está disponible desde el plan Starter.
Ver las comprobaciones automáticasLo que la propia OpenAI reconoce en sus políticas de uso
No hace falta acudir solo a casos externos: el propio fabricante de ChatGPT ha delimitado, por escrito, dónde termina el uso previsto de su herramienta. El 29 de octubre de 2025, OpenAI actualizó sus políticas de uso, que no permiten emplear sus servicios para «ofrecer asesoramiento personalizado que requiera una habilitación profesional, como el legal o el médico, sin la intervención adecuada de un profesional habilitado». Varios análisis jurídicos han matizado que es más un cambio de redacción que de comportamiento — el chat sigue respondiendo si se le pregunta —, pero precisamente por eso es revelador: el fabricante traslada al usuario la responsabilidad de lo que haga con la respuesta. La cláusula puede consultarse en las políticas de uso publicadas por OpenAI.
Esa actualización no es una limitación arbitraria del producto: es el propio fabricante reconociendo la misma frontera que plantea este artículo — explicar un concepto general no es lo mismo que decidir sobre un caso concreto. Cuando un gestor le pregunta a un chat genérico «¿cuánto tiene que ingresar este cliente en el Modelo 130 de este trimestre?», no está pidiendo una explicación general de cómo funciona el pago fraccionado del IRPF: está pidiendo una decisión personalizada sobre datos reales de un contribuyente real, y la responsabilidad de esa cifra, según las propias políticas del producto, es de quien la usa.
Tabla comparativa: chat de IA genérico frente a sistema vertical de gestoría
Con el marco legal y técnico ya expuesto, la comparación se puede resumir en una tabla. No es una lista de superioridad genérica: en varias filas, la respuesta honesta de la columna de CopilotGestoria también tiene matices, y se explican debajo.
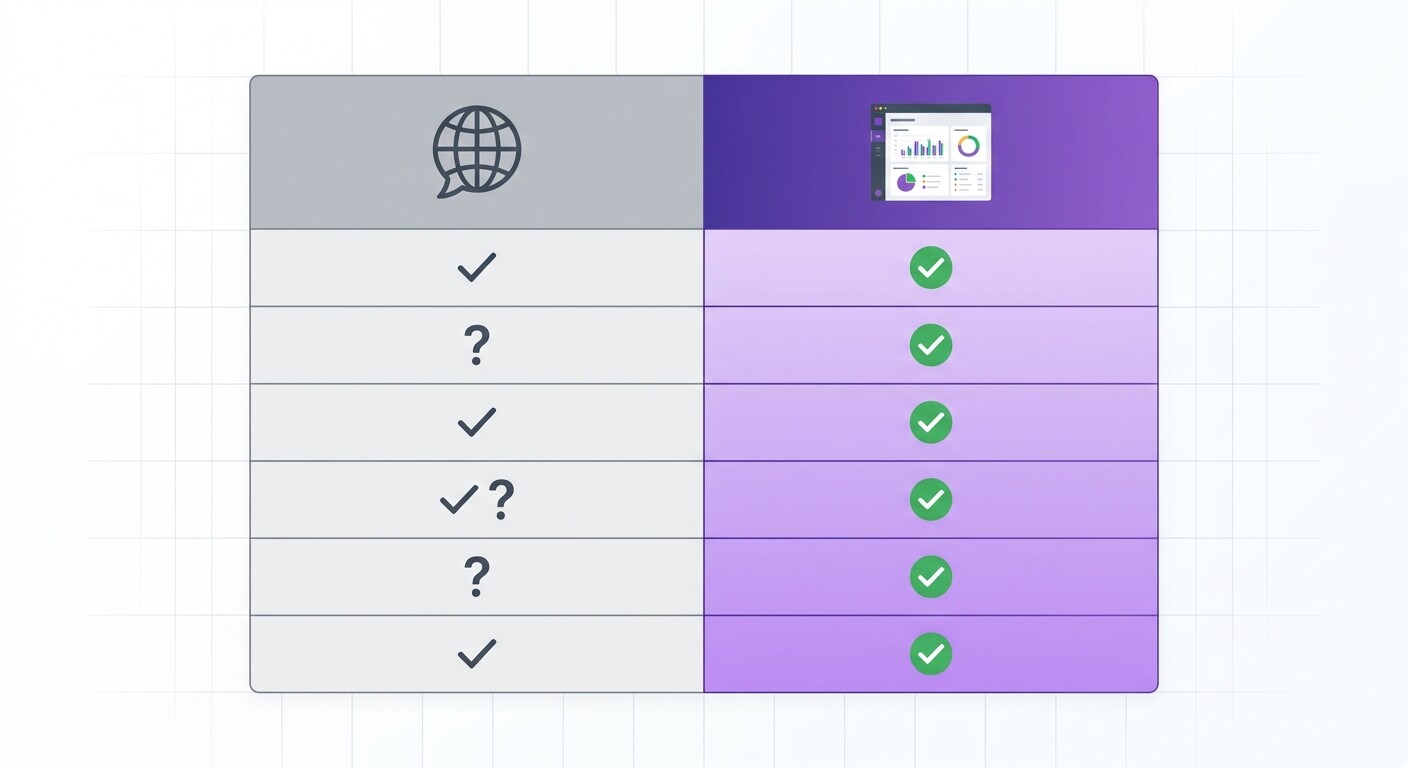
| Capacidad | Chat de IA genérico (ChatGPT y similares) | CopilotGestoria |
|---|---|---|
| Redactar y explicar | Sí, es su punto fuerte | No es su función principal; el chat para clientes explica con la documentación del despacho |
| Libro diario con partida doble | No existe como tal | Asientos generados desde las facturas, editables por el gestor |
| Cálculo determinista de modelos fiscales | No; predice texto, no ejecuta un motor de cálculo | Sí — 303, 111, 115, 123, 130, 131, 180, 190, 193, 200, 202, 347, 349, 390 y 100, calculados por el programa desde facturas y asientos |
| Fichero con diseño de registro AEAT | No genera el fichero, solo puede explicarlo | Sí, conforme al diseño oficial de cada modelo |
| Presentación en la Sede Electrónica | No | Automática con el certificado del cliente en los Modelos 303, 130 y 111 (planes Professional y Empresa) |
| Conservación legal (6 años, art. 30 Cod. Comercio) | No garantizada por diseño | Documentos y asientos conservados y trazables por cliente y ejercicio |
| Conciliación bancaria | No | Importando extractos CSV, Norma 43 y OFX — sin conexión bancaria automática PSD2 hoy |
| Integración con el programa contable del despacho | No | Exporta a 11 formatos (a3, Sage Despachos, ContaSol, Glasof, Conta3/Cegid…) e importa 9 — se integra, no sustituye |
| Comprobaciones antes de presentar | No, salvo que se le pida explícitamente y se verifique a mano | Radar Fiscal: cuadres automáticos entre modelos, anuales y facturas, desde el plan Starter |
Comparativa elaborada por CopilotGestoria a partir de la documentación pública de OpenAI, el Código de Comercio y la funcionalidad propia descrita en la página de funcionalidades, 21 de septiembre de 2026.
La fila que conviene subrayar es la de la conciliación bancaria: CopilotGestoria no tiene hoy conexión automática PSD2 con los bancos, así que la conciliación se hace importando el extracto en CSV, Norma 43 u OFX. Conviene decirlo con la misma claridad que se dice todo lo demás en esta tabla.
Ve la tabla aplicada a tu propio caso
La forma más rápida de comprobar la diferencia entre explicar y registrar es hacerlo con una factura real: súbela, mira el asiento que se genera y compáralo con lo que hoy resuelves a mano o con un chat.
Ver casos de uso Ver el cálculo de modelos fiscalesCómo trazar la línea en el día a día del despacho
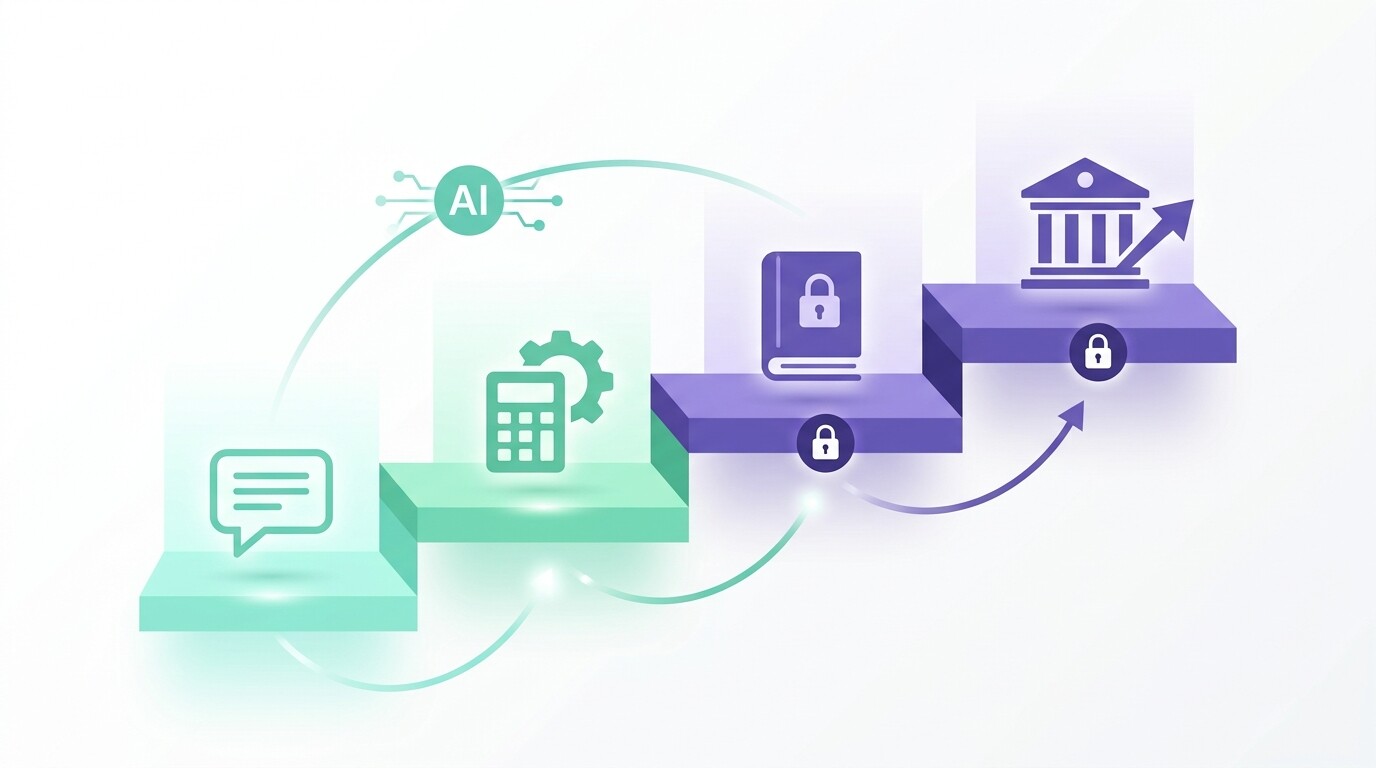
La conclusión práctica de todo lo anterior no es «no uses IA», es «usa la IA correcta para cada tarea», y eso se puede convertir en un criterio operativo sencillo para el despacho.
Para explicar, redactar y resumir: un chat genérico basta
Si la tarea es de lenguaje — un correo, una explicación general, un resumen de un texto largo — un chat genérico como ChatGPT es una herramienta razonable, siempre con la salvedad de datos de clientes que se trata en el post de RGPD enlazado arriba. El riesgo de esta categoría de uso es bajo porque no hay cálculo ni registro de por medio.
Para calcular, registrar y presentar: hace falta un sistema, no una conversación
En cuanto la tarea implica una cifra concreta de un cliente concreto, un asiento contable, un modelo fiscal o un fichero que va a la Sede Electrónica, la herramienta necesaria deja de ser un chat y pasa a ser un sistema con motor de cálculo determinista, trazabilidad y validación contra el esquema oficial. No porque un chat «no sea lo bastante bueno todavía», sino porque no es ese tipo de herramienta por diseño, igual que un procesador de textos no es una hoja de cálculo aunque los dos manejen números.
Un criterio de una frase para el equipo del despacho
«Si la respuesta va a un cliente sin que nadie la revise, o si un número de esa respuesta acaba en un modelo fiscal, no sale de un chat genérico sin pasar antes por el sistema que cuadra y registra». Es un criterio que se puede repetir en una reunión de equipo en menos de diez segundos, y evita la conversación incómoda de descubrir un error de cálculo el mismo día del vencimiento.
Un ejemplo del criterio aplicado
Pedirle a un chat «explícame qué diferencia hay entre el régimen de módulos y la estimación directa» es un uso correcto: es una explicación general. Pedirle «calcula el pago fraccionado de este trimestre para mi cliente con estos ingresos y estos gastos» ya no lo es: ese cálculo tiene que salir de un motor determinista que lea las facturas y los asientos reales del cliente, no de un texto generado por probabilidad.
Preguntas frecuentes
Puede explicarte cómo funciona el modelo, pero no puede calcular la cifra correcta a partir de las facturas reales de tu cliente ni generar el fichero con el diseño de registro que exige la AEAT para presentarlo. El cálculo tiene que salir de un motor determinista que lea las facturas y los asientos contables; un modelo de lenguaje predice texto, no ejecuta ese cálculo con garantías.
Los artículos 25 a 30 del Código de Comercio exigen un Libro Diario por orden de fechas, sin espacios en blanco ni interpolaciones, con las correcciones salvadas de inmediato, y su conservación durante seis años desde el último asiento. Un historial de conversación de chat no cumple esa estructura de origen. La contabilidad se puede apoyar en herramientas de IA para redactar o explicar, pero el registro en sí necesita un sistema pensado para llevarlo, no una conversación.
No existe un pronunciamiento único y específico sobre este tema exacto, pero el criterio general de la AEAT sobre la responsabilidad del obligado tributario no cambia por haber usado una herramienta de IA: la responsabilidad de lo presentado sigue siendo de quien lo firma. Tratamos con más detalle los errores documentados de IA generalista en la campaña de Renta en este artículo.
No. Las cifras de los modelos fiscales las calcula el programa de forma determinista a partir de las facturas procesadas y los asientos contables del cliente, no un modelo de lenguaje que redacte un número probable. El chat para clientes finales de la gestoría es una funcionalidad aparte, pensada para responder preguntas frecuentes con la documentación del despacho, no para calcular cifras fiscales.
No de forma fiable: conciliar exige cruzar decenas o cientos de movimientos bancarios contra facturas y asientos con exactitud, y un modelo de lenguaje no es un motor de cotejo determinista. CopilotGestoria concilia importando extractos en CSV, Norma 43 u OFX y cruzándolos con las facturas registradas; no tiene hoy conexión bancaria automática PSD2.
Para redactar correos y circulares, explicar conceptos generales a un cliente, resumir textos largos y estructurar procedimientos internos. Son tareas de lenguaje, donde un chat genérico rinde bien. En cuanto la tarea implica calcular una cifra real, registrar un asiento o generar un fichero para la AEAT, hace falta un sistema vertical con motor de cálculo determinista detrás.
Conclusión: la pregunta correcta no es «IA sí o no», es «qué IA para qué tarea»
El 71 % de los asesores españoles ya usa inteligencia artificial a diario, según el Barómetro de la Asesoría 2026 de Wolters Kluwer, así que la discusión de si la IA tiene sitio en un despacho está zanjada por el propio sector. Lo que queda por decidir, tarea a tarea, es cuál. Un chat genérico como ChatGPT es una herramienta de lenguaje razonable para redactar, explicar y resumir — y sería un error no aprovecharla para eso. Pero no es, ni puede convertirse sin un sistema detrás, en el libro diario que exige el artículo 29 del Código de Comercio, en el archivo que exige conservar seis años el artículo 30, ni en el fichero con diseño de registro oficial que la Sede Electrónica de la AEAT valida antes de aceptar un modelo.
El caso de Deloitte Australia — 440.000 dólares australianos, un informe de 237 páginas, citas y referencias inventadas por IA generativa — no es un caso de contabilidad de gestoría, pero demuestra que el riesgo de confiar en un texto con apariencia de autoridad no distingue entre una firma global y un despacho de dos personas: es una propiedad de cómo funciona un modelo de lenguaje, no un problema de tamaño. Y la propia OpenAI, al actualizar sus políticas de uso en octubre de 2025 para excluir el asesoramiento personalizado sin intervención de un profesional habilitado, ha marcado por escrito la misma frontera que defiende este artículo: explicar un concepto general no es decidir sobre un caso real.
La frontera práctica para tu despacho es sencilla de aplicar: si la respuesta va directa a un cliente sin revisión y no hay cifra fiscal de por medio, un chat genérico puede ahorrarte tiempo de redacción. Si hay un número que va a acabar en un asiento, en un modelo o en un fichero que se presenta ante la AEAT, ese número tiene que salir de un sistema que cuadre, registre y conserve por diseño — no de una conversación, por bien redactada que esté la respuesta.
Prueba la diferencia con una factura real
Hay un plan gratuito permanente con cinco clientes y los Modelos 303 y 111 incluidos: suficiente para subir una factura, ver el asiento que genera y comprobar tú mismo qué cambia frente a explicárselo a un chat.
Crear cuenta gratuita Ver todos los planesFuentes consultadas
- Wolters Kluwer — Barómetro de la Asesoría 2026 (5ª edición): wolterskluwer.com.
- BOE — Código de Comercio de 1885, texto consolidado, artículos 25 a 30: BOE-A-1885-6627.
- Real Decreto 1007/2023, de 5 de diciembre (VERI*FACTU / Ley Antifraude 11/2021) — entrada en vigor 1-ene-2027 (sociedades) y 1-jul-2027 (resto de obligados).
- OpenAI — Términos de uso, actualización de 29 de octubre de 2025: openai.com/policies/row-terms-of-use.
- Cobertura del caso Deloitte Australia (octubre de 2025): Forbes y Xataka, con cruce de referencias en Fortune.
- GSM8K y GSM8K-Platinum, benchmarks de razonamiento aritmético de modelos de lenguaje, consultados en sus publicaciones de referencia (2026).
Este artículo tiene finalidad informativa y no sustituye al asesoramiento profesional sobre un caso concreto. Las cifras, plazos normativos y fuentes citadas corresponden a lo verificado el 21 de septiembre de 2026 y pueden cambiar sin previo aviso. Más artículos para el despacho en el blog de CopilotGestoria.